 DriveHub
Landveiledning · Finland · 9 min
Bilfradrag i toiminimi: bokfør kostnadene eller krev inntil 0,55 €/km
Du driver en toiminimi og kjører din egen bil i virksomheten. Hvilket bilfradrag du får, er ikke ditt valg: Verohallinto leser det ut av kilometerne dine, og hvert svar krever en annen dokumentasjon.

Det korte svaret
- Hvem bestemmer? Kilometerne dine, ikke du. Er mer enn halvparten av bilens kilometer i skatteåret yrkeskjøring, er det ikke noe kilometerfradrag det året (VH/721 § 7). Om bilen er en næringseiendel, vurderes over mer enn ett år.
- Over 50 % yrkeskjøring: da er det normalt en næringsbil. De faktiske kostnadene, drivstoff medregnet, føres i regnskapet. De private kilometernes andel av kostnadene tilbakeføres så til næringsinntekten i skattemeldingen.
- 50 % eller mindre: da er det en privat bil. Du kan bokføre kostnadene til yrkesturene, drivstoff medregnet, og deretter kreve lisävähennys (tilleggsfradrag) på skjema 5 for å fylle opp til 0,55 €/km (tilikausi som slutter i 2026). Selve lisävähennys bokføres aldri.
- Pendlingen din er privat kjøring i begge tilfeller.
- Du kan ikke gi deg selv autoetu. En toiminimi kan ikke betale seg selv lønn eller naturalytelser, så privatandelen håndteres gjennom tilbakeføringen.
- Må du føre kjørebok? Begge sporene bygger på årets samlede kilometer, private medregnet. Uten den totalen blir det ingen lisävähennys, og uten logg blir privatandelen anslått.
Hvorfor kilometerne bestemmer, ikke du
Regelen begynner i loven om skatt på næringsinntekt. EVL 53 § 2 mom legger en eiendel som ikke er fast eiendom, i næringskilden når den er en "jota käytetään yksinomaan tai pääasiallisesti elinkeinotoiminnassa" — brukt utelukkende eller hovedsakelig i virksomheten.
Verohallintos veiledning om selvstendig næringsdrivendes reisekostnader, VH/721/00.01.00/2025, gjør «hovedsakelig» til et tall. § 7:
"Jos kaikista verovuonna ajetuista kilometreistä yli puolet on elinkeinotoimintaan tai maatalouteen liittyvää ajoa, auto kuuluu elinkeinotoiminnan tai maatalouden tulolähteeseen."
Speilregelen for en privat bil står i § 5.3. Bilen regnes som privat når kjøringen utenom virksomheten er minst halvparten av totalen: "mikäli auton muut kuin elinkeinotoimintaan liittyvät ajot ovat vähintään 50 % auton kokonaisajosta". Verohallintos side for næringsdrivende sier det samme med enkle ord: næringskjøretøy er de som er "hankittu elinkeinotoiminnan käyttöön ja yli 50% ajokilometreistä on elinkeinotoiminnan ajoja".
Nøyaktig halvparten yrkeskjøring er fortsatt en privat bil. Først mer enn halvparten flytter den til virksomheten.
Ett dårlig år flytter ikke bilen
50 %-testen leses per skatteår når den avgjør lisävähennys. Om bilen hører til virksomhetens nettoformue, vurderes over et lengre tidsrom. VH/721 § 7 igjen:
"Sen sijaan, kun arvioidaan auton kuulumista elinkeinotoiminnan tai maatalouden nettovarallisuuteen, huomioidaan useamman kuin yhden verovuoden olosuhteet. Jos auto on hankittu elinkeinotoiminnan tai maatalouden käyttöön, tilapäinen liike- tai maatalouskäytön aleneminen jonakin vuonna alle puoleen, ei merkitse auton siirtymistä pois elinkeino- tai maataloustulolähteen nettovarallisuudesta."
En bil kjøpt til virksomheten forblir altså en næringseiendel gjennom ett stille år. Samme avsnitt har speilsetningen for en privat bil som er over halvparten yrkeskjøring ett år. Uansett trenger du yrkesandelen for hvert år, og den får du bare fra dokumentasjon for hele året.
Over 50 %: en næringsbil, og privatandelen kommer tilbake
En næringsbils kostnader føres i regnskapet: drivstoff, de andre driftskostnadene og avskrivningen. Privat kjøring med den er ikke fradragsberettiget. VH/721 § 7:
"Kun yksityinen liikkeen- tai ammatinharjoittaja käyttää elinkeinotulolähteeseen kuuluvaa autoa yksityisajoihin, yksityisajojen osuus auton kuluista ei ole elinkeinotulosta vähennyskelpoista menoa. … Yksityisajoja vastaava osuus kirjanpitoon sisältyvistä autokuluista lisätään elinkeinotoiminnan tuottoihin veroilmoituksella."
Rettsgrunnlaget er EVL 51 b §, regelen om å ta eiendeler eller ytelser fra virksomheten til privat husholdning. Samme § 7 gir formelen, fra KHO 1987-B-515:
"Yksityisajojen osuus lasketaan jakamalla autokulujen kokonaismäärä ja auton vuotuinen poisto ajokilometrien yhteismäärällä ja saatu luku kerrotaan ajopäiväkirjan mukaisella yksityisajojen kilometrimäärällä"
Med ord: (bilkostnader + årets avskrivning) ÷ samlede kilometer × private kilometer etter kjøreboken. Og kan den private kjøringen ikke vises pålitelig, "joudutaan yksityisajojen osuus arvioimaan" — da blir den anslått.
Ingen autoetu til deg selv
En arbeidstakers private bruk av en firmabil beskattes som autoetu. En toiminimi har ingen arbeidsgiver som kan gi en slik fordel. Verohallintos veiledning om naturalytelser (VH/6801/00.01.00/2025 § 1.3) sier det rett ut: "Yksityinen elinkeinonharjoittaja (toiminimiyrittäjä ja maa- ja metsätaloudenharjoittaja) ei voi nostaa yrityksestään palkkaa eikä ottaa luontoisetuja."
Veiledningen om privatuttak (Tulolähdesiirrot, yksityiskäyttöönotot ja yksityissijoitukset, § 3.2.4) legger til: "Elinkeinonharjoittaja ei voi maksaa auton tai asunnon yksityiskäytöstä itselleen vuokraa eikä antaa itselleen myöskään asunto- tai autoetua." Tilbakeføringen er den eneste veien. Står bilen i stedet i ditt eget osakeyhtiö, gjelder andre regler; se bil i ditt eget osakeyhtiö.
Verohallintos eget eksempel
Esimerkki 13 i samme veiledning: 30 000 km kjørt i alt, 10 000 av dem private. Bilkostnader 3 000 € og avskrivning 5 000 €, til sammen 8 000 €.
- 8 000 € ÷ 30 000 km = 0,267 €/km, som veiledningen runder av til 0,27 €/km
- 10 000 km × 0,27 € = 2 700 € lagt til næringsinntekten
Hvor det føres i skattemeldingen
Veiledningen til skjema 5 (oppdatert 17.11.2025) sier hvor. I OmaVero får du tjenesten til å regne ut privatandelen ved å velge "Yksityisajojen kulut on vähennetty kirjanpidossa". På papir: "Erittele ajot ja laske kulut veroilmoituksen osassa 6", og før så resultatet over til del 2.1, "Tuloutus yksityiskäytöstä - auton yksityiskäyttö".
Det første året kan svi
Avskrivningen begynner det året bilen tas i bruk, og det gis et helt års avskrivning selv om det var i desember. VH/721 § 7: "Vaikka auto olisi otettu käyttöön aivan loppuvuodesta, myönnetään poisto silti täysimääräisenä." Tilbakeføringen fordeler hele den avskrivningen på de få kilometerne som er kjørt siden, så hver private kilometer bærer en stor andel: "Yksityiskäytön tuloutus saattaa tällöin muodostua hyvinkin suureksi ajettua ajokilometriä kohti".
50 % eller mindre: en privat bil og kilometerfradraget
Under grensen blir bilen i dine private eiendeler. Du kan bokføre de faktiske kostnadene til yrkesturene, drivstoff medregnet. Lisävähennys fyller dem så opp til et maksimum per kilometer: 0,55 €/km for en tilikausi som slutter i 2026, 0,59 for en som slutter i 2025. Maksimum er satsen for kalenderåret tilikausi slutter i (VH/721 § 3.3.5).
Beløpet er en differanse. VH/721 § 3.3.2: "lisävähennyksen määrä on verovapaan päivärahan ja verovapaan kilometrikorvauksen enimmäismäärän ja todellisten elinkeinotoiminnan kirjanpitoon kirjattujen kulujen erotus." Veiledningens Esimerkki 17 (§ 5.5.2) regner det gjennom for en bil:
- 389 yrkeskilometer × 0,59 € = 229,51 €, maksimum for 2025
- 45 € i drivstoff til de turene var allerede bokført
- lisävähennys: 229,51 € − 45 € = 184,51 €
Bokfører du ingenting, er lisävähennys hele maksimumet: 229,51 € i Esimerkki 19 (§ 5.5.3). Det samlede fradraget blir det samme uansett.
Lisävähennys kreves på skjema 5, del 10, og bokføres aldri: "Lisävähennystä ei siis kirjata kirjanpitoon. Kirjanpitoon kirjataan vain todelliset kulut." (§ 3.4). Del 10 spør etter samlede og yrkesmessige kilometer, maksimum per km, samlet maksimum, bilkostnader som allerede er bokført, og lisävähennys.
Eierskapsvilkårene, feltlisten og eksempelet i § 4.6 med et nedskåret krav står i egen bil i jobben i Finland. De gjentas ikke her.
Pendlingen er privat i begge tilfeller
Kjøring mellom hjemmet og det faste forretningsstedet er ikke yrkeskjøring. VH/721 § 2.1: "Elinkeinonharjoittajan asunnon ja työpaikan eli pysyvän toimipaikan väliset matkat ovat elinkeinonharjoittajan yksityistalouden matkoja."
Det har tre følger:
- Pendlingen teller som private kilometer i 50 %-testen.
- I en næringsbil teller den som privat i tilbakeføringsformelen. § 7: "Asunnon ja työpaikan väliset matkat ovat edellä tarkoitettua yksityisajoa."
- Er pendlingskostnader fratrukket i regnskapet, "ne on lisättävä elinkeinotoiminnan … tuloon" på skjema 5.
Pendlingen har sitt eget fradrag etter TVL 93 § i den forhåndsutfylte personlige skattemeldingen. Det er begrenset til 7 000 € og gjelder bare over de første 900 €.
Én bil, to utfall: en illustrasjon
Tallene nedenfor er oppdiktet for å vise regnestykket. De er ikke fra Verohallinto.
Bil A, næringsbil. 25 000 km i skatteåret: 17 000 yrkeskjøring, 8 000 privat, pendling medregnet.
- Yrkesandel: 17 000 ÷ 25 000 = 68 %, altså mer enn halvparten. Det er en næringsbil.
- Bokført: driftskostnader inkl. drivstoff 4 000 € + avskrivning 3 500 € = 7 500 €
- Per kilometer: 7 500 € ÷ 25 000 km = 0,30 €/km
- Tilbakeført: 8 000 km × 0,30 € = 2 400 €
Bil B, privat bil. 20 000 km i en tilikausi som slutter i 2026: 8 000 yrkeskjøring, 12 000 privat.
- Yrkesandel: 8 000 ÷ 20 000 = 40 %, så den forblir privat.
- Samlet maksimum for skjema 5, del 10: 8 000 km × 0,55 € = 4 400 €
- Bokført drivstoff til yrkesturene: 1 000 €
- lisävähennys: 4 400 € − 1 000 € = 3 400 €, altså 4 400 € i alt
Begge regnestykkene starter fra de samme to tallene: yrkeskilometerne og totalen. Med et hull i den private kjøringen blir tilbakeføringen for bil A et anslag. Totalen for bil B kan ikke vises i det hele tatt.
Er kjørebok obligatorisk for en toiminimi?
For lisävähennys: ja, i realiteten. Den "edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä". VH/721 § 5.4 lister feltene for hver yrkestur (se egen bil i jobben i Finland) og legger til: "Ajopäiväkirjasta on lisäksi käytävä ilmi autolla verovuonna ajettu kokonaiskilometrimäärä."
Den totalen er ikke valgfri. VH/721 § 6.3:
"Jos autolla verovuonna ajettujen kilometrien kokonaismäärää ei selvitetä, auton kuulumista yksityisvaroihin ei pystytä todentamaan. Tällöin ei ole myöskään mahdollisuutta myöntää lisävähennystä"
Det som gjenstår, er de faktiske kostnadene, og uten dem satsen for matkakuluvähennys. For skatteåret 2025 er den 0,27 €/km (vedtak 974/2025 § 1: "auto 0,27 euroa kilometriltä"); satsen for 2026 er ennå ikke publisert. Verohallintos Esimerkki 23: 3 079 yrkeskilometer × 0,27 € = 831,33 €. Med 2025-satsen på 0,59 ville de samme kilometerne ha gitt inntil 3 079 × 0,59 = 1 816,61 €.
For en næringsbil bygger tilbakeføringsformelen på "ajopäiväkirjan mukaisella yksityisajojen kilometrimäärällä". § 7 godtar også satsen på 0,27 for en bil som hovedsakelig brukes i næring og der kostnadene ikke er bokført: "Myös tällöin edellytyksenä on, että ajojen määrä on selvitetty ja että kustannuksia on syntynyt." Verohallintos side for næringsdrivende sier det rett ut: "Säilytä autokulujen kuitit ja pidä ajopäiväkirjaa heti toiminnan alusta alkaen."
Ta vare på loggen og kvitteringene i seks år fra utgangen av kalenderåret tilikausi slutter i (kirjanpitolaki 2:10 §, 2 momentti). Fire måter å føre kjørebok på sammenligner alternativene.
ALV er et eget spørsmål. AVL 114 § begrenser fradrag for inngående merverdiavgift på personbiler og bruken av dem, med unntak; denne siden dekker det ikke.
Før du leverer
- Du kjenner bilens samlede kilometer for skatteåret, privat og pendling medregnet.
- Du vet om yrkeskjøringen var mer enn halvparten av den totalen.
- Næringsbil: privatandelen av de bokførte kostnadene og avskrivningen er tilbakeført, via OmaVero eller del 6 og del 2.1.
- Privat bil: bokførte kostnader for yrkesturene blir i regnskapet. Lisävähennys fyller dem opp på skjema 5, del 10, med satsen for året tilikausi slutter i.
- Pendlingskostnader som er bokført i regnskapet, er tilbakeført.
- Hver yrkestur har tidspunkter, steder, distanse og formål.
Hvordan DriveHub gjør dette enklere
Begge sporene trenger de samme to tallene for skatteåret: yrkeskilometerne og totalen. Med posisjonstilgang satt til Alltid registrerer DriveHub hver kjøring i bakgrunnen — og går den noen gang glipp av en, sier den fra. Du merker hver kjøring som Jobb eller Privat. En tur som ikke er sortert ennå, venter under Må sjekkes.
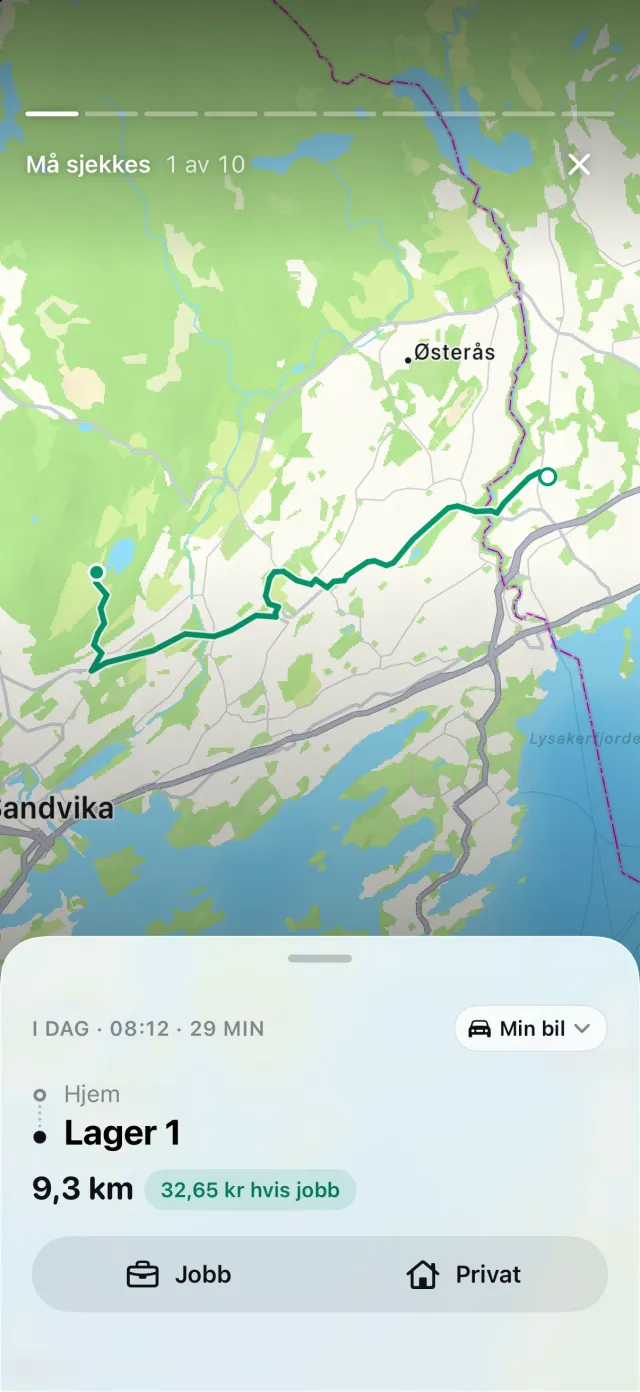
Har iPhonen logget kjøring uten en tilsvarende tur, viser DriveHub kjøringer den kan ha gått glipp av, og Gjenopprett bygger opp ruten igjen. Rapporter viser jobb- og privatkilometer og jobbandelen for en måned, et kvartal eller et år, og kan avgrenses til én bil.
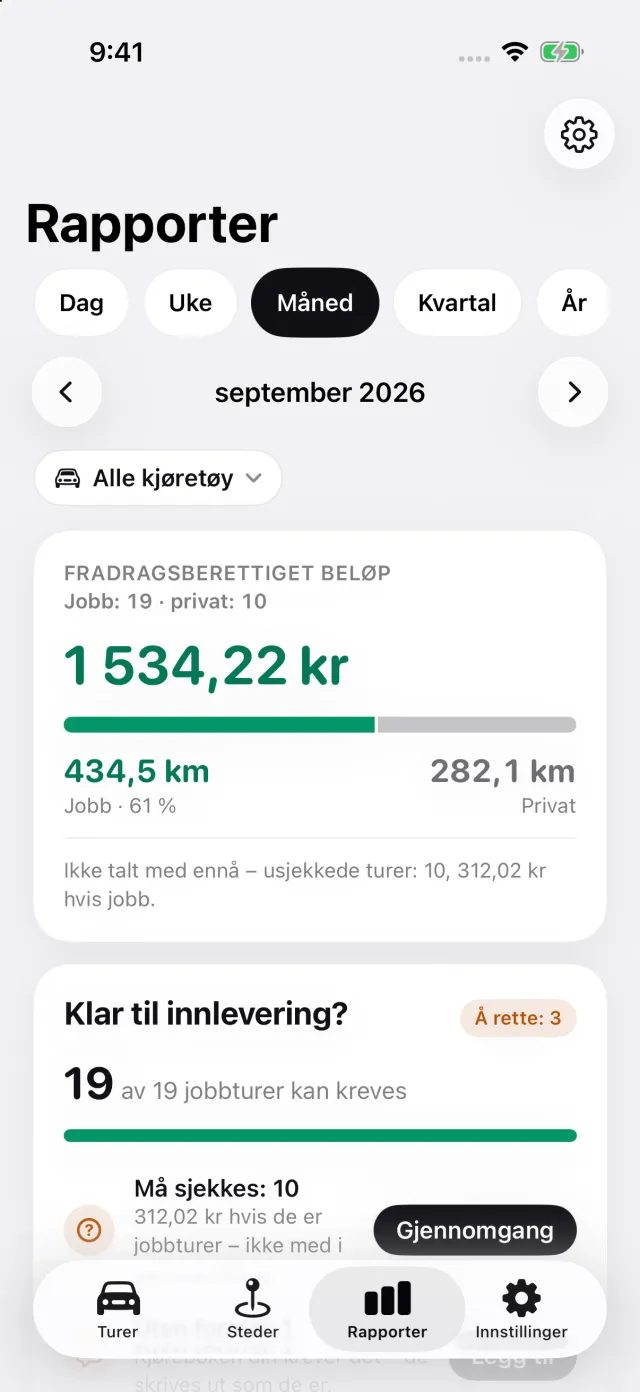
Under Innstillinger → Sats og enheter kan en finsk toiminimi oppgi når regnskapsåret begynner. Rapportens skatteår følger da din tilikausi. Blokken Distanse, skatteår viser totalen kjørt mellom kilometerstandene du legger inn i hver ende av det året, og sier fra når en av dem mangler. På en rapport for én bil advarer rapporten, når mer enn halvparten av den registrerte distansen er jobb, om at bilen i Finland kan høre til virksomheten. En toiminimis rapport oppgir at lisävähennys føres på skjema 5 og ikke bokføres.
Hvor DriveHub stopper: den bokfører ikke drivstoff eller bilkostnader, regner ikke ut tilbakeføringen for privat bruk og fyller ikke ut skjema 5. Den avgjør heller ikke om bilen din er en næringseiendel. Det vurderes over mer enn ett år, sammen med regnskapsføreren din.
DriveHub finnes i App Store for iPhone. De finske reglene og satsene står på Finland-siden. Å sette opp automatisk registrering tar noen minutter, én gang.
Denne siden gjengir hva Verohallintos veiledning og lovgivningen sier, og siterer dem slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør regnskapsføreren din, og ta med loggen.
Hele regelen med kildene den bygger på: Finland: krav til kjøreboken.