 DriveHub
Průvodce zemí · Finsko · 9 min
Odpočet auta u toiminimi: zaúčtovat náklady, nebo až 0,55 €/km
Podnikáte jako toiminimi a k podnikání jezdíte vlastním autem. Jaký odpočet za auto dostanete, si nevybíráte: Verohallinto ho vyčte z vašich kilometrů a každá odpověď žádá jinou evidenci.

Stručná odpověď
- Kdo rozhoduje? Vaše kilometry, ne vy. Připadá-li na podnikání víc než polovina kilometrů auta za daňový rok, žádný odpočet za kilometry ten rok není (VH/721 § 7). Zda je auto obchodním majetkem, se posuzuje za víc než jeden rok.
- Přes 50 % služebních: jde obvykle o podnikatelské auto. Jeho skutečné náklady včetně paliva patří do účetnictví. Podíl těchto nákladů připadající na soukromé kilometry se pak v přiznání přičte k příjmům z podnikání.
- 50 % nebo méně: jde o soukromé auto. Náklady svých služebních jízd včetně paliva můžete zaúčtovat a pak na formuláři 5 uplatnit lisävähennys, který je doplní až na 0,55 €/km (tilikausi končící v roce 2026). Samotný lisävähennys se nikdy neúčtuje.
- Dojíždění do práce je v obou případech soukromá jízda.
- Autoetu si dát nemůžete. Toiminimi si nemůže vyplácet mzdu ani benefity, takže soukromý podíl se řeší přičtením.
- Musíte vést knihu jízd? Obě cesty stojí na celkových kilometrech za rok, soukromé včetně. Bez tohoto součtu není lisävähennys a bez knihy jízd se soukromý podíl odhaduje.
Proč rozhodují kilometry, ne vy
Pravidlo začíná v zákoně o dani z příjmů z podnikání. EVL 53 § 2 mom řadí majetek jiný než nemovitost do podnikatelského zdroje příjmů, je-li to majetek, "jota käytetään yksinomaan tai pääasiallisesti elinkeinotoiminnassa" – používaný výhradně nebo převážně v podnikání.
Pokyny Verohallinto k cestovním výdajům OSVČ, VH/721/00.01.00/2025, převádějí „převážně“ na číslo. § 7:
"Jos kaikista verovuonna ajetuista kilometreistä yli puolet on elinkeinotoimintaan tai maatalouteen liittyvää ajoa, auto kuuluu elinkeinotoiminnan tai maatalouden tulolähteeseen."
Zrcadlové pravidlo pro soukromé auto je v § 5.3. Auto se počítá jako soukromé, když nepodnikatelské jízdy tvoří nejméně polovinu celku: "mikäli auton muut kuin elinkeinotoimintaan liittyvät ajot ovat vähintään 50 % auton kokonaisajosta". Stránka Verohallinto pro podnikatele říká totéž prostými slovy: podnikatelská vozidla jsou ta "hankittu elinkeinotoiminnan käyttöön ja yli 50% ajokilometreistä on elinkeinotoiminnan ajoja".
Přesně polovina služebních jízd je pořád soukromé auto. Do podnikání ho přesune teprve víc než polovina.
Jeden slabý rok auto nepřesune
Test 50 % se čte po daňových rocích, když rozhoduje o lisävähennys. Zda auto patří do čistého podnikatelského majetku, se posuzuje za delší úsek. Opět VH/721 § 7:
"Sen sijaan, kun arvioidaan auton kuulumista elinkeinotoiminnan tai maatalouden nettovarallisuuteen, huomioidaan useamman kuin yhden verovuoden olosuhteet. Jos auto on hankittu elinkeinotoiminnan tai maatalouden käyttöön, tilapäinen liike- tai maatalouskäytön aleneminen jonakin vuonna alle puoleen, ei merkitse auton siirtymistä pois elinkeino- tai maataloustulolähteen nettovarallisuudesta."
Auto koupené pro podnikání tedy zůstane obchodním majetkem i přes jeden klidný rok. Týž odstavec má zrcadlovou větu pro soukromé auto, které je jeden rok z více než poloviny služební. V obou případech potřebujete služební podíl za každý rok, a ten vám dá jen evidence za celý rok.
Přes 50 %: podnikatelské auto a soukromý podíl se vrací
Náklady podnikatelského auta se účtují: palivo, ostatní provozní náklady a odpisy. Soukromé jízdy v něm odečitatelné nejsou. VH/721 § 7:
"Kun yksityinen liikkeen- tai ammatinharjoittaja käyttää elinkeinotulolähteeseen kuuluvaa autoa yksityisajoihin, yksityisajojen osuus auton kuluista ei ole elinkeinotulosta vähennyskelpoista menoa. … Yksityisajoja vastaava osuus kirjanpitoon sisältyvistä autokuluista lisätään elinkeinotoiminnan tuottoihin veroilmoituksella."
Právním základem je EVL 51 b §, pravidlo o převzetí podnikatelského majetku nebo plnění do soukromé domácnosti. Tentýž § 7 uvádí vzorec, podle KHO 1987-B-515:
"Yksityisajojen osuus lasketaan jakamalla autokulujen kokonaismäärä ja auton vuotuinen poisto ajokilometrien yhteismäärällä ja saatu luku kerrotaan ajopäiväkirjan mukaisella yksityisajojen kilometrimäärällä"
Slovy: (náklady na auto + roční odpis) ÷ celkové kilometry × soukromé kilometry podle knihy jízd. A nelze-li soukromé jízdy spolehlivě doložit, "joudutaan yksityisajojen osuus arvioimaan" – odhadnou se.
Žádný autoetu sobě samému
Soukromé užívání služebního auta zaměstnancem se daní jako autoetu. Toiminimi nemá zaměstnavatele, který by ho mohl poskytnout. Pokyny Verohallinto k benefitům (VH/6801/00.01.00/2025 § 1.3) to říkají přímo: "Yksityinen elinkeinonharjoittaja (toiminimiyrittäjä ja maa- ja metsätaloudenharjoittaja) ei voi nostaa yrityksestään palkkaa eikä ottaa luontoisetuja."
Pokyny k soukromým odběrům (Tulolähdesiirrot, yksityiskäyttöönotot ja yksityissijoitukset, § 3.2.4) dodávají: "Elinkeinonharjoittaja ei voi maksaa auton tai asunnon yksityiskäytöstä itselleen vuokraa eikä antaa itselleen myöskään asunto- tai autoetua." Přičtení je jediná cesta. Je-li vaše auto místo toho ve vlastní osakeyhtiö, platí jiná pravidla; viz služební auto ve vlastní osakeyhtiö.
Vlastní příklad Verohallinto
Esimerkki 13 v týchž pokynech: celkem ujeto 30 000 km, z toho 10 000 soukromě. Náklady na auto 3 000 € a odpis 5 000 €, dohromady 8 000 €.
- 8 000 € ÷ 30 000 km = 0,267 €/km, které pokyny zaokrouhlují na 0,27 €/km
- 10 000 km × 0,27 € = 2 700 € přičteno k příjmům z podnikání
Kam to v přiznání patří
Návod k formuláři 5 (aktualizovaný 17.11.2025) to říká. V OmaVero zvolíte "Yksityisajojen kulut on vähennetty kirjanpidossa" a služba soukromý podíl spočítá sama. Na papíře "Erittele ajot ja laske kulut veroilmoituksen osassa 6" a výsledek přenesete do části 2.1, "Tuloutus yksityiskäytöstä - auton yksityiskäyttö".
První rok může bolet
Odpisy začínají v roce, kdy bylo auto uvedeno do užívání, a přiznává se celoroční odpis, i kdyby to bylo v prosinci. VH/721 § 7: "Vaikka auto olisi otettu käyttöön aivan loppuvuodesta, myönnetään poisto silti täysimääräisenä." Přičtení rozloží celý tento odpis na těch pár kilometrů ujetých od té doby, takže na každý soukromý kilometr připadne velký podíl: "Yksityiskäytön tuloutus saattaa tällöin muodostua hyvinkin suureksi ajettua ajokilometriä kohti".
50 % nebo méně: soukromé auto a odpočet za kilometry
Pod hranicí zůstává auto ve vašem soukromém majetku. Skutečné náklady svých služebních jízd včetně paliva můžete zaúčtovat. Lisävähennys je pak doplní až do maxima za kilometr: 0,55 €/km pro tilikausi končící v roce 2026, 0,59 pro tilikausi končící v roce 2025. Maximem je sazba kalendářního roku, v němž tilikausi končí (VH/721 § 3.3.5).
Částka je rozdíl. VH/721 § 3.3.2: "lisävähennyksen määrä on verovapaan päivärahan ja verovapaan kilometrikorvauksen enimmäismäärän ja todellisten elinkeinotoiminnan kirjanpitoon kirjattujen kulujen erotus." Esimerkki 17 z pokynů (§ 5.5.2) to propočítává pro auto:
- 389 služebních km × 0,59 € = 229,51 €, maximum pro rok 2025
- 45 € za palivo na tyto jízdy už bylo zaúčtováno
- lisävähennys: 229,51 € − 45 € = 184,51 €
Nezaúčtujete-li nic, je lisävähennys celé maximum: 229,51 € v Esimerkki 19 (§ 5.5.3). Celkový odpočet je v obou případech stejný.
Lisävähennys se uplatňuje na formuláři 5, část 10, a nikdy se neúčtuje: "Lisävähennystä ei siis kirjata kirjanpitoon. Kirjanpitoon kirjataan vain todelliset kulut." (§ 3.4). Část 10 se ptá na celkové a služební kilometry, maximum za kilometr, celkové maximum, už zaúčtované náklady na auto a lisävähennys.
Podmínky vlastnictví, seznam údajů a příklad zkráceného nároku z § 4.6 najdete v článku vlastní auto k práci ve Finsku. Tady se neopakují.
Dojíždění je v obou případech soukromé
Jízda mezi domovem a vaším stálým místem podnikání není služební jízda. VH/721 § 2.1: "Elinkeinonharjoittajan asunnon ja työpaikan eli pysyvän toimipaikan väliset matkat ovat elinkeinonharjoittajan yksityistalouden matkoja."
Má to tři důsledky:
- Dojíždění se v testu 50 % počítá do soukromých kilometrů.
- U podnikatelského auta se ve vzorci pro přičtení počítá jako soukromé. § 7: "Asunnon ja työpaikan väliset matkat ovat edellä tarkoitettua yksityisajoa."
- Byly-li náklady na dojíždění odečteny v účetnictví, "ne on lisättävä elinkeinotoiminnan … tuloon" na formuláři 5.
Dojíždění má vlastní odpočet podle TVL 93 § ve vašem předvyplněném osobním přiznání. Je omezen na 7 000 € a uplatní se jen nad prvních 900 €.
Jedno auto, dva výsledky: ilustrace
Čísla níže jsou vymyšlená, aby ukázala aritmetiku. Nepocházejí od Verohallinto.
Auto A, podnikatelské auto. 25 000 km za daňový rok: 17 000 služebních, 8 000 soukromých, dojíždění včetně.
- Služební podíl: 17 000 ÷ 25 000 = 68 %, tedy víc než polovina. Je to podnikatelské auto.
- Zaúčtováno: provozní náklady vč. paliva 4 000 € + odpis 3 500 € = 7 500 €
- Na kilometr: 7 500 € ÷ 25 000 km = 0,30 €/km
- Přičteno: 8 000 km × 0,30 € = 2 400 €
Auto B, soukromé auto. 20 000 km v tilikausi končícím v roce 2026: 8 000 služebních, 12 000 soukromých.
- Služební podíl: 8 000 ÷ 20 000 = 40 %, takže zůstává soukromé.
- Celkové maximum pro formulář 5, část 10: 8 000 km × 0,55 € = 4 400 €
- Zaúčtované palivo na služební jízdy: 1 000 €
- lisävähennys: 4 400 € − 1 000 € = 3 400 €, celkem tedy 4 400 €
Oba výpočty vycházejí ze stejných dvou čísel: služebních kilometrů a celku. S mezerou v soukromých jízdách se přičtení u auta A stane odhadem. Celek u auta B nepůjde doložit vůbec.
Je kniha jízd pro toiminimi povinná?
Pro lisävähennys v podstatě ano. "edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä". VH/721 § 5.4 uvádí údaje ke každé služební jízdě (viz vlastní auto k práci ve Finsku) a dodává: "Ajopäiväkirjasta on lisäksi käytävä ilmi autolla verovuonna ajettu kokonaiskilometrimäärä."
Tento součet není volitelný. VH/721 § 6.3:
"Jos autolla verovuonna ajettujen kilometrien kokonaismäärää ei selvitetä, auton kuulumista yksityisvaroihin ei pystytä todentamaan. Tällöin ei ole myöskään mahdollisuutta myöntää lisävähennystä"
Zbývají skutečné náklady, a nejsou-li ani ty, sazba matkakuluvähennys. Pro daňový rok 2025 je to 0,27 €/km (rozhodnutí 974/2025 § 1: "auto 0,27 euroa kilometriltä"); sazba pro rok 2026 ještě zveřejněna není. Esimerkki 23 od Verohallinto: 3 079 služebních km × 0,27 € = 831,33 €. Při sazbě 0,59 za rok 2025 by tytéž kilometry umožnily až 3 079 × 0,59 = 1 816,61 €.
U podnikatelského auta je vzorec pro přičtení postaven na "ajopäiväkirjan mukaisella yksityisajojen kilometrimäärällä". § 7 přijímá sazbu 0,27 i pro převážně podnikatelské auto, jehož náklady nebyly zaúčtovány: "Myös tällöin edellytyksenä on, että ajojen määrä on selvitetty ja että kustannuksia on syntynyt." Stránka Verohallinto pro podnikatele to říká na rovinu: "Säilytä autokulujen kuitit ja pidä ajopäiväkirjaa heti toiminnan alusta alkaen."
Knihu jízd a doklady uchovávejte šest let od konce kalendářního roku, v němž tilikausi končí (kirjanpitolaki 2:10 §, 2 momentti). Možnosti srovnává článek čtyři způsoby, jak vést knihu jízd.
ALV je samostatná otázka. AVL 114 § omezuje odpočet DPH na vstupu u osobních aut a jejich užívání, s výjimkami; tato stránka ho neřeší.
Než podáte přiznání
- Znáte celkové kilometry auta za daňový rok, soukromé a dojíždění včetně.
- Víte, zda služební jízdy tvořily víc než polovinu tohoto celku.
- Podnikatelské auto: soukromý podíl zaúčtovaných nákladů a odpisů je přičten, přes OmaVero nebo v části 6 a části 2.1.
- Soukromé auto: zaúčtované náklady služebních jízd zůstávají v účetnictví. Lisävähennys je doplní na formuláři 5, část 10, sazbou roku, v němž končí vaše tilikausi.
- Náklady na dojíždění zaúčtované v účetnictví jsou přičteny.
- Každá služební jízda má své časy, místa, vzdálenost a účel.
Jak to DriveHub usnadňuje
Obě cesty potřebují za daňový rok stejná dvě čísla: služební kilometry a celek. Když je přístup k poloze nastaven na Vždy, DriveHub na pozadí zaznamená každou jízdu – a pokud mu některá přece jen unikne, řekne vám to. Každou jízdu označíte jako Služebně, nebo Soukromě. Jízda, která ještě není roztříděná, čeká v Ke kontrole.
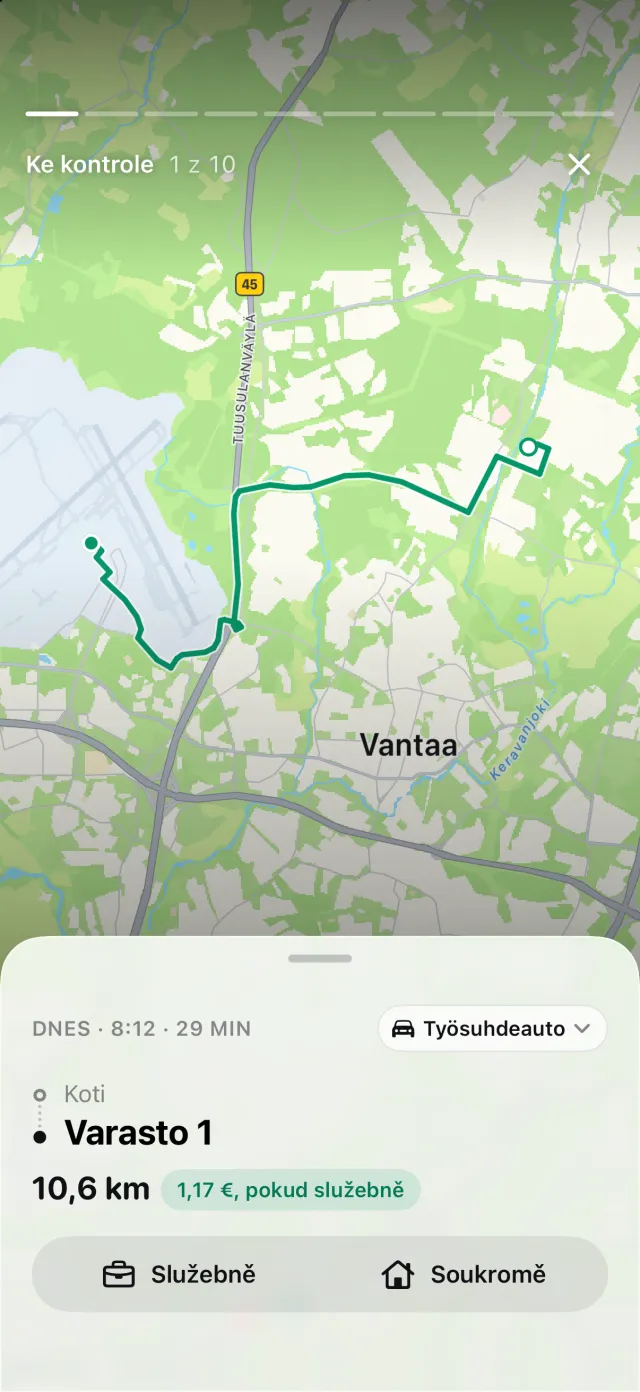
Pokud váš iPhone zaznamenal jízdu autem, ke které neexistuje žádná jízda, ukáže DriveHub jízdy, které mohly uniknout, a Obnovit trasu zrekonstruuje. Přehledy ukazují služební a soukromé kilometry a služební podíl za měsíc, čtvrtletí nebo rok a dají se zúžit na jedno auto.
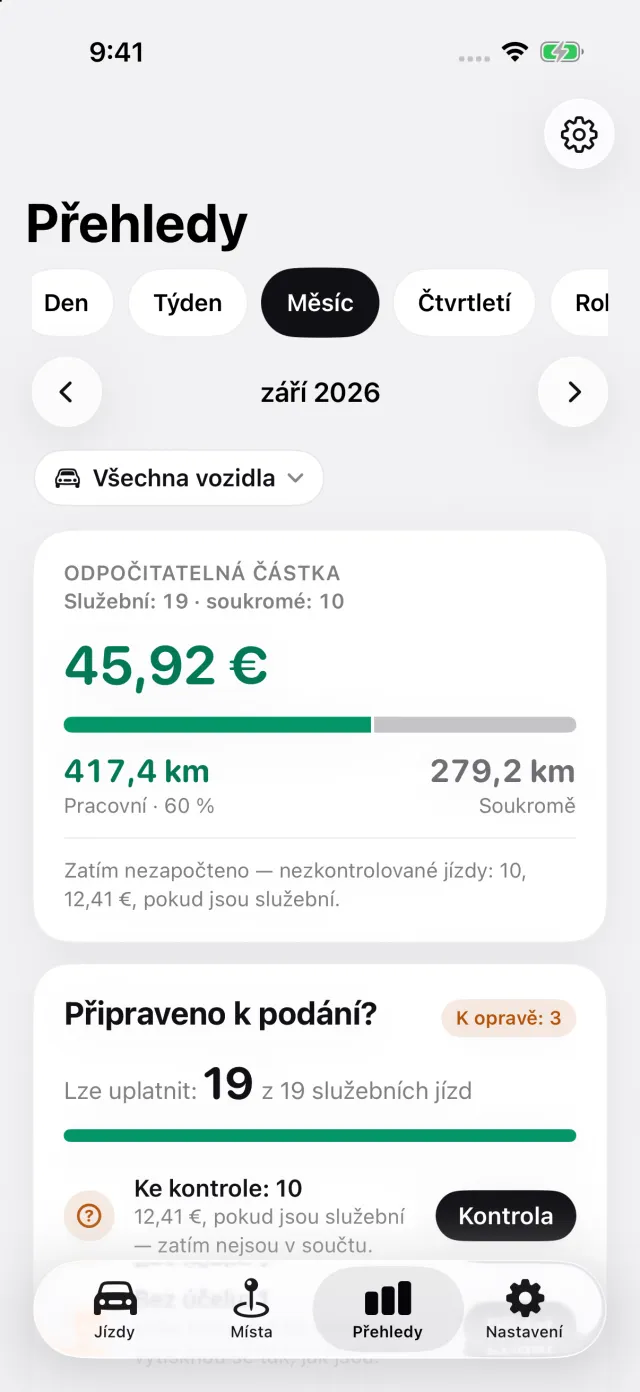
V Nastavení → Sazba a jednotky může finský toiminimi uvést, kdy mu začíná účetní období. Daňový rok přehledu se pak řídí vaším tilikausi. Jeho blok Vzdálenost za zdaňovací období ukazuje celkovou vzdálenost mezi stavy tachometru, které zadáte na začátku a na konci tohoto roku, a upozorní, když některý chybí. U přehledu za jedno auto, když je víc než polovina jeho zaznamenané vzdálenosti služební, přehled varuje, že ve Finsku může auto patřit do podnikání. Přehled toiminimi uvádí, že lisävähennys patří na formulář 5 a neúčtuje se.
Kde DriveHub končí: neúčtuje palivo ani náklady na auto, nepočítá přičtení za soukromé užívání a nevyplňuje formulář 5. Nerozhoduje ani o tom, zda je vaše auto obchodním majetkem. To se posuzuje za víc než jeden rok, s vaším účetním.
DriveHub je v App Storu pro iPhone. Finská pravidla a sazby jsou na stránce o Finsku. Nastavení automatického záznamu zabere pár minut, jednou.
Tato stránka uvádí, co říkají pokyny Verohallinto a zákony, a cituje je, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se svého účetního – a vezměte s sebou knihu jízd.
Úplné pravidlo i s předpisy, ze kterých vychází: Finsko: požadavky na knihu jízd.