 DriveHub
Guide pays · Finlande · 9 min
Voiture d'un toiminimi : comptabiliser les frais ou déduire jusqu'à 0,55 €/km
Vous exercez en toiminimi et utilisez votre propre voiture pour l'activité. La déduction à laquelle vous avez droit ne se choisit pas : Verohallinto la lit dans vos kilomètres, et chaque réponse demande un relevé différent.

La réponse courte
- Qui décide ? Vos kilomètres, pas vous. Si plus de la moitié des kilomètres de la voiture sur l'année d'imposition sont professionnels, il n'y a pas de déduction kilométrique cette année-là (VH/721 § 7). L'appartenance de la voiture au patrimoine professionnel s'apprécie sur plus d'une année.
- Plus de 50 % professionnels : c'est en principe une voiture professionnelle. Ses frais réels, carburant compris, passent en comptabilité. La part de ces frais correspondant aux kilomètres privés est ensuite réintégrée au résultat de l'activité sur la déclaration.
- 50 % ou moins : c'est une voiture privée. Vous pouvez comptabiliser les frais de vos trajets professionnels, carburant compris, puis demander le lisävähennys sur le formulaire 5 pour les compléter jusqu'à 0,55 €/km (tilikausi se clôturant en 2026). Le lisävähennys lui-même n'est jamais comptabilisé.
- Votre domicile-travail est une conduite privée dans les deux cas.
- Vous ne pouvez pas vous accorder d'autoetu. Un toiminimi ne peut se verser ni salaire ni avantages en nature : la part privée passe donc par la réintégration.
- Faut-il tenir un relevé ? Les deux voies reposent sur le total kilométrique de l'année, kilomètres privés compris. Sans ce total, pas de lisävähennys ; sans relevé, la part privée est estimée.
Pourquoi ce sont les kilomètres qui décident, pas vous
La règle part de la loi sur l'imposition des revenus d'activité. L'EVL 53 § 2 mom rattache à la source de revenus professionnels un bien autre qu'un immeuble lorsqu'il est "jota käytetään yksinomaan tai pääasiallisesti elinkeinotoiminnassa" — utilisé exclusivement ou principalement dans l'activité.
Les consignes de Verohallinto sur les frais de déplacement des indépendants, VH/721/00.01.00/2025, traduisent « principalement » en chiffre. § 7 :
"Jos kaikista verovuonna ajetuista kilometreistä yli puolet on elinkeinotoimintaan tai maatalouteen liittyvää ajoa, auto kuuluu elinkeinotoiminnan tai maatalouden tulolähteeseen."
La règle symétrique pour une voiture privée figure au § 5.3. La voiture est privée lorsque la conduite non professionnelle représente au moins la moitié du total : "mikäli auton muut kuin elinkeinotoimintaan liittyvät ajot ovat vähintään 50 % auton kokonaisajosta". La page entrepreneurs de Verohallinto le dit en termes simples : les véhicules professionnels sont ceux "hankittu elinkeinotoiminnan käyttöön ja yli 50% ajokilometreistä on elinkeinotoiminnan ajoja".
Exactement la moitié en professionnel, c'est encore une voiture privée. Seul plus de la moitié la fait passer à l'activité.
Une mauvaise année ne déplace pas la voiture
Le test des 50 % se lit année d'imposition par année d'imposition lorsqu'il décide du lisävähennys. L'appartenance de la voiture à l'actif net de l'activité s'apprécie sur une période plus longue. VH/721 § 7, encore :
"Sen sijaan, kun arvioidaan auton kuulumista elinkeinotoiminnan tai maatalouden nettovarallisuuteen, huomioidaan useamman kuin yhden verovuoden olosuhteet. Jos auto on hankittu elinkeinotoiminnan tai maatalouden käyttöön, tilapäinen liike- tai maatalouskäytön aleneminen jonakin vuonna alle puoleen, ei merkitse auton siirtymistä pois elinkeino- tai maataloustulolähteen nettovarallisuudesta."
Une voiture achetée pour l'activité reste donc un bien professionnel pendant une année calme. Le même paragraphe contient la phrase symétrique pour une voiture privée qui dépasse la moitié en professionnel une année donnée. Dans les deux cas, il vous faut la part professionnelle de chaque année, que seul un relevé couvrant toute l'année fournit.
Plus de 50 % : une voiture professionnelle, et la part privée revient
Les frais d'une voiture professionnelle passent en comptabilité : carburant, autres frais d'utilisation et amortissement. La conduite privée n'y est pas déductible. VH/721 § 7 :
"Kun yksityinen liikkeen- tai ammatinharjoittaja käyttää elinkeinotulolähteeseen kuuluvaa autoa yksityisajoihin, yksityisajojen osuus auton kuluista ei ole elinkeinotulosta vähennyskelpoista menoa. … Yksityisajoja vastaava osuus kirjanpitoon sisältyvistä autokuluista lisätään elinkeinotoiminnan tuottoihin veroilmoituksella."
La base légale est l'EVL 51 b §, la règle sur les prélèvements de biens ou d'avantages de l'activité pour le foyer privé. Le même § 7 donne la formule, tirée de la décision KHO 1987-B-515 :
"Yksityisajojen osuus lasketaan jakamalla autokulujen kokonaismäärä ja auton vuotuinen poisto ajokilometrien yhteismäärällä ja saatu luku kerrotaan ajopäiväkirjan mukaisella yksityisajojen kilometrimäärällä"
En clair : (frais de la voiture + amortissement de l'année) ÷ kilomètres totaux × kilomètres privés selon le carnet de bord. Et si la conduite privée ne peut pas être établie de façon fiable, "joudutaan yksityisajojen osuus arvioimaan" — elle est estimée.
Pas d'autoetu à vous-même
L'usage privé d'une voiture de fonction par un salarié est imposé comme autoetu. Un toiminimi n'a pas d'employeur pour lui en accorder un. Les consignes de Verohallinto sur les avantages en nature (VH/6801/00.01.00/2025 § 1.3) le disent directement : "Yksityinen elinkeinonharjoittaja (toiminimiyrittäjä ja maa- ja metsätaloudenharjoittaja) ei voi nostaa yrityksestään palkkaa eikä ottaa luontoisetuja."
Les consignes sur les prélèvements privés (Tulolähdesiirrot, yksityiskäyttöönotot ja yksityissijoitukset, § 3.2.4) ajoutent : "Elinkeinonharjoittaja ei voi maksaa auton tai asunnon yksityiskäytöstä itselleen vuokraa eikä antaa itselleen myöskään asunto- tai autoetua." La réintégration est la seule voie. Si votre voiture se trouve plutôt dans votre propre osakeyhtiö, les règles diffèrent ; voir une voiture dans votre propre osakeyhtiö.
L'exemple de Verohallinto
Esimerkki 13 des mêmes consignes : 30 000 km parcourus au total, dont 10 000 privés. Frais de la voiture 3 000 € et amortissement 5 000 €, soit 8 000 € ensemble.
- 8 000 € ÷ 30 000 km = 0,267 €/km, que les consignes arrondissent à 0,27 €/km
- 10 000 km × 0,27 € = 2 700 € réintégrés au résultat de l'activité
Où cela figure sur la déclaration
Le guide du formulaire 5 (mis à jour le 17.11.2025) indique où. Dans OmaVero, choisir "Yksityisajojen kulut on vähennetty kirjanpidossa" fait calculer la part privée par le service. Sur papier, "Erittele ajot ja laske kulut veroilmoituksen osassa 6", puis reportez le résultat en partie 2.1, "Tuloutus yksityiskäytöstä - auton yksityiskäyttö".
La première année peut coûter cher
L'amortissement commence l'année de mise en service de la voiture, et une année entière d'amortissement est accordée même si c'était en décembre. VH/721 § 7 : "Vaikka auto olisi otettu käyttöön aivan loppuvuodesta, myönnetään poisto silti täysimääräisenä." La réintégration répartit tout cet amortissement sur les quelques kilomètres parcourus depuis, si bien que chaque kilomètre privé en porte une grosse part : "Yksityiskäytön tuloutus saattaa tällöin muodostua hyvinkin suureksi ajettua ajokilometriä kohti".
50 % ou moins : une voiture privée et la déduction kilométrique
Sous le seuil, la voiture reste dans votre patrimoine privé. Vous pouvez comptabiliser les frais réels de vos trajets professionnels, carburant compris. Le lisävähennys les complète ensuite jusqu'à un plafond au kilomètre : 0,55 €/km pour un tilikausi qui se clôt en 2026, 0,59 pour un tilikausi clos en 2025. Le plafond est celui de l'année civile au cours de laquelle le tilikausi se clôt (VH/721 § 3.3.5).
Le montant est une différence. VH/721 § 3.3.2 : "lisävähennyksen määrä on verovapaan päivärahan ja verovapaan kilometrikorvauksen enimmäismäärän ja todellisten elinkeinotoiminnan kirjanpitoon kirjattujen kulujen erotus." L'Esimerkki 17 des consignes (§ 5.5.2) déroule le calcul pour une voiture :
- 389 km professionnels × 0,59 € = 229,51 €, le plafond pour 2025
- 45 € de carburant pour ces trajets étaient déjà comptabilisés
- lisävähennys : 229,51 € − 45 € = 184,51 €
Ne comptabilisez rien, et le lisävähennys est le plafond entier : 229,51 € dans l'Esimerkki 19 (§ 5.5.3). Dans les deux cas, la déduction totale est la même.
Le lisävähennys se demande sur le formulaire 5, partie 10, et n'est jamais comptabilisé : "Lisävähennystä ei siis kirjata kirjanpitoon. Kirjanpitoon kirjataan vain todelliset kulut." (§ 3.4). La partie 10 demande les kilomètres totaux et professionnels, le plafond au kilomètre, le plafond total, les frais de voiture déjà comptabilisés et le lisävähennys.
Les conditions de propriété, la liste des rubriques et l'exemple du § 4.6 d'une demande réduite figurent dans utiliser sa propre voiture pour le travail en Finlande. Ils ne sont pas repris ici.
Votre domicile-travail est privé dans les deux cas
Le trajet entre le domicile et le lieu d'activité permanent n'est pas une conduite professionnelle. VH/721 § 2.1 : "Elinkeinonharjoittajan asunnon ja työpaikan eli pysyvän toimipaikan väliset matkat ovat elinkeinonharjoittajan yksityistalouden matkoja."
Cela a trois effets :
- Le domicile-travail compte en kilomètres privés dans le test des 50 %.
- Dans une voiture professionnelle, il compte comme privé dans la formule de réintégration. § 7 : "Asunnon ja työpaikan väliset matkat ovat edellä tarkoitettua yksityisajoa."
- Si des frais de domicile-travail ont été déduits en comptabilité, "ne on lisättävä elinkeinotoiminnan … tuloon" sur le formulaire 5.
Le domicile-travail a sa propre déduction au titre de la TVL 93 §, sur votre déclaration personnelle préremplie. Elle est plafonnée à 7 000 € et ne s'applique qu'au-delà des 900 premiers euros.
Une voiture, deux issues : une illustration
Les chiffres ci-dessous sont inventés pour montrer le calcul. Ils ne viennent pas de Verohallinto.
Voiture A, voiture professionnelle. 25 000 km sur l'année d'imposition : 17 000 professionnels, 8 000 privés, domicile-travail compris.
- Part professionnelle : 17 000 ÷ 25 000 = 68 %, donc plus de la moitié. C'est une voiture professionnelle.
- Comptabilisé : frais d'utilisation, carburant compris, 4 000 € + amortissement 3 500 € = 7 500 €
- Au kilomètre : 7 500 € ÷ 25 000 km = 0,30 €/km
- Réintégré : 8 000 km × 0,30 € = 2 400 €
Voiture B, voiture privée. 20 000 km sur un tilikausi qui se clôt en 2026 : 8 000 professionnels, 12 000 privés.
- Part professionnelle : 8 000 ÷ 20 000 = 40 %, elle reste donc privée.
- Plafond total pour le formulaire 5, partie 10 : 8 000 km × 0,55 € = 4 400 €
- Carburant des trajets professionnels comptabilisé : 1 000 €
- lisävähennys : 4 400 € − 1 000 € = 3 400 €, soit 4 400 € au total
Les deux calculs partent des deux mêmes chiffres : les kilomètres professionnels et le total. S'il manque de la conduite privée, la réintégration de la voiture A devient une estimation. Le total de la voiture B ne peut pas être établi du tout.
Le relevé est-il obligatoire pour un toiminimi ?
Pour le lisävähennys, oui en substance. Il "edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä". Le § 5.4 de VH/721 énumère les rubriques de chaque trajet professionnel (voir utiliser sa propre voiture pour le travail en Finlande) et ajoute : "Ajopäiväkirjasta on lisäksi käytävä ilmi autolla verovuonna ajettu kokonaiskilometrimäärä."
Ce total n'est pas facultatif. VH/721 § 6.3 :
"Jos autolla verovuonna ajettujen kilometrien kokonaismäärää ei selvitetä, auton kuulumista yksityisvaroihin ei pystytä todentamaan. Tällöin ei ole myöskään mahdollisuutta myöntää lisävähennystä"
Il reste les frais réels, et à défaut le montant de la matkakuluvähennys. Pour l'année d'imposition 2025, c'est 0,27 €/km (décision 974/2025 § 1 : "auto 0,27 euroa kilometriltä") ; le chiffre 2026 n'est pas encore publié. Esimerkki 23 de Verohallinto : 3 079 km professionnels × 0,27 € = 831,33 €. Au taux 2025 de 0,59, les mêmes kilomètres auraient permis jusqu'à 3 079 × 0,59 = 1 816,61 €.
Pour une voiture professionnelle, la formule de réintégration repose sur "ajopäiväkirjan mukaisella yksityisajojen kilometrimäärällä". Le § 7 accepte aussi le chiffre de 0,27 pour une voiture principalement professionnelle dont les frais n'ont pas été comptabilisés : "Myös tällöin edellytyksenä on, että ajojen määrä on selvitetty ja että kustannuksia on syntynyt." La page entrepreneurs de Verohallinto le dit simplement : "Säilytä autokulujen kuitit ja pidä ajopäiväkirjaa heti toiminnan alusta alkaen."
Conservez le relevé et les justificatifs six ans à compter de la fin de l'année civile au cours de laquelle le tilikausi se clôt (kirjanpitolaki 2:10 §, 2 momentti). Quatre façons de tenir un relevé kilométrique compare les options.
L'ALV est une question à part. L'AVL 114 § limite la TVA déductible sur les voitures particulières et leur usage, avec des exceptions ; cette page ne la traite pas.
Avant de déclarer
- Vous connaissez le total kilométrique de la voiture pour l'année d'imposition, privé et domicile-travail compris.
- Vous savez si la conduite professionnelle a représenté plus de la moitié de ce total.
- Voiture professionnelle : la part privée des frais et de l'amortissement comptabilisés est réintégrée, via OmaVero ou les parties 6 et 2.1.
- Voiture privée : les frais comptabilisés des trajets professionnels restent en comptabilité. Le lisävähennys les complète sur le formulaire 5, partie 10, au montant de l'année où se clôt votre tilikausi.
- Les frais de domicile-travail comptabilisés sont réintégrés.
- Chaque trajet professionnel comporte ses heures, ses lieux, sa distance et son objet.
Comment DriveHub vous facilite la tâche
Les deux voies ont besoin des deux mêmes chiffres pour l'année d'imposition : les kilomètres professionnels et le total. Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. Vous marquez chaque trajet Professionnel ou Privé. Un trajet pas encore trié attend sous À vérifier.
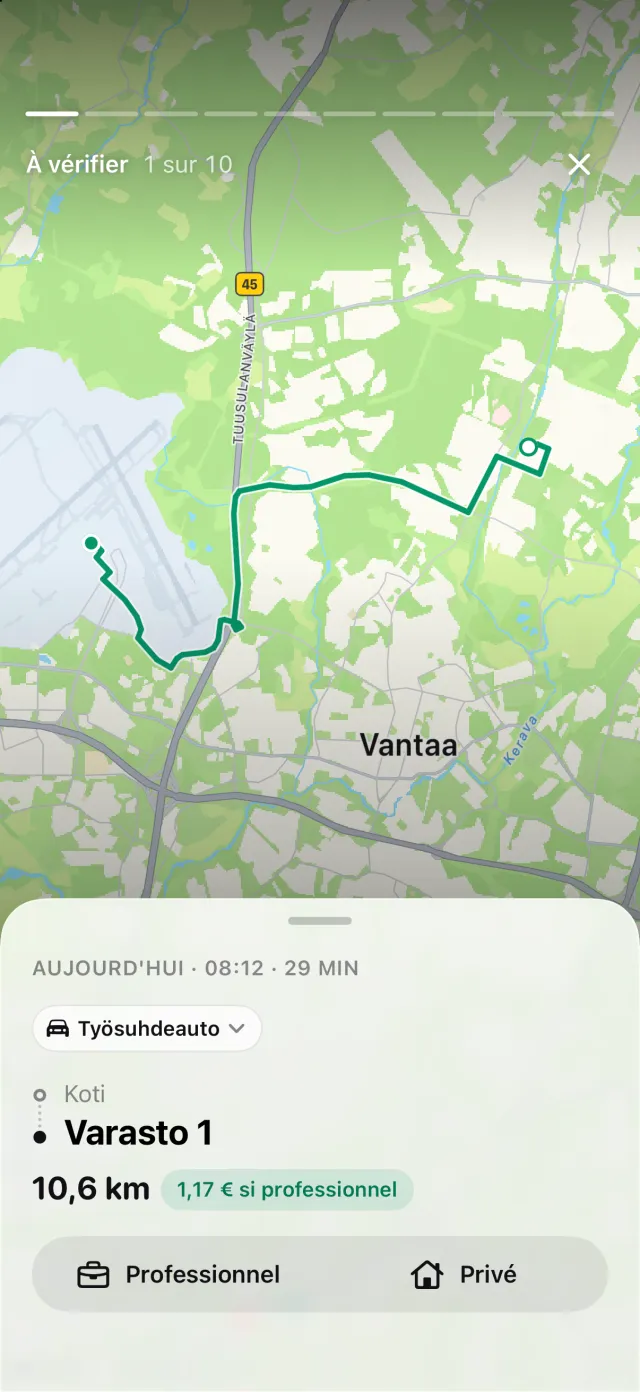
Si votre iPhone a enregistré une conduite sans trajet correspondant, DriveHub montre les trajets qui ont pu lui échapper, et Récupérer reconstruit l'itinéraire. Rapports affiche les kilomètres professionnels et privés et la part professionnelle sur un mois, un trimestre ou une année, et peut être filtré sur une seule voiture.
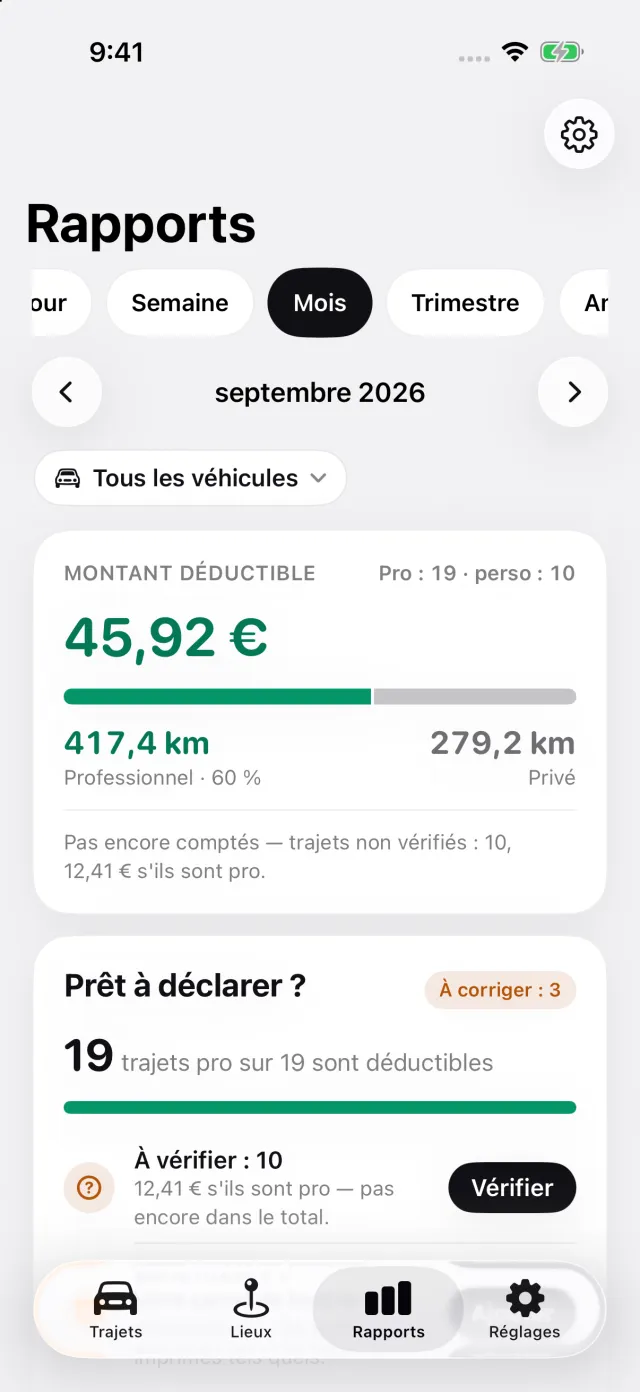
Dans Réglages → Barème et unités, un toiminimi finlandais peut indiquer quand commence son exercice. L'année fiscale du rapport suit alors votre tilikausi. Son bloc Distance, année fiscale indique le total parcouru entre les relevés du compteur que vous saisissez au début et à la fin de cette année, et le signale lorsqu'un relevé manque. Sur le rapport d'une seule voiture, lorsque plus de la moitié de sa distance enregistrée est professionnelle, le rapport avertit qu'en Finlande la voiture peut appartenir à l'entreprise. Le rapport d'un toiminimi indique que le lisävähennys se déclare sur le formulaire 5 et n'est pas comptabilisé.
Là où DriveHub s'arrête : il ne comptabilise ni votre carburant ni les frais de la voiture, ne calcule pas la réintégration de l'usage privé et ne remplit pas le formulaire 5. Il ne décide pas non plus si votre voiture est un bien professionnel : cela s'apprécie sur plus d'une année, avec votre comptable.
DriveHub est sur l'App Store pour iPhone. Les règles et barèmes finlandais figurent sur la page Finlande. Configurer le suivi automatique prend quelques minutes, une seule fois.
Cette page expose ce que disent les consignes de Verohallinto et la législation, et les cite pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation. Dès qu'il est question d'argent, interrogez votre comptable — et apportez votre relevé.
La règle complète, avec les textes dont elle découle : Finlande : exigences du journal kilométrique.