 DriveHub
Vodič za državu · Finska · 8 min
Službeni automobil u Finskoj: vapaa autoetu ili käyttöetu 2026.
Poslodavac u Finskoj dao vam je automobil, a vozite ga i privatno. Je li to vapaa autoetu ili käyttöetu, ovisi o jednom pitanju: tko plaća gorivo. Hoće li vam knjiga vožnje sniziti porez, ovisi o tome koliko vozite privatno.

Kratki odgovor
- Što je od toga dvoga? Ako poslodavac plaća troškove automobila, uključujući gorivo, riječ je o vapaa autoetu (puni primitak u naravi). Ako barem gorivo plaćate sami, riječ je o auton käyttöetu (primitak samo od korištenja).
- Što je jeftinije? Käyttöetu ima nižu oporezivu vrijednost, ali gorivo kupujete sami.
- Kolika je vrijednost 2026.? Za automobil prvi put korišten 2024.–2026.: 1,5 % nabavne cijene novog automobila plus 285 € mjesečno (vapaa) ili 105 € (käyttöetu).
- Može li je knjiga vožnje sniziti? Da. S knjigom vožnje (ajopäiväkirja) automobil iz 2024.–2026. umjesto mjesečnog iznosa može se vrednovati s 19 c (vapaa) ili 7 c (käyttöetu) po privatnom kilometru. To je manje ispod 1 500 privatnih kilometara mjesečno, a više iznad toga.
- Računa li se put na posao? Da, kao privatna vožnja.
- Više od 30 000 poslovnih km godišnje? Osnovna vrijednost pada na 80 %, a to dokazuje knjiga vožnje.
- Potpuno električni automobil? Od 2026. do 2029. vrijednost je 170 € mjesečno niža za obje vrste. Kod vapaa autoetu mjesečni iznos za troškove korištenja pada još za 120 €, pa se mjesečna vrijednost ukupno smanjuje za 290 €.
Tko plaća gorivo, odlučuje koji primitak imate
Automobil koji vam poslodavac daje i za privatnu uporabu oporezivi je primitak u naravi (Tuloverolaki 64 §). Verohallinto njegovu vrijednost određuje svake godine; za 2026. u luontoisetupäätös 998/2025. Odluka obuhvaća osobni automobil ili kombi kojim se privatno koristite vi ili vaša obitelj.
Njezin § 21 granicu povlači prema troškovima, a ne prema automobilu:
"Vapaa autoetu on kysymyksessä, kun työnantaja suorittaa autosta johtuvat kustannukset. Auton käyttöetu on kysymyksessä, kun palkansaaja suorittaa itse ainakin auton käyttövoimakulut."
Käyttövoimakulut su troškovi goriva ili energije. Upute Verohallinta o primicima u naravi, VH/6801/00.01.00/2025, u § 7.1 dodaju da ih plaćate nekome drugome: "Palkansaajan on maksettava kulut muulle taholle kuin omalle työnantajalle."
Sve što poslodavcu plaćate za troškove automobila izravno se oduzima od oporezive vrijednosti, kod obje vrste (§ 21: "…vähennetään vapaan autoedun tai auton käyttöedun raha-arvosta").
Iznosi za 2026.
Mjesečna vrijednost sastoji se od osnovne vrijednosti, postotka nabavne cijene novog automobila, i dijela za troškove korištenja: fiksnog mjesečnog iznosa ili iznosa po kilometru. Odluka 998/2025 § 17(1) određuje ih prema dobnoj skupini:
| Dobna skupina (godina prve uporabe) | Vapaa autoetu | Auton käyttöetu |
|---|---|---|
| A — 2024–2026 | 1,5 % + 285 € ili 19 c/km | 1,5 % + 105 € ili 7 c/km |
| B — 2021–2023 | 1,2 % + 300 € ili 20 c/km | 1,2 % + 120 € ili 8 c/km |
| C — prije 2021. | 0,9 % + 315 € ili 21 c/km | 0,9 % + 135 € ili 9 c/km |
Dobna se skupina mijenja svake godine. Automobil je u skupini A prve tri godine uporabe, u skupini B sljedeće tri, a zatim u skupini C (VH/6801 § 7.2: "Autoedun ikäryhmät vaihtuvat vuosittain.").
Nabavnu cijenu oblikuju tri pravila:
- To je cijena iz cjenika na dan kupnje umanjena za 3 400 € (§ 18).
- Rezultat postotka "pyöristetään lähinnä alempaan 10 euroon" — zaokružuje se naniže na najbližih 10 € (§ 18).
- Dodatna oprema računa se "siltä osin kuin niiden arvo ylittää 1 200 euroa" — samo dio iznad 1 200 € (§ 20).
Primjer samog Verohallinta (Esimerkki 16)
VH/6801 § 7.6 razrađuje automobil iz skupine A s cijenom iz cjenika od 27 000 € i dodatnom opremom od 2 500 €:
- Nabavna cijena: 27 000 € − 3 400 € = 23 600 €
- Oprema iznad praga: 2 500 € − 1 200 € = 1 300 €
- Osnovica: 23 600 € + 1 300 € = 24 900 €
- Osnovna vrijednost: 1,5 % × 24 900 € = 373,50 € → zaokruženo naniže na 370 €
- Vapaa autoetu: 370 € + 285 € = 655 € mjesečno
- Käyttöetu: 370 € + 105 € = 475 € mjesečno ("Saman auton arvo auton käyttöetuna on 475 euroa (370 + 105).")
Osnovna vrijednost ista je u oba slučaja. Cijela je razlika u dijelu za troškove korištenja: 285 € − 105 € = 180 € oporezive vrijednosti mjesečno, nasuprot gorivu koje kod käyttöetu kupujete sami.
Kad knjiga vožnje snižava porez: granica od 1 500 km
Mjesečni iznos za troškove korištenja počiva na pretpostavci. VH/6801 § 7.5.1: "Autoedun kuukausikohtainen käyttökustannusten arvo on laskettu olettaen, että yksityisajoja on 1 500 kilometriä kuukaudessa, eli 18 000 kilometriä vuodessa. Jos yksityisajoa on jatkuvasti tätä vähemmän, palkansaaja pääsee edullisempaan verotusarvoon pitämällä ajopäiväkirjaa."
1 500 km mjesečno pretpostavka je iz uputa. Sama odluka uvjet za vrijednost po kilometru postavlja u § 17(4): "Kilometrikohtaisen arvon käyttäminen edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä autolla ajetuista kilometrimääristä."
U svakom retku tablice obje se metode izjednačuju točno na 1 500 privatnih km mjesečno. Za skupinu A: 285 € ÷ 0,19 € = 1 500, i 105 € ÷ 0,07 € = 1 500. Skupine B i C dijele se jednako.
Razrađeni primjer, na automobilu iz Esimerkki 16
Ovo je aritmetika iz gornjih iznosa, a ne pravilo. Isti automobil, osnovna vrijednost 370 €, i 600 privatnih km u mjesecu:
- Vapaa, po km: 370 € + 600 × 0,19 € = 370 € + 114 € = 484 €, nasuprot paušalnih 655 €. To je 171 € manje oporezive vrijednosti taj mjesec.
- Käyttöetu, po km: 370 € + 600 × 0,07 € = 370 € + 42 € = 412 €, nasuprot paušalnih 475 €. To je 63 € manje.
A sada 2 000 privatnih km u mjesecu:
- Vapaa, po km: 370 € + 2 000 × 0,19 € = 370 € + 380 € = 750 €, nasuprot paušalnih 655 €.
Niži iznosi su oporeziva vrijednost, a ne porez. Ušteda je ta razlika pomnožena vašom poreznom stopom.
Izbor ostaje, i nema gornje granice
Izbor vrijednosti po kilometru "on noudatettava systemaattisesti", a "Kuukausiarvo ei tässä tapauksessa rajoita veronalaisen edun määrää" (VH/6801 § 7.5.1). Mjesečni iznos nije strop: mjesec s puno privatne vožnje stoji više. Put po kilometru isplati se samo ako dosljedno ostajete ispod 1 500 km mjesečno.
Možete ga zatražiti i sami
Poslodavac može pri obračunu predujma poreza ostati na mjesečnoj vrijednosti. Tada "palkansaaja ilmoittaa ajopäiväkirjan mukaan ajetun kilometrimäärän veroilmoituksellaan ja vaatii edun arvon alentamista" (§ 7.5.1): kilometre iz knjige vožnje sami navodite u poreznoj prijavi (veroilmoitus) i tražite nižu vrijednost. Knjiga vožnje ostaje kod vas dok je Verohallinto ne zatraži.
Put na posao se računa, a 18 000 km može podići vrijednost
Odluka 998/2025 § 22: "Autoetua vahvistettaessa luetaan yksityisajoihin myös auton käyttäminen asunnon ja työpaikan välisiin matkoihin." Vožnja između stana i stalnog mjesta rada privatna je i računa se u 1 500 km mjesečno. Jedna iznimka u VH/6801 § 7.5.3.2: jutarnja vožnja od kuće izravno do klijenta poslovna je.
Knjiga vožnje djeluje i u suprotnom smjeru. § 17(4) nastavlja: "Verotusta toimitettaessa autoedun arvoa voidaan korottaa, jos on ilmeistä, että autolla vuoden aikana ajettujen yksityisajojen määrä ylittää 18 000 kilometriä."
Sam put na posao može dovesti do toga. Primjer iz VH/6801 § 7.7 je put na posao od 41 km u jednom smjeru kroz 220 radnih dana: 41 km × 2 × 220 = 18 040 km, tik iznad granice. A "Myös kesämökkimatkat ovat yksityisajoa" — i vožnje do vikendice privatne su.
Više od 30 000 poslovnih kilometara: osnovna vrijednost na 80 %
Odluka 998/2025 § 19: "Jos luontoisetuautolla ajettujen työajojen määrä on kalenterivuoden aikana yli 30 000 kilometriä, … edun perusarvo on 80 prosenttia edellä 17 ja 18 §:ssä tarkoitetusta perusarvosta."
Smanjuje se samo osnovna vrijednost; dio za troškove korištenja ostaje (VH/6801 § 7.8.2). Poslodavac smanjenje može primijeniti unaprijed, ali "Ajopäiväkirja on kuitenkin aina tarkistettava vuoden lopussa, jotta varmistutaan rajan ylittymisestä." U vašem vlastitom oporezivanju poslovni kilometri za više poslodavaca u istoj kalendarskoj godini zbrajaju se.
Esimerkki 18 Verohallinta, na istom automobilu:
- Osnovna vrijednost: 370 € × 80 % = 296 € ("Alennettua arvoa ei pyöristetä" — ne zaokružuje se)
- Vapaa autoetu: 296 € + 285 € = 581 € mjesečno, umjesto 655 €
Električni automobil: 170 € manje, a kod vapaa i više
TVL 64 a §, dodan zakonom 702/2024, oduzima 170 € od vrijednosti "jokaiselta sellaiselta kuukaudelta" — za svaki mjesec u kojem je primitak automobil s emisijom CO₂ od 0 g/km. Na snazi je od 1. siječnja 2026. do 31. prosinca 2029. VH/6801 § 7.5.4 primjenjuje ga jednako na vapaa autoetu i käyttöetu, na paušalnu vrijednost i na vrijednost po kilometru.
Samo za vapaa autoetu § 17(3) odluke smanjuje i dio za troškove korištenja: "0,08 euroa kilometriltä tai 120 euroa kuukaudessa, jos auton ainoa mahdollinen käyttövoima on sähkö". Za plug-in hibrid ili automobil na metan to je 0,04 €/km ili 60 € mjesečno. Upute kažu: "Vähennys ei koske käyttöetuna annettua autoetua."
Esimerkki 17 Verohallinta, isti automobil kao potpuno električni:
- Vapaa: 370 € + 285 € − 120 € = 535 €; 535 € − 170 € = 365 € mjesečno (290 € manje od 655 €)
- Käyttöetu: 370 € + 105 € − 170 € = 305 € mjesečno (170 € manje od 475 €)
Poslovne vožnje automobilom iz primitka: kilometarske naknade
Uz vapaa autoetu poslodavac za poslovne vožnje tim automobilom "ei voi maksaa verovapaita kilometrikorvauksia" (VH/630/00.01.00/2026 § 8.2.5) — nema neoporezive kilometarske naknade.
Uz käyttöetu, gdje gorivo plaćate vi, poslodavac za poslovne vožnje 2026. smije isplatiti neoporezivih 0,11 € po kilometru (odluka 970/2025 § 9(3)). Vlastiti automobil za posao drugi je režim, opisan u članku vlastiti automobil za posao u Finskoj.
Što knjiga vožnje mora pokazivati
Ako koristite vrijednost po kilometru, ajopäiväkirja je određen odlukom 998/2025 § 24. Mora pokazivati "autolla verovuonna päivittäin ajettu kilometrimäärä" — kilometre prijeđene svakoga dana. Za svaku poslovnu vožnju potrebno je i:
- vrijeme početka i završetka
- mjesto, a kad je potrebno i ruta
- "matkamittarin lukema ajon alkaessa ja päättyessä" — stanje brojila na početku i na kraju
- udaljenost
- svrha
- "auton käyttäjä" — tko je vozio
Za privatne vožnje dovoljni su kilometri (VH/6801 § 7.5.2): "Yksityisajoista riittää pelkkä kilometrimäärä."
Na papiru ili elektronički. "Ajopäiväkirja voi olla manuaalinen tai elektroninen" (§ 7.5.2). Upute spominju i uređaje za praćenje koje poslodavac ugradi u automobil (§ 7.4.6), a o aplikacijama na telefonu ne kažu ništa, ni za ni protiv.
Kako DriveHub to olakšava
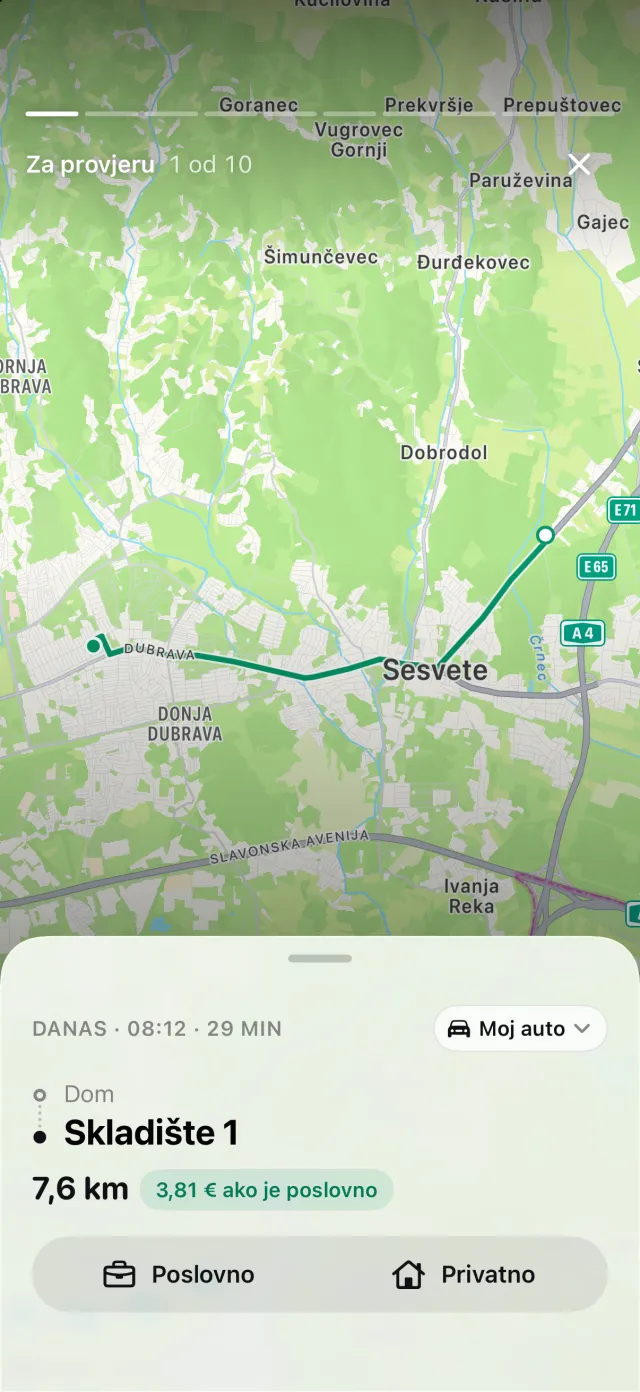
Uz pristup lokaciji postavljen na „Uvijek“ DriveHub u pozadini bilježi svaku vožnju — a ako ikad neku propusti, to vam i kaže. Svaku vožnju označite kao Poslovno ili Privatno, a vožnja koja još nije razvrstana čeka pod Za provjeru. Ako je vaš iPhone zabilježio vožnju automobilom kojoj nema odgovarajuće vožnje, ona se pojavljuje pod Propuštene vožnje, gdje Vrati obnavlja rutu.
Izvješće za jedan službeni automobil dobiva prilog Kilometri po danu, dnevni podatak koji traži § 24.
Gdje DriveHub staje: ne izračunava vaš autoetu i ništa ne predaje. Može vas podsjetiti da unesete stanje brojila, ali stanja po vožnji koja navodi § 24 bilježite sami. Odgovara li vam vrijednost po kilometru, vaša je odluka, uz poslodavčevu službu za plaće ili vašeg savjetnika.
DriveHub je u App Storeu za iPhone. Finska pravila i iznosi nalaze se na stranici za Finsku. Postavljanje automatskog bilježenja traje nekoliko minuta, jednom. Ako je automobil u vašem vlastitom osakeyhtiöu, pogledajte automobil u vlastitom osakeyhtiöu; ako pripada vašem toiminimiju, pogledajte automobil toiminimija: poslovni ili privatni.
Izvori
- Tuloverolaki 1535/1992, 64 § i 64 a § (zakon 702/2024).
- Verohallinnon päätös luontoisetujen laskentaperusteista, 998/2025 — §§ 17, 18, 19, 20, 21, 22 i 24.
- Verohallinto, Luontoisedut verotuksessa, VH/6801/00.01.00/2025 — §§ 7.1, 7.2, 7.4.6, 7.5.1–7.5.4, 7.6, 7.7 i 7.8.2.
- Verohallinto, Työmatkakustannusten korvaukset verotuksessa, VH/630/00.01.00/2026 — § 8.2.5.
- Verohallinnon päätös verovapaista matkakustannusten korvauksista, 970/2025 § 9(3).
Ova stranica prenosi ono što kažu finski propisi te odluke i upute Verohallinta, s navodom izvora kako biste mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte poslodavčevu službu za plaće ili svog savjetnika — i ponesite knjigu vožnje.
Cijelo pravilo s propisima iz kojih proizlazi: Finska: zahtjevi za evidenciju kilometraže.