 DriveHub
Maaopas · Suomi · 8 min
Työsuhdeauto: vapaa autoetu vai käyttöetu vuonna 2026
Työnantaja antaa sinulle auton, ja ajat sillä myös yksityisesti. Onko etu vapaa autoetu vai käyttöetu, ratkeaa yhdellä kysymyksellä: kuka maksaa polttoaineen. Laskeeko ajopäiväkirja veroasi, riippuu siitä, paljonko ajat yksityisesti.

Lyhyt vastaus
- Kumpi etu on kyseessä? Jos työnantaja maksaa auton kulut polttoaine mukaan lukien, kyse on vapaasta autoedusta. Jos maksat itse ainakin polttoaineen, kyse on auton käyttöedusta.
- Kumpi tulee halvemmaksi? Käyttöedun verotusarvo on pienempi, mutta ostat polttoaineen itse.
- Mikä on arvo vuonna 2026? Vuosina 2024–2026 käyttöön otettu auto: 1,5 % uushinnasta sekä 285 € kuukaudessa (vapaa) tai 105 € (käyttöetu).
- Voiko ajopäiväkirja laskea arvoa? Voi. Ajopäiväkirjan avulla vuosina 2024–2026 käyttöön otetun auton arvona voidaan kuukausisumman sijaan käyttää 19 senttiä (vapaa) tai 7 senttiä (käyttöetu) yksityisajokilometriltä. Se on vähemmän, kun yksityisajoa on alle 1 500 kilometriä kuukaudessa, ja enemmän, kun sitä on yli.
- Lasketaanko työmatka mukaan? Kyllä, yksityisajoksi.
- Yli 30 000 työajokilometriä vuodessa? Perusarvo alenee 80 prosenttiin, ja sen osoittaa ajopäiväkirja.
- Täyssähköauto? Vuosina 2026–2029 arvo on kummassakin edussa 170 € kuukaudessa pienempi. Vapaassa autoedussa kuukausittaisesta käyttökustannusten arvosta vähennetään lisäksi 120 €, joten kuukausiarvo laskee yhteensä 290 €.
Polttoaineen maksaja ratkaisee, kumpi etu sinulla on
Auto, jota työnantaja antaa sinun käyttää yksityisesti, on veronalainen luontoisetu (Tuloverolaki 64 §). Verohallinto vahvistaa sen arvon vuosittain; vuodelle 2026 luontoisetupäätöksessä 998/2025. Päätös koskee henkilö- tai pakettiautoa, jota sinä tai perheesi käytätte yksityisesti.
Päätöksen 21 § vetää rajan kulujen perusteella, ei auton:
"Vapaa autoetu on kysymyksessä, kun työnantaja suorittaa autosta johtuvat kustannukset. Auton käyttöetu on kysymyksessä, kun palkansaaja suorittaa itse ainakin auton käyttövoimakulut."
Käyttövoimakulut ovat polttoaineen tai sähkön kaltaisen käyttövoiman kustannukset. Verohallinnon luontoisetuohje VH/6801/00.01.00/2025 lisää kohdassa 7.1, että kulut maksetaan jollekulle muulle: "Palkansaajan on maksettava kulut muulle taholle kuin omalle työnantajalle."
Kaikki, mitä maksat työnantajalle auton kuluista, vähennetään suoraan edun arvosta kummassakin edussa (21 §: "…vähennetään vapaan autoedun tai auton käyttöedun raha-arvosta").
Arvot vuonna 2026
Kuukausiarvo muodostuu perusarvosta, joka on prosenttiosuus auton uushinnasta, ja käyttökustannusten arvosta: kiinteästä kuukausisummasta tai kilometrikohtaisesta arvosta. Päätöksen 998/2025 17 §:n 1 momentti vahvistaa ne ikäryhmittäin:
| Ikäryhmä (käyttöönottovuosi) | Vapaa autoetu | Auton käyttöetu |
|---|---|---|
| A — 2024–2026 | 1,5 % + 285 € tai 19 c/km | 1,5 % + 105 € tai 7 c/km |
| B — 2021–2023 | 1,2 % + 300 € tai 20 c/km | 1,2 % + 120 € tai 8 c/km |
| C — ennen vuotta 2021 | 0,9 % + 315 € tai 21 c/km | 0,9 % + 135 € tai 9 c/km |
Ikäryhmä vaihtuu joka vuosi. Auto kuuluu ryhmään A kolmena ensimmäisenä käyttövuotenaan, ryhmään B seuraavat kolme vuotta ja sen jälkeen ryhmään C (VH/6801, kohta 7.2: "Autoedun ikäryhmät vaihtuvat vuosittain.").
Uushintaan vaikuttaa kolme sääntöä:
- Se on luettelohinta hankintapäivänä vähennettynä 3 400 eurolla (18 §).
- Prosenttilaskun tulos "pyöristetään lähinnä alempaan 10 euroon" (18 §).
- Lisävarusteet otetaan huomioon "siltä osin kuin niiden arvo ylittää 1 200 euroa" (20 §).
Verohallinnon oma esimerkki (Esimerkki 16)
VH/6801:n kohdassa 7.6 lasketaan ryhmän A auto, jonka luettelohinta on 27 000 € ja lisävarusteiden arvo 2 500 €:
- Uushinta: 27 000 € − 3 400 € = 23 600 €
- Lisävarusteet rajan ylittävältä osin: 2 500 € − 1 200 € = 1 300 €
- Laskentaperuste: 23 600 € + 1 300 € = 24 900 €
- Perusarvo: 1,5 % × 24 900 € = 373,50 € → pyöristetään alaspäin 370 euroon
- Vapaa autoetu: 370 € + 285 € = 655 € kuukaudessa
- Käyttöetu: 370 € + 105 € = 475 € kuukaudessa ("Saman auton arvo auton käyttöetuna on 475 euroa (370 + 105).")
Perusarvo on molemmissa sama. Koko ero on käyttökustannusten arvossa: 285 € − 105 € = 180 € kuukaudessa verotusarvoa, ja sitä vastaan käyttöedussa ostat polttoaineen itse.
Milloin ajopäiväkirja laskee veroa: 1 500 kilometrin raja
Kuukausittainen käyttökustannusten arvo perustuu oletukseen. VH/6801, kohta 7.5.1: "Autoedun kuukausikohtainen käyttökustannusten arvo on laskettu olettaen, että yksityisajoja on 1 500 kilometriä kuukaudessa, eli 18 000 kilometriä vuodessa. Jos yksityisajoa on jatkuvasti tätä vähemmän, palkansaaja pääsee edullisempaan verotusarvoon pitämällä ajopäiväkirjaa."
1 500 km kuukaudessa on ohjeen oletus. Kilometrikohtaisen arvon ehdon asettaa päätös itse 17 §:n 4 momentissa: "Kilometrikohtaisen arvon käyttäminen edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä autolla ajetuista kilometrimääristä."
Taulukon jokainen rivi menee tasan täsmälleen 1 500 yksityisajokilometrin kohdalla kuukaudessa. Ryhmässä A: 285 € ÷ 0,19 € = 1 500 ja 105 € ÷ 0,07 € = 1 500. Ryhmät B ja C jakautuvat samoin.
Laskuesimerkki Esimerkki 16:n autolla
Tämä on laskutoimitus yllä olevista luvuista, ei sääntö. Sama auto, perusarvo 370 €, ja kuukauden aikana 600 yksityisajokilometriä:
- Vapaa, kilometrikohtaisesti: 370 € + 600 × 0,19 € = 370 € + 114 € = 484 €, kun kiinteä arvo on 655 €. Verotusarvo on sinä kuukautena 171 € pienempi.
- Käyttöetu, kilometrikohtaisesti: 370 € + 600 × 0,07 € = 370 € + 42 € = 412 €, kun kiinteä arvo on 475 €. Ero on 63 €.
Entä 2 000 yksityisajokilometriä kuukaudessa:
- Vapaa, kilometrikohtaisesti: 370 € + 2 000 × 0,19 € = 370 € + 380 € = 750 €, kun kiinteä arvo on 655 €.
Pienemmät luvut ovat verotusarvoa, eivät veroa. Säästösi on erotus kerrottuna omalla veroprosentillasi.
Valinta sitoo, eikä sillä ole kattoa
Kilometriperusteista valintaa "on noudatettava systemaattisesti", ja "Kuukausiarvo ei tässä tapauksessa rajoita veronalaisen edun määrää" (VH/6801, kohta 7.5.1). Kuukausiarvo ei ole katto: kuukausi, jona ajat paljon yksityisesti, tulee kalliimmaksi. Kilometriperuste kannattaa vain, jos pysyt johdonmukaisesti alle 1 500 kilometrin kuukaudessa.
Voit vaatia alempaa arvoa itse
Työnantaja voi toimittaa ennakonpidätyksen kuukausiarvon mukaan. Silloin "palkansaaja ilmoittaa ajopäiväkirjan mukaan ajetun kilometrimäärän veroilmoituksellaan ja vaatii edun arvon alentamista" (kohta 7.5.1): ilmoitat ajopäiväkirjaan kirjatut kilometrit omalla veroilmoituksellasi ja vaadit alempaa arvoa. Ajopäiväkirja jää sinulle, kunnes Verohallinto pyytää sitä.
Työmatka lasketaan, ja 18 000 km voi nostaa arvoa
Päätöksen 998/2025 22 §: "Autoetua vahvistettaessa luetaan yksityisajoihin myös auton käyttäminen asunnon ja työpaikan välisiin matkoihin." Ajo kodin ja vakituisen työpaikan välillä on yksityisajoa, ja se kerryttää 1 500 kilometrin kuukausimäärää. VH/6801:n kohdassa 7.5.3.2 on yksi poikkeus: aamulla kotoa suoraan asiakkaan luo ajettu matka on työajoa.
Ajopäiväkirja toimii myös toiseen suuntaan. 17 §:n 4 momentti jatkuu: "Verotusta toimitettaessa autoedun arvoa voidaan korottaa, jos on ilmeistä, että autolla vuoden aikana ajettujen yksityisajojen määrä ylittää 18 000 kilometriä."
Pelkkä työmatka voi riittää siihen. VH/6801:n kohdan 7.7 esimerkissä työmatka on yhteen suuntaan 41 km ja työpäiviä on 220: 41 km × 2 × 220 = 18 040 km, juuri yli rajan. Lisäksi "Myös kesämökkimatkat ovat yksityisajoa".
Yli 30 000 työajokilometriä: perusarvo 80 %
Päätöksen 998/2025 19 §: "Jos luontoisetuautolla ajettujen työajojen määrä on kalenterivuoden aikana yli 30 000 kilometriä, … edun perusarvo on 80 prosenttia edellä 17 ja 18 §:ssä tarkoitetusta perusarvosta."
Vain perusarvo alenee; käyttökustannusten arvo pysyy ennallaan (VH/6801, kohta 7.8.2). Työnantaja voi soveltaa alennusta jo etukäteen, mutta "Ajopäiväkirja on kuitenkin aina tarkistettava vuoden lopussa, jotta varmistutaan rajan ylittymisestä." Omassa verotuksessasi saman kalenterivuoden aikana usealle työnantajalle ajetut työajokilometrit lasketaan yhteen.
Verohallinnon Esimerkki 18 samalla autolla:
- Perusarvo: 370 € × 80 % = 296 € ("Alennettua arvoa ei pyöristetä")
- Vapaa autoetu: 296 € + 285 € = 581 € kuukaudessa 655 euron sijaan
Sähköauto: 170 € vähemmän, ja vapaassa edussa enemmänkin
TVL 64 a §, joka lisättiin lailla 702/2024, vähentää edun arvosta 170 € "jokaiselta sellaiselta kuukaudelta", jona etuna on auto, jonka hiilidioksidipäästö on 0 g/km. Säännös on voimassa 1. tammikuuta 2026 – 31. joulukuuta 2029. VH/6801:n kohta 7.5.4 soveltaa sitä yhtä lailla vapaaseen autoetuun ja käyttöetuun, kiinteään ja kilometrikohtaiseen arvoon.
Vain vapaassa autoedussa päätöksen 17 §:n 3 momentti alentaa lisäksi käyttökustannusten arvoa: "0,08 euroa kilometriltä tai 120 euroa kuukaudessa, jos auton ainoa mahdollinen käyttövoima on sähkö". Ulkoisesti ladattavassa hybridiautossa ja metaaniautossa alennus on 0,04 €/km tai 60 € kuukaudessa. Ohje toteaa: "Vähennys ei koske käyttöetuna annettua autoetua."
Verohallinnon Esimerkki 17, sama auto täyssähköautona:
- Vapaa: 370 € + 285 € − 120 € = 535 €; 535 € − 170 € = 365 € kuukaudessa (290 € vähemmän kuin 655 €)
- Käyttöetu: 370 € + 105 € − 170 € = 305 € kuukaudessa (170 € vähemmän kuin 475 €)
Työajot autoetuautolla: kilometrikorvaukset
Vapaassa autoedussa työnantaja "ei voi maksaa verovapaita kilometrikorvauksia" työajoista, jotka ajetaan etuautolla (VH/630/00.01.00/2026, kohta 8.2.5).
Käyttöedussa, jossa maksat polttoaineen itse, työnantaja voi maksaa työajoista vuonna 2026 verovapaasti 0,11 € kilometriltä (päätös 970/2025 9 §:n 3 momentti). Oman auton käyttö työajoihin on eri järjestelmä, josta kerrotaan artikkelissa oman auton käyttö työajoihin Suomessa.
Mitä ajopäiväkirjasta on käytävä ilmi
Jos käytät kilometrikohtaista arvoa, ajopäiväkirjan sisällön määrää päätöksen 998/2025 24 §. Siitä on käytävä ilmi "autolla verovuonna päivittäin ajettu kilometrimäärä". Jokaisesta työajosta tarvitaan lisäksi:
- alkamis- ja päättymisaika
- paikka ja tarvittaessa reitti
- "matkamittarin lukema ajon alkaessa ja päättyessä"
- matkan pituus
- ajon tarkoitus
- "auton käyttäjä"
Yksityisajoista riittävät kilometrit (VH/6801, kohta 7.5.2): "Yksityisajoista riittää pelkkä kilometrimäärä."
Paperilla tai sähköisesti. "Ajopäiväkirja voi olla manuaalinen tai elektroninen" (kohta 7.5.2). Ohje mainitsee myös työnantajan autoon asentamat seurantapalvelut (kohta 7.4.6), mutta puhelinsovelluksista se ei sano mitään suuntaan eikä toiseen.
Miten DriveHub helpottaa tätä
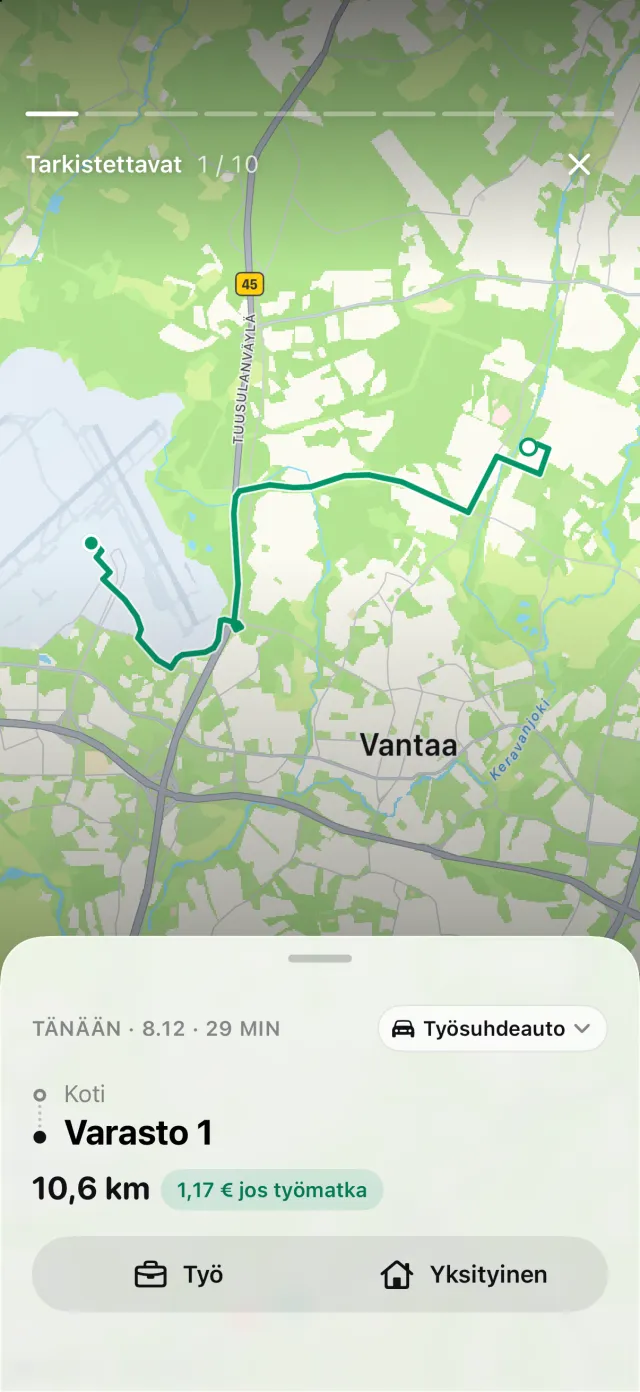
Kun sijainnin käyttöoikeus on Aina, DriveHub tallentaa jokaisen ajon taustalla — ja jos se joskus jättää ajon tallentamatta, se kertoo sen sinulle. Merkitset jokaisen matkan joko Työ tai Yksityinen, ja vielä merkitsemätön matka odottaa kohdassa Tarkistettavat. Jos iPhone kirjasi ajoa, jolle ei löydy vastaavaa matkaa, se näkyy kohdassa Puuttuvat matkat, ja Palauta rakentaa reitin uudelleen.
Yhden työsuhdeauton raporttiin tulee Kilometrit päivittäin -liite: juuri se päiväkohtainen luku, jota 24 § edellyttää.
Mihin DriveHub ei ulotu: se ei laske autoetuasi eikä ilmoita mitään Verohallinnolle. Se voi muistuttaa sinua syöttämään mittarilukeman, mutta 24 §:n edellyttämät ajokohtaiset lukemat kirjaat itse. Sopiiko kilometrikohtainen arvo sinulle, on oma päätöksesi, jonka teet työnantajasi palkanlaskennan tai neuvonantajasi kanssa.
DriveHub on App Storessa iPhonelle. Suomen säännöt ja korvaukset ovat Suomen sivulla. Automaattisen seurannan käyttöönotto vie muutaman minuutin, kerran. Jos auto on omassa yhtiössäsi, lue auto omassa osakeyhtiössä; jos se on toiminimesi auto, lue toiminimen auto: elinkeinotoimintaan vai yksityisvaroihin.
Lähteet
- Tuloverolaki 1535/1992, 64 § ja 64 a § (laki 702/2024).
- Verohallinnon päätös luontoisetujen laskentaperusteista, 998/2025 — 17, 18, 19, 20, 21, 22 ja 24 §.
- Verohallinto, Luontoisedut verotuksessa, VH/6801/00.01.00/2025 — kohdat 7.1, 7.2, 7.4.6, 7.5.1–7.5.4, 7.6, 7.7 ja 7.8.2.
- Verohallinto, Työmatkakustannusten korvaukset verotuksessa, VH/630/00.01.00/2026 — kohta 8.2.5.
- Verohallinnon päätös verovapaista matkakustannusten korvauksista, 970/2025 9 §:n 3 momentti.
Tällä sivulla kerrotaan, mitä Suomen lainsäädäntö sekä Verohallinnon päätökset ja ohjeet sanovat, ja ne mainitaan nimeltä, jotta voit tarkistaa asian. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi. Kun rahasta on kyse, kysy työnantajasi palkanlaskennasta tai neuvonantajaltasi — ja ota ajopäiväkirja mukaan.
Koko sääntö lähteineen: Suomi: ajopäiväkirjan vaatimukset.