 DriveHub
Гид по стране · Финляндия · 8 мин
Служебный автомобиль в Финляндии: vapaa autoetu или käyttöetu в 2026 году
Работодатель в Финляндии дал вам машину, и вы ездите на ней и по личным делам. Vapaa autoetu это или käyttöetu, решает один вопрос: кто платит за топливо. А снизит ли журнал поездок ваш налог, зависит от того, сколько вы ездите лично.

Коротко
- Какая у вас льгота? Если работодатель оплачивает расходы на машину, включая топливо, это vapaa autoetu (полная автомобильная льгота). Если хотя бы топливо вы оплачиваете сами, это auton käyttöetu (льгота только на пользование).
- Что обходится дешевле? У käyttöetu налоговая стоимость ниже, но топливо покупаете вы.
- Какова стоимость в 2026 году? Для машины, впервые введённой в эксплуатацию в 2024–2026 годах: 1,5 % от цены нового автомобиля плюс 285 € в месяц (vapaa) или 105 € (käyttöetu).
- Может ли журнал поездок её снизить? Да. С ajopäiväkirja (журналом поездок) машина 2024–2026 годов может оцениваться по 19 центов (vapaa) или 7 центов (käyttöetu) за личный километр вместо месячной суммы. Это меньше, если вы ездите лично меньше 1 500 км в месяц, и больше — если больше.
- Считается ли дорога на работу? Да, как личная поездка.
- Больше 30 000 служебных км в год? Базовая стоимость снижается до 80 %, и доказывает это именно журнал.
- Полностью электрическая машина? С 2026 по 2029 год стоимость на 170 € в месяц ниже для обоих видов льготы. У vapaa autoetu к тому же уменьшается на 120 € месячная сумма эксплуатационных расходов, так что месячная стоимость падает в общей сложности на 290 €.
Вид льготы решает тот, кто платит за топливо
Машина, которой работодатель разрешает вам пользоваться в личных целях, — это облагаемая налогом натуральная льгота (Tuloverolaki 64 §). Verohallinto ежегодно устанавливает её стоимость; на 2026 год — в luontoisetupäätös 998/2025. Решение распространяется на легковой автомобиль или фургон, которым в личных целях пользуетесь вы или ваша семья.
Его § 21 проводит границу по расходам, а не по машине:
"Vapaa autoetu on kysymyksessä, kun työnantaja suorittaa autosta johtuvat kustannukset. Auton käyttöetu on kysymyksessä, kun palkansaaja suorittaa itse ainakin auton käyttövoimakulut."
Käyttövoimakulut — это расходы на топливо или энергию. Руководство Verohallinto по натуральным льготам, VH/6801/00.01.00/2025, добавляет в § 7.1, что платить их нужно кому-то другому: "Palkansaajan on maksettava kulut muulle taholle kuin omalle työnantajalle."
Всё, что вы платите работодателю в счёт расходов на машину, напрямую вычитается из налоговой стоимости — при любом виде льготы (§ 21: "…vähennetään vapaan autoedun tai auton käyttöedun raha-arvosta").
Стоимость в 2026 году
Месячная стоимость складывается из базовой стоимости — процента от цены нового автомобиля — и части эксплуатационных расходов: фиксированной месячной суммы или стоимости за километр. Решение 998/2025, § 17(1), задаёт их по возрастным группам:
| Возрастная группа (год ввода в эксплуатацию) | Vapaa autoetu | Auton käyttöetu |
|---|---|---|
| A — 2024–2026 | 1,5 % + 285 € или 19 c/км | 1,5 % + 105 € или 7 c/км |
| B — 2021–2023 | 1,2 % + 300 € или 20 c/км | 1,2 % + 120 € или 8 c/км |
| C — до 2021 | 0,9 % + 315 € или 21 c/км | 0,9 % + 135 € или 9 c/км |
Возрастная группа меняется каждый год. Первые три года использования машина находится в группе A, следующие три — в B, затем в C (VH/6801 § 7.2: "Autoedun ikäryhmät vaihtuvat vuosittain.").
Цену нового автомобиля определяют три правила:
- Это цена по прейскуранту на дату покупки минус 3 400 € (§ 18).
- Результат в процентах "pyöristetään lähinnä alempaan 10 euroon" — округляется вниз до ближайших 10 € (§ 18).
- Дополнительное оборудование учитывается "siltä osin kuin niiden arvo ylittää 1 200 euroa" — только в части свыше 1 200 € (§ 20).
Пример самой Verohallinto (Esimerkki 16)
VH/6801 § 7.6 разбирает машину группы A с ценой по прейскуранту 27 000 € и дополнительным оборудованием на 2 500 €:
- Цена нового автомобиля: 27 000 € − 3 400 € = 23 600 €
- Оборудование сверх порога: 2 500 € − 1 200 € = 1 300 €
- База: 23 600 € + 1 300 € = 24 900 €
- Базовая стоимость: 1,5 % × 24 900 € = 373,50 € → округлено вниз до 370 €
- Vapaa autoetu: 370 € + 285 € = 655 € в месяц
- Käyttöetu: 370 € + 105 € = 475 € в месяц ("Saman auton arvo auton käyttöetuna on 475 euroa (370 + 105).")
Базовая стоимость в обоих случаях одна и та же. Вся разница — в части эксплуатационных расходов: 285 € − 105 € = 180 € налоговой стоимости в месяц против топлива, которое при käyttöetu вы покупаете сами.
Когда журнал снижает налог: граница 1 500 км
Месячная сумма эксплуатационных расходов опирается на допущение. VH/6801 § 7.5.1: "Autoedun kuukausikohtainen käyttökustannusten arvo on laskettu olettaen, että yksityisajoja on 1 500 kilometriä kuukaudessa, eli 18 000 kilometriä vuodessa. Jos yksityisajoa on jatkuvasti tätä vähemmän, palkansaaja pääsee edullisempaan verotusarvoon pitämällä ajopäiväkirjaa."
1 500 км в месяц — это допущение руководства. Условие для оценки по километрам задаёт само решение, в § 17(4): "Kilometrikohtaisen arvon käyttäminen edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä autolla ajetuista kilometrimääristä."
В каждой строке таблицы точка безубыточности — ровно 1 500 личных км в месяц. Для группы A: 285 € ÷ 0,19 € = 1 500 и 105 € ÷ 0,07 € = 1 500. Группы B и C делятся так же.
Расчёт на машине из Esimerkki 16
Это арифметика по цифрам выше, а не правило. Та же машина, базовая стоимость 370 €, и 600 личных км за месяц:
- Vapaa, по километрам: 370 € + 600 × 0,19 € = 370 € + 114 € = 484 € против 655 € по месячной сумме. Это на 171 € меньше налоговой стоимости за этот месяц.
- Käyttöetu, по километрам: 370 € + 600 × 0,07 € = 370 € + 42 € = 412 € против 475 € по месячной сумме. Это на 63 € меньше.
Теперь 2 000 личных км за месяц:
- Vapaa, по километрам: 370 € + 2 000 × 0,19 € = 370 € + 380 € = 750 € против 655 € по месячной сумме.
Меньшие цифры — это налоговая стоимость, а не налог. Экономия — это разница, умноженная на вашу собственную налоговую ставку.
Выбор обязывает, и потолка нет
Выбор оценки по километрам "on noudatettava systemaattisesti", и "Kuukausiarvo ei tässä tapauksessa rajoita veronalaisen edun määrää" (VH/6801 § 7.5.1). Месячная сумма — не потолок: месяц с большим личным пробегом обойдётся дороже. Оценка по километрам выгодна, только если вы стабильно укладываетесь в 1 500 км в месяц.
Заявить можно самому
Работодатель может удерживать налог по месячной стоимости. Тогда "palkansaaja ilmoittaa ajopäiväkirjan mukaan ajetun kilometrimäärän veroilmoituksellaan ja vaatii edun arvon alentamista" (§ 7.5.1): вы сами указываете записанные в журнале километры в своей налоговой декларации (veroilmoitus) и просите снизить стоимость. Журнал остаётся у вас, пока его не запросит Verohallinto.
Дорога на работу считается, и 18 000 км могут повысить стоимость
Решение 998/2025, § 22: "Autoetua vahvistettaessa luetaan yksityisajoihin myös auton käyttäminen asunnon ja työpaikan välisiin matkoihin." Поездки между домом и постоянным местом работы — личные, и они входят в 1 500 км в месяц. Одно исключение есть в VH/6801 § 7.5.3.2: поездка утром из дома прямо к клиенту — служебная.
Журнал работает и в обратную сторону. § 17(4) продолжает: "Verotusta toimitettaessa autoedun arvoa voidaan korottaa, jos on ilmeistä, että autolla vuoden aikana ajettujen yksityisajojen määrä ylittää 18 000 kilometriä."
Одной дороги на работу может хватить. Пример в VH/6801 § 7.7 — 41 км до работы в одну сторону и 220 рабочих дней: 41 км × 2 × 220 = 18 040 км, чуть выше границы. И "Myös kesämökkimatkat ovat yksityisajoa" — поездки на дачу тоже личные.
Больше 30 000 служебных километров: базовая стоимость 80 %
Решение 998/2025, § 19: "Jos luontoisetuautolla ajettujen työajojen määrä on kalenterivuoden aikana yli 30 000 kilometriä, … edun perusarvo on 80 prosenttia edellä 17 ja 18 §:ssä tarkoitetusta perusarvosta."
Снижается только базовая стоимость; часть эксплуатационных расходов остаётся прежней (VH/6801 § 7.8.2). Работодатель может применить снижение заранее, но "Ajopäiväkirja on kuitenkin aina tarkistettava vuoden lopussa, jotta varmistutaan rajan ylittymisestä." При вашем собственном налогообложении служебные километры у нескольких работодателей за один календарный год складываются.
Esimerkki 18 от Verohallinto, на той же машине:
- Базовая стоимость: 370 € × 80 % = 296 € ("Alennettua arvoa ei pyöristetä" — не округляется)
- Vapaa autoetu: 296 € + 285 € = 581 € в месяц вместо 655 €
Электромобиль: минус 170 €, а для vapaa — больше
TVL 64 a §, добавленный законом 702/2024, снимает 170 € со стоимости "jokaiselta sellaiselta kuukaudelta" — за каждый месяц, когда льгота — это машина с выбросами CO₂ 0 г/км. Он действует с 1 января 2026 года по 31 декабря 2029 года. VH/6801 § 7.5.4 применяет его одинаково к vapaa autoetu и к käyttöetu, к месячной стоимости и к стоимости по километрам.
Только для vapaa autoetu § 17(3) решения снижает ещё и часть эксплуатационных расходов: "0,08 euroa kilometriltä tai 120 euroa kuukaudessa, jos auton ainoa mahdollinen käyttövoima on sähkö". Для подзаряжаемого от сети гибрида или машины на метане — 0,04 €/км или 60 € в месяц. Руководство: "Vähennys ei koske käyttöetuna annettua autoetua."
Esimerkki 17 от Verohallinto, та же машина как полноценный электромобиль:
- Vapaa: 370 € + 285 € − 120 € = 535 €; 535 € − 170 € = 365 € в месяц (на 290 € ниже 655 €)
- Käyttöetu: 370 € + 105 € − 170 € = 305 € в месяц (на 170 € ниже 475 €)
Служебные поездки на льготной машине: компенсация за километр
При vapaa autoetu работодатель "ei voi maksaa verovapaita kilometrikorvauksia" за служебные поездки на этой машине (VH/630/00.01.00/2026 § 8.2.5) — никакой не облагаемой налогом компенсации за километр.
При käyttöetu, когда топливо оплачиваете вы, работодатель может платить за служебные поездки не облагаемые налогом 0,11 € за километр в 2026 году (решение 970/2025 § 9(3)). Поездки по работе на собственной машине — другой режим, о нём в статье свой автомобиль для работы в Финляндии.
Что должен показывать журнал
Если вы пользуетесь оценкой по километрам, ajopäiväkirja определяет решение 998/2025, § 24. Он должен показывать "autolla verovuonna päivittäin ajettu kilometrimäärä" — километры, пройденные за каждый день. Для каждой служебной поездки в нём также нужны:
- время начала и окончания
- место и, где нужно, маршрут
- "matkamittarin lukema ajon alkaessa ja päättyessä" — показания одометра в начале и в конце
- расстояние
- цель
- "auton käyttäjä" — кто был за рулём
Для личных поездок достаточно километров (VH/6801 § 7.5.2): "Yksityisajoista riittää pelkkä kilometrimäärä."
Бумажный или электронный. "Ajopäiväkirja voi olla manuaalinen tai elektroninen" (§ 7.5.2). Руководство упоминает и системы слежения, которые работодатель устанавливает в машину (§ 7.4.6), а о приложениях для телефона не говорит ни за, ни против.
Как DriveHub упрощает дело
При доступе к геопозиции «Всегда» DriveHub записывает каждую поездку в фоне — а если всё же какую-то пропустит, сообщит вам об этом. Каждую поездку вы отмечаете как «Рабочая» или «Личная», а ещё не разобранная ждёт в разделе «Проверить». Если iPhone зафиксировал движение за рулём, а подходящей поездки нет, оно появится в разделе «Пропущенные поездки», где «Восстановить» воссоздаёт маршрут.
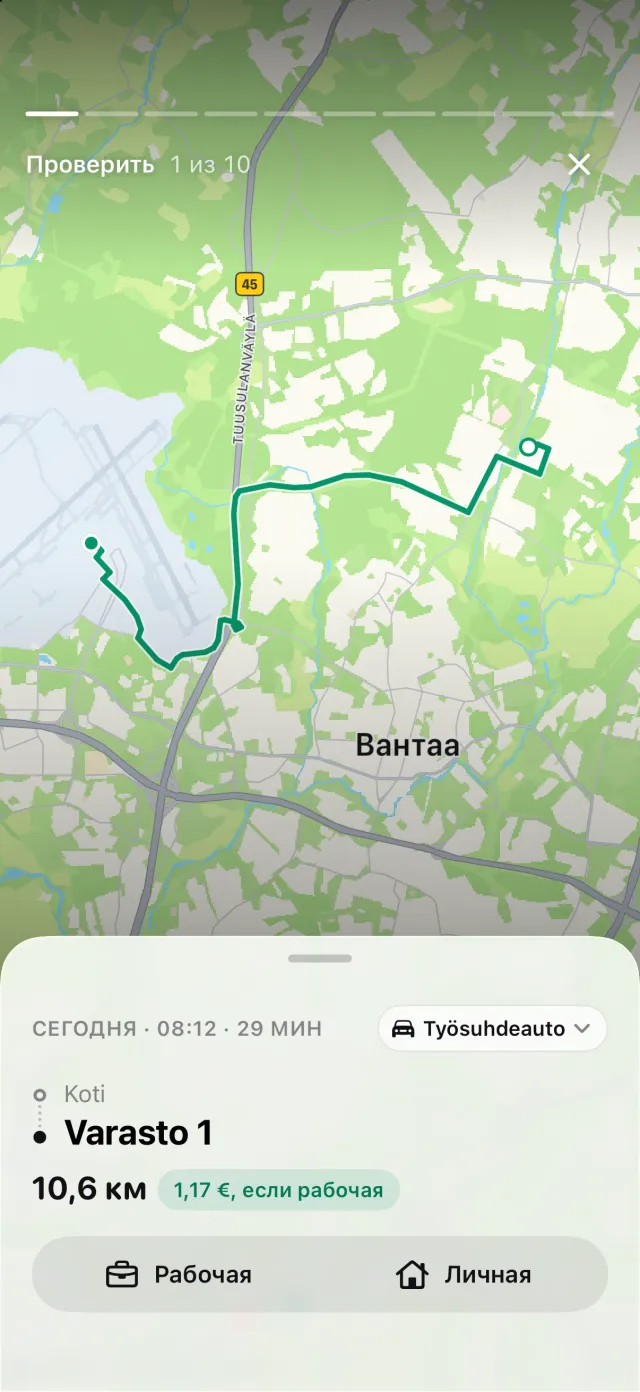
Отчёт по одному служебному автомобилю получает приложение «Километры по дням» — ту дневную цифру, которой требует § 24.
Где DriveHub останавливается: он не рассчитывает ваш autoetu и ничего не подаёт. Он может напомнить вам ввести показание одометра, но показания по каждой поездке, названные в § 24, записываете вы сами. Подходит ли вам оценка по километрам — решать вам вместе с бухгалтерией работодателя или вашим консультантом.
DriveHub есть в App Store для iPhone. Финские правила и ставки — на странице о Финляндии. Настройка автоматической записи занимает несколько минут, один раз. Если машина принадлежит вашей собственной компании, см. автомобиль в вашем собственном osakeyhtiö; если она числится за вашим toiminimi — автомобиль toiminimi: служебный или личный.
Источники
- Tuloverolaki 1535/1992, 64 § и 64 a § (закон 702/2024).
- Verohallinnon päätös luontoisetujen laskentaperusteista, 998/2025 — §§ 17, 18, 19, 20, 21, 22 и 24.
- Verohallinto, Luontoisedut verotuksessa, VH/6801/00.01.00/2025 — §§ 7.1, 7.2, 7.4.6, 7.5.1–7.5.4, 7.6, 7.7 и 7.8.2.
- Verohallinto, Työmatkakustannusten korvaukset verotuksessa, VH/630/00.01.00/2026 — § 8.2.5.
- Verohallinnon päätös verovapaista matkakustannusten korvauksista, 970/2025 § 9(3).
Эта страница излагает то, что говорят финское законодательство, решения и руководства Verohallinto, и ссылается на них, чтобы вы могли проверить. Это не налоговая консультация. Ваших обстоятельств она учесть не может. Когда речь о деньгах, обратитесь в бухгалтерию работодателя или к своему консультанту — и возьмите с собой журнал.
Полное правило со ссылками на нормативные акты: Финляндия: требования к журналу пробега.