 DriveHub
Guide pays · Finlande · 8 min
Voiture de fonction en Finlande : vapaa autoetu ou käyttöetu en 2026
Votre employeur en Finlande vous confie une voiture, et vous l'utilisez aussi à titre privé. Vapaa autoetu ou käyttöetu : tout tient à une question, qui paie le carburant. Qu'un carnet de bord allège ou non votre impôt dépend de vos kilomètres privés.

La réponse courte
- Lequel est-ce ? Si votre employeur paie les frais de la voiture, carburant compris, c'est un vapaa autoetu (avantage voiture complet). Si vous payez au moins le carburant vous-même, c'est un auton käyttöetu (avantage d'usage seul).
- Lequel coûte le moins ? Le käyttöetu a une valeur imposable plus faible, mais le carburant est à votre charge.
- Quelle valeur en 2026 ? Pour une voiture mise en circulation en 2024–2026 : 1,5 % du prix neuf plus 285 € par mois (vapaa) ou 105 € (käyttöetu).
- Un carnet de bord peut-il la réduire ? Oui. Avec un ajopäiväkirja (carnet de bord), une voiture de 2024–2026 peut être évaluée à 19 c (vapaa) ou 7 c (käyttöetu) par kilomètre privé au lieu du forfait mensuel. C'est moins en dessous de 1 500 kilomètres privés par mois, et plus au-delà.
- Le trajet domicile-travail compte-t-il ? Oui, comme conduite privée.
- Plus de 30 000 km professionnels par an ? La valeur de base tombe à 80 %, et c'est le carnet de bord qui le prouve.
- Tout électrique ? De 2026 à 2029, la valeur baisse de 170 € par mois pour les deux formes. Un vapaa autoetu perd en outre 120 € sur son forfait mensuel de frais d'utilisation : sa valeur mensuelle baisse donc de 290 € au total.
Qui paie le carburant décide de l'avantage que vous avez
Une voiture que votre employeur vous laisse utiliser à titre privé est un avantage en nature imposable (Tuloverolaki 64 §). Verohallinto en fixe la valeur chaque année ; pour 2026, dans la luontoisetupäätös 998/2025. La décision couvre une voiture ou une camionnette utilisée à titre privé par vous ou votre famille.
Son § 21 trace la limite selon les frais, et non selon la voiture :
"Vapaa autoetu on kysymyksessä, kun työnantaja suorittaa autosta johtuvat kustannukset. Auton käyttöetu on kysymyksessä, kun palkansaaja suorittaa itse ainakin auton käyttövoimakulut."
Les käyttövoimakulut sont les frais de carburant ou d'énergie. Les consignes de Verohallinto sur les avantages en nature, VH/6801/00.01.00/2025, précisent au § 7.1 que vous les payez à un tiers : "Palkansaajan on maksettava kulut muulle taholle kuin omalle työnantajalle."
Tout ce que vous versez à votre employeur au titre des frais de la voiture vient directement en déduction de la valeur imposable, pour les deux formes (§ 21 : "…vähennetään vapaan autoedun tai auton käyttöedun raha-arvosta").
Les valeurs 2026
La valeur mensuelle est une valeur de base, un pourcentage du prix neuf de la voiture, plus une part frais d'utilisation : un forfait mensuel ou une valeur au kilomètre. La décision 998/2025, § 17(1), les fixe par tranche d'âge :
| Tranche d'âge (année de mise en circulation) | Vapaa autoetu | Auton käyttöetu |
|---|---|---|
| A — 2024–2026 | 1,5 % + 285 € ou 19 c/km | 1,5 % + 105 € ou 7 c/km |
| B — 2021–2023 | 1,2 % + 300 € ou 20 c/km | 1,2 % + 120 € ou 8 c/km |
| C — avant 2021 | 0,9 % + 315 € ou 21 c/km | 0,9 % + 135 € ou 9 c/km |
La tranche d'âge change chaque année. Une voiture est en tranche A pendant ses trois premières années d'utilisation, en B pendant les trois suivantes, puis en C (VH/6801 § 7.2 : "Autoedun ikäryhmät vaihtuvat vuosittain.").
Trois règles déterminent le prix neuf :
- C'est le prix catalogue à la date d'achat moins 3 400 € (§ 18).
- Le résultat en pourcentage "pyöristetään lähinnä alempaan 10 euroon" — arrondi à la dizaine d'euros inférieure (§ 18).
- Les accessoires comptent "siltä osin kuin niiden arvo ylittää 1 200 euroa" — seulement pour la part au-delà de 1 200 € (§ 20).
L'exemple de Verohallinto (Esimerkki 16)
VH/6801 § 7.6 déroule le calcul pour une voiture de tranche A au prix catalogue de 27 000 €, avec 2 500 € d'accessoires :
- Prix neuf : 27 000 € − 3 400 € = 23 600 €
- Accessoires au-delà du seuil : 2 500 € − 1 200 € = 1 300 €
- Base : 23 600 € + 1 300 € = 24 900 €
- Valeur de base : 1,5 % × 24 900 € = 373,50 € → arrondi à 370 €
- Vapaa autoetu : 370 € + 285 € = 655 € par mois
- Käyttöetu : 370 € + 105 € = 475 € par mois ("Saman auton arvo auton käyttöetuna on 475 euroa (370 + 105).")
La valeur de base est la même dans les deux cas. Toute la différence tient à la part frais d'utilisation : 285 € − 105 € = 180 € de valeur imposable par mois, en contrepartie du carburant que vous achetez vous-même en käyttöetu.
Quand un carnet de bord allège l'impôt : le seuil des 1 500 km
Le forfait mensuel de frais d'utilisation repose sur une hypothèse. VH/6801 § 7.5.1 : "Autoedun kuukausikohtainen käyttökustannusten arvo on laskettu olettaen, että yksityisajoja on 1 500 kilometriä kuukaudessa, eli 18 000 kilometriä vuodessa. Jos yksityisajoa on jatkuvasti tätä vähemmän, palkansaaja pääsee edullisempaan verotusarvoon pitämällä ajopäiväkirjaa."
Les 1 500 km par mois sont l'hypothèse des consignes. La décision elle-même pose la condition de la valeur au kilomètre, au § 17(4) : "Kilometrikohtaisen arvon käyttäminen edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä autolla ajetuista kilometrimääristä."
Chaque ligne du tableau s'équilibre à exactement 1 500 km privés par mois. Pour la tranche A : 285 € ÷ 0,19 € = 1 500, et 105 € ÷ 0,07 € = 1 500. Les tranches B et C se divisent de la même façon.
Un calcul, sur la voiture de l'Esimerkki 16
C'est de l'arithmétique à partir des chiffres ci-dessus, pas une règle. La même voiture, valeur de base 370 €, et 600 km privés dans le mois :
- Vapaa, au kilomètre : 370 € + 600 × 0,19 € = 370 € + 114 € = 484 €, contre 655 € au forfait. Soit 171 € de valeur imposable en moins ce mois-là.
- Käyttöetu, au kilomètre : 370 € + 600 × 0,07 € = 370 € + 42 € = 412 €, contre 475 € au forfait. Soit 63 € de moins.
Maintenant, 2 000 km privés dans le mois :
- Vapaa, au kilomètre : 370 € + 2 000 × 0,19 € = 370 € + 380 € = 750 €, contre 655 € au forfait.
Ces montants sont une valeur imposable, pas un impôt. Ce que vous économisez, c'est cette différence multipliée par votre propre taux d'imposition.
Le choix engage, et n'a pas de plafond
Le choix du kilomètre "on noudatettava systemaattisesti", et "Kuukausiarvo ei tässä tapauksessa rajoita veronalaisen edun määrää" (VH/6801 § 7.5.1). Le forfait mensuel n'est pas un plafond : un mois de forte conduite privée coûte plus cher. La voie au kilomètre n'est rentable que si vous restez durablement sous les 1 500 km par mois.
Vous pouvez le demander vous-même
Votre employeur peut conserver la valeur mensuelle pour la retenue à la source. Dans ce cas, "palkansaaja ilmoittaa ajopäiväkirjan mukaan ajetun kilometrimäärän veroilmoituksellaan ja vaatii edun arvon alentamista" (§ 7.5.1) : vous déclarez les kilomètres consignés sur votre propre déclaration (veroilmoitus) et demandez la valeur réduite. Le carnet de bord reste chez vous jusqu'à ce que Verohallinto le demande.
Le domicile-travail compte, et 18 000 km peuvent relever la valeur
Décision 998/2025, § 22 : "Autoetua vahvistettaessa luetaan yksityisajoihin myös auton käyttäminen asunnon ja työpaikan välisiin matkoihin." Le trajet entre votre domicile et votre lieu de travail habituel est privé, et il compte dans les 1 500 km par mois. Une exception au § 7.5.3.2 de VH/6801 : le trajet du matin qui va directement du domicile chez un client est professionnel.
Le carnet de bord joue aussi dans l'autre sens. Le § 17(4) poursuit : "Verotusta toimitettaessa autoedun arvoa voidaan korottaa, jos on ilmeistä, että autolla vuoden aikana ajettujen yksityisajojen määrä ylittää 18 000 kilometriä."
Le domicile-travail peut suffire à y arriver. L'exemple du § 7.7 de VH/6801 : 41 km aller sur 220 jours travaillés, soit 41 km × 2 × 220 = 18 040 km, juste au-dessus du seuil. Et "Myös kesämökkimatkat ovat yksityisajoa" — les trajets vers le chalet d'été sont eux aussi privés.
Plus de 30 000 kilomètres professionnels : la valeur de base à 80 %
Décision 998/2025, § 19 : "Jos luontoisetuautolla ajettujen työajojen määrä on kalenterivuoden aikana yli 30 000 kilometriä, … edun perusarvo on 80 prosenttia edellä 17 ja 18 §:ssä tarkoitetusta perusarvosta."
Seule la valeur de base est réduite ; la part frais d'utilisation reste (VH/6801 § 7.8.2). Votre employeur peut appliquer la réduction par anticipation, mais "Ajopäiväkirja on kuitenkin aina tarkistettava vuoden lopussa, jotta varmistutaan rajan ylittymisestä." Dans votre propre imposition, les kilomètres professionnels effectués pour plusieurs employeurs au cours de la même année civile s'additionnent.
L'Esimerkki 18 de Verohallinto, sur la même voiture :
- Valeur de base : 370 € × 80 % = 296 € ("Alennettua arvoa ei pyöristetä" — elle n'est pas arrondie)
- Vapaa autoetu : 296 € + 285 € = 581 € par mois, au lieu de 655 €
Une voiture électrique : 170 € de moins, et davantage en vapaa
Le 64 a § de la TVL, introduit par la loi 702/2024, retranche 170 € de la valeur "jokaiselta sellaiselta kuukaudelta" — pour chaque mois où l'avantage porte sur une voiture émettant 0 g/km de CO₂. Il s'applique du 1er janvier 2026 au 31 décembre 2029. Le § 7.5.4 de VH/6801 l'applique aussi bien au vapaa autoetu qu'au käyttöetu, au forfait comme au kilomètre.
Pour le vapaa autoetu seulement, le § 17(3) de la décision réduit aussi la part frais d'utilisation : "0,08 euroa kilometriltä tai 120 euroa kuukaudessa, jos auton ainoa mahdollinen käyttövoima on sähkö". Pour un hybride rechargeable ou une voiture au méthane, c'est 0,04 €/km ou 60 € par mois. Les consignes : "Vähennys ei koske käyttöetuna annettua autoetua."
L'Esimerkki 17 de Verohallinto, la même voiture en version tout électrique :
- Vapaa : 370 € + 285 € − 120 € = 535 € ; 535 € − 170 € = 365 € par mois (290 € de moins que 655 €)
- Käyttöetu : 370 € + 105 € − 170 € = 305 € par mois (170 € de moins que 475 €)
Déplacements professionnels avec la voiture de fonction : les indemnités kilométriques
Avec un vapaa autoetu, votre employeur "ei voi maksaa verovapaita kilometrikorvauksia" pour les trajets professionnels effectués avec cette voiture (VH/630/00.01.00/2026 § 8.2.5) — aucune indemnité kilométrique exonérée.
Avec un käyttöetu, où vous payez le carburant, votre employeur peut verser 0,11 € par kilomètre exonéré pour les trajets professionnels en 2026 (décision 970/2025 § 9(3)). Utiliser votre propre voiture pour le travail relève d'un autre régime, traité dans utiliser sa propre voiture pour le travail en Finlande.
Ce que le carnet de bord doit indiquer
Si vous utilisez la valeur au kilomètre, l'ajopäiväkirja est défini par la décision 998/2025, § 24. Il doit indiquer "autolla verovuonna päivittäin ajettu kilometrimäärä" — les kilomètres parcourus chaque jour. Pour chaque trajet professionnel, il faut en outre :
- l'heure de début et de fin
- le lieu, et l'itinéraire lorsque c'est nécessaire
- "matkamittarin lukema ajon alkaessa ja päättyessä" — le relevé du compteur au départ et à l'arrivée
- la distance
- l'objet
- "auton käyttäjä" — qui conduisait
Pour la conduite privée, les kilomètres suffisent (VH/6801 § 7.5.2) : "Yksityisajoista riittää pelkkä kilometrimäärä."
Papier ou électronique. "Ajopäiväkirja voi olla manuaalinen tai elektroninen" (§ 7.5.2). Les consignes évoquent aussi les services de suivi qu'un employeur installe dans la voiture (§ 7.4.6), et ne disent rien, ni pour ni contre, des apps pour téléphone.
Comment DriveHub vous facilite la tâche
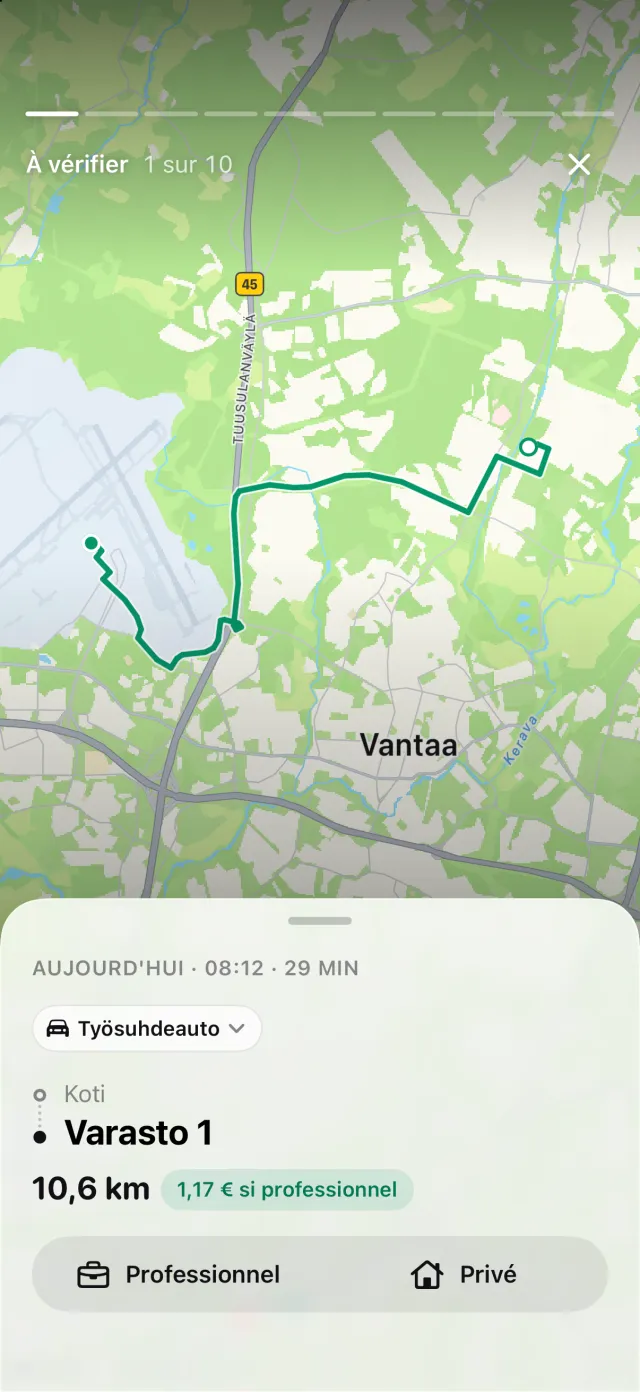
Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. Vous marquez chaque trajet Professionnel ou Privé, et un trajet pas encore trié attend sous À vérifier. Si votre iPhone a enregistré une conduite sans trajet correspondant, elle apparaît sous Trajets manqués, où Récupérer reconstruit l'itinéraire.
Le rapport d'une seule voiture de fonction reçoit une annexe kilomètres par jour, le chiffre quotidien que demande le § 24.
Là où DriveHub s'arrête : il ne calcule pas votre autoetu et ne dépose rien. Il peut vous rappeler de saisir un relevé du compteur, mais les relevés par trajet que cite le § 24 sont à noter par vous. Savoir si la valeur au kilomètre vous convient est votre décision, avec le service paie de votre employeur ou votre conseiller.
DriveHub est sur l'App Store pour iPhone. Les règles et barèmes finlandais figurent sur la page Finlande. Configurer le suivi automatique prend quelques minutes, une seule fois. Si la voiture appartient à votre propre société, voir une voiture dans votre propre osakeyhtiö ; si elle appartient à votre toiminimi, voir toiminimi et voiture : professionnelle ou privée.
Sources
- Tuloverolaki 1535/1992, 64 § et 64 a § (loi 702/2024).
- Verohallinnon päätös luontoisetujen laskentaperusteista, 998/2025 — §§ 17, 18, 19, 20, 21, 22 et 24.
- Verohallinto, Luontoisedut verotuksessa, VH/6801/00.01.00/2025 — §§ 7.1, 7.2, 7.4.6, 7.5.1–7.5.4, 7.6, 7.7 et 7.8.2.
- Verohallinto, Työmatkakustannusten korvaukset verotuksessa, VH/630/00.01.00/2026 — § 8.2.5.
- Verohallinnon päätös verovapaista matkakustannusten korvauksista, 970/2025 § 9(3).
Cette page expose ce que disent la législation finlandaise et les décisions et consignes de Verohallinto, et les cite pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation. Dès qu'il est question d'argent, interrogez le service paie de votre employeur ou votre conseiller — et apportez votre relevé.
La règle complète, avec les textes dont elle découle : Finlande : exigences du journal kilométrique.