 DriveHub
Länderratgeber · Finnland · 8 Min.
Firmenwagen in Finnland: vapaa autoetu oder käyttöetu 2026
Ihr Arbeitgeber in Finnland stellt Ihnen ein Auto, und Sie fahren es auch privat. Ob das ein vapaa autoetu oder ein käyttöetu ist, hängt an einer Frage: Wer zahlt den Kraftstoff? Ob ein Fahrtenbuch Ihre Steuer senkt, hängt davon ab, wie viel Sie privat fahren.

Die kurze Antwort
- Welcher Vorteil ist es? Trägt Ihr Arbeitgeber die Kosten des Autos einschließlich Kraftstoff, ist es ein vapaa autoetu (voller Dienstwagenvorteil). Zahlen Sie mindestens den Kraftstoff selbst, ist es ein auton käyttöetu (reiner Nutzungsvorteil).
- Was kostet weniger? Der käyttöetu hat den niedrigeren steuerpflichtigen Wert, dafür kaufen Sie den Kraftstoff selbst.
- Wie hoch ist der Wert 2026? Für ein Auto, das 2024–2026 erstmals in Gebrauch genommen wurde: 1,5 % des Neupreises plus 285 € im Monat (vapaa) oder 105 € (käyttöetu).
- Kann ein Fahrtenbuch ihn senken? Ja. Mit einem ajopäiväkirja (Fahrtenbuch) kann ein Auto von 2024–2026 statt der Monatspauschale 19 c (vapaa) oder 7 c (käyttöetu) je privatem Kilometer ansetzen. Unter 1 500 privaten Kilometern im Monat ist das weniger, darüber mehr.
- Zählt der Arbeitsweg? Ja, als Privatfahrt.
- Mehr als 30 000 dienstliche km im Jahr? Der Grundwert sinkt auf 80 %, und nachgewiesen wird das mit dem Fahrtenbuch.
- Vollelektrisch? Von 2026 bis 2029 ist der Wert bei beiden Arten 170 € im Monat niedriger. Beim vapaa autoetu fallen zusätzlich 120 € der monatlichen Betriebskostenpauschale weg, sodass der Monatswert insgesamt um 290 € sinkt.
Wer den Kraftstoff zahlt, entscheidet über die Art des Vorteils
Ein Auto, das Ihr Arbeitgeber Ihnen auch privat überlässt, ist ein steuerpflichtiger Sachbezug (Tuloverolaki 64 §). Verohallinto legt seinen Wert jedes Jahr fest; für 2026 im luontoisetupäätös 998/2025. Die Entscheidung erfasst ein Auto oder einen Transporter, den Sie oder Ihre Familie privat nutzen.
Ihr § 21 zieht die Grenze über die Kosten, nicht über das Auto:
"Vapaa autoetu on kysymyksessä, kun työnantaja suorittaa autosta johtuvat kustannukset. Auton käyttöetu on kysymyksessä, kun palkansaaja suorittaa itse ainakin auton käyttövoimakulut."
Käyttövoimakulut sind die laufenden Kosten für Kraftstoff oder Energie. Die Hinweise von Verohallinto zu Sachbezügen, VH/6801/00.01.00/2025, ergänzen in § 7.1, dass Sie diese an jemand anderen zahlen: "Palkansaajan on maksettava kulut muulle taholle kuin omalle työnantajalle."
Was Sie Ihrem Arbeitgeber für die Kosten des Autos erstatten, wird bei beiden Arten direkt vom steuerpflichtigen Wert abgezogen (§ 21: "…vähennetään vapaan autoedun tai auton käyttöedun raha-arvosta").
Die Werte für 2026
Der Monatswert besteht aus einem Grundwert, einem Prozentsatz vom Neupreis des Autos, und einem Betriebskostenanteil: einer festen Monatspauschale oder einem Wert je Kilometer. Die Entscheidung 998/2025 § 17(1) legt sie nach Altersgruppen fest:
| Altersgruppe (Jahr der ersten Nutzung) | Vapaa autoetu | Auton käyttöetu |
|---|---|---|
| A — 2024–2026 | 1,5 % + 285 € oder 19 c/km | 1,5 % + 105 € oder 7 c/km |
| B — 2021–2023 | 1,2 % + 300 € oder 20 c/km | 1,2 % + 120 € oder 8 c/km |
| C — vor 2021 | 0,9 % + 315 € oder 21 c/km | 0,9 % + 135 € oder 9 c/km |
Die Altersgruppe wechselt jedes Jahr. Ein Auto gehört in seinen ersten drei Nutzungsjahren zu Gruppe A, in den drei folgenden zu B, danach zu C (VH/6801 § 7.2: "Autoedun ikäryhmät vaihtuvat vuosittain.").
Drei Regeln bestimmen den Neupreis:
- Maßgeblich ist der Listenpreis am Kaufdatum abzüglich 3 400 € (§ 18).
- Das Prozentergebnis "pyöristetään lähinnä alempaan 10 euroon" — es wird auf die nächsten 10 € abgerundet (§ 18).
- Zubehör zählt "siltä osin kuin niiden arvo ylittää 1 200 euroa" — nur der Teil über 1 200 € (§ 20).
Das Beispiel von Verohallinto (Esimerkki 16)
VH/6801 § 7.6 rechnet ein Auto der Gruppe A mit 27 000 € Listenpreis und 2 500 € Zubehör durch:
- Neupreis: 27 000 € − 3 400 € = 23 600 €
- Zubehör über dem Schwellenwert: 2 500 € − 1 200 € = 1 300 €
- Bemessungsgrundlage: 23 600 € + 1 300 € = 24 900 €
- Grundwert: 1,5 % × 24 900 € = 373,50 € → abgerundet auf 370 €
- Vapaa autoetu: 370 € + 285 € = 655 € im Monat
- Käyttöetu: 370 € + 105 € = 475 € im Monat ("Saman auton arvo auton käyttöetuna on 475 euroa (370 + 105).")
Der Grundwert ist bei beiden gleich. Der gesamte Unterschied steckt im Betriebskostenanteil: 285 € − 105 € = 180 € steuerpflichtiger Wert im Monat, dem beim käyttöetu der Kraftstoff gegenübersteht, den Sie selbst kaufen.
Wann ein Fahrtenbuch die Steuer senkt: die 1 500-km-Grenze
Die monatliche Betriebskostenpauschale beruht auf einer Annahme. VH/6801 § 7.5.1: "Autoedun kuukausikohtainen käyttökustannusten arvo on laskettu olettaen, että yksityisajoja on 1 500 kilometriä kuukaudessa, eli 18 000 kilometriä vuodessa. Jos yksityisajoa on jatkuvasti tätä vähemmän, palkansaaja pääsee edullisempaan verotusarvoon pitämällä ajopäiväkirjaa."
Die 1 500 km im Monat sind die Annahme der Hinweise. Die Entscheidung selbst nennt die Bedingung für den Kilometerwert in § 17(4): "Kilometrikohtaisen arvon käyttäminen edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä autolla ajetuista kilometrimääristä."
Jede Zeile der Tabelle erreicht den Gleichstand bei genau 1 500 privaten km im Monat. Für Gruppe A: 285 € ÷ 0,19 € = 1 500 und 105 € ÷ 0,07 € = 1 500. Die Gruppen B und C gehen genauso auf.
Ein Rechenbeispiel mit dem Auto aus Esimerkki 16
Arithmetik aus den Zahlen oben, keine Regel. Dasselbe Auto, Grundwert 370 €, und 600 private km in einem Monat:
- Vapaa, je km: 370 € + 600 × 0,19 € = 370 € + 114 € = 484 € statt 655 € pauschal. Das sind in diesem Monat 171 € weniger steuerpflichtiger Wert.
- Käyttöetu, je km: 370 € + 600 × 0,07 € = 370 € + 42 € = 412 € statt 475 € pauschal. Das sind 63 € weniger.
Nun 2 000 private km in einem Monat:
- Vapaa, je km: 370 € + 2 000 × 0,19 € = 370 € + 380 € = 750 € statt 655 € pauschal.
Die niedrigeren Zahlen sind steuerpflichtiger Wert, keine Steuer. Was Sie sparen, ist diese Differenz mal Ihr eigener Steuersatz.
Die Wahl bindet, und es gibt keine Obergrenze
Die Wahl der Kilometerbewertung "on noudatettava systemaattisesti", und "Kuukausiarvo ei tässä tapauksessa rajoita veronalaisen edun määrää" (VH/6801 § 7.5.1). Die Monatspauschale ist keine Kappungsgrenze: Ein Monat mit vielen Privatfahrten kostet mehr. Die Kilometerbewertung lohnt sich nur, wenn Sie dauerhaft unter 1 500 km im Monat bleiben.
Sie können sie selbst beantragen
Ihr Arbeitgeber kann beim Quellensteuerabzug beim Monatswert bleiben. Dann "palkansaaja ilmoittaa ajopäiväkirjan mukaan ajetun kilometrimäärän veroilmoituksellaan ja vaatii edun arvon alentamista" (§ 7.5.1): Sie geben die aufgezeichneten Kilometer in Ihrer eigenen Steuererklärung (veroilmoitus) an und beantragen den niedrigeren Wert. Das Fahrtenbuch bleibt bei Ihnen, bis Verohallinto danach fragt.
Der Arbeitsweg zählt, und 18 000 km können den Wert erhöhen
Entscheidung 998/2025 § 22: "Autoetua vahvistettaessa luetaan yksityisajoihin myös auton käyttäminen asunnon ja työpaikan välisiin matkoihin." Fahrten zwischen Wohnung und regelmäßiger Arbeitsstätte sind privat und zählen zu den 1 500 km im Monat. Eine Ausnahme nennt VH/6801 § 7.5.3.2: Wer morgens von zu Hause direkt zu einem Kunden fährt, fährt dienstlich.
Das Fahrtenbuch wirkt auch in die andere Richtung. § 17(4) fährt fort: "Verotusta toimitettaessa autoedun arvoa voidaan korottaa, jos on ilmeistä, että autolla vuoden aikana ajettujen yksityisajojen määrä ylittää 18 000 kilometriä."
Der Arbeitsweg allein kann dorthin führen. Das Beispiel in VH/6801 § 7.7 ist ein einfacher Arbeitsweg von 41 km an 220 Arbeitstagen: 41 km × 2 × 220 = 18 040 km, knapp über der Grenze. Und "Myös kesämökkimatkat ovat yksityisajoa" — auch Fahrten zum Sommerhaus sind privat.
Über 30 000 dienstliche Kilometer: der Grundwert zu 80 %
Entscheidung 998/2025 § 19: "Jos luontoisetuautolla ajettujen työajojen määrä on kalenterivuoden aikana yli 30 000 kilometriä, … edun perusarvo on 80 prosenttia edellä 17 ja 18 §:ssä tarkoitetusta perusarvosta."
Gekürzt wird nur der Grundwert; der Betriebskostenanteil bleibt (VH/6801 § 7.8.2). Ihr Arbeitgeber darf die Kürzung vorab anwenden, aber "Ajopäiväkirja on kuitenkin aina tarkistettava vuoden lopussa, jotta varmistutaan rajan ylittymisestä." In Ihrer eigenen Veranlagung werden die dienstlichen Kilometer für mehrere Arbeitgeber im selben Kalenderjahr zusammengezählt.
Esimerkki 18 von Verohallinto, mit demselben Auto:
- Grundwert: 370 € × 80 % = 296 € ("Alennettua arvoa ei pyöristetä" — er wird nicht gerundet)
- Vapaa autoetu: 296 € + 285 € = 581 € im Monat statt 655 €
Ein Elektroauto: 170 € weniger, beim vapaa noch mehr
TVL 64 a §, eingefügt durch das Gesetz 702/2024, zieht 170 € vom Wert ab, "jokaiselta sellaiselta kuukaudelta" — für jeden Monat, in dem der Vorteil ein Auto mit 0 g/km CO₂-Ausstoß ist. Die Regel gilt vom 1. Januar 2026 bis 31. Dezember 2029. VH/6801 § 7.5.4 wendet sie auf vapaa autoetu und käyttöetu gleichermaßen an, auf den Pauschal- wie auf den Kilometerwert.
Nur beim vapaa autoetu kürzt § 17(3) der Entscheidung außerdem den Betriebskostenanteil: "0,08 euroa kilometriltä tai 120 euroa kuukaudessa, jos auton ainoa mahdollinen käyttövoima on sähkö". Für einen extern aufladbaren Hybrid oder ein Methanfahrzeug sind es 0,04 €/km oder 60 € im Monat. Die Hinweise: "Vähennys ei koske käyttöetuna annettua autoetua."
Esimerkki 17 von Verohallinto, dasselbe Auto als reines Elektroauto:
- Vapaa: 370 € + 285 € − 120 € = 535 €; 535 € − 170 € = 365 € im Monat (290 € unter 655 €)
- Käyttöetu: 370 € + 105 € − 170 € = 305 € im Monat (170 € unter 475 €)
Dienstfahrten im Vorteilsauto: Kilometerpauschalen
Beim vapaa autoetu "ei voi maksaa verovapaita kilometrikorvauksia" Ihr Arbeitgeber für Dienstfahrten mit diesem Auto (VH/630/00.01.00/2026 § 8.2.5) — keine steuerfreie Kilometerpauschale.
Beim käyttöetu, bei dem Sie den Kraftstoff zahlen, darf Ihr Arbeitgeber 2026 für Dienstfahrten steuerfrei 0,11 € je Kilometer zahlen (Entscheidung 970/2025 § 9(3)). Das eigene Auto beruflich zu nutzen ist eine andere Regelung, beschrieben in das eigene Auto beruflich nutzen in Finnland.
Was das Fahrtenbuch zeigen muss
Wenn Sie den Kilometerwert nutzen, definiert die Entscheidung 998/2025 § 24 das ajopäiväkirja. Es muss "autolla verovuonna päivittäin ajettu kilometrimäärä" zeigen — die an jedem Tag gefahrenen Kilometer. Für jede Dienstfahrt braucht es außerdem:
- die Anfangs- und Endzeit
- den Ort und, wo nötig, die Route
- "matkamittarin lukema ajon alkaessa ja päättyessä" — den Kilometerstand zu Beginn und am Ende
- die Strecke
- den Zweck
- "auton käyttäjä" — wer gefahren ist
Für Privatfahrten genügen die Kilometer (VH/6801 § 7.5.2): "Yksityisajoista riittää pelkkä kilometrimäärä."
Papier oder elektronisch. "Ajopäiväkirja voi olla manuaalinen tai elektroninen" (§ 7.5.2). Die Hinweise erwähnen auch Ortungsdienste, die ein Arbeitgeber ins Auto einbaut (§ 7.4.6), und sagen zu Smartphone-Apps weder das eine noch das andere.
Wie DriveHub das erleichtert
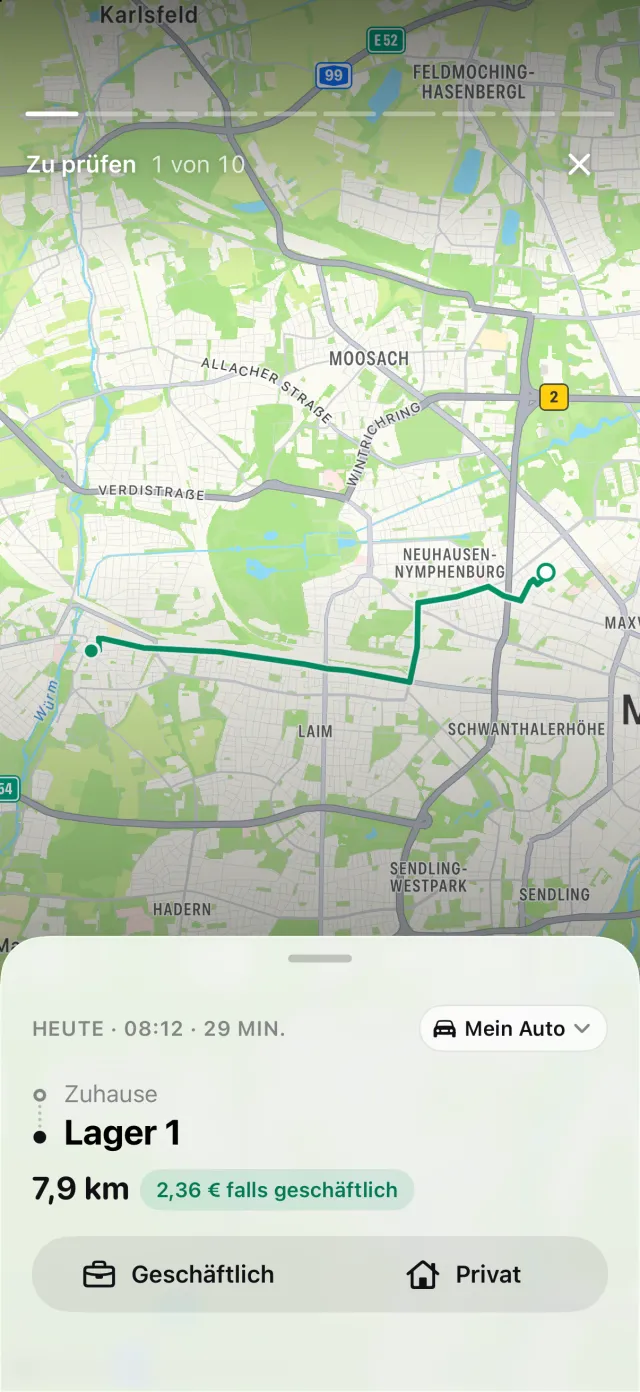
Ist der Standortzugriff auf „Immer“ gestellt, zeichnet DriveHub jede Fahrt im Hintergrund auf — und falls es doch einmal eine verpasst, sagt es Ihnen das. Sie markieren jede Fahrt als Geschäftlich oder Privat, und eine noch nicht zugeordnete Fahrt wartet unter Zu prüfen. Hat Ihr iPhone Fahrten registriert, zu denen es keine passende Fahrt gibt, erscheinen sie unter Verpasste Fahrten, wo Wiederherstellen die Route rekonstruiert.
Ein Bericht für einen einzelnen Firmenwagen erhält einen Anhang mit Kilometern pro Tag — die Tageszahl, die § 24 verlangt.
Wo DriveHub aufhört: Es berechnet Ihren autoetu nicht und reicht nichts ein. Es kann Sie erinnern, einen Kilometerstand einzutragen, aber die Stände je Fahrt, die § 24 nennt, notieren Sie selbst. Ob der Kilometerwert zu Ihnen passt, entscheiden Sie, zusammen mit der Lohnabrechnung Ihres Arbeitgebers oder Ihrer Beraterin bzw. Ihrem Berater.
DriveHub gibt es im App Store für das iPhone. Die finnischen Regeln und Sätze stehen auf der Finnland-Seite. Die automatische Aufzeichnung einzurichten dauert einmalig ein paar Minuten. Gehört das Auto Ihrer eigenen Gesellschaft, siehe ein Auto in Ihrer eigenen osakeyhtiö; gehört es Ihrem toiminimi, siehe das Auto im toiminimi: betrieblich oder privat.
Quellen
- Tuloverolaki 1535/1992, 64 § und 64 a § (Gesetz 702/2024).
- Verohallinnon päätös luontoisetujen laskentaperusteista, 998/2025 — §§ 17, 18, 19, 20, 21, 22 und 24.
- Verohallinto, Luontoisedut verotuksessa, VH/6801/00.01.00/2025 — §§ 7.1, 7.2, 7.4.6, 7.5.1–7.5.4, 7.6, 7.7 und 7.8.2.
- Verohallinto, Työmatkakustannusten korvaukset verotuksessa, VH/630/00.01.00/2026 — § 8.2.5.
- Verohallinnon päätös verovapaista matkakustannusten korvauksista, 970/2025 § 9(3).
Diese Seite gibt wieder, was die finnische Gesetzgebung sowie die Entscheidungen und Hinweise von Verohallinto sagen, und nennt die Fundstellen, damit Sie es nachprüfen können. Sie ist keine Steuerberatung und kann Ihre Umstände nicht berücksichtigen. Wenn es um Geld geht, fragen Sie das Payroll-Team Ihres Arbeitgebers oder Ihren Steuerberater — und bringen Sie das Fahrtenbuch mit.
Die vollständige Regel mit ihren Rechtsquellen: Finnland: Anforderungen an das Fahrtenbuch.