 DriveHub
Guia por país · Finlândia · 8 min
Carro da empresa na Finlândia: vapaa autoetu ou käyttöetu em 2026
O seu empregador na Finlândia lhe dá um carro, e você também o usa para fins particulares. Se isso é vapaa autoetu ou käyttöetu depende de uma única pergunta: quem paga o combustível. Se um diário de bordo reduz o seu imposto depende de quanto você roda no particular.

A resposta curta
- Qual dos dois é o seu? Se o empregador paga os custos do carro, combustível incluído, é vapaa autoetu (benefício integral de carro). Se você paga pelo menos o combustível, é auton käyttöetu (benefício só de uso).
- Qual custa menos? O käyttöetu tem um valor tributável menor, mas o combustível é por sua conta.
- Qual é o valor em 2026? Para um carro usado pela primeira vez em 2024–2026: 1,5 % do preço de carro novo mais € 285 por mês (vapaa) ou € 105 (käyttöetu).
- Um diário de bordo pode reduzir esse valor? Sim. Com um ajopäiväkirja (diário de bordo), um carro de 2024–2026 pode usar 19 centavos (vapaa) ou 7 centavos (käyttöetu) por quilômetro particular no lugar do valor mensal. Isso sai mais barato abaixo de 1 500 quilômetros particulares por mês, e mais caro acima disso.
- O trajeto casa–trabalho conta? Sim, como uso particular.
- Mais de 30 000 km a trabalho por ano? O valor básico cai para 80 %, e é o diário de bordo que comprova isso.
- Totalmente elétrico? De 2026 a 2029 o valor fica € 170 por mês mais baixo nos dois tipos. No vapaa autoetu, a parcela mensal de custos de uso perde ainda € 120, de modo que o valor mensal cai € 290 no total.
Quem paga o combustível define o benefício que você tem
Um carro que o empregador deixa você usar para fins particulares é um benefício em espécie tributável (Tuloverolaki, 64 §). A Verohallinto fixa o valor dele todo ano; para 2026, na luontoisetupäätös 998/2025. A decisão abrange um carro ou uma van usados para fins particulares por você ou pela sua família.
O § 21 dela traça a linha pelos custos, e não pelo carro:
"Vapaa autoetu on kysymyksessä, kun työnantaja suorittaa autosta johtuvat kustannukset. Auton käyttöetu on kysymyksessä, kun palkansaaja suorittaa itse ainakin auton käyttövoimakulut."
Käyttövoimakulut são os custos do combustível ou da energia. As orientações da Verohallinto sobre benefícios em espécie, VH/6801/00.01.00/2025, acrescentam no § 7.1 que você os paga a outra pessoa: "Palkansaajan on maksettava kulut muulle taholle kuin omalle työnantajalle."
O que você paga ao empregador pelos custos do carro sai direto do valor tributável, nos dois tipos (§ 21: "…vähennetään vapaan autoedun tai auton käyttöedun raha-arvosta").
Os valores de 2026
O valor mensal é um valor básico, uma porcentagem do preço de carro novo, mais uma parcela de custos de uso: um valor mensal fixo ou um valor por quilômetro. A decisão 998/2025, § 17(1), fixa-os por faixa de idade:
| Faixa de idade (ano do primeiro uso) | Vapaa autoetu | Auton käyttöetu |
|---|---|---|
| A — 2024–2026 | 1,5 % + € 285 ou 19 c/km | 1,5 % + € 105 ou 7 c/km |
| B — 2021–2023 | 1,2 % + € 300 ou 20 c/km | 1,2 % + € 120 ou 8 c/km |
| C — antes de 2021 | 0,9 % + € 315 ou 21 c/km | 0,9 % + € 135 ou 9 c/km |
A faixa de idade muda todo ano. Um carro fica na faixa A nos três primeiros anos de uso, na B nos três seguintes, e depois na C (VH/6801, § 7.2: "Autoedun ikäryhmät vaihtuvat vuosittain.").
Três regras definem o preço de carro novo:
- É o preço de tabela na data da compra menos € 3 400 (§ 18).
- O resultado da porcentagem "pyöristetään lähinnä alempaan 10 euroon" — é arredondado para baixo, para os € 10 mais próximos (§ 18).
- Os acessórios entram "siltä osin kuin niiden arvo ylittää 1 200 euroa" — só a parte acima de € 1 200 (§ 20).
O próprio exemplo da Verohallinto (Esimerkki 16)
O VH/6801, § 7.6, calcula um carro da faixa A com preço de tabela de € 27 000 e € 2 500 em acessórios:
- Preço de carro novo: € 27 000 − € 3 400 = € 23 600
- Acessórios acima do limite: € 2 500 − € 1 200 = € 1 300
- Base: € 23 600 + € 1 300 = € 24 900
- Valor básico: 1,5 % × € 24 900 = € 373,50 → arredondado para baixo, € 370
- Vapaa autoetu: € 370 + € 285 = € 655 por mês
- Käyttöetu: € 370 + € 105 = € 475 por mês ("Saman auton arvo auton käyttöetuna on 475 euroa (370 + 105).")
O valor básico é o mesmo nos dois. Toda a diferença está na parcela de custos de uso: € 285 − € 105 = € 180 por mês de valor tributável, contra o combustível que você compra do próprio bolso no käyttöetu.
Quando o diário de bordo reduz o imposto: a linha dos 1 500 km
O valor mensal de custos de uso parte de uma premissa. VH/6801, § 7.5.1: "Autoedun kuukausikohtainen käyttökustannusten arvo on laskettu olettaen, että yksityisajoja on 1 500 kilometriä kuukaudessa, eli 18 000 kilometriä vuodessa. Jos yksityisajoa on jatkuvasti tätä vähemmän, palkansaaja pääsee edullisempaan verotusarvoon pitämällä ajopäiväkirjaa."
Os 1 500 km por mês são a premissa das orientações. A condição para o valor por quilômetro está na própria decisão, no § 17(4): "Kilometrikohtaisen arvon käyttäminen edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä autolla ajetuista kilometrimääristä."
Cada linha da tabela empata exatamente em 1 500 km particulares por mês. Na faixa A: € 285 ÷ € 0,19 = 1 500, e € 105 ÷ € 0,07 = 1 500. As faixas B e C dão a mesma divisão.
Um exemplo calculado, com o carro do Esimerkki 16
É aritmética com os números acima, não uma regra. O mesmo carro, valor básico de € 370, e 600 km particulares num mês:
- Vapaa, por km: € 370 + 600 × € 0,19 = € 370 + € 114 = € 484, contra € 655 pelo valor fixo. São € 171 a menos de valor tributável naquele mês.
- Käyttöetu, por km: € 370 + 600 × € 0,07 = € 370 + € 42 = € 412, contra € 475 pelo valor fixo. São € 63 a menos.
Agora, 2 000 km particulares num mês:
- Vapaa, por km: € 370 + 2 000 × € 0,19 = € 370 + € 380 = € 750, contra € 655 pelo valor fixo.
Os valores menores são valor tributável, não imposto. O que você economiza é essa diferença multiplicada pela sua própria alíquota.
A escolha fica, e não tem teto
A escolha pelo valor por quilômetro "on noudatettava systemaattisesti", e "Kuukausiarvo ei tässä tapauksessa rajoita veronalaisen edun määrää" (VH/6801, § 7.5.1). O valor mensal não é um teto: um mês de muito uso particular custa mais. O caminho por quilômetro só compensa se você ficar abaixo de 1 500 km por mês de forma constante.
Você mesmo pode pedir
O empregador pode continuar retendo o imposto pelo valor mensal. Nesse caso, "palkansaaja ilmoittaa ajopäiväkirjan mukaan ajetun kilometrimäärän veroilmoituksellaan ja vaatii edun arvon alentamista" (§ 7.5.1): você informa os quilômetros registrados na sua própria declaração (veroilmoitus) e pede o valor menor. O diário de bordo fica com você até a Verohallinto pedi-lo.
O trajeto casa–trabalho conta, e 18 000 km podem aumentar o valor
Decisão 998/2025, § 22: "Autoetua vahvistettaessa luetaan yksityisajoihin myös auton käyttäminen asunnon ja työpaikan välisiin matkoihin." O trajeto entre a sua casa e o seu local de trabalho habitual é particular e entra na conta dos 1 500 km por mês. Uma exceção, no VH/6801, § 7.5.3.2: ir de manhã de casa direto a um cliente é viagem a trabalho.
O diário de bordo também funciona no sentido contrário. O § 17(4) continua: "Verotusta toimitettaessa autoedun arvoa voidaan korottaa, jos on ilmeistä, että autolla vuoden aikana ajettujen yksityisajojen määrä ylittää 18 000 kilometriä."
Só o trajeto casa–trabalho já pode chegar lá. O exemplo do VH/6801, § 7.7, é um trajeto de 41 km só de ida em 220 dias úteis: 41 km × 2 × 220 = 18 040 km, logo acima da linha. E "Myös kesämökkimatkat ovat yksityisajoa" — as idas à casa de veraneio (mökki) também são uso particular.
Mais de 30 000 quilômetros a trabalho: o valor básico a 80 %
Decisão 998/2025, § 19: "Jos luontoisetuautolla ajettujen työajojen määrä on kalenterivuoden aikana yli 30 000 kilometriä, … edun perusarvo on 80 prosenttia edellä 17 ja 18 §:ssä tarkoitetusta perusarvosta."
Só o valor básico é reduzido; a parcela de custos de uso fica (VH/6801, § 7.8.2). O empregador pode aplicar a redução antecipadamente, mas "Ajopäiväkirja on kuitenkin aina tarkistettava vuoden lopussa, jotta varmistutaan rajan ylittymisestä." Na sua própria tributação, os quilômetros a trabalho para vários empregadores no mesmo ano civil são somados.
O Esimerkki 18 da Verohallinto, com o mesmo carro:
- Valor básico: € 370 × 80 % = € 296 ("Alennettua arvoa ei pyöristetä" — ele não é arredondado)
- Vapaa autoetu: € 296 + € 285 = € 581 por mês, em vez de € 655
Carro elétrico: € 170 a menos, e mais ainda no vapaa
O 64 a § da TVL, incluído pela lei 702/2024, tira € 170 do valor "jokaiselta sellaiselta kuukaudelta" — cada mês em que o benefício é um carro com emissão de CO₂ de 0 g/km. Vale de 1º de janeiro de 2026 a 31 de dezembro de 2029. O VH/6801, § 7.5.4, aplica-o igualmente ao vapaa autoetu e ao käyttöetu, no valor fixo e no valor por quilômetro.
Só para o vapaa autoetu, o § 17(3) da decisão reduz também a parcela de custos de uso: "0,08 euroa kilometriltä tai 120 euroa kuukaudessa, jos auton ainoa mahdollinen käyttövoima on sähkö". Para um híbrido recarregável na tomada ou um carro a metano, são € 0,04/km ou € 60 por mês. As orientações: "Vähennys ei koske käyttöetuna annettua autoetua."
O Esimerkki 17 da Verohallinto, o mesmo carro como elétrico puro:
- Vapaa: € 370 + € 285 − € 120 = € 535; € 535 − € 170 = € 365 por mês (€ 290 abaixo de € 655)
- Käyttöetu: € 370 + € 105 − € 170 = € 305 por mês (€ 170 abaixo de € 475)
Viagens a trabalho no carro de benefício: ajuda de custo por quilômetro
Com vapaa autoetu, o empregador "ei voi maksaa verovapaita kilometrikorvauksia" pelas viagens a trabalho nesse carro (VH/630/00.01.00/2026, § 8.2.5) — nada de ajuda de custo por quilômetro isenta.
Com käyttöetu, em que você paga o combustível, o empregador pode pagar em 2026 um valor isento de € 0,11 por quilômetro pelas viagens a trabalho (decisão 970/2025, § 9(3)). Usar o próprio carro a trabalho é outro regime, tratado em o carro próprio a trabalho na Finlândia.
O que o diário de bordo precisa mostrar
Se você usa o valor por quilômetro, o ajopäiväkirja é definido pela decisão 998/2025, § 24. Ele precisa mostrar "autolla verovuonna päivittäin ajettu kilometrimäärä" — os quilômetros rodados em cada dia. Para cada viagem a trabalho, pede também:
- o horário de início e de fim
- o local, e o trajeto quando necessário
- "matkamittarin lukema ajon alkaessa ja päättyessä" — a leitura do hodômetro no início e no fim
- a distância
- a finalidade
- "auton käyttäjä" — quem dirigiu
Para o uso particular, bastam os quilômetros (VH/6801, § 7.5.2): "Yksityisajoista riittää pelkkä kilometrimäärä."
Em papel ou eletrônico. "Ajopäiväkirja voi olla manuaalinen tai elektroninen" (§ 7.5.2). As orientações citam também serviços de rastreamento que o empregador instala no carro (§ 7.4.6), e não dizem nada, nem a favor nem contra, sobre apps de celular.
Como o DriveHub facilita isso
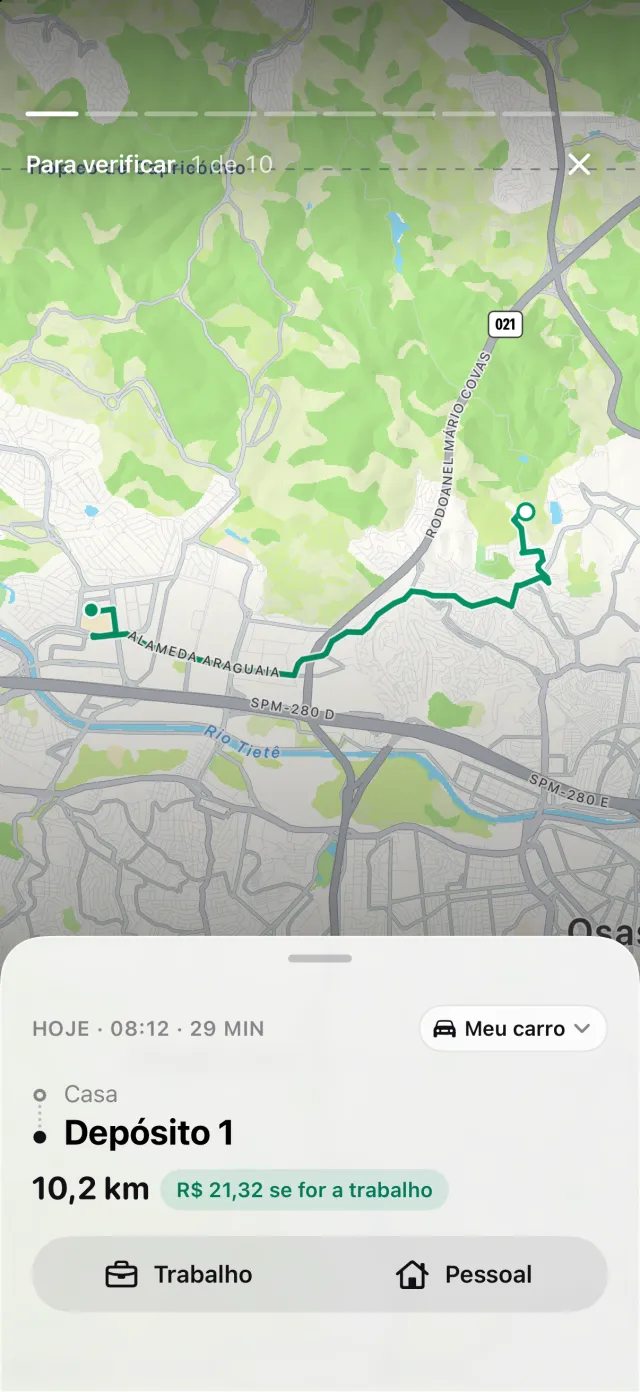
Com o acesso à localização em Sempre, o DriveHub registra todas as viagens em segundo plano — e, se algum dia deixar uma passar, avisa você. Você marca cada viagem como Trabalho ou Pessoal, e uma viagem ainda não classificada espera em Para verificar. Se o seu iPhone registrou deslocamentos de carro sem uma viagem correspondente, eles aparecem em Viagens perdidas, onde Recuperar reconstrói o trajeto.
Um relatório de um único carro da empresa ganha um anexo de quilômetros por dia, o número diário que o § 24 pede.
Onde o DriveHub para: ele não calcula o seu autoetu e não envia nada ao Fisco. Ele pode lembrar você de anotar uma leitura do hodômetro, mas as leituras por viagem que o § 24 menciona ficam por sua conta. Se o valor por quilômetro compensa para você é decisão sua, com o departamento pessoal do empregador ou com o seu contador.
O DriveHub está na App Store para iPhone. As regras e os valores da Finlândia estão na página da Finlândia. Configurar o rastreamento automático leva alguns minutos, uma única vez. Se o carro está na sua própria empresa, veja um carro na sua própria osakeyhtiö; se é do seu toiminimi, veja o carro do toiminimi: profissional ou particular.
Fontes
- Tuloverolaki 1535/1992, 64 § e 64 a § (lei 702/2024).
- Verohallinnon päätös luontoisetujen laskentaperusteista, 998/2025 — §§ 17, 18, 19, 20, 21, 22 e 24.
- Verohallinto, Luontoisedut verotuksessa, VH/6801/00.01.00/2025 — §§ 7.1, 7.2, 7.4.6, 7.5.1–7.5.4, 7.6, 7.7 e 7.8.2.
- Verohallinto, Työmatkakustannusten korvaukset verotuksessa, VH/630/00.01.00/2026 — § 8.2.5.
- Verohallinnon päätös verovapaista matkakustannusten korvauksista, 970/2025, § 9(3).
Esta página reproduz o que dizem a legislação finlandesa e as decisões e orientações da Verohallinto, com as referências, para que você possa conferir. Não é consultoria tributária e não conhece a sua situação. Quando houver dinheiro em jogo, consulte o departamento pessoal do seu empregador ou o seu contador — e leve o registro.
A regra completa, com as normas de onde ela vem: Finlândia: requisitos do registro de quilometragem.