 DriveHub
Landsguide · Finland · 8 min
Förmånsbil i Finland: fri bilförmån eller bruksförmån 2026
Din arbetsgivare i Finland ger dig en bil, och du kör den privat också. Om det är fri bilförmån eller bruksförmån avgörs av en enda fråga: vem betalar bränslet. Om en körjournal sänker skatten beror på hur mycket du kör privat.

Det korta svaret
- Vilken är det? Betalar arbetsgivaren bilens kostnader, bränslet inräknat, är det fri bilförmån (vapaa autoetu). Betalar du åtminstone bränslet själv är det bruksförmån av bil (auton käyttöetu).
- Vilken kostar minst? Bruksförmånen har ett lägre beskattningsvärde, men du köper bränslet.
- Vad är värdet 2026? För en bil som togs i bruk första gången 2024–2026: 1,5 % av nypriset plus 285 € i månaden (fri) eller 105 € (bruksförmån).
- Kan en körjournal sänka det? Ja. Med en körjournal (ajopäiväkirja) kan en bil från 2024–2026 värderas till 19 c (fri) eller 7 c (bruksförmån) per privat kilometer i stället för månadsbeloppet. Det blir mindre under 1 500 privata kilometer i månaden, och mer över.
- Räknas resorna till jobbet? Ja, som privat körning.
- Kör du över 30 000 tjänstekilometer om året? Grundvärdet sjunker till 80 %, och det är körjournalen som visar det.
- Helt eldriven? Från 2026 till 2029 är värdet 170 € lägre i månaden för båda formerna. En fri bilförmån förlorar dessutom 120 € av sitt månatliga belopp för användningskostnader, så månadsvärdet sjunker med 290 € sammanlagt.
Vem som betalar bränslet avgör vilken förmån du har
En bil som arbetsgivaren låter dig använda privat är en skattepliktig naturaförmån (Tuloverolaki, inkomstskattelagen, 64 §). Verohallinto (Skatteförvaltningen) fastställer värdet varje år; för 2026 i luontoisetupäätös 998/2025, beslutet om naturaförmåner. Beslutet gäller en personbil eller paketbil som du eller din familj använder privat.
Dess § 21 drar gränsen efter kostnaderna, inte efter bilen:
"Vapaa autoetu on kysymyksessä, kun työnantaja suorittaa autosta johtuvat kustannukset. Auton käyttöetu on kysymyksessä, kun palkansaaja suorittaa itse ainakin auton käyttövoimakulut."
Käyttövoimakulut är driftkostnaderna för bränsle eller energi. Verohallintos anvisning om naturaförmåner, VH/6801/00.01.00/2025, tillägger i § 7.1 att du betalar dem till någon annan: "Palkansaajan on maksettava kulut muulle taholle kuin omalle työnantajalle."
Det du betalar arbetsgivaren för bilens kostnader dras direkt av från beskattningsvärdet, oavsett form (§ 21: "…vähennetään vapaan autoedun tai auton käyttöedun raha-arvosta").
Värdena för 2026
Månadsvärdet är ett grundvärde, en procentandel av bilens nypris, plus en del för användningskostnader: ett fast månadsbelopp eller ett värde per kilometer. Beslut 998/2025 § 17(1) fastställer dem per åldersgrupp:
| Åldersgrupp (år för första ibruktagande) | Fri bilförmån | Bruksförmån av bil |
|---|---|---|
| A — 2024–2026 | 1,5 % + 285 € eller 19 c/km | 1,5 % + 105 € eller 7 c/km |
| B — 2021–2023 | 1,2 % + 300 € eller 20 c/km | 1,2 % + 120 € eller 8 c/km |
| C — före 2021 | 0,9 % + 315 € eller 21 c/km | 0,9 % + 135 € eller 9 c/km |
Åldersgruppen byts varje år. En bil hör till grupp A under sina tre första år i bruk, till B under de tre följande och sedan till C (VH/6801 § 7.2: "Autoedun ikäryhmät vaihtuvat vuosittain.").
Tre regler formar nypriset:
- Det är listpriset på inköpsdagen minus 3 400 € (§ 18).
- Procentresultatet "pyöristetään lähinnä alempaan 10 euroon" — avrundas nedåt till närmaste 10 € (§ 18).
- Extrautrustning räknas med "siltä osin kuin niiden arvo ylittää 1 200 euroa" — bara den del som överstiger 1 200 € (§ 20).
Verohallintos eget exempel (Esimerkki 16)
VH/6801 § 7.6 räknar igenom en bil i grupp A med listpriset 27 000 € och extrautrustning för 2 500 €:
- Nypris: 27 000 € − 3 400 € = 23 600 €
- Extrautrustning över gränsen: 2 500 € − 1 200 € = 1 300 €
- Underlag: 23 600 € + 1 300 € = 24 900 €
- Grundvärde: 1,5 % × 24 900 € = 373,50 € → avrundat nedåt till 370 €
- Fri bilförmån: 370 € + 285 € = 655 € i månaden
- Bruksförmån: 370 € + 105 € = 475 € i månaden ("Saman auton arvo auton käyttöetuna on 475 euroa (370 + 105).")
Grundvärdet är detsamma i båda. Hela skillnaden ligger i delen för användningskostnader: 285 € − 105 € = 180 € beskattningsvärde i månaden, mot bränslet som du själv köper med bruksförmånen.
När en körjournal sänker skatten: gränsen 1 500 km
Månadsbeloppet för användningskostnader vilar på ett antagande. VH/6801 § 7.5.1: "Autoedun kuukausikohtainen käyttökustannusten arvo on laskettu olettaen, että yksityisajoja on 1 500 kilometriä kuukaudessa, eli 18 000 kilometriä vuodessa. Jos yksityisajoa on jatkuvasti tätä vähemmän, palkansaaja pääsee edullisempaan verotusarvoon pitämällä ajopäiväkirjaa."
De 1 500 km i månaden är anvisningens antagande. Själva beslutet ställer villkoret för kilometervärdet, i § 17(4): "Kilometrikohtaisen arvon käyttäminen edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä autolla ajetuista kilometrimääristä."
Varje rad i tabellen går jämnt ut vid exakt 1 500 privata km i månaden. För grupp A: 285 € ÷ 0,19 € = 1 500, och 105 € ÷ 0,07 € = 1 500. Grupp B och C delar sig likadant.
Ett räkneexempel, på bilen i Esimerkki 16
Aritmetik på siffrorna ovan, ingen regel. Samma bil, grundvärde 370 €, och 600 privata km under en månad:
- Fri, per km: 370 € + 600 × 0,19 € = 370 € + 114 € = 484 €, mot 655 € fast. Det är 171 € lägre beskattningsvärde den månaden.
- Bruksförmån, per km: 370 € + 600 × 0,07 € = 370 € + 42 € = 412 €, mot 475 € fast. Det är 63 € mindre.
Och nu 2 000 privata km under en månad:
- Fri, per km: 370 € + 2 000 × 0,19 € = 370 € + 380 € = 750 €, mot 655 € fast.
De lägre siffrorna är beskattningsvärde, inte skatt. Det du sparar är skillnaden gånger din egen skattesats.
Valet står fast, och har inget tak
Valet av kilometervärde "on noudatettava systemaattisesti", och "Kuukausiarvo ei tässä tapauksessa rajoita veronalaisen edun määrää" (VH/6801 § 7.5.1). Månadsbeloppet är inget tak: en månad med mycket privat körning kostar mer. Kilometervägen lönar sig bara om du konsekvent håller dig under 1 500 km i månaden.
Du kan yrka på det själv
Arbetsgivaren kan fortsätta att använda månadsvärdet i förskottsinnehållningen. Då "palkansaaja ilmoittaa ajopäiväkirjan mukaan ajetun kilometrimäärän veroilmoituksellaan ja vaatii edun arvon alentamista" (§ 7.5.1): du uppger de antecknade kilometrarna i din egen skattedeklaration (veroilmoitus) och yrkar på det lägre värdet. Körjournalen stannar hos dig tills Verohallinto ber om den.
Resorna till jobbet räknas, och 18 000 km kan höja värdet
Beslut 998/2025 § 22: "Autoetua vahvistettaessa luetaan yksityisajoihin myös auton käyttäminen asunnon ja työpaikan välisiin matkoihin." Körning mellan bostaden och din ordinarie arbetsplats är privat, och den räknas in i de 1 500 km i månaden. Ett undantag i VH/6801 § 7.5.3.2: en körning hemifrån direkt till en kund på morgonen är tjänstekörning.
Körjournalen verkar också åt andra hållet. § 17(4) fortsätter: "Verotusta toimitettaessa autoedun arvoa voidaan korottaa, jos on ilmeistä, että autolla vuoden aikana ajettujen yksityisajojen määrä ylittää 18 000 kilometriä."
Resorna till jobbet räcker ensamma för att nå dit. Exemplet i VH/6801 § 7.7 är en arbetsresa på 41 km enkel väg under 220 arbetsdagar: 41 km × 2 × 220 = 18 040 km, strax över gränsen. Och "Myös kesämökkimatkat ovat yksityisajoa" — resorna till sommarstugan är också privata.
Över 30 000 tjänstekilometer: grundvärdet till 80 %
Beslut 998/2025 § 19: "Jos luontoisetuautolla ajettujen työajojen määrä on kalenterivuoden aikana yli 30 000 kilometriä, … edun perusarvo on 80 prosenttia edellä 17 ja 18 §:ssä tarkoitetusta perusarvosta."
Bara grundvärdet sänks; delen för användningskostnader står kvar (VH/6801 § 7.8.2). Arbetsgivaren kan tillämpa sänkningen i förväg, men "Ajopäiväkirja on kuitenkin aina tarkistettava vuoden lopussa, jotta varmistutaan rajan ylittymisestä." I din egen beskattning läggs tjänstekilometrarna för flera arbetsgivare under samma kalenderår ihop.
Verohallintos Esimerkki 18, på samma bil:
- Grundvärde: 370 € × 80 % = 296 € ("Alennettua arvoa ei pyöristetä" — det avrundas inte)
- Fri bilförmån: 296 € + 285 € = 581 € i månaden, i stället för 655 €
En elbil: 170 € mindre, och mer för fri bilförmån
TVL 64 a §, som infördes genom lag 702/2024, drar av 170 € från värdet "jokaiselta sellaiselta kuukaudelta" — varje månad då förmånen är en bil med ett koldioxidutsläpp på 0 g/km. Den gäller från 1 januari 2026 till 31 december 2029. VH/6801 § 7.5.4 tillämpar den på fri bilförmån och bruksförmån lika, på både månads- och kilometervärdet.
Bara för fri bilförmån sänker § 17(3) i beslutet dessutom delen för användningskostnader: "0,08 euroa kilometriltä tai 120 euroa kuukaudessa, jos auton ainoa mahdollinen käyttövoima on sähkö". För en laddhybrid eller en metanbil är det 0,04 €/km eller 60 € i månaden. Anvisningen: "Vähennys ei koske käyttöetuna annettua autoetua."
Verohallintos Esimerkki 17, samma bil som helt eldriven:
- Fri: 370 € + 285 € − 120 € = 535 €; 535 € − 170 € = 365 € i månaden (290 € under 655 €)
- Bruksförmån: 370 € + 105 € − 170 € = 305 € i månaden (170 € under 475 €)
Tjänsteresor i förmånsbilen: kilometerersättning
Med fri bilförmån "ei voi maksaa verovapaita kilometrikorvauksia" arbetsgivaren för tjänstekörning i den bilen (VH/630/00.01.00/2026 § 8.2.5) — ingen skattefri kilometerersättning.
Med bruksförmån, där du betalar bränslet, får arbetsgivaren betala skattefritt 0,11 € per kilometer för tjänstekörning 2026 (beslut 970/2025 § 9(3)). Att använda sin egen bil i jobbet är ett annat regelverk, som beskrivs i egen bil i jobbet i Finland.
Vad körjournalen ska visa
Använder du kilometervärdet definieras körjournalen av beslut 998/2025 § 24. Den ska visa "autolla verovuonna päivittäin ajettu kilometrimäärä" — de kilometer som körts varje dag. För varje tjänstekörning behövs dessutom:
- start- och sluttid
- platsen, och färdvägen där det behövs
- "matkamittarin lukema ajon alkaessa ja päättyessä" — mätarställningen vid start och slut
- sträckan
- ändamålet
- "auton käyttäjä" — vem som körde
För privat körning räcker kilometrarna (VH/6801 § 7.5.2): "Yksityisajoista riittää pelkkä kilometrimäärä."
Papper eller elektroniskt. "Ajopäiväkirja voi olla manuaalinen tai elektroninen" (§ 7.5.2). Anvisningen nämner också spårningstjänster som arbetsgivaren installerar i bilen (§ 7.4.6), och säger ingenting om mobilappar, varken för eller emot.
Så gör DriveHub det enklare
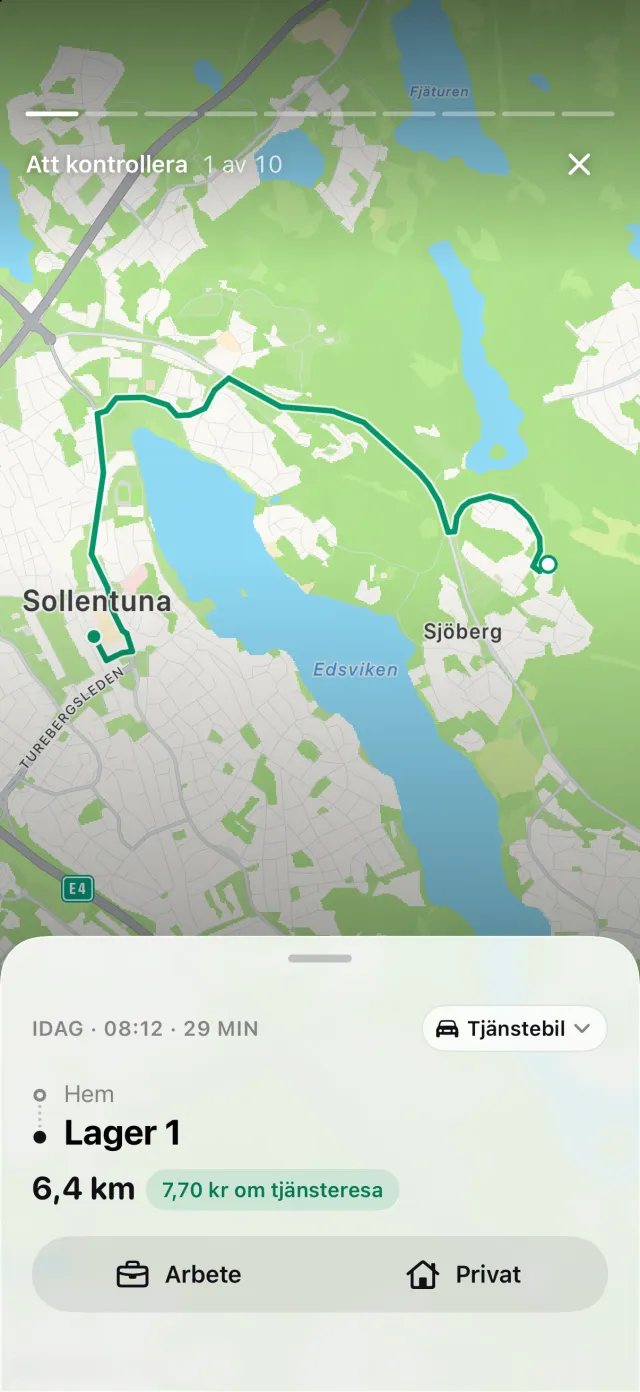
Med platsåtkomst inställd på Alltid registrerar DriveHub varje resa i bakgrunden — och missar den någon gång en, säger den till. Du markerar varje resa som Arbete eller Privat, och en resa som inte är sorterad än väntar under Att kontrollera. Har din iPhone registrerat körning utan en matchande resa visas den under Missade resor, där Återställ bygger upp rutten igen.
En rapport för en förmånsbil får en bilaga med kilometer per dag, den dagliga siffra som § 24 kräver.
Där DriveHub slutar: appen räknar inte ut din bilförmån och lämnar inte in något. Den kan påminna dig om att föra in en mätarställning, men mätarställningarna per körning som § 24 räknar upp antecknar du själv. Om kilometervärdet passar dig är ditt beslut, tillsammans med arbetsgivarens löneavdelning eller din rådgivare.
DriveHub finns i App Store för iPhone. De finländska reglerna och beloppen finns på sidan om Finland. Att ställa in automatisk registrering tar några minuter, en gång. Står bilen i ditt eget bolag, se bil i ditt eget osakeyhtiö; hör den till din toiminimi, se bil i en toiminimi: verksamhet eller privat.
Källor
- Tuloverolaki 1535/1992, 64 § och 64 a § (lag 702/2024).
- Verohallinnon päätös luontoisetujen laskentaperusteista, 998/2025 — §§ 17, 18, 19, 20, 21, 22 och 24.
- Verohallinto, Luontoisedut verotuksessa, VH/6801/00.01.00/2025 — §§ 7.1, 7.2, 7.4.6, 7.5.1–7.5.4, 7.6, 7.7 och 7.8.2.
- Verohallinto, Työmatkakustannusten korvaukset verotuksessa, VH/630/00.01.00/2026 — § 8.2.5.
- Verohallinnon päätös verovapaista matkakustannusten korvauksista, 970/2025 § 9(3).
Den här sidan återger vad den finländska lagstiftningen och Verohallintos beslut och anvisningar säger, och anger dem så att du kan kontrollera. Det är inte skatterådgivning. Den kan inte ta hänsyn till din situation. När pengar står på spel — fråga arbetsgivarens löneavdelning eller din rådgivare, och ta med körjournalen.
Hela regeln och källorna den bygger på: Finland: krav på körjournalen.