 DriveHub
Riigijuhend · Soome · 8 min
Ametiauto Soomes: vapaa autoetu või käyttöetu 2026. aastal
Tööandja annab sulle Soomes auto ja sa sõidad sellega ka eraasjus. Kas see on vapaa autoetu või käyttöetu, sõltub ühest küsimusest: kes maksab kütuse eest. Kas sõidupäevik su maksu alandab, sõltub sellest, kui palju sa eraasjus sõidad.

Lühike vastus
- Kumb see on? Kui tööandja kannab auto kulud, kütus kaasa arvatud, on see vapaa autoetu (täielik autosoodustus). Kui maksad vähemalt kütuse ise, on see auton käyttöetu (ainult kasutamise soodustus).
- Kumb läheb odavamalt maksma? Käyttöetu maksustatav väärtus on madalam, aga kütuse ostad ise.
- Mis on väärtus 2026. aastal? Autol, mis võeti kasutusse 2024–2026: 1,5 % uue auto hinnast pluss 285 € kuus (vapaa) või 105 € (käyttöetu).
- Kas sõidupäevik saab seda alandada? Jah. Ajopäiväkirjaga (sõidupäevikuga) saab 2024–2026 auto puhul kasutada kuusumma asemel 19 senti (vapaa) või 7 senti (käyttöetu) iga erakilomeetri kohta. See on vähem, kui erasõite on alla 1 500 kilomeetri kuus, ja rohkem, kui üle selle.
- Kas sõit tööle ja koju loeb? Jah, erasõiduna.
- Sõidad aastas üle 30 000 töökilomeetri? Põhiväärtus langeb 80 %-ni ja seda näitab just sõidupäevik.
- Täiselektriline? Aastatel 2026–2029 on väärtus mõlema liigi puhul 170 € kuus väiksem. Vapaa autoetu kaotab lisaks oma igakuisest käituskulude summast 120 €, nii et kuuväärtus langeb kokku 290 €.
Kes maksab kütuse, see otsustab, milline soodustus sul on
Auto, mida tööandja lubab sul eraasjus kasutada, on maksustatav mitterahaline soodustus (Tuloverolaki 64 §). Verohallinto määrab selle väärtuse igal aastal; 2026. aastaks luontoisetupäätöses 998/2025. Otsus hõlmab sõiduautot või pakiautot, mida sina või su pere eraasjus kasutate.
Selle § 21 tõmbab piiri kulude, mitte auto järgi:
"Vapaa autoetu on kysymyksessä, kun työnantaja suorittaa autosta johtuvat kustannukset. Auton käyttöetu on kysymyksessä, kun palkansaaja suorittaa itse ainakin auton käyttövoimakulut."
Käyttövoimakulut on kütuse või energia kulud. Verohallinto mitterahaliste soodustuste juhend VH/6801/00.01.00/2025 lisab § 7.1-s, et need makstakse kellelegi teisele: "Palkansaajan on maksettava kulut muulle taholle kuin omalle työnantajalle."
Kõik, mida maksad tööandjale auto kulude katteks, arvatakse otse maksustatavast väärtusest maha, mõlema liigi puhul (§ 21: "…vähennetään vapaan autoedun tai auton käyttöedun raha-arvosta").
Väärtused 2026. aastal
Kuuväärtus koosneb põhiväärtusest, mis on protsent auto uue hinnast, ja käituskulude osast: kindlast kuusummast või kilomeetripõhisest väärtusest. Otsuse 998/2025 § 17(1) paneb need paika vanuserühmade kaupa:
| Vanuserühm (esmakasutuse aasta) | Vapaa autoetu | Auton käyttöetu |
|---|---|---|
| A — 2024–2026 | 1,5 % + 285 € või 19 s/km | 1,5 % + 105 € või 7 s/km |
| B — 2021–2023 | 1,2 % + 300 € või 20 s/km | 1,2 % + 120 € või 8 s/km |
| C — enne 2021 | 0,9 % + 315 € või 21 s/km | 0,9 % + 135 € või 9 s/km |
Vanuserühm muutub igal aastal. Auto on rühmas A oma kolm esimest kasutusaastat, rühmas B järgmised kolm ja seejärel rühmas C (VH/6801 § 7.2: "Autoedun ikäryhmät vaihtuvat vuosittain.").
Uue hinna kujundavad kolm reeglit:
- See on ostukuupäeva hinnakirjahind miinus 3 400 € (§ 18).
- Protsendi tulemus "pyöristetään lähinnä alempaan 10 euroon" — ümardatakse allapoole lähima 10 euroni (§ 18).
- Lisavarustus läheb arvesse "siltä osin kuin niiden arvo ylittää 1 200 euroa" — ainult 1 200 eurot ületav osa (§ 20).
Verohallinto enda näide (Esimerkki 16)
VH/6801 § 7.6 arvutab läbi rühma A auto, mille hinnakirjahind on 27 000 € ja lisavarustus 2 500 €:
- Uus hind: 27 000 € − 3 400 € = 23 600 €
- Lisavarustus üle piiri: 2 500 € − 1 200 € = 1 300 €
- Alus: 23 600 € + 1 300 € = 24 900 €
- Põhiväärtus: 1,5 % × 24 900 € = 373,50 € → allapoole ümardatult 370 €
- Vapaa autoetu: 370 € + 285 € = 655 € kuus
- Käyttöetu: 370 € + 105 € = 475 € kuus ("Saman auton arvo auton käyttöetuna on 475 euroa (370 + 105).")
Põhiväärtus on mõlemal sama. Kogu vahe on käituskulude osas: 285 € − 105 € = 180 € maksustatavat väärtust kuus, millele vastab käyttöetu puhul kütus, mille ostad ise.
Millal sõidupäevik maksu alandab: 1 500 km piir
Igakuine käituskulude summa põhineb eeldusel. VH/6801 § 7.5.1: "Autoedun kuukausikohtainen käyttökustannusten arvo on laskettu olettaen, että yksityisajoja on 1 500 kilometriä kuukaudessa, eli 18 000 kilometriä vuodessa. Jos yksityisajoa on jatkuvasti tätä vähemmän, palkansaaja pääsee edullisempaan verotusarvoon pitämällä ajopäiväkirjaa."
1 500 km kuus on juhendi eeldus. Kilomeetripõhise väärtuse tingimuse seab otsus ise, § 17(4): "Kilometrikohtaisen arvon käyttäminen edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä autolla ajetuista kilometrimääristä."
Tabeli iga rida jõuab tasakaalu täpselt 1 500 erakilomeetri juures kuus. Rühmal A: 285 € ÷ 0,19 € = 1 500 ja 105 € ÷ 0,07 € = 1 500. Rühmad B ja C jagunevad samamoodi.
Arvutusnäide Esimerkki 16 autoga
See on eespool toodud arvudest tehtud aritmeetika, mitte reegel. Sama auto, põhiväärtus 370 €, ja kuus 600 erakilomeetrit:
- Vapaa, kilomeetri järgi: 370 € + 600 × 0,19 € = 370 € + 114 € = 484 €, võrreldes kindla 655 €-ga. See on sel kuul 171 € vähem maksustatavat väärtust.
- Käyttöetu, kilomeetri järgi: 370 € + 600 × 0,07 € = 370 € + 42 € = 412 €, võrreldes kindla 475 €-ga. See on 63 € vähem.
Nüüd 2 000 erakilomeetrit kuus:
- Vapaa, kilomeetri järgi: 370 € + 2 000 × 0,19 € = 370 € + 380 € = 750 €, võrreldes kindla 655 €-ga.
Madalamad arvud on maksustatav väärtus, mitte maks. Sinu kokkuhoid on see vahe korrutatud sinu enda maksumääraga.
Valik jääb kehtima ja sellel pole ülempiiri
Kilomeetripõhist valikut "on noudatettava systemaattisesti", ja "Kuukausiarvo ei tässä tapauksessa rajoita veronalaisen edun määrää" (VH/6801 § 7.5.1). Kuusumma ei ole ülempiir: suure erasõitudega kuu läheb kallimaks. Kilomeetripõhine tee tasub end ära ainult siis, kui püsid järjekindlalt alla 1 500 km kuus.
Seda saad nõuda ise
Tööandja võib kinnipidamisel jätkata kuuväärtusega. Siis "palkansaaja ilmoittaa ajopäiväkirjan mukaan ajetun kilometrimäärän veroilmoituksellaan ja vaatii edun arvon alentamista" (§ 7.5.1): märgid sõidupäevikusse kantud kilomeetrid oma maksudeklaratsioonile (veroilmoitus) ja taotled madalamat väärtust. Sõidupäevik jääb sinu kätte, kuni Verohallinto seda küsib.
Sõit tööle loeb ja 18 000 km võib väärtust tõsta
Otsuse 998/2025 § 22: "Autoetua vahvistettaessa luetaan yksityisajoihin myös auton käyttäminen asunnon ja työpaikan välisiin matkoihin." Sõit kodu ja alalise töökoha vahel on erasõit ja läheb 1 500 km kuulimiidi sisse. Üks erand on VH/6801 § 7.5.3.2-s: hommikune sõit kodust otse kliendi juurde on tööasi.
Sõidupäevik töötab ka vastupidi. § 17(4) jätkab: "Verotusta toimitettaessa autoedun arvoa voidaan korottaa, jos on ilmeistä, että autolla vuoden aikana ajettujen yksityisajojen määrä ylittää 18 000 kilometriä."
Ainuüksi töölesõit võib sinna viia. VH/6801 § 7.7 näites on 41 km pikkune ühesuunaline töölesõit 220 tööpäeval: 41 km × 2 × 220 = 18 040 km, napilt üle piiri. Ja "Myös kesämökkimatkat ovat yksityisajoa" — ka sõidud suvilasse on erasõidud.
Üle 30 000 töökilomeetri: põhiväärtus 80 %
Otsuse 998/2025 § 19: "Jos luontoisetuautolla ajettujen työajojen määrä on kalenterivuoden aikana yli 30 000 kilometriä, … edun perusarvo on 80 prosenttia edellä 17 ja 18 §:ssä tarkoitetusta perusarvosta."
Vähendatakse ainult põhiväärtust; käituskulude osa jääb samaks (VH/6801 § 7.8.2). Tööandja võib vähendust rakendada ette, aga "Ajopäiväkirja on kuitenkin aina tarkistettava vuoden lopussa, jotta varmistutaan rajan ylittymisestä." Sinu enda maksustamisel liidetakse sama kalendriaasta töökilomeetrid mitme tööandja juures kokku.
Verohallinto Esimerkki 18 sama autoga:
- Põhiväärtus: 370 € × 80 % = 296 € ("Alennettua arvoa ei pyöristetä" — seda ei ümardata)
- Vapaa autoetu: 296 € + 285 € = 581 € kuus, 655 € asemel
Elektriauto: 170 € vähem ja vapaa puhul veel rohkem
TVL 64 a §, mis lisati seadusega 702/2024, võtab väärtusest maha 170 € "jokaiselta sellaiselta kuukaudelta" — iga kuu eest, mil soodustuseks on auto, mille CO₂-heide on 0 g/km. See kehtib 1. jaanuarist 2026 kuni 31. detsembrini 2029. VH/6801 § 7.5.4 rakendab seda nii vapaa autoetu kui ka käyttöetu puhul, nii kindla kui ka kilomeetripõhise väärtuse korral.
Ainult vapaa autoetu puhul vähendab otsuse § 17(3) ka käituskulude osa: "0,08 euroa kilometriltä tai 120 euroa kuukaudessa, jos auton ainoa mahdollinen käyttövoima on sähkö". Väliselt laetava hübriidi või metaaniauto puhul on see 0,04 €/km või 60 € kuus. Juhend: "Vähennys ei koske käyttöetuna annettua autoetua."
Verohallinto Esimerkki 17, sama auto täiselektrilisena:
- Vapaa: 370 € + 285 € − 120 € = 535 €; 535 € − 170 € = 365 € kuus (290 € vähem kui 655 €)
- Käyttöetu: 370 € + 105 € − 170 € = 305 € kuus (170 € vähem kui 475 €)
Tööreisid soodustusautoga: kilomeetrihüvitised
Vapaa autoetu puhul "ei voi maksaa verovapaita kilometrikorvauksia" tööandja selle autoga tehtud töösõitude eest (VH/630/00.01.00/2026 § 8.2.5) — maksuvaba kilomeetrihüvitist ei ole.
Käyttöetu puhul, kus kütuse eest maksad sina, võib tööandja 2026. aastal maksta töösõitude eest maksuvabalt 0,11 € kilomeetri kohta (otsus 970/2025 § 9(3)). Oma autoga tööasjus sõitmine on teine kord, mida käsitleb artikkel oma autoga tööasjus Soomes.
Mida sõidupäevik peab näitama
Kui kasutad kilomeetripõhist väärtust, määratleb ajopäiväkirja otsuse 998/2025 § 24. See peab näitama "autolla verovuonna päivittäin ajettu kilometrimäärä" — iga päev sõidetud kilomeetreid. Iga töösõidu kohta on lisaks vaja:
- algus- ja lõpuaega
- kohta ja vajadusel marsruuti
- "matkamittarin lukema ajon alkaessa ja päättyessä" — odomeetri näitu alguses ja lõpus
- vahemaad
- eesmärki
- "auton käyttäjä" — kes sõitis
Erasõitude puhul piisab kilomeetritest (VH/6801 § 7.5.2): "Yksityisajoista riittää pelkkä kilometrimäärä."
Paberil või elektrooniliselt. "Ajopäiväkirja voi olla manuaalinen tai elektroninen" (§ 7.5.2). Juhend mainib ka jälgimisteenuseid, mille tööandja autosse paigaldab (§ 7.4.6), ega ütle telefonirakenduste kohta midagi, ei poolt ega vastu.
Kuidas DriveHub seda lihtsamaks teeb
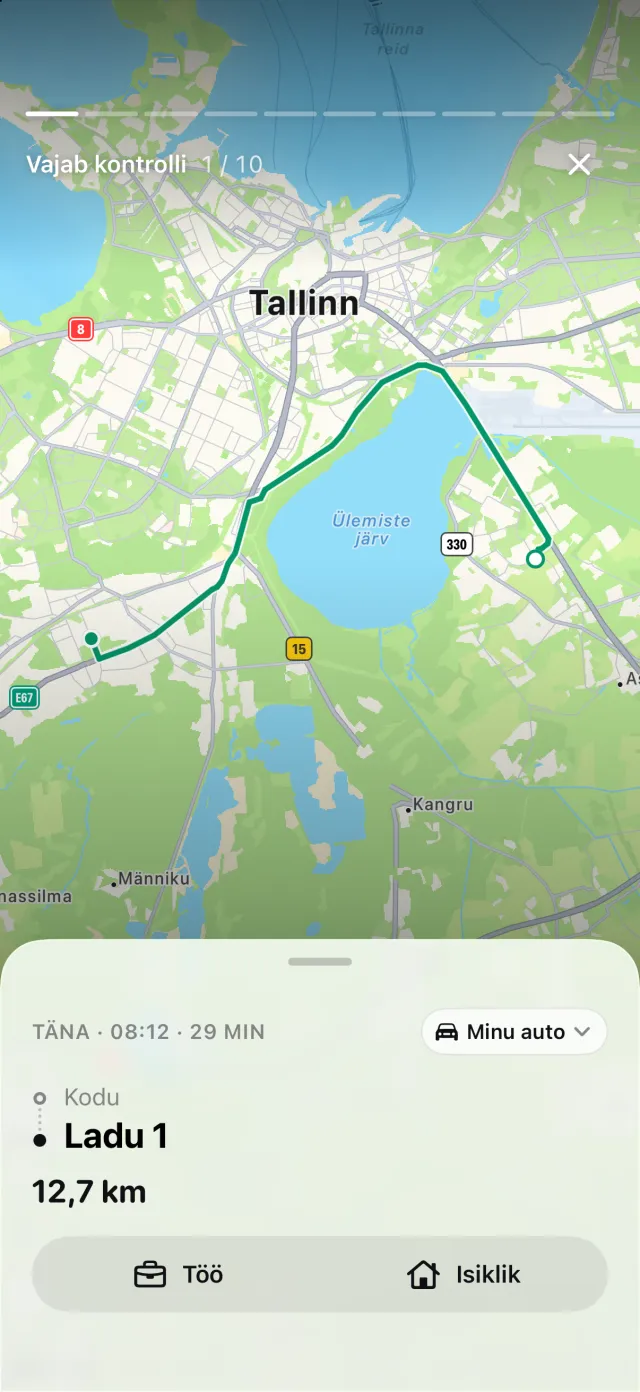
Kui asukoha luba on seatud valikule „Alati“, salvestab DriveHub taustal iga sõidu — ja kui mõni peaks vahele jääma, annab ta sellest ise teada. Märgid iga sõidu kas Töö või Isiklik ja sõit, mis on veel sorteerimata, ootab jaotises Vajab kontrolli. Kui su iPhone registreeris sõitmise, millele ei vasta ükski sõit, näed seda jaotises Vahele jäänud sõidud, kus Taasta taastab marsruudi.
Ühe ametiauto aruanne saab lisa Kilomeetrid päevade kaupa — päevase arvu, mida § 24 küsib.
Kus DriveHub peatub: ta ei arvuta sinu autoetu väärtust ega esita midagi. Ta võib meelde tuletada odomeetri näidu sisestamist, aga iga sõidu näidud, mida § 24 nimetab, pead ise üles märkima. Kas kilomeetripõhine väärtus sulle sobib, otsustad sina koos tööandja palgaarvestuse või oma nõustajaga.
DriveHub on App Store'is iPhone'i jaoks. Soome reeglid ja määrad on Soome lehel. Automaatse salvestamise seadistamine võtab ühe korra paar minutit. Kui auto kuulub sinu enda ettevõttele, vaata artiklit auto sinu enda osakeyhtiös; kui see on sinu toiminimi oma, vaata artiklit toiminimi auto: töö- või eraauto.
Allikad
- Tuloverolaki 1535/1992, 64 § ja 64 a § (seadus 702/2024).
- Verohallinnon päätös luontoisetujen laskentaperusteista, 998/2025 — §§ 17, 18, 19, 20, 21, 22 ja 24.
- Verohallinto, Luontoisedut verotuksessa, VH/6801/00.01.00/2025 — §§ 7.1, 7.2, 7.4.6, 7.5.1–7.5.4, 7.6, 7.7 ja 7.8.2.
- Verohallinto, Työmatkakustannusten korvaukset verotuksessa, VH/630/00.01.00/2026 — § 8.2.5.
- Verohallinnon päätös verovapaista matkakustannusten korvauksista, 970/2025 § 9(3).
See leht annab edasi selle, mida Soome õigusaktid ning Verohallinto otsused ja juhised ütlevad, ja viitab neile, et saaksid järele vaadata. See ei ole maksunõustamine. See ei tunne sinu olukorda. Kui asi puudutab raha, küsi oma tööandja palgaarvestusest või nõustajalt — ja võta sõidupäevik kaasa.
Kogu reegel koos allikatega: Soome: sõidupäeviku nõuded.