 DriveHub
Guía por país · Finlandia · 8 min
Coche de empresa en Finlandia: vapaa autoetu o käyttöetu en 2026
Tu empleador en Finlandia te da un coche y también lo usas para tus asuntos privados. Que sea vapaa autoetu o käyttöetu depende de una sola pregunta: quién paga el combustible. Que un libro de trayectos te baje el impuesto depende de cuánto conduces por tu cuenta.

La respuesta corta
- ¿Cuál de las dos es? Si tu empleador paga los gastos del coche, combustible incluido, es vapaa autoetu (retribución en especie completa). Si pagas tú al menos el combustible, es auton käyttöetu (solo el derecho de uso).
- ¿Cuál sale más barata? La käyttöetu tiene un valor fiscal más bajo, pero el combustible lo compras tú.
- ¿Qué valor tiene en 2026? Para un coche puesto en circulación en 2024–2026: el 1,5 % del precio de nuevo más 285 € al mes (vapaa) o 105 € (käyttöetu).
- ¿Puede rebajarlo un libro de trayectos? Sí. Con un ajopäiväkirja (libro de trayectos), un coche de 2024–2026 puede usar 19 c (vapaa) o 7 c (käyttöetu) por kilómetro privado en lugar de la suma mensual. Sale por menos por debajo de 1 500 kilómetros privados al mes, y por más por encima.
- ¿Cuenta el trayecto al trabajo? Sí, como conducción privada.
- ¿Más de 30 000 km de trabajo al año? El valor base baja al 80 %, y es el libro de trayectos el que lo demuestra.
- ¿Totalmente eléctrico? De 2026 a 2029 el valor es 170 € al mes más bajo en ambos tipos. Una vapaa autoetu pierde además 120 € de su suma mensual por gastos de uso, así que el valor mensual baja 290 € en total.
Quién paga el combustible decide qué retribución tienes
Un coche que tu empleador te deja usar para fines privados es una retribución en especie sujeta a impuesto (Tuloverolaki 64 §). Verohallinto fija su valor cada año; para 2026, en la luontoisetupäätös 998/2025. La decisión abarca el turismo o la furgoneta que usáis de forma privada tú o tu familia.
Su § 21 traza la línea por los gastos, no por el coche:
"Vapaa autoetu on kysymyksessä, kun työnantaja suorittaa autosta johtuvat kustannukset. Auton käyttöetu on kysymyksessä, kun palkansaaja suorittaa itse ainakin auton käyttövoimakulut."
Los käyttövoimakulut son el gasto en combustible o energía. La guía de Verohallinto sobre retribuciones en especie, VH/6801/00.01.00/2025, añade en su § 7.1 que esos gastos se pagan a un tercero: "Palkansaajan on maksettava kulut muulle taholle kuin omalle työnantajalle."
Lo que pagues a tu empleador por los gastos del coche se resta directamente del valor fiscal, en cualquiera de los dos tipos (§ 21: "…vähennetään vapaan autoedun tai auton käyttöedun raha-arvosta").
Los valores de 2026
El valor mensual es un valor base, un porcentaje del precio de nuevo del coche, más una parte por gastos de uso: una suma mensual fija o un valor por kilómetro. La decisión 998/2025, § 17(1), los fija por grupos de antigüedad:
| Grupo de antigüedad (año de primera puesta en circulación) | Vapaa autoetu | Auton käyttöetu |
|---|---|---|
| A — 2024–2026 | 1,5 % + 285 € o 19 c/km | 1,5 % + 105 € o 7 c/km |
| B — 2021–2023 | 1,2 % + 300 € o 20 c/km | 1,2 % + 120 € o 8 c/km |
| C — antes de 2021 | 0,9 % + 315 € o 21 c/km | 0,9 % + 135 € o 9 c/km |
El grupo de antigüedad cambia cada año. Un coche está en el grupo A durante sus tres primeros años de uso, en el B los tres siguientes y después en el C (VH/6801 § 7.2: "Autoedun ikäryhmät vaihtuvat vuosittain.").
Tres reglas determinan el precio de nuevo:
- Es el precio de catálogo en la fecha de compra menos 3 400 € (§ 18).
- El resultado del porcentaje "pyöristetään lähinnä alempaan 10 euroon": se redondea a la baja a la decena de euros más próxima (§ 18).
- Los accesorios cuentan "siltä osin kuin niiden arvo ylittää 1 200 euroa": solo la parte que supera los 1 200 € (§ 20).
El propio ejemplo de Verohallinto (Esimerkki 16)
El § 7.6 de VH/6801 desarrolla el caso de un coche del grupo A con un precio de catálogo de 27 000 € y 2 500 € en accesorios:
- Precio de nuevo: 27 000 € − 3 400 € = 23 600 €
- Accesorios por encima del umbral: 2 500 € − 1 200 € = 1 300 €
- Base: 23 600 € + 1 300 € = 24 900 €
- Valor base: 1,5 % × 24 900 € = 373,50 € → redondeado a la baja a 370 €
- Vapaa autoetu: 370 € + 285 € = 655 € al mes
- Käyttöetu: 370 € + 105 € = 475 € al mes ("Saman auton arvo auton käyttöetuna on 475 euroa (370 + 105).")
El valor base es el mismo en los dos casos. Toda la diferencia está en la parte por gastos de uso: 285 € − 105 € = 180 € al mes de valor fiscal, frente al combustible que compras tú con la käyttöetu.
Cuándo un libro de trayectos baja el impuesto: la línea de los 1 500 km
La suma mensual por gastos de uso descansa en una suposición. VH/6801 § 7.5.1: "Autoedun kuukausikohtainen käyttökustannusten arvo on laskettu olettaen, että yksityisajoja on 1 500 kilometriä kuukaudessa, eli 18 000 kilometriä vuodessa. Jos yksityisajoa on jatkuvasti tätä vähemmän, palkansaaja pääsee edullisempaan verotusarvoon pitämällä ajopäiväkirjaa."
Los 1 500 km al mes son la suposición de la guía. La condición para el valor por kilómetro la pone la propia decisión, en su § 17(4): "Kilometrikohtaisen arvon käyttäminen edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä autolla ajetuista kilometrimääristä."
Cada fila de la tabla se equilibra exactamente en 1 500 km privados al mes. Para el grupo A: 285 € ÷ 0,19 € = 1 500, y 105 € ÷ 0,07 € = 1 500. Los grupos B y C dan lo mismo.
Un ejemplo con el coche del Esimerkki 16
Aritmética a partir de las cifras anteriores, no una regla. El mismo coche, valor base 370 €, y 600 km privados en un mes:
- Vapaa, por kilómetro: 370 € + 600 × 0,19 € = 370 € + 114 € = 484 €, frente a 655 € con la suma fija. Son 171 € menos de valor fiscal ese mes.
- Käyttöetu, por kilómetro: 370 € + 600 × 0,07 € = 370 € + 42 € = 412 €, frente a 475 € con la suma fija. Son 63 € menos.
Ahora 2 000 km privados en un mes:
- Vapaa, por kilómetro: 370 € + 2 000 × 0,19 € = 370 € + 380 € = 750 €, frente a 655 € con la suma fija.
Las cifras más bajas son valor fiscal, no impuesto. Lo que ahorras es esa diferencia multiplicada por tu propio tipo impositivo.
La elección se mantiene, y no tiene techo
La elección por kilómetro "on noudatettava systemaattisesti", y "Kuukausiarvo ei tässä tapauksessa rajoita veronalaisen edun määrää" (VH/6801 § 7.5.1). La suma mensual no hace de tope: un mes con mucha conducción privada sale más caro. La vía por kilómetro solo compensa si te mantienes por debajo de 1 500 km al mes de forma constante.
Puedes reclamarlo tú mismo
Puede que tu empleador siga aplicando el valor mensual en la retención. En ese caso "palkansaaja ilmoittaa ajopäiväkirjan mukaan ajetun kilometrimäärän veroilmoituksellaan ja vaatii edun arvon alentamista" (§ 7.5.1): declaras los kilómetros anotados en tu propia declaración de la renta (veroilmoitus) y pides el valor más bajo. El libro de trayectos se queda contigo hasta que Verohallinto lo pida.
El trayecto al trabajo cuenta, y los 18 000 km pueden subir el valor
Decisión 998/2025, § 22: "Autoetua vahvistettaessa luetaan yksityisajoihin myös auton käyttäminen asunnon ja työpaikan välisiin matkoihin." Ir de casa a tu lugar de trabajo habitual es conducción privada, y cuenta para los 1 500 km al mes. Una excepción, en el § 7.5.3.2 de VH/6801: ir por la mañana de casa directamente a un cliente es un trayecto de trabajo.
El libro de trayectos también funciona en sentido contrario. El § 17(4) continúa: "Verotusta toimitettaessa autoedun arvoa voidaan korottaa, jos on ilmeistä, että autolla vuoden aikana ajettujen yksityisajojen määrä ylittää 18 000 kilometriä."
El trayecto al trabajo puede llegar ahí por sí solo. El ejemplo del § 7.7 de VH/6801 es un trayecto de 41 km por sentido durante 220 días laborables: 41 km × 2 × 220 = 18 040 km, justo por encima de la línea. Y "Myös kesämökkimatkat ovat yksityisajoa": los viajes a la casa de verano también son privados.
Más de 30 000 kilómetros de trabajo: el valor base al 80 %
Decisión 998/2025, § 19: "Jos luontoisetuautolla ajettujen työajojen määrä on kalenterivuoden aikana yli 30 000 kilometriä, … edun perusarvo on 80 prosenttia edellä 17 ja 18 §:ssä tarkoitetusta perusarvosta."
Solo se recorta el valor base; la parte por gastos de uso se mantiene (VH/6801 § 7.8.2). Tu empleador puede aplicar el recorte por adelantado, pero "Ajopäiväkirja on kuitenkin aina tarkistettava vuoden lopussa, jotta varmistutaan rajan ylittymisestä." En tu propia tributación se suman los kilómetros de trabajo hechos para varios empleadores en el mismo año natural.
El Esimerkki 18 de Verohallinto, con el mismo coche:
- Valor base: 370 € × 80 % = 296 € ("Alennettua arvoa ei pyöristetä": no se redondea)
- Vapaa autoetu: 296 € + 285 € = 581 € al mes, en lugar de 655 €
Un coche eléctrico: 170 € menos, y más en la vapaa
El 64 a § de la TVL, añadido por la ley 702/2024, resta 170 € del valor "jokaiselta sellaiselta kuukaudelta": cada mes en que la retribución es un coche con emisiones de CO₂ de 0 g/km. Está en vigor del 1 de enero de 2026 al 31 de diciembre de 2029. El § 7.5.4 de VH/6801 lo aplica por igual a la vapaa autoetu y a la käyttöetu, tanto al valor fijo como al valor por kilómetro.
Solo en la vapaa autoetu, el § 17(3) de la decisión recorta además la parte por gastos de uso: "0,08 euroa kilometriltä tai 120 euroa kuukaudessa, jos auton ainoa mahdollinen käyttövoima on sähkö". Para un híbrido enchufable o un coche de metano son 0,04 €/km o 60 € al mes. La guía: "Vähennys ei koske käyttöetuna annettua autoetua."
El Esimerkki 17 de Verohallinto, el mismo coche como eléctrico puro:
- Vapaa: 370 € + 285 € − 120 € = 535 €; 535 € − 170 € = 365 € al mes (290 € por debajo de 655 €)
- Käyttöetu: 370 € + 105 € − 170 € = 305 € al mes (170 € por debajo de 475 €)
Trayectos de trabajo con el coche de la retribución: compensación por kilómetro
Con una vapaa autoetu, tu empleador "ei voi maksaa verovapaita kilometrikorvauksia" por los trayectos de trabajo hechos con ese coche (VH/630/00.01.00/2026 § 8.2.5): no hay compensación por kilómetro exenta.
Con una käyttöetu, en la que pagas tú el combustible, tu empleador puede pagarte 0,11 € por kilómetro exentos por los trayectos de trabajo en 2026 (decisión 970/2025 § 9(3)). Usar tu propio coche para trabajar es otro régimen, explicado en usar tu propio coche para trabajar en Finlandia.
Qué tiene que mostrar el libro de trayectos
Si usas el valor por kilómetro, el ajopäiväkirja lo define el § 24 de la decisión 998/2025. Tiene que mostrar "autolla verovuonna päivittäin ajettu kilometrimäärä": los kilómetros recorridos cada día. Para cada trayecto de trabajo necesita además:
- la hora de inicio y de fin
- el lugar y, cuando haga falta, la ruta
- "matkamittarin lukema ajon alkaessa ja päättyessä": la lectura del cuentakilómetros al inicio y al final
- la distancia
- el motivo
- "auton käyttäjä": quién conducía
Para la conducción privada bastan los kilómetros (VH/6801 § 7.5.2): "Yksityisajoista riittää pelkkä kilometrimäärä."
En papel o electrónico. "Ajopäiväkirja voi olla manuaalinen tai elektroninen" (§ 7.5.2). La guía menciona también los servicios de seguimiento que el empleador instala en el coche (§ 7.4.6), y no dice nada, ni a favor ni en contra, de las apps del móvil.
Cómo te lo pone más fácil DriveHub
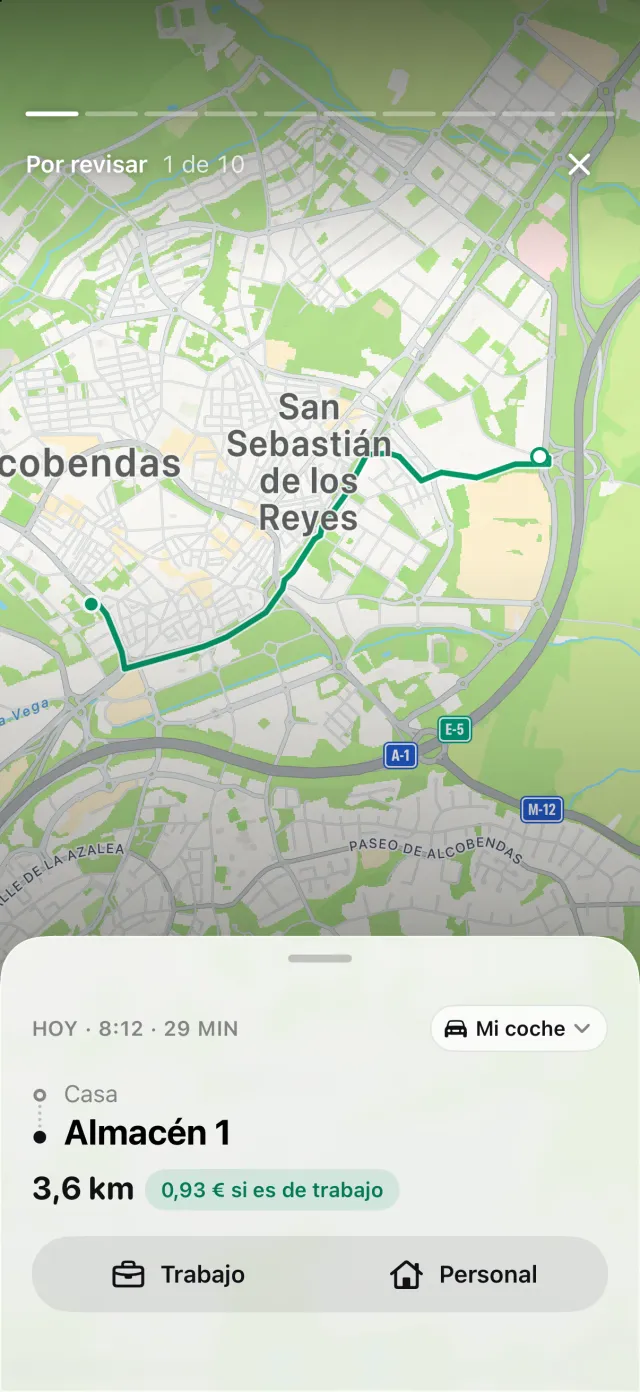
Con el acceso a la ubicación en «Siempre», DriveHub registra todos tus trayectos en segundo plano, y si alguna vez se le escapa uno, te avisa. Marcas cada trayecto como Trabajo o Personal, y el que aún no has clasificado espera en Por revisar. Si tu iPhone registró que conducías y no hay trayecto que coincida, aparece en Trayectos perdidos, donde Recuperar reconstruye la ruta.
Un informe de un solo coche de empresa lleva un anexo de kilómetros por día, la cifra diaria que pide el § 24.
Dónde se detiene DriveHub: no calcula tu autoetu y no presenta nada. Puede recordarte que anotes una lectura del cuentakilómetros, pero las lecturas por trayecto que nombra el § 24 te toca anotarlas a ti. Si te conviene el valor por kilómetro es decisión tuya, con el departamento de nóminas de tu empleador o con tu asesor.
DriveHub está en la App Store para iPhone. Las reglas y tarifas finlandesas están en la página de Finlandia. Configurar el registro automático lleva unos minutos, una sola vez. Si el coche es de tu propia sociedad, consulta un coche en tu propia osakeyhtiö; si es de tu toiminimi, el coche de un toiminimi: de la empresa o privado.
Fuentes
- Tuloverolaki 1535/1992, 64 § y 64 a § (ley 702/2024).
- Verohallinnon päätös luontoisetujen laskentaperusteista, 998/2025 — §§ 17, 18, 19, 20, 21, 22 y 24.
- Verohallinto, Luontoisedut verotuksessa, VH/6801/00.01.00/2025 — §§ 7.1, 7.2, 7.4.6, 7.5.1–7.5.4, 7.6, 7.7 y 7.8.2.
- Verohallinto, Työmatkakustannusten korvaukset verotuksessa, VH/630/00.01.00/2026 — § 8.2.5.
- Verohallinnon päätös verovapaista matkakustannusten korvauksista, 970/2025 § 9(3).
Esta página recoge lo que dicen la legislación finlandesa y las decisiones y guías de Verohallinto, y las cita para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta al departamento de nóminas de tu empleador o a tu asesor — y lleva el registro.
La norma completa, con los textos de los que procede: Finlandia: requisitos del registro de kilometraje.