 DriveHub
Landengids · Finland · 8 min
Auto van de zaak in Finland: vapaa autoetu of käyttöetu in 2026
Je Finse werkgever geeft je een auto, en je rijdt er ook privé mee. Of dat vapaa autoetu of käyttöetu is, hangt af van één vraag: wie betaalt de brandstof? Of een rittenregistratie je belasting verlaagt, hangt af van hoeveel je privé rijdt.

Het korte antwoord
- Welke heb je? Betaalt je werkgever de kosten van de auto, brandstof inbegrepen, dan is het vapaa autoetu (een volledig autovoordeel). Betaal je zelf minstens de brandstof, dan is het auton käyttöetu (alleen een gebruiksvoordeel).
- Wat is goedkoper? Käyttöetu heeft een lagere belastbare waarde, maar de brandstof koop je zelf.
- Wat is de waarde in 2026? Voor een auto die in 2024–2026 voor het eerst in gebruik is genomen: 1,5 % van de nieuwprijs plus € 285 per maand (vapaa) of € 105 (käyttöetu).
- Kan een rittenregistratie die waarde verlagen? Ja. Met een ajopäiväkirja (rittenregistratie) kan een auto uit 2024–2026 per privékilometer 19 cent (vapaa) of 7 cent (käyttöetu) gebruiken in plaats van het maandbedrag. Onder 1 500 privékilometer per maand is dat minder, daarboven meer.
- Telt woon-werkverkeer mee? Ja, als privérijden.
- Meer dan 30 000 zakelijke kilometers per jaar? De basiswaarde daalt naar 80 %, en de rittenregistratie is wat dat aantoont.
- Volledig elektrisch? Van 2026 tot en met 2029 is de waarde voor beide soorten € 170 per maand lager. Bij vapaa autoetu gaat er bovendien € 120 af van het maandbedrag voor de gebruikskosten, zodat de maandwaarde in totaal € 290 lager uitvalt.
Wie de brandstof betaalt, bepaalt welk voordeel je hebt
Een auto die je werkgever je privé laat gebruiken, is een belastbaar voordeel in natura (Tuloverolaki 64 §). Verohallinto stelt de waarde elk jaar vast; voor 2026 in luontoisetupäätös 998/2025. Het besluit geldt voor een personenauto of bestelauto die jij of je gezin privé gebruikt.
§ 21 trekt de grens bij de kosten, niet bij de auto:
"Vapaa autoetu on kysymyksessä, kun työnantaja suorittaa autosta johtuvat kustannukset. Auton käyttöetu on kysymyksessä, kun palkansaaja suorittaa itse ainakin auton käyttövoimakulut."
Käyttövoimakulut zijn de kosten van brandstof of energie. De richtlijn van Verohallinto over voordelen in natura, VH/6801/00.01.00/2025, voegt in § 7.1 toe dat je die aan een ander betaalt: "Palkansaajan on maksettava kulut muulle taholle kuin omalle työnantajalle."
Wat je je werkgever betaalt als bijdrage in de kosten van de auto, gaat bij beide soorten rechtstreeks van de belastbare waarde af (§ 21: "…vähennetään vapaan autoedun tai auton käyttöedun raha-arvosta").
De waarden voor 2026
De maandwaarde is een basiswaarde, een percentage van de nieuwprijs van de auto, plus een deel voor de gebruikskosten: een vast maandbedrag of een waarde per kilometer. Besluit 998/2025 § 17(1) legt ze per leeftijdsgroep vast:
| Leeftijdsgroep (jaar van eerste gebruik) | Vapaa autoetu | Auton käyttöetu |
|---|---|---|
| A — 2024–2026 | 1,5 % + € 285 of 19 ct/km | 1,5 % + € 105 of 7 ct/km |
| B — 2021–2023 | 1,2 % + € 300 of 20 ct/km | 1,2 % + € 120 of 8 ct/km |
| C — vóór 2021 | 0,9 % + € 315 of 21 ct/km | 0,9 % + € 135 of 9 ct/km |
De leeftijdsgroep schuift elk jaar op. Een auto zit de eerste drie gebruiksjaren in groep A, de drie jaren daarna in B, en daarna in C (VH/6801 § 7.2: "Autoedun ikäryhmät vaihtuvat vuosittain.").
Drie regels bepalen de nieuwprijs:
- Het is de catalogusprijs op de aankoopdatum min € 3 400 (§ 18).
- De uitkomst van het percentage "pyöristetään lähinnä alempaan 10 euroon" — wordt naar beneden afgerond op € 10 (§ 18).
- Accessoires tellen mee "siltä osin kuin niiden arvo ylittää 1 200 euroa" — alleen het deel boven € 1 200 (§ 20).
Het eigen voorbeeld van Verohallinto (Esimerkki 16)
VH/6801 § 7.6 rekent een auto uit groep A door met een catalogusprijs van € 27 000 en € 2 500 aan accessoires:
- Nieuwprijs: € 27 000 − € 3 400 = € 23 600
- Accessoires boven de drempel: € 2 500 − € 1 200 = € 1 300
- Grondslag: € 23 600 + € 1 300 = € 24 900
- Basiswaarde: 1,5 % × € 24 900 = € 373,50 → naar beneden afgerond op € 370
- Vapaa autoetu: € 370 + € 285 = € 655 per maand
- Käyttöetu: € 370 + € 105 = € 475 per maand ("Saman auton arvo auton käyttöetuna on 475 euroa (370 + 105).")
De basiswaarde is bij beide gelijk. Het hele verschil zit in het deel voor de gebruikskosten: € 285 − € 105 = € 180 per maand aan belastbare waarde, tegenover de brandstof die je onder käyttöetu zelf koopt.
Wanneer een rittenregistratie de belasting verlaagt: de grens van 1 500 km
Het maandbedrag voor de gebruikskosten rust op een aanname. VH/6801 § 7.5.1: "Autoedun kuukausikohtainen käyttökustannusten arvo on laskettu olettaen, että yksityisajoja on 1 500 kilometriä kuukaudessa, eli 18 000 kilometriä vuodessa. Jos yksityisajoa on jatkuvasti tätä vähemmän, palkansaaja pääsee edullisempaan verotusarvoon pitämällä ajopäiväkirjaa."
De 1 500 km per maand is de aanname van de richtlijn. Het besluit zelf stelt de voorwaarde voor de waarde per kilometer, in § 17(4): "Kilometrikohtaisen arvon käyttäminen edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä autolla ajetuista kilometrimääristä."
Elke rij van de tabel komt precies op 1 500 privékilometer per maand uit. Voor groep A: € 285 ÷ € 0,19 = 1 500, en € 105 ÷ € 0,07 = 1 500. Groepen B en C delen op dezelfde manier.
Een rekenvoorbeeld met de auto uit Esimerkki 16
Rekenwerk met de bedragen hierboven, geen regel. Dezelfde auto, basiswaarde € 370, en 600 privékilometer in een maand:
- Vapaa, per km: € 370 + 600 × € 0,19 = € 370 + € 114 = € 484, tegenover € 655 vast. Dat is die maand € 171 minder belastbare waarde.
- Käyttöetu, per km: € 370 + 600 × € 0,07 = € 370 + € 42 = € 412, tegenover € 475 vast. Dat is € 63 minder.
Nu 2 000 privékilometer in een maand:
- Vapaa, per km: € 370 + 2 000 × € 0,19 = € 370 + € 380 = € 750, tegenover € 655 vast.
De lagere bedragen zijn belastbare waarde, geen belasting. Wat je bespaart, is dat verschil maal je eigen belastingtarief.
De keuze blijft staan, en kent geen plafond
De keuze voor per kilometer "on noudatettava systemaattisesti", en "Kuukausiarvo ei tässä tapauksessa rajoita veronalaisen edun määrää" (VH/6801 § 7.5.1). Het maandbedrag is geen maximum: een maand met veel privéritten kost meer. De route per kilometer loont alleen als je consequent onder 1 500 km per maand blijft.
Je kunt het zelf aanvragen
Je werkgever mag bij de inhouding de maandwaarde blijven gebruiken. Dan "palkansaaja ilmoittaa ajopäiväkirjan mukaan ajetun kilometrimäärän veroilmoituksellaan ja vaatii edun arvon alentamista" (§ 7.5.1): je geeft de geregistreerde kilometers op in je eigen belastingaangifte (veroilmoitus) en vraagt om de lagere waarde. De rittenregistratie houd je zelf, tot Verohallinto erom vraagt.
Woon-werkverkeer telt mee, en 18 000 km kan de waarde verhogen
Besluit 998/2025 § 22: "Autoetua vahvistettaessa luetaan yksityisajoihin myös auton käyttäminen asunnon ja työpaikan välisiin matkoihin." Rijden tussen huis en je vaste werkplek is privé, en telt mee voor de 1 500 km per maand. Eén uitzondering staat in VH/6801 § 7.5.3.2: 's ochtends van huis rechtstreeks naar een klant is zakelijk.
De rittenregistratie werkt ook de andere kant op. § 17(4) gaat verder: "Verotusta toimitettaessa autoedun arvoa voidaan korottaa, jos on ilmeistä, että autolla vuoden aikana ajettujen yksityisajojen määrä ylittää 18 000 kilometriä."
Woon-werkverkeer alleen kan daar al komen. Het voorbeeld in VH/6801 § 7.7 is een enkele reis van 41 km naar het werk op 220 werkdagen: 41 km × 2 × 220 = 18 040 km, net over de grens. En "Myös kesämökkimatkat ovat yksityisajoa" — ritten naar het zomerhuisje zijn ook privé.
Meer dan 30 000 zakelijke kilometers: de basiswaarde op 80 %
Besluit 998/2025 § 19: "Jos luontoisetuautolla ajettujen työajojen määrä on kalenterivuoden aikana yli 30 000 kilometriä, … edun perusarvo on 80 prosenttia edellä 17 ja 18 §:ssä tarkoitetusta perusarvosta."
Alleen de basiswaarde gaat omlaag; het deel voor de gebruikskosten blijft (VH/6801 § 7.8.2). Je werkgever mag de verlaging vooraf toepassen, maar "Ajopäiväkirja on kuitenkin aina tarkistettava vuoden lopussa, jotta varmistutaan rajan ylittymisestä." In je eigen aanslag worden de zakelijke kilometers voor meerdere werkgevers in hetzelfde kalenderjaar opgeteld.
Esimerkki 18 van Verohallinto, met dezelfde auto:
- Basiswaarde: € 370 × 80 % = € 296 ("Alennettua arvoa ei pyöristetä" — er wordt niet afgerond)
- Vapaa autoetu: € 296 + € 285 = € 581 per maand, in plaats van € 655
Een elektrische auto: € 170 eraf, en bij vapaa nog meer
TVL 64 a §, toegevoegd door wet 702/2024, haalt € 170 van de waarde af "jokaiselta sellaiselta kuukaudelta" — elke maand waarin het voordeel een auto is met een CO₂-uitstoot van 0 g/km. Het geldt van 1 januari 2026 tot en met 31 december 2029. VH/6801 § 7.5.4 past het toe op vapaa autoetu en käyttöetu, op de vaste waarde en op de waarde per kilometer.
Alleen bij vapaa autoetu verlaagt § 17(3) van het besluit ook het deel voor de gebruikskosten: "0,08 euroa kilometriltä tai 120 euroa kuukaudessa, jos auton ainoa mahdollinen käyttövoima on sähkö". Voor een plug-inhybride of een auto op methaan is dat € 0,04/km of € 60 per maand. De richtlijn: "Vähennys ei koske käyttöetuna annettua autoetua."
Esimerkki 17 van Verohallinto, dezelfde auto als volledig elektrische auto:
- Vapaa: € 370 + € 285 − € 120 = € 535; € 535 − € 170 = € 365 per maand (€ 290 onder € 655)
- Käyttöetu: € 370 + € 105 − € 170 = € 305 per maand (€ 170 onder € 475)
Zakelijke ritten in de auto van de zaak: kilometervergoedingen
Bij vapaa autoetu "ei voi maksaa verovapaita kilometrikorvauksia" je werkgever voor zakelijke ritten in die auto (VH/630/00.01.00/2026 § 8.2.5) — geen onbelaste kilometervergoeding.
Bij käyttöetu, waarbij jij de brandstof betaalt, mag je werkgever in 2026 onbelast € 0,11 per kilometer betalen voor zakelijke ritten (besluit 970/2025 § 9(3)). Je eigen auto voor je werk gebruiken is een andere regeling; zie je eigen auto voor je werk in Finland.
Wat de rittenregistratie moet laten zien
Gebruik je de waarde per kilometer, dan legt besluit 998/2025 § 24 vast wat de ajopäiväkirja bevat. Hij moet "autolla verovuonna päivittäin ajettu kilometrimäärä" laten zien — de kilometers die elke dag zijn gereden. Voor elke zakelijke rit is daarnaast nodig:
- de begin- en eindtijd
- de plaats, en de route waar nodig
- "matkamittarin lukema ajon alkaessa ja päättyessä" — de kilometerstand aan het begin en het einde
- de afstand
- het doel
- "auton käyttäjä" — wie er reed
Voor privéritten zijn de kilometers genoeg (VH/6801 § 7.5.2): "Yksityisajoista riittää pelkkä kilometrimäärä."
Papier of elektronisch. "Ajopäiväkirja voi olla manuaalinen tai elektroninen" (§ 7.5.2). De richtlijn noemt ook volgsystemen die een werkgever in de auto laat inbouwen (§ 7.4.6), en zegt niets over telefoonapps, in welke richting dan ook.
Hoe DriveHub dit makkelijker maakt
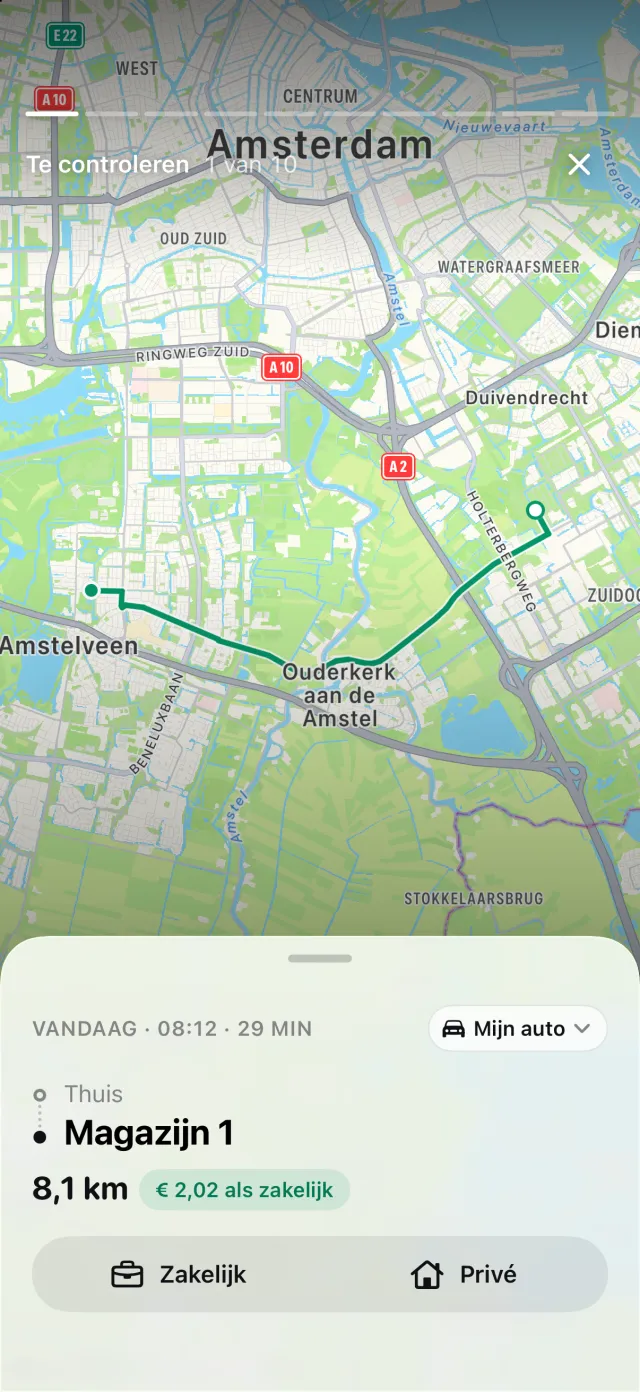
Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast — en als het er ooit een mist, laat het je dat weten. Je markeert elke rit als Zakelijk of Privé, en een rit die nog niet is ingedeeld, wacht onder Te controleren. Heeft je iPhone rijden vastgelegd zonder bijbehorende rit, dan verschijnt dat onder Gemiste ritten, waar Herstel de route opnieuw opbouwt.
Een rapport voor één auto van de zaak krijgt een bijlage Kilometers per dag, het dagcijfer waar § 24 om vraagt.
Waar DriveHub ophoudt: het berekent je autoetu niet, en het dient niets in. Het kan je eraan herinneren een kilometerstand in te voeren, maar de kilometerstanden per rit die § 24 noemt, noteer je zelf. Of de waarde per kilometer bij je past, beslis je zelf, met de salarisadministratie van je werkgever of je adviseur.
DriveHub staat in de App Store voor iPhone. De Finse regels en bedragen staan op de pagina over Finland. Automatisch registreren instellen kost een paar minuten, één keer. Staat de auto op naam van je eigen bedrijf, zie dan een auto in je eigen osakeyhtiö; hoort hij bij je toiminimi, zie dan een auto in je toiminimi: zakelijk of privé.
Bronnen
- Tuloverolaki 1535/1992, 64 § en 64 a § (wet 702/2024).
- Verohallinnon päätös luontoisetujen laskentaperusteista, 998/2025 — §§ 17, 18, 19, 20, 21, 22 en 24.
- Verohallinto, Luontoisedut verotuksessa, VH/6801/00.01.00/2025 — §§ 7.1, 7.2, 7.4.6, 7.5.1–7.5.4, 7.6, 7.7 en 7.8.2.
- Verohallinto, Työmatkakustannusten korvaukset verotuksessa, VH/630/00.01.00/2026 — § 8.2.5.
- Verohallinnon päätös verovapaista matkakustannusten korvauksista, 970/2025 § 9(3).
Deze pagina geeft weer wat de Finse wetgeving en de besluiten en richtlijnen van Verohallinto zeggen, en noemt ze zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het de salarisadministratie van je werkgever of je adviseur — en neem de rittenregistratie mee.
De volledige regel, met de bronnen waarop die berust: Finland: eisen aan de rittenregistratie.