 DriveHub
Guida per Paese · Finlandia · 8 min
Auto aziendale in Finlandia: vapaa autoetu o käyttöetu nel 2026
Il tuo datore di lavoro in Finlandia ti dà un’auto, e la usi anche privatamente. Che sia vapaa autoetu o käyttöetu dipende da una sola domanda: chi paga il carburante. Che un registro abbassi le tue imposte dipende da quanto guidi per conto tuo.

La risposta breve
- Quale dei due è? Se il datore di lavoro paga i costi dell’auto, carburante compreso, è un vapaa autoetu (beneficio auto pieno). Se paghi tu almeno il carburante, è un auton käyttöetu (beneficio del solo uso).
- Quale costa meno? Il käyttöetu ha un valore imponibile più basso, ma il carburante lo compri tu.
- Quanto vale nel 2026? Per un’auto entrata in uso nel 2024–2026: l’1,5 % del prezzo da nuova più 285 € al mese (vapaa) oppure 105 € (käyttöetu).
- Un registro può abbassarlo? Sì. Con un ajopäiväkirja (registro di viaggio), un’auto del 2024–2026 può usare 19 c (vapaa) o 7 c (käyttöetu) per ogni chilometro privato al posto della somma mensile. È meno sotto i 1 500 chilometri privati al mese, e di più sopra.
- Il tragitto casa-lavoro conta? Sì, come guida privata.
- Più di 30 000 km di lavoro all’anno? Il valore base scende all’80 %, ed è il registro a dimostrarlo.
- Completamente elettrica? Dal 2026 al 2029 il valore è più basso di 170 € al mese per entrambi i tipi. Un vapaa autoetu perde anche 120 € della sua somma mensile per i costi d’uso, quindi sul valore mensile scende in tutto di 290 €.
Chi paga il carburante decide quale beneficio hai
Un’auto che il datore di lavoro ti lascia usare privatamente è un beneficio in natura imponibile (Tuloverolaki 64 §). Verohallinto ne fissa il valore ogni anno; per il 2026 nel luontoisetupäätös 998/2025. La decisione riguarda un’auto o un furgone usato privatamente da te o dalla tua famiglia.
Il suo § 21 traccia la linea in base ai costi, non all’auto:
"Vapaa autoetu on kysymyksessä, kun työnantaja suorittaa autosta johtuvat kustannukset. Auton käyttöetu on kysymyksessä, kun palkansaaja suorittaa itse ainakin auton käyttövoimakulut."
I käyttövoimakulut sono i costi del carburante o dell’energia. Le istruzioni di Verohallinto sui benefici in natura, VH/6801/00.01.00/2025, aggiungono al § 7.1 che li paghi a qualcun altro: "Palkansaajan on maksettava kulut muulle taholle kuin omalle työnantajalle."
Quello che versi al datore di lavoro per i costi dell’auto si sottrae direttamente dal valore imponibile, con entrambi i tipi (§ 21: "…vähennetään vapaan autoedun tai auton käyttöedun raha-arvosta").
I valori del 2026
Il valore mensile è un valore base, una percentuale del prezzo dell’auto da nuova, più una parte per i costi d’uso: una somma mensile fissa oppure un valore a chilometro. La decisione 998/2025, § 17(1), li fissa per fascia d’età:
| Fascia d’età (anno di prima messa in uso) | Vapaa autoetu | Auton käyttöetu |
|---|---|---|
| A — 2024–2026 | 1,5 % + 285 € oppure 19 c/km | 1,5 % + 105 € oppure 7 c/km |
| B — 2021–2023 | 1,2 % + 300 € oppure 20 c/km | 1,2 % + 120 € oppure 8 c/km |
| C — prima del 2021 | 0,9 % + 315 € oppure 21 c/km | 0,9 % + 135 € oppure 9 c/km |
La fascia d’età cambia ogni anno. Un’auto sta nella fascia A per i primi tre anni d’uso, nella B per i tre successivi, poi nella C (VH/6801 § 7.2: "Autoedun ikäryhmät vaihtuvat vuosittain.").
Tre regole determinano il prezzo da nuova:
- È il prezzo di listino alla data d’acquisto meno 3 400 € (§ 18).
- Il risultato percentuale "pyöristetään lähinnä alempaan 10 euroon" — arrotondato per difetto ai 10 € (§ 18).
- Gli accessori contano "siltä osin kuin niiden arvo ylittää 1 200 euroa" — solo per la parte oltre i 1 200 € (§ 20).
L’esempio di Verohallinto (Esimerkki 16)
VH/6801 § 7.6 fa il calcolo per un’auto della fascia A con un prezzo di listino di 27 000 € e 2 500 € di accessori:
- Prezzo da nuova: 27 000 € − 3 400 € = 23 600 €
- Accessori oltre la soglia: 2 500 € − 1 200 € = 1 300 €
- Base: 23 600 € + 1 300 € = 24 900 €
- Valore base: 1,5 % × 24 900 € = 373,50 € → arrotondato per difetto a 370 €
- Vapaa autoetu: 370 € + 285 € = 655 € al mese
- Käyttöetu: 370 € + 105 € = 475 € al mese ("Saman auton arvo auton käyttöetuna on 475 euroa (370 + 105).")
Il valore base è lo stesso in entrambi i casi. Tutta la differenza sta nella parte per i costi d’uso: 285 € − 105 € = 180 € al mese di valore imponibile, contro il carburante che con il käyttöetu compri tu.
Quando un registro abbassa le imposte: la soglia dei 1 500 km
La somma mensile per i costi d’uso poggia su un’ipotesi. VH/6801 § 7.5.1: "Autoedun kuukausikohtainen käyttökustannusten arvo on laskettu olettaen, että yksityisajoja on 1 500 kilometriä kuukaudessa, eli 18 000 kilometriä vuodessa. Jos yksityisajoa on jatkuvasti tätä vähemmän, palkansaaja pääsee edullisempaan verotusarvoon pitämällä ajopäiväkirjaa."
I 1 500 km al mese sono l’ipotesi delle istruzioni. La condizione per il valore a chilometro la pone la decisione stessa, al § 17(4): "Kilometrikohtaisen arvon käyttäminen edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä autolla ajetuista kilometrimääristä."
Ogni riga della tabella va in pareggio esattamente a 1 500 km privati al mese. Per la fascia A: 285 € ÷ 0,19 € = 1 500, e 105 € ÷ 0,07 € = 1 500. Le fasce B e C si dividono allo stesso modo.
Un esempio di calcolo, sull’auto dell’Esimerkki 16
Aritmetica sulle cifre qui sopra, non una regola. La stessa auto, valore base 370 €, e 600 km privati in un mese:
- Vapaa, a chilometro: 370 € + 600 × 0,19 € = 370 € + 114 € = 484 €, contro 655 € forfettari. Sono 171 € di valore imponibile in meno quel mese.
- Käyttöetu, a chilometro: 370 € + 600 × 0,07 € = 370 € + 42 € = 412 €, contro 475 € forfettari. Sono 63 € in meno.
Ora 2 000 km privati in un mese:
- Vapaa, a chilometro: 370 € + 2 000 × 0,19 € = 370 € + 380 € = 750 €, contro 655 € forfettari.
Le cifre più basse sono valore imponibile, non imposta. Quello che risparmi è quella differenza moltiplicata per la tua aliquota.
La scelta è vincolante, e non ha tetto
La scelta a chilometro "on noudatettava systemaattisesti", e "Kuukausiarvo ei tässä tapauksessa rajoita veronalaisen edun määrää" (VH/6801 § 7.5.1). La somma mensile non fa da tetto: un mese con molta guida privata costa di più. La via a chilometro conviene solo se resti sotto i 1 500 km al mese con costanza.
Puoi chiederlo tu
Il datore di lavoro può continuare ad applicare le ritenute sul valore mensile. In quel caso "palkansaaja ilmoittaa ajopäiväkirjan mukaan ajetun kilometrimäärän veroilmoituksellaan ja vaatii edun arvon alentamista" (§ 7.5.1): indichi i chilometri registrati nella tua dichiarazione dei redditi (veroilmoitus) e chiedi il valore più basso. Il registro resta a te finché Verohallinto non lo chiede.
Il tragitto casa-lavoro conta, e 18 000 km possono alzare il valore
Decisione 998/2025, § 22: "Autoetua vahvistettaessa luetaan yksityisajoihin myös auton käyttäminen asunnon ja työpaikan välisiin matkoihin." Il tragitto tra casa e il luogo di lavoro abituale è guida privata, e conta nei 1 500 km al mese. Un’eccezione in VH/6801 § 7.5.3.2: al mattino, un viaggio da casa direttamente da un cliente è di lavoro.
Il registro funziona anche nell’altra direzione. Il § 17(4) prosegue: "Verotusta toimitettaessa autoedun arvoa voidaan korottaa, jos on ilmeistä, että autolla vuoden aikana ajettujen yksityisajojen määrä ylittää 18 000 kilometriä."
Può bastare il solo tragitto casa-lavoro. L’esempio di VH/6801 § 7.7 è un tragitto di 41 km a tratta per 220 giorni lavorativi: 41 km × 2 × 220 = 18 040 km, appena sopra la soglia. E "Myös kesämökkimatkat ovat yksityisajoa" — anche i viaggi al cottage estivo sono guida privata.
Oltre 30 000 chilometri di lavoro: il valore base all’80 %
Decisione 998/2025, § 19: "Jos luontoisetuautolla ajettujen työajojen määrä on kalenterivuoden aikana yli 30 000 kilometriä, … edun perusarvo on 80 prosenttia edellä 17 ja 18 §:ssä tarkoitetusta perusarvosta."
Si riduce solo il valore base; la parte per i costi d’uso resta (VH/6801 § 7.8.2). Il datore di lavoro può applicare la riduzione in anticipo, ma "Ajopäiväkirja on kuitenkin aina tarkistettava vuoden lopussa, jotta varmistutaan rajan ylittymisestä." Nella tua tassazione, i chilometri di lavoro per più datori di lavoro nello stesso anno solare si sommano.
L’Esimerkki 18 di Verohallinto, sulla stessa auto:
- Valore base: 370 € × 80 % = 296 € ("Alennettua arvoa ei pyöristetä" — non si arrotonda)
- Vapaa autoetu: 296 € + 285 € = 581 € al mese, invece di 655 €
Un’auto elettrica: 170 € in meno, e di più per il vapaa
Il TVL 64 a §, introdotto dalla legge 702/2024, toglie 170 € dal valore "jokaiselta sellaiselta kuukaudelta" — per ogni mese in cui il beneficio è un’auto con emissioni di CO₂ pari a 0 g/km. È in vigore dal 1 gennaio 2026 al 31 dicembre 2029. VH/6801 § 7.5.4 la applica allo stesso modo al vapaa autoetu e al käyttöetu, sul valore forfettario e su quello a chilometro.
Solo per il vapaa autoetu, il § 17(3) della decisione riduce anche la parte per i costi d’uso: "0,08 euroa kilometriltä tai 120 euroa kuukaudessa, jos auton ainoa mahdollinen käyttövoima on sähkö". Per un ibrido ricaricabile dall’esterno o un’auto a metano sono 0,04 €/km o 60 € al mese. Le istruzioni: "Vähennys ei koske käyttöetuna annettua autoetua."
L’Esimerkki 17 di Verohallinto, la stessa auto in versione completamente elettrica:
- Vapaa: 370 € + 285 € − 120 € = 535 €; 535 € − 170 € = 365 € al mese (290 € sotto i 655 €)
- Käyttöetu: 370 € + 105 € − 170 € = 305 € al mese (170 € sotto i 475 €)
Viaggi di lavoro con l’auto in benefit: le indennità chilometriche
Con il vapaa autoetu, il datore di lavoro "ei voi maksaa verovapaita kilometrikorvauksia" per la guida di lavoro con quell’auto (VH/630/00.01.00/2026 § 8.2.5) — nessuna indennità chilometrica esente.
Con il käyttöetu, in cui il carburante lo paghi tu, il datore di lavoro può pagare nel 2026 un’indennità esente di 0,11 € al chilometro per la guida di lavoro (decisione 970/2025 § 9(3)). Usare la propria auto per lavoro è un altro regime, trattato in l’auto propria per lavoro in Finlandia.
Che cosa deve mostrare il registro
Se usi il valore a chilometro, l’ajopäiväkirja è definito dal § 24 della decisione 998/2025. Deve mostrare "autolla verovuonna päivittäin ajettu kilometrimäärä" — i chilometri percorsi ogni giorno. Per ogni viaggio di lavoro servono inoltre:
- l’ora di inizio e di fine
- il luogo e, dove serve, il percorso
- "matkamittarin lukema ajon alkaessa ja päättyessä" — la lettura del contachilometri alla partenza e all’arrivo
- la distanza
- lo scopo
- "auton käyttäjä" — chi guidava
Per la guida privata bastano i chilometri (VH/6801 § 7.5.2): "Yksityisajoista riittää pelkkä kilometrimäärä."
Carta o elettronico. "Ajopäiväkirja voi olla manuaalinen tai elektroninen" (§ 7.5.2). Le istruzioni citano anche i servizi di tracciamento che il datore di lavoro installa sull’auto (§ 7.4.6), e non dicono nulla, né in un senso né nell’altro, sulle app per telefono.
Come DriveHub rende tutto più semplice
Con l’accesso alla posizione impostato su «Sempre», DriveHub registra in background ogni viaggio — e se mai ne perde uno, te lo dice. Segni ogni viaggio come Lavoro o Personale, e un viaggio non ancora classificato aspetta in Da controllare. Se il tuo iPhone ha registrato una guida senza un viaggio corrispondente, compare in Viaggi mancati, dove Recupera ricostruisce il percorso.
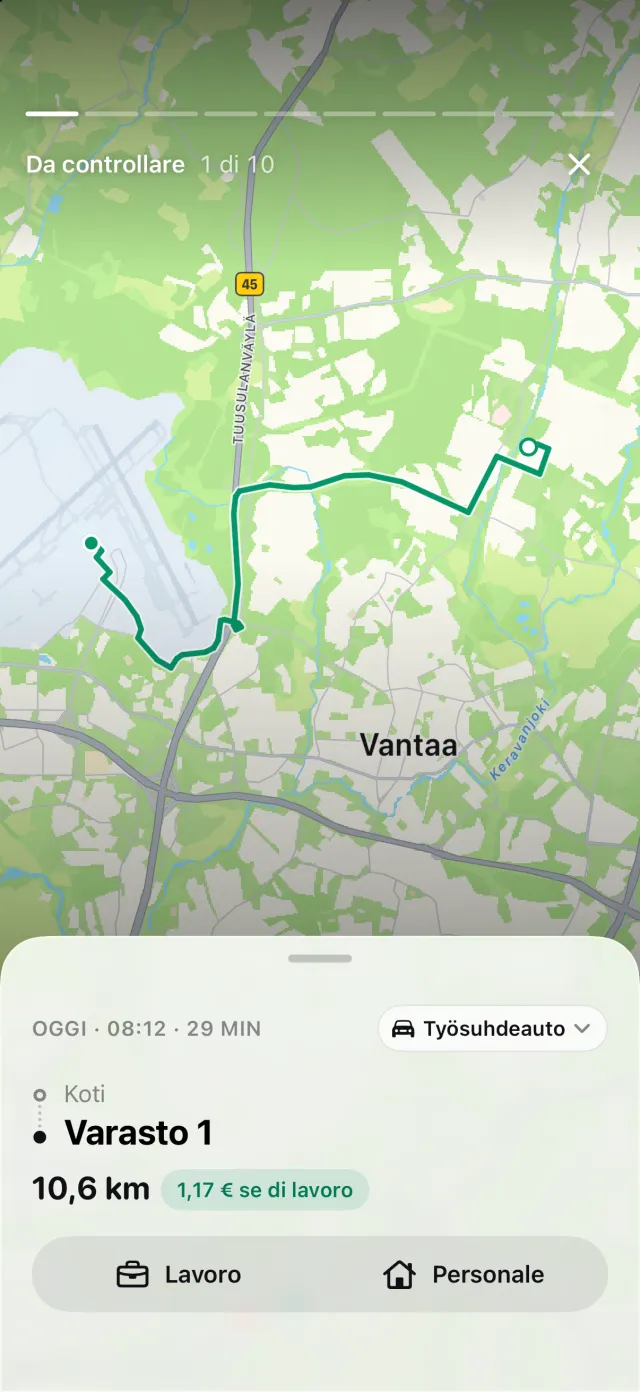
Un report per una sola auto aziendale riceve un allegato con i chilometri giorno per giorno, la cifra giornaliera che chiede il § 24.
Dove DriveHub si ferma: non calcola il tuo autoetu e non presenta nulla. Può ricordarti di inserire una lettura del contachilometri, ma annotare le letture di ogni viaggio che il § 24 nomina spetta a te. Se il valore a chilometro ti convenga è una tua decisione, da prendere con l’ufficio paghe del datore di lavoro o con il tuo consulente.
DriveHub è sull’App Store per iPhone. Le regole e le tariffe finlandesi sono nella pagina sulla Finlandia. Impostare il tracciamento automatico richiede pochi minuti, una volta sola. Se l’auto è della tua società, vedi un’auto nella tua osakeyhtiö; se è del tuo toiminimi, vedi l’auto del toiminimi: aziendale o privata.
Fonti
- Tuloverolaki 1535/1992, 64 § e 64 a § (legge 702/2024).
- Verohallinnon päätös luontoisetujen laskentaperusteista, 998/2025 — §§ 17, 18, 19, 20, 21, 22 e 24.
- Verohallinto, Luontoisedut verotuksessa, VH/6801/00.01.00/2025 — §§ 7.1, 7.2, 7.4.6, 7.5.1–7.5.4, 7.6, 7.7 e 7.8.2.
- Verohallinto, Työmatkakustannusten korvaukset verotuksessa, VH/630/00.01.00/2026 — § 8.2.5.
- Verohallinnon päätös verovapaista matkakustannusten korvauksista, 970/2025 § 9(3).
Questa pagina riporta ciò che dicono la legislazione finlandese e le decisioni e istruzioni di Verohallinto, e le cita perché tu possa verificarlo. Non costituisce consulenza fiscale e non può tenere conto della tua situazione. Quando ci sono di mezzo dei soldi, chiedi all’ufficio paghe del tuo datore di lavoro o al tuo consulente — e porta il registro.
La regola completa, con le norme da cui deriva: Finlandia: requisiti del registro chilometri.