 DriveHub
Landeguide · Finland · 8 min.
Firmabil i Finland: vapaa autoetu eller käyttöetu i 2026
Din arbejdsgiver i Finland stiller en bil til rådighed, og du kører også privat i den. Om det er vapaa autoetu eller käyttöetu, afhænger af ét spørgsmål: hvem betaler brændstoffet? Om en kørebog sænker din skat, afhænger af, hvor meget du kører privat.

Det korte svar
- Hvilken er det? Betaler arbejdsgiveren bilens udgifter, brændstof inklusive, er det vapaa autoetu (fri bil). Betaler du selv mindst brændstoffet, er det auton käyttöetu (et gode, der kun dækker brugen).
- Hvilken er billigst? Käyttöetu har en lavere skattepligtig værdi, men du køber selv brændstoffet.
- Hvad er værdien i 2026? For en bil taget i brug i 2024–2026: 1,5 % af nyprisen plus 285 € om måneden (vapaa) eller 105 € (käyttöetu).
- Kan en kørebog sænke den? Ja. Med en ajopäiväkirja (kørebog) kan en bil fra 2024–2026 bruge 19 c (vapaa) eller 7 c (käyttöetu) pr. privat kilometer i stedet for månedsbeløbet. Det er mindre under 1 500 private kilometer om måneden og mere over.
- Tæller turen til og fra arbejde? Ja, som privat kørsel.
- Over 30 000 erhvervskilometer om året? Grundværdien falder til 80 %, og det er kørebogen, der viser det.
- Helt elektrisk? Fra 2026 til 2029 er værdien 170 € lavere om måneden for begge slags. En vapaa autoetu mister desuden 120 € af sit månedlige beløb for driftsudgifter, så månedsværdien falder med 290 € i alt.
Hvem der betaler brændstoffet, afgør hvilket gode du har
En bil, som arbejdsgiveren lader dig bruge privat, er en skattepligtig naturalieydelse (Tuloverolaki 64 §). Verohallinto fastsætter værdien hvert år; for 2026 i luontoisetupäätös 998/2025. Afgørelsen omfatter en personbil eller varebil, som du eller din familie bruger privat.
Dens § 21 trækker grænsen ved udgifterne, ikke ved bilen:
"Vapaa autoetu on kysymyksessä, kun työnantaja suorittaa autosta johtuvat kustannukset. Auton käyttöetu on kysymyksessä, kun palkansaaja suorittaa itse ainakin auton käyttövoimakulut."
Käyttövoimakulut er udgifterne til brændstof eller energi. Verohallintos vejledning om personalegoder, VH/6801/00.01.00/2025, tilføjer i § 7.1, at du betaler dem til en anden: "Palkansaajan on maksettava kulut muulle taholle kuin omalle työnantajalle."
Det, du betaler din arbejdsgiver for bilens udgifter, trækkes direkte fra den skattepligtige værdi, uanset hvilken slags gode det er (§ 21: "…vähennetään vapaan autoedun tai auton käyttöedun raha-arvosta").
Værdierne for 2026
Månedsværdien er en grundværdi, en procentdel af bilens nypris, plus en del for driftsudgifter: et fast månedsbeløb eller en værdi pr. kilometer. Afgørelse 998/2025 § 17(1) fastsætter dem efter aldersgruppe:
| Aldersgruppe (år taget i brug) | Vapaa autoetu | Auton käyttöetu |
|---|---|---|
| A — 2024–2026 | 1,5 % + 285 € eller 19 c/km | 1,5 % + 105 € eller 7 c/km |
| B — 2021–2023 | 1,2 % + 300 € eller 20 c/km | 1,2 % + 120 € eller 8 c/km |
| C — før 2021 | 0,9 % + 315 € eller 21 c/km | 0,9 % + 135 € eller 9 c/km |
Aldersgruppen skifter hvert år. En bil er i gruppe A sine første tre år i brug, i B de næste tre og derefter i C (VH/6801 § 7.2: "Autoedun ikäryhmät vaihtuvat vuosittain.").
Tre regler former nyprisen:
- Det er listeprisen på købsdagen minus 3 400 € (§ 18).
- Resultatet af procentberegningen "pyöristetään lähinnä alempaan 10 euroon" — rundes ned til nærmeste 10 € (§ 18).
- Tilbehør tæller "siltä osin kuin niiden arvo ylittää 1 200 euroa" — kun den del, der overstiger 1 200 € (§ 20).
Verohallintos eget eksempel (Esimerkki 16)
VH/6801 § 7.6 regner på en bil i gruppe A med en listepris på 27 000 € og tilbehør for 2 500 €:
- Nypris: 27 000 € − 3 400 € = 23 600 €
- Tilbehør over grænsen: 2 500 € − 1 200 € = 1 300 €
- Grundlag: 23 600 € + 1 300 € = 24 900 €
- Grundværdi: 1,5 % × 24 900 € = 373,50 € → rundet ned til 370 €
- Vapaa autoetu: 370 € + 285 € = 655 € om måneden
- Käyttöetu: 370 € + 105 € = 475 € om måneden ("Saman auton arvo auton käyttöetuna on 475 euroa (370 + 105).")
Grundværdien er den samme i begge. Hele forskellen ligger i delen for driftsudgifter: 285 € − 105 € = 180 € skattepligtig værdi om måneden, mod det brændstof, du selv køber under käyttöetu.
Hvornår en kørebog sænker skatten: grænsen ved 1 500 km
Det faste månedsbeløb for driftsudgifter hviler på en antagelse. VH/6801 § 7.5.1: "Autoedun kuukausikohtainen käyttökustannusten arvo on laskettu olettaen, että yksityisajoja on 1 500 kilometriä kuukaudessa, eli 18 000 kilometriä vuodessa. Jos yksityisajoa on jatkuvasti tätä vähemmän, palkansaaja pääsee edullisempaan verotusarvoon pitämällä ajopäiväkirjaa."
De 1 500 km om måneden er vejledningens antagelse. Selve afgørelsen fastsætter betingelsen for værdien pr. kilometer i § 17(4): "Kilometrikohtaisen arvon käyttäminen edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä autolla ajetuista kilometrimääristä."
Hver række i tabellen går i nul ved præcis 1 500 private km om måneden. For gruppe A: 285 € ÷ 0,19 € = 1 500 og 105 € ÷ 0,07 € = 1 500. Gruppe B og C går op på samme måde.
Et regneeksempel med bilen fra Esimerkki 16
Regnestykket bygger på tallene ovenfor og er ikke en regel. Samme bil, grundværdi 370 €, og 600 private km på en måned:
- Vapaa, pr. km: 370 € + 600 × 0,19 € = 370 € + 114 € = 484 € mod 655 € fast. Det er 171 € mindre skattepligtig værdi den måned.
- Käyttöetu, pr. km: 370 € + 600 × 0,07 € = 370 € + 42 € = 412 € mod 475 € fast. Det er 63 € mindre.
Og nu 2 000 private km på en måned:
- Vapaa, pr. km: 370 € + 2 000 × 0,19 € = 370 € + 380 € = 750 € mod 655 € fast.
De lavere tal er skattepligtig værdi, ikke skat. Det, du sparer, er forskellen gange din egen skatteprocent.
Valget binder, og der er intet loft
Valget af værdien pr. km "on noudatettava systemaattisesti", og "Kuukausiarvo ei tässä tapauksessa rajoita veronalaisen edun määrää" (VH/6801 § 7.5.1). Månedsbeløbet er intet loft: En måned med meget privat kørsel koster mere. Værdien pr. km betaler sig kun, hvis du konsekvent holder dig under 1 500 km om måneden.
Du kan selv kræve den
Din arbejdsgiver kan blive ved med at bruge månedsværdien ved forskudsskatten. Så gælder: "palkansaaja ilmoittaa ajopäiväkirjan mukaan ajetun kilometrimäärän veroilmoituksellaan ja vaatii edun arvon alentamista" (§ 7.5.1): Du angiver de registrerede kilometer på din egen selvangivelse (veroilmoitus) og beder om den lavere værdi. Kørebogen bliver hos dig, indtil Verohallinto beder om den.
Turen til og fra arbejde tæller, og 18 000 km kan hæve værdien
Afgørelse 998/2025 § 22: "Autoetua vahvistettaessa luetaan yksityisajoihin myös auton käyttäminen asunnon ja työpaikan välisiin matkoihin." Kørsel mellem hjemmet og din faste arbejdsplads er privat, og den tæller med i de 1 500 km om måneden. Én undtagelse i VH/6801 § 7.5.3.2: Kører du om morgenen hjemmefra direkte til en kunde, er det erhverv.
Kørebogen virker også den anden vej. § 17(4) fortsætter: "Verotusta toimitettaessa autoedun arvoa voidaan korottaa, jos on ilmeistä, että autolla vuoden aikana ajettujen yksityisajojen määrä ylittää 18 000 kilometriä."
Pendlingen alene kan nå derop. Eksemplet i VH/6801 § 7.7 er 41 km hver vej på 220 arbejdsdage: 41 km × 2 × 220 = 18 040 km, lige over grænsen. Og "Myös kesämökkimatkat ovat yksityisajoa" — ture til sommerhuset er også private.
Over 30 000 erhvervskilometer: grundværdien på 80 %
Afgørelse 998/2025 § 19: "Jos luontoisetuautolla ajettujen työajojen määrä on kalenterivuoden aikana yli 30 000 kilometriä, … edun perusarvo on 80 prosenttia edellä 17 ja 18 §:ssä tarkoitetusta perusarvosta."
Kun grundværdien sættes ned; delen for driftsudgifter bliver (VH/6801 § 7.8.2). Arbejdsgiveren kan anvende nedsættelsen på forhånd, men "Ajopäiväkirja on kuitenkin aina tarkistettava vuoden lopussa, jotta varmistutaan rajan ylittymisestä." Ved din egen skatteansættelse lægges erhvervskilometer for flere arbejdsgivere i samme kalenderår sammen.
Verohallintos Esimerkki 18, med samme bil:
- Grundværdi: 370 € × 80 % = 296 € ("Alennettua arvoa ei pyöristetä" — den rundes ikke)
- Vapaa autoetu: 296 € + 285 € = 581 € om måneden i stedet for 655 €
En elbil: 170 € mindre, og mere for vapaa
TVL 64 a §, indsat ved lov 702/2024, trækker 170 € fra værdien "jokaiselta sellaiselta kuukaudelta" — hver måned, godet er en bil med et CO₂-udslip på 0 g/km. Den gælder fra 1. januar 2026 til 31. december 2029. VH/6801 § 7.5.4 anvender den på både vapaa autoetu og käyttöetu, på den faste værdi og på værdien pr. km.
Kun for vapaa autoetu sætter afgørelsens § 17(3) også delen for driftsudgifter ned: "0,08 euroa kilometriltä tai 120 euroa kuukaudessa, jos auton ainoa mahdollinen käyttövoima on sähkö". For en plugin-hybrid eller en metanbil er det 0,04 €/km eller 60 € om måneden. Vejledningen: "Vähennys ei koske käyttöetuna annettua autoetua."
Verohallintos Esimerkki 17, samme bil som ren elbil:
- Vapaa: 370 € + 285 € − 120 € = 535 €; 535 € − 170 € = 365 € om måneden (290 € under 655 €)
- Käyttöetu: 370 € + 105 € − 170 € = 305 € om måneden (170 € under 475 €)
Erhvervsture i firmabilen: kilometergodtgørelse
Med vapaa autoetu "ei voi maksaa verovapaita kilometrikorvauksia" arbejdsgiveren for erhvervskørsel i den bil (VH/630/00.01.00/2026 § 8.2.5) — ingen skattefri kilometergodtgørelse.
Med käyttöetu, hvor du betaler brændstoffet, kan arbejdsgiveren betale skattefrit 0,11 € pr. kilometer for erhvervskørsel i 2026 (afgørelse 970/2025 § 9(3)). At bruge din egen bil i arbejdet er en anden ordning, beskrevet i egen bil i arbejdet i Finland.
Hvad kørebogen skal vise
Bruger du værdien pr. km, er ajopäiväkirja defineret i afgørelse 998/2025 § 24. Den skal vise "autolla verovuonna päivittäin ajettu kilometrimäärä" — de kilometer, bilen er kørt hver dag. For hver erhvervskørsel skal den også have:
- start- og sluttidspunkt
- stedet, og ruten hvor det er nødvendigt
- "matkamittarin lukema ajon alkaessa ja päättyessä" — kilometerstanden ved start og slut
- afstanden
- formålet
- "auton käyttäjä" — hvem der kørte
For privat kørsel er kilometerne nok (VH/6801 § 7.5.2): "Yksityisajoista riittää pelkkä kilometrimäärä."
Papir eller elektronisk. "Ajopäiväkirja voi olla manuaalinen tai elektroninen" (§ 7.5.2). Vejledningen nævner også sporingstjenester, som arbejdsgiveren monterer i bilen (§ 7.4.6), og siger intet om telefonapps, hverken for eller imod.
Sådan gør DriveHub det lettere
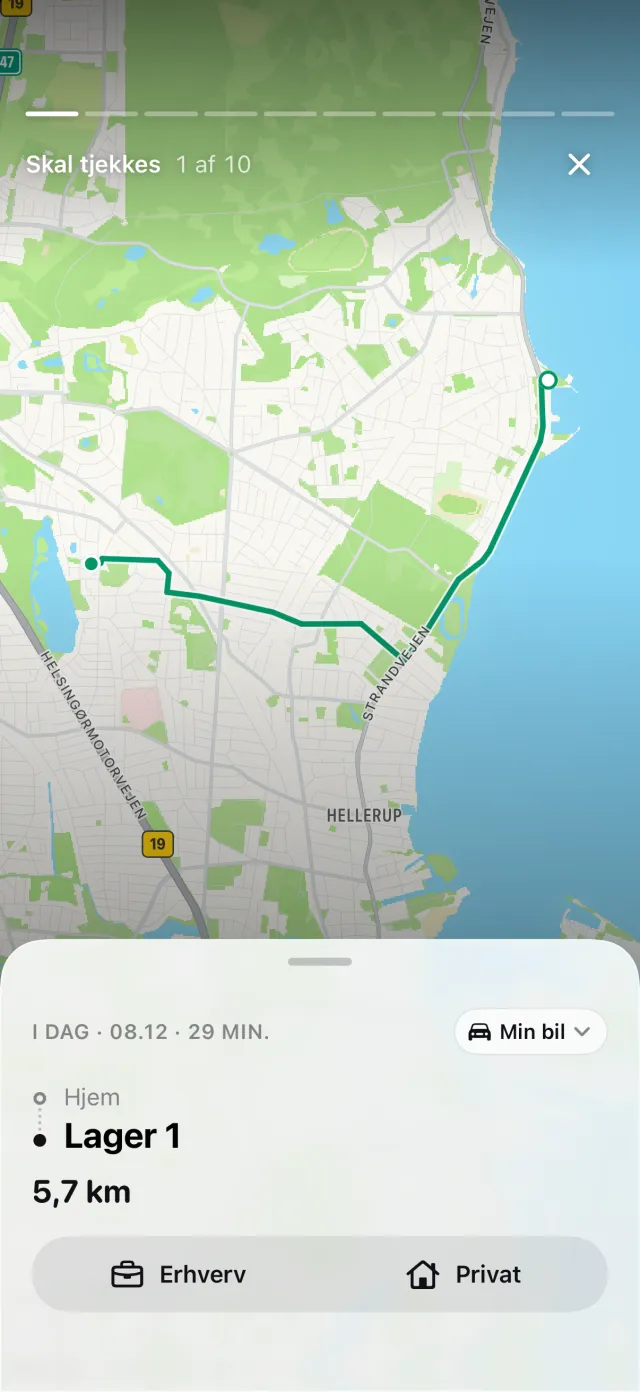
Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. Du markerer hver tur som Erhverv eller Privat, og en tur, der endnu ikke er sorteret, venter under Skal tjekkes. Har din iPhone registreret kørsel uden en tilsvarende tur, vises den under Mistede ture, hvor Gendan genskaber ruten.
En rapport for én firmabil får et bilag med kilometer pr. dag, det daglige tal, som § 24 beder om.
Hvor DriveHub stopper: Den beregner ikke din autoetu, og den indberetter intet. Den kan minde dig om at indtaste en kilometerstand, men kilometerstandene pr. kørsel, som § 24 nævner, er dine at notere. Om værdien pr. km passer dig, er din beslutning, sammen med arbejdsgiverens lønafdeling eller din rådgiver.
DriveHub findes i App Store til iPhone. De finske regler og satser står på siden om Finland. Opsætning af automatisk registrering tager et par minutter, én gang. Står bilen i dit eget selskab, se en bil i dit eget osakeyhtiö; hører den til din toiminimi, se en toiminimi-bil: erhverv eller privat.
Kilder
- Tuloverolaki 1535/1992, 64 § og 64 a § (lov 702/2024).
- Verohallinnon päätös luontoisetujen laskentaperusteista, 998/2025 — §§ 17, 18, 19, 20, 21, 22 og 24.
- Verohallinto, Luontoisedut verotuksessa, VH/6801/00.01.00/2025 — §§ 7.1, 7.2, 7.4.6, 7.5.1–7.5.4, 7.6, 7.7 og 7.8.2.
- Verohallinto, Työmatkakustannusten korvaukset verotuksessa, VH/630/00.01.00/2026 — § 8.2.5.
- Verohallinnon päätös verovapaista matkakustannusten korvauksista, 970/2025 § 9(3).
Denne side gengiver, hvad den finske lovgivning og Verohallintos afgørelser og vejledninger siger, og henviser til dem, så du kan tjekke det. Det er ikke skatterådgivning, og den kender ikke din situation. Når det handler om penge — spørg din arbejdsgivers lønafdeling eller din rådgiver, og tag kørebogen med.
Den fulde regel med de retsakter, den bygger på: Finland: krav til kørebogen.