 DriveHub
Průvodce zemí · Finsko · 8 min
Služební auto ve Finsku: vapaa autoetu, nebo käyttöetu v roce 2026
Zaměstnavatel ve Finsku vám dal auto a vy s ním jezdíte i soukromě. Zda jde o vapaa autoetu, nebo käyttöetu, rozhoduje jediná otázka: kdo platí palivo. Zda vám kniha jízd sníží daň, závisí na tom, kolik jezdíte soukromě.

Stručná odpověď
- Který benefit to je? Platí-li náklady na auto včetně paliva zaměstnavatel, jde o vapaa autoetu (plný benefit). Platíte-li sami aspoň palivo, jde o auton käyttöetu (benefit jen k užívání).
- Který vyjde levněji? Käyttöetu má nižší zdanitelnou hodnotu, ale palivo kupujete vy.
- Jaká je hodnota v roce 2026? U auta poprvé použitého v letech 2024–2026: 1,5 % z nové ceny plus 285 € měsíčně (vapaa), nebo 105 € (käyttöetu).
- Může ji kniha jízd snížit? Ano. S knihou jízd (ajopäiväkirja) lze u auta z let 2024–2026 místo měsíční částky použít 19 c (vapaa), nebo 7 c (käyttöetu) za každý soukromý kilometr. Pod 1 500 soukromými kilometry měsíčně to vychází méně, nad nimi víc.
- Počítá se dojíždění do práce? Ano, jako soukromá jízda.
- Přes 30 000 služebních km za rok? Základní hodnota klesne na 80 % a doloží to právě kniha jízd.
- Čistě elektrické auto? V letech 2026 až 2029 je hodnota u obou druhů o 170 € měsíčně nižší. U vapaa autoetu navíc odpadne 120 € z měsíční částky za provozní náklady, takže měsíční hodnota klesne celkem o 290 €.
O druhu benefitu rozhoduje, kdo platí palivo
Auto, které vám zaměstnavatel dovolí používat soukromě, je zdanitelný nepeněžní příjem (Tuloverolaki 64 §). Jeho hodnotu stanoví Verohallinto každý rok; pro rok 2026 v luontoisetupäätös 998/2025. Rozhodnutí se vztahuje na osobní i dodávkové auto, které soukromě používáte vy nebo vaše rodina.
Jeho § 21 vede hranici podle nákladů, ne podle auta:
"Vapaa autoetu on kysymyksessä, kun työnantaja suorittaa autosta johtuvat kustannukset. Auton käyttöetu on kysymyksessä, kun palkansaaja suorittaa itse ainakin auton käyttövoimakulut."
Käyttövoimakulut jsou provozní náklady na palivo nebo energii. Pokyny Verohallinto k nepeněžním příjmům, VH/6801/00.01.00/2025, v § 7.1 dodávají, že je platíte někomu jinému: "Palkansaajan on maksettava kulut muulle taholle kuin omalle työnantajalle."
Cokoli zaměstnavateli na náklady auta zaplatíte, se u obou druhů odečte přímo od zdanitelné hodnoty (§ 21: "…vähennetään vapaan autoedun tai auton käyttöedun raha-arvosta").
Hodnoty pro rok 2026
Měsíční hodnota je základní hodnota, tedy procento z nové ceny auta, plus složka provozních nákladů: pevná měsíční částka, nebo hodnota za kilometr. Rozhodnutí 998/2025 § 17(1) je stanoví podle věkové skupiny:
| Věková skupina (rok prvního použití) | Vapaa autoetu | Auton käyttöetu |
|---|---|---|
| A — 2024–2026 | 1,5 % + 285 € nebo 19 c/km | 1,5 % + 105 € nebo 7 c/km |
| B — 2021–2023 | 1,2 % + 300 € nebo 20 c/km | 1,2 % + 120 € nebo 8 c/km |
| C — před 2021 | 0,9 % + 315 € nebo 21 c/km | 0,9 % + 135 € nebo 9 c/km |
Věková skupina se posouvá každý rok. Auto je ve skupině A první tři roky používání, další tři ve skupině B a pak v C (VH/6801 § 7.2: "Autoedun ikäryhmät vaihtuvat vuosittain.").
Novou cenu určují tři pravidla:
- Je to ceníková cena ke dni koupě minus 3 400 € (§ 18).
- Výsledek procenta se "pyöristetään lähinnä alempaan 10 euroon" – zaokrouhluje dolů na nejbližších 10 € (§ 18).
- Příslušenství se započítá "siltä osin kuin niiden arvo ylittää 1 200 euroa" – jen v části nad 1 200 € (§ 20).
Vlastní příklad Verohallinto (Esimerkki 16)
VH/6801 § 7.6 propočítává auto skupiny A s ceníkovou cenou 27 000 € a příslušenstvím za 2 500 €:
- Nová cena: 27 000 € − 3 400 € = 23 600 €
- Příslušenství nad limitem: 2 500 € − 1 200 € = 1 300 €
- Základ: 23 600 € + 1 300 € = 24 900 €
- Základní hodnota: 1,5 % × 24 900 € = 373,50 € → zaokrouhleno dolů na 370 €
- Vapaa autoetu: 370 € + 285 € = 655 € měsíčně
- Käyttöetu: 370 € + 105 € = 475 € měsíčně ("Saman auton arvo auton käyttöetuna on 475 euroa (370 + 105).")
Základní hodnota je v obou případech stejná. Celý rozdíl tvoří složka provozních nákladů: 285 € − 105 € = 180 € zdanitelné hodnoty měsíčně, proti palivu, které si u käyttöetu kupujete sami.
Kdy kniha jízd sníží daň: hranice 1 500 km
Měsíční částka za provozní náklady stojí na předpokladu. VH/6801 § 7.5.1: "Autoedun kuukausikohtainen käyttökustannusten arvo on laskettu olettaen, että yksityisajoja on 1 500 kilometriä kuukaudessa, eli 18 000 kilometriä vuodessa. Jos yksityisajoa on jatkuvasti tätä vähemmän, palkansaaja pääsee edullisempaan verotusarvoon pitämällä ajopäiväkirjaa."
Oněch 1 500 km měsíčně je předpoklad pokynů. Podmínku pro hodnotu za kilometr stanoví samo rozhodnutí, v § 17(4): "Kilometrikohtaisen arvon käyttäminen edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä autolla ajetuista kilometrimääristä."
Každý řádek tabulky vychází nastejno přesně při 1 500 soukromých km měsíčně. Pro skupinu A: 285 € ÷ 0,19 € = 1 500 a 105 € ÷ 0,07 € = 1 500. Skupiny B a C se dělí stejně.
Propočet na autě z Esimerkki 16
Jde o aritmetiku z čísel výše, ne o pravidlo. Totéž auto, základní hodnota 370 € a 600 soukromých km za měsíc:
- Vapaa, za km: 370 € + 600 × 0,19 € = 370 € + 114 € = 484 € proti paušálu 655 €. Ten měsíc o 171 € nižší zdanitelná hodnota.
- Käyttöetu, za km: 370 € + 600 × 0,07 € = 370 € + 42 € = 412 € proti paušálu 475 €. O 63 € méně.
Teď 2 000 soukromých km za měsíc:
- Vapaa, za km: 370 € + 2 000 × 0,19 € = 370 € + 380 € = 750 € proti paušálu 655 €.
Nižší čísla jsou zdanitelná hodnota, ne daň. Ušetříte ten rozdíl vynásobený vaší vlastní daňovou sazbou.
Volba platí trvale a nemá strop
Volba hodnoty za kilometr se "on noudatettava systemaattisesti" a "Kuukausiarvo ei tässä tapauksessa rajoita veronalaisen edun määrää" (VH/6801 § 7.5.1). Měsíční částka není strop: měsíc s hodně soukromými jízdami vyjde dráž. Cesta přes kilometry se vyplatí, jen když soustavně zůstáváte pod 1 500 km měsíčně.
Uplatnit to můžete sami
Zaměstnavatel může dál srážet zálohy z měsíční hodnoty. Pak "palkansaaja ilmoittaa ajopäiväkirjan mukaan ajetun kilometrimäärän veroilmoituksellaan ja vaatii edun arvon alentamista" (§ 7.5.1): zaznamenané kilometry uvedete ve svém daňovém přiznání (veroilmoitus) a požádáte o nižší hodnotu. Kniha jízd zůstává u vás, dokud si ji Verohallinto nevyžádá.
Dojíždění se počítá a 18 000 km může hodnotu zvýšit
Rozhodnutí 998/2025 § 22: "Autoetua vahvistettaessa luetaan yksityisajoihin myös auton käyttäminen asunnon ja työpaikan välisiin matkoihin." Jízda mezi domovem a vaším pravidelným pracovištěm je soukromá a započítává se do 1 500 km měsíčně. Jedna výjimka ve VH/6801 § 7.5.3.2: ranní jízda z domova rovnou za klientem je služební.
Kniha jízd působí i opačným směrem. § 17(4) pokračuje: "Verotusta toimitettaessa autoedun arvoa voidaan korottaa, jos on ilmeistä, että autolla vuoden aikana ajettujen yksityisajojen määrä ylittää 18 000 kilometriä."
Dostat se tam dá i samotným dojížděním. Příklad ve VH/6801 § 7.7 je dojíždění 41 km jedním směrem po 220 pracovních dní: 41 km × 2 × 220 = 18 040 km, těsně nad hranicí. A "Myös kesämökkimatkat ovat yksityisajoa" – soukromé jsou i cesty na chatu.
Přes 30 000 služebních kilometrů: základní hodnota na 80 %
Rozhodnutí 998/2025 § 19: "Jos luontoisetuautolla ajettujen työajojen määrä on kalenterivuoden aikana yli 30 000 kilometriä, … edun perusarvo on 80 prosenttia edellä 17 ja 18 §:ssä tarkoitetusta perusarvosta."
Snižuje se jen základní hodnota; složka provozních nákladů zůstává (VH/6801 § 7.8.2). Zaměstnavatel může snížení uplatnit předem, ale "Ajopäiväkirja on kuitenkin aina tarkistettava vuoden lopussa, jotta varmistutaan rajan ylittymisestä." Ve vašem vlastním zdanění se služební kilometry pro více zaměstnavatelů ve stejném kalendářním roce sčítají.
Esimerkki 18 od Verohallinto, na stejném autě:
- Základní hodnota: 370 € × 80 % = 296 € ("Alennettua arvoa ei pyöristetä" – nezaokrouhluje se)
- Vapaa autoetu: 296 € + 285 € = 581 € měsíčně místo 655 €
Elektromobil: o 170 € méně, u vapaa ještě víc
TVL 64 a §, doplněný zákonem 702/2024, odečítá od hodnoty 170 € "jokaiselta sellaiselta kuukaudelta" – za každý měsíc, kdy je benefitem auto s emisemi CO₂ 0 g/km. Platí od 1. ledna 2026 do 31. prosince 2029. VH/6801 § 7.5.4 ho uplatňuje na vapaa autoetu i käyttöetu, na paušální i kilometrovou hodnotu.
Jen u vapaa autoetu snižuje § 17(3) rozhodnutí i složku provozních nákladů: "0,08 euroa kilometriltä tai 120 euroa kuukaudessa, jos auton ainoa mahdollinen käyttövoima on sähkö". U hybridu nabíjeného zvenčí nebo auta na metan je to 0,04 €/km nebo 60 € měsíčně. Pokyny: "Vähennys ei koske käyttöetuna annettua autoetua."
Esimerkki 17 od Verohallinto, totéž auto jako čistý elektromobil:
- Vapaa: 370 € + 285 € − 120 € = 535 €; 535 € − 170 € = 365 € měsíčně (o 290 € méně než 655 €)
- Käyttöetu: 370 € + 105 € − 170 € = 305 € měsíčně (o 170 € méně než 475 €)
Služební cesty benefitním autem: náhrada za kilometry
U vapaa autoetu vám zaměstnavatel za služební jízdy tímto autem "ei voi maksaa verovapaita kilometrikorvauksia" (VH/630/00.01.00/2026 § 8.2.5) – žádnou osvobozenou náhradu za kilometry.
U käyttöetu, kdy palivo platíte vy, smí zaměstnavatel za služební jízdy v roce 2026 vyplatit osvobozených 0,11 € za kilometr (rozhodnutí 970/2025 § 9(3)). Vlastní auto k práci je jiný režim, popsaný v článku vlastní auto k práci ve Finsku.
Co musí kniha jízd ukazovat
Používáte-li hodnotu za kilometr, knihu jízd (ajopäiväkirja) vymezuje rozhodnutí 998/2025 § 24. Musí ukazovat "autolla verovuonna päivittäin ajettu kilometrimäärä" – kilometry ujeté každý den. U každé služební jízdy navíc potřebuje:
- čas začátku a konce
- místo, a kde je to potřeba, i trasu
- "matkamittarin lukema ajon alkaessa ja päättyessä" – stav tachometru na začátku a na konci
- vzdálenost
- účel
- "auton käyttäjä" – kdo řídil
U soukromých jízd stačí kilometry (VH/6801 § 7.5.2): "Yksityisajoista riittää pelkkä kilometrimäärä."
Papírová, nebo elektronická. "Ajopäiväkirja voi olla manuaalinen tai elektroninen" (§ 7.5.2). Pokyny zmiňují i sledovací služby, které do auta namontuje zaměstnavatel (§ 7.4.6), a o aplikacích v telefonu neříkají nic, ani pro, ani proti.
Jak to DriveHub usnadňuje
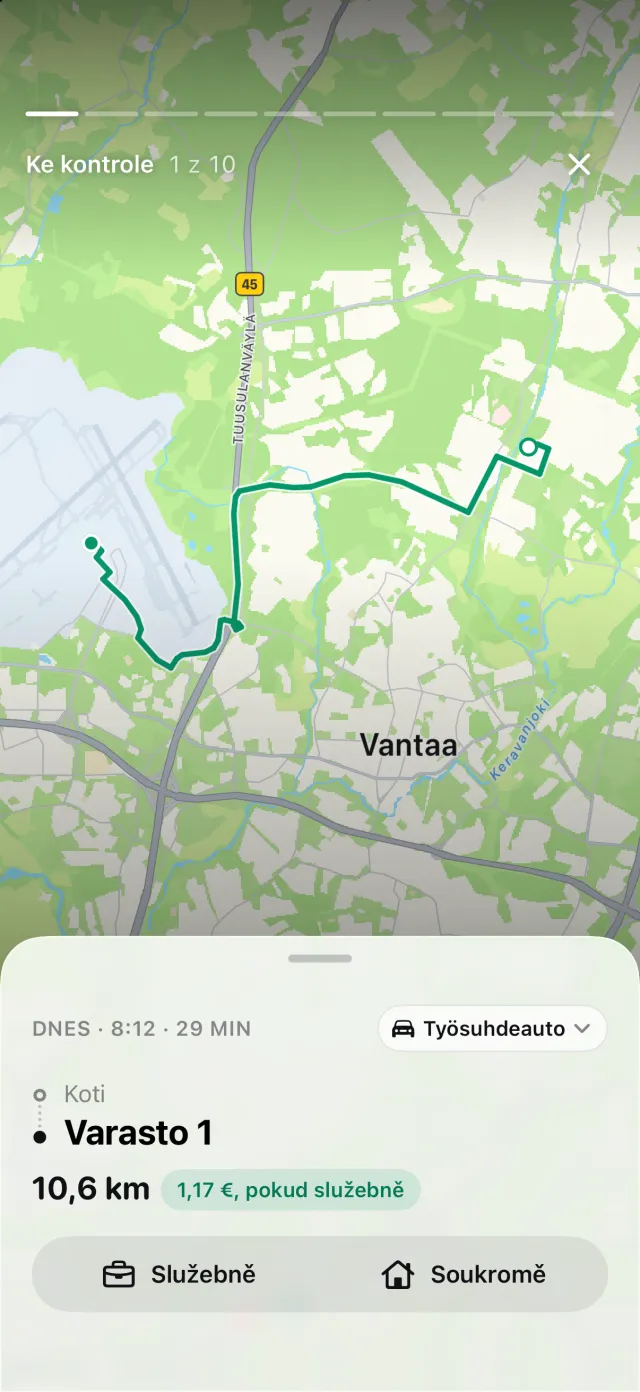
Když je přístup k poloze nastaven na Vždy, DriveHub na pozadí zaznamená každou jízdu – a pokud mu některá přece jen unikne, řekne vám to. Každou jízdu označíte jako Služebně, nebo Soukromě, a jízda, která ještě není roztříděná, čeká v Ke kontrole. Pokud váš iPhone zaznamenal jízdu autem, ke které neexistuje žádná jízda, objeví se v Zmeškané jízdy, kde Obnovit trasu zrekonstruuje.
Přehled za jedno služební auto dostane přílohu Kilometry po dnech – denní údaj, který žádá § 24.
Kde DriveHub končí: autoetu nepočítá a nic nepodává. Umí vám připomenout, abyste zadali stav tachometru, ale stavy u jednotlivých jízd, které § 24 jmenuje, si zapisujete sami. Zda se vám hodnota za kilometr vyplatí, je vaše rozhodnutí, spolu se mzdovou účtárnou zaměstnavatele nebo s poradcem.
DriveHub je v App Storu pro iPhone. Finská pravidla a sazby jsou na stránce o Finsku. Nastavení automatického záznamu zabere pár minut, jednou. Je-li auto ve vaší vlastní společnosti, přečtěte si auto ve vlastní osakeyhtiö; patří-li vašemu toiminimi, pak auto toiminimi: podnikání, nebo soukromí.
Zdroje
- Tuloverolaki 1535/1992, 64 § a 64 a § (zákon 702/2024).
- Verohallinnon päätös luontoisetujen laskentaperusteista, 998/2025 — §§ 17, 18, 19, 20, 21, 22 a 24.
- Verohallinto, Luontoisedut verotuksessa, VH/6801/00.01.00/2025 — §§ 7.1, 7.2, 7.4.6, 7.5.1–7.5.4, 7.6, 7.7 a 7.8.2.
- Verohallinto, Työmatkakustannusten korvaukset verotuksessa, VH/630/00.01.00/2026 — § 8.2.5.
- Verohallinnon päätös verovapaista matkakustannusten korvauksista, 970/2025 § 9(3).
Tato stránka uvádí, co říkají finské zákony a rozhodnutí a pokyny Verohallinto, a cituje je, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se mzdové účtárny svého zaměstnavatele nebo svého poradce – a vezměte s sebou knihu jízd.
Úplné pravidlo i s předpisy, ze kterých vychází: Finsko: požadavky na knihu jízd.