 DriveHub
Przewodnik po kraju · Finlandia · 8 min
Samochód służbowy w Finlandii: vapaa autoetu czy käyttöetu w 2026 roku
Pracodawca w Finlandii daje ci samochód, a ty jeździsz nim także prywatnie. Czy to vapaa autoetu, czy käyttöetu, zależy od jednego pytania: kto płaci za paliwo. Czy ewidencja przejazdów obniży ci podatek, zależy od tego, ile jeździsz prywatnie.

Krótka odpowiedź
- Które świadczenie masz? Jeśli pracodawca płaci koszty samochodu, łącznie z paliwem, to vapaa autoetu (pełne świadczenie samochodowe). Jeśli sam płacisz przynajmniej za paliwo, to auton käyttöetu (świadczenie ograniczone do samego używania).
- Co kosztuje mniej? Käyttöetu ma niższą wartość do opodatkowania, ale paliwo kupujesz sam.
- Ile wynosi wartość w 2026 roku? Dla samochodu po raz pierwszy użytego w latach 2024–2026: 1,5 % ceny nowego auta plus 285 € miesięcznie (vapaa) albo 105 € (käyttöetu).
- Czy ewidencja może ją obniżyć? Tak. Z ajopäiväkirja (książką przejazdów) auto z lat 2024–2026 może być wyceniane na 19 c (vapaa) albo 7 c (käyttöetu) za prywatny kilometr zamiast kwoty miesięcznej. Poniżej 1 500 prywatnych kilometrów miesięcznie wychodzi mniej, powyżej — więcej.
- Czy dojazdy do pracy się liczą? Tak, jako jazda prywatna.
- Ponad 30 000 km służbowych rocznie? Wartość podstawowa spada do 80 %, a pokazuje to właśnie ewidencja.
- Auto w pełni elektryczne? W latach 2026–2029 wartość jest o 170 € miesięcznie niższa przy obu rodzajach świadczenia. Vapaa autoetu traci też 120 € z miesięcznej kwoty kosztów użytkowania, więc jej wartość miesięczna spada łącznie o 290 €.
Kto płaci za paliwo, ten decyduje o rodzaju świadczenia
Samochód, którego pracodawca pozwala ci używać prywatnie, to opodatkowane świadczenie w naturze (Tuloverolaki 64 §). Verohallinto co roku ustala jego wartość; na 2026 rok w luontoisetupäätös 998/2025. Decyzja obejmuje samochód osobowy lub dostawczy używany prywatnie przez ciebie albo twoją rodzinę.
Jej § 21 wyznacza granicę według kosztów, a nie według samochodu:
"Vapaa autoetu on kysymyksessä, kun työnantaja suorittaa autosta johtuvat kustannukset. Auton käyttöetu on kysymyksessä, kun palkansaaja suorittaa itse ainakin auton käyttövoimakulut."
Käyttövoimakulut to koszty paliwa lub energii napędowej. Wytyczne Verohallinto w sprawie świadczeń w naturze, VH/6801/00.01.00/2025, dodają w § 7.1, że płacisz je komuś innemu: "Palkansaajan on maksettava kulut muulle taholle kuin omalle työnantajalle."
Wszystko, co płacisz pracodawcy na koszty samochodu, odejmuje się wprost od wartości do opodatkowania, przy obu rodzajach świadczenia (§ 21: "…vähennetään vapaan autoedun tai auton käyttöedun raha-arvosta").
Wartości na 2026 rok
Wartość miesięczna to wartość podstawowa, czyli procent ceny nowego samochodu, plus część kosztów użytkowania: stała kwota miesięczna albo wartość za kilometr. Decyzja 998/2025 § 17(1) ustala je według grup wiekowych:
| Grupa wiekowa (rok pierwszego użycia) | Vapaa autoetu | Auton käyttöetu |
|---|---|---|
| A — 2024–2026 | 1,5 % + 285 € albo 19 c/km | 1,5 % + 105 € albo 7 c/km |
| B — 2021–2023 | 1,2 % + 300 € albo 20 c/km | 1,2 % + 120 € albo 8 c/km |
| C — przed 2021 | 0,9 % + 315 € albo 21 c/km | 0,9 % + 135 € albo 9 c/km |
Grupa wiekowa zmienia się co roku. Samochód jest w grupie A przez pierwsze trzy lata użytkowania, w grupie B przez kolejne trzy, potem w C (VH/6801 § 7.2: "Autoedun ikäryhmät vaihtuvat vuosittain.").
Cenę nowego samochodu kształtują trzy reguły:
- To cena katalogowa z dnia zakupu minus 3 400 € (§ 18).
- Wynik procentowy "pyöristetään lähinnä alempaan 10 euroon" — zaokrągla się w dół do pełnych 10 € (§ 18).
- Wyposażenie dodatkowe liczy się "siltä osin kuin niiden arvo ylittää 1 200 euroa" — tylko w części powyżej 1 200 € (§ 20).
Przykład samego Verohallinto (Esimerkki 16)
VH/6801 § 7.6 przelicza samochód z grupy A o cenie katalogowej 27 000 € z wyposażeniem dodatkowym za 2 500 €:
- Cena nowego auta: 27 000 € − 3 400 € = 23 600 €
- Wyposażenie powyżej progu: 2 500 € − 1 200 € = 1 300 €
- Podstawa: 23 600 € + 1 300 € = 24 900 €
- Wartość podstawowa: 1,5 % × 24 900 € = 373,50 € → w dół do 370 €
- Vapaa autoetu: 370 € + 285 € = 655 € miesięcznie
- Käyttöetu: 370 € + 105 € = 475 € miesięcznie ("Saman auton arvo auton käyttöetuna on 475 euroa (370 + 105).")
Wartość podstawowa jest w obu przypadkach taka sama. Cała różnica leży w części kosztów użytkowania: 285 € − 105 € = 180 € wartości do opodatkowania miesięcznie, w zamian za paliwo, które przy käyttöetu kupujesz sam.
Kiedy ewidencja obniża podatek: granica 1 500 km
Miesięczna kwota kosztów użytkowania opiera się na założeniu. VH/6801 § 7.5.1: "Autoedun kuukausikohtainen käyttökustannusten arvo on laskettu olettaen, että yksityisajoja on 1 500 kilometriä kuukaudessa, eli 18 000 kilometriä vuodessa. Jos yksityisajoa on jatkuvasti tätä vähemmän, palkansaaja pääsee edullisempaan verotusarvoon pitämällä ajopäiväkirjaa."
1 500 km miesięcznie to założenie wytycznych. Warunek wartości za kilometr ustala sama decyzja, w § 17(4): "Kilometrikohtaisen arvon käyttäminen edellyttää ajopäiväkirjaa tai muuta luotettavaa selvitystä autolla ajetuista kilometrimääristä."
Każdy wiersz tabeli wychodzi na zero dokładnie przy 1 500 prywatnych km miesięcznie. Dla grupy A: 285 € ÷ 0,19 € = 1 500, a 105 € ÷ 0,07 € = 1 500. Grupy B i C dzielą się tak samo.
Przykład liczbowy na samochodzie z Esimerkki 16
To arytmetyka na liczbach powyżej, a nie reguła. Ten sam samochód, wartość podstawowa 370 €, i 600 prywatnych km w miesiącu:
- Vapaa, za kilometr: 370 € + 600 × 0,19 € = 370 € + 114 € = 484 € wobec 655 € ryczałtem. To o 171 € mniej wartości do opodatkowania w tym miesiącu.
- Käyttöetu, za kilometr: 370 € + 600 × 0,07 € = 370 € + 42 € = 412 € wobec 475 € ryczałtem. To o 63 € mniej.
A teraz 2 000 prywatnych km w miesiącu:
- Vapaa, za kilometr: 370 € + 2 000 × 0,19 € = 370 € + 380 € = 750 € wobec 655 € ryczałtem.
Niższe kwoty to wartość do opodatkowania, a nie podatek. Oszczędzasz tę różnicę pomnożoną przez twoją własną stawkę podatku.
Wybór wiąże, a górnego limitu nie ma
Wybór wyceny za kilometr "on noudatettava systemaattisesti", a "Kuukausiarvo ei tässä tapauksessa rajoita veronalaisen edun määrää" (VH/6801 § 7.5.1). Kwota miesięczna nie jest sufitem: miesiąc z dużą ilością jazdy prywatnej kosztuje więcej. Wycena za kilometr opłaca się tylko wtedy, gdy konsekwentnie zostajesz poniżej 1 500 km miesięcznie.
Możesz o nią wystąpić sam
Pracodawca może dalej potrącać zaliczkę od wartości miesięcznej. Wtedy "palkansaaja ilmoittaa ajopäiväkirjan mukaan ajetun kilometrimäärän veroilmoituksellaan ja vaatii edun arvon alentamista" (§ 7.5.1): podajesz zapisane kilometry we własnym zeznaniu podatkowym (veroilmoitus) i wnosisz o niższą wartość. Ewidencja zostaje u ciebie, dopóki Verohallinto o nią nie poprosi.
Dojazdy się liczą, a 18 000 km może podnieść wartość
Decyzja 998/2025 § 22: "Autoetua vahvistettaessa luetaan yksityisajoihin myös auton käyttäminen asunnon ja työpaikan välisiin matkoihin." Jazda między domem a stałym miejscem pracy jest prywatna i wlicza się do 1 500 km miesięcznie. Jeden wyjątek w VH/6801 § 7.5.3.2: poranny wyjazd z domu prosto do klienta jest służbowy.
Ewidencja działa też w drugą stronę. § 17(4) mówi dalej: "Verotusta toimitettaessa autoedun arvoa voidaan korottaa, jos on ilmeistä, että autolla vuoden aikana ajettujen yksityisajojen määrä ylittää 18 000 kilometriä."
Same dojazdy mogą do tego doprowadzić. Przykład z VH/6801 § 7.7 to dojazd 41 km w jedną stronę przez 220 dni roboczych: 41 km × 2 × 220 = 18 040 km, tuż ponad granicą. A "Myös kesämökkimatkat ovat yksityisajoa" — wyjazdy na letni domek też są jazdą prywatną.
Ponad 30 000 km służbowych: wartość podstawowa w 80 %
Decyzja 998/2025 § 19: "Jos luontoisetuautolla ajettujen työajojen määrä on kalenterivuoden aikana yli 30 000 kilometriä, … edun perusarvo on 80 prosenttia edellä 17 ja 18 §:ssä tarkoitetusta perusarvosta."
Obniża się tylko wartość podstawowa; część kosztów użytkowania zostaje (VH/6801 § 7.8.2). Pracodawca może zastosować obniżkę z góry, ale "Ajopäiväkirja on kuitenkin aina tarkistettava vuoden lopussa, jotta varmistutaan rajan ylittymisestä." We własnym opodatkowaniu kilometry służbowe u kilku pracodawców w tym samym roku kalendarzowym się sumuje.
Esimerkki 18 Verohallinto, na tym samym samochodzie:
- Wartość podstawowa: 370 € × 80 % = 296 € ("Alennettua arvoa ei pyöristetä" — nie zaokrągla się jej)
- Vapaa autoetu: 296 € + 285 € = 581 € miesięcznie zamiast 655 €
Samochód elektryczny: 170 € mniej, a przy vapaa jeszcze więcej
TVL 64 a §, dodany ustawą 702/2024, odejmuje od wartości 170 € "jokaiselta sellaiselta kuukaudelta" — za każdy miesiąc, w którym świadczeniem jest samochód o emisji CO₂ równej 0 g/km. Obowiązuje od 1 stycznia 2026 do 31 grudnia 2029 roku. VH/6801 § 7.5.4 stosuje go tak samo do vapaa autoetu i käyttöetu, przy wartości ryczałtowej i przy wartości za kilometr.
Tylko przy vapaa autoetu § 17(3) decyzji obniża też część kosztów użytkowania: "0,08 euroa kilometriltä tai 120 euroa kuukaudessa, jos auton ainoa mahdollinen käyttövoima on sähkö". Dla hybrydy ładowanej z zewnątrz albo auta na metan to 0,04 €/km lub 60 € miesięcznie. Wytyczne: "Vähennys ei koske käyttöetuna annettua autoetua."
Esimerkki 17 Verohallinto, ten sam samochód jako pełny elektryk:
- Vapaa: 370 € + 285 € − 120 € = 535 €; 535 € − 170 € = 365 € miesięcznie (o 290 € mniej niż 655 €)
- Käyttöetu: 370 € + 105 € − 170 € = 305 € miesięcznie (o 170 € mniej niż 475 €)
Podróże służbowe autem ze świadczenia: kilometrówka
Przy vapaa autoetu pracodawca "ei voi maksaa verovapaita kilometrikorvauksia" za jazdy służbowe tym samochodem (VH/630/00.01.00/2026 § 8.2.5) — żadnego zwolnionego z podatku zwrotu za kilometry.
Przy käyttöetu, gdy paliwo płacisz ty, pracodawca może w 2026 roku wypłacić zwolnione z podatku 0,11 € za kilometr jazdy służbowej (decyzja 970/2025 § 9(3)). Własny samochód w pracy to inny reżim, opisany w artykule własne auto w pracy w Finlandii.
Co musi pokazywać ewidencja
Jeśli korzystasz z wartości za kilometr, ajopäiväkirja definiuje decyzja 998/2025 § 24. Musi pokazywać "autolla verovuonna päivittäin ajettu kilometrimäärä" — kilometry przejechane każdego dnia. Przy każdej jeździe służbowej potrzebne są też:
- godzina rozpoczęcia i zakończenia
- miejsce, a w razie potrzeby trasa
- "matkamittarin lukema ajon alkaessa ja päättyessä" — stan licznika na początku i na końcu
- dystans
- cel
- "auton käyttäjä" — kto prowadził
Dla jazdy prywatnej wystarczą kilometry (VH/6801 § 7.5.2): "Yksityisajoista riittää pelkkä kilometrimäärä."
Papier albo elektronika. "Ajopäiväkirja voi olla manuaalinen tai elektroninen" (§ 7.5.2). Wytyczne wspominają też o usługach śledzenia montowanych w samochodzie przez pracodawcę (§ 7.4.6), a o aplikacjach na telefon nie mówią nic, ani za, ani przeciw.
Jak DriveHub to ułatwia
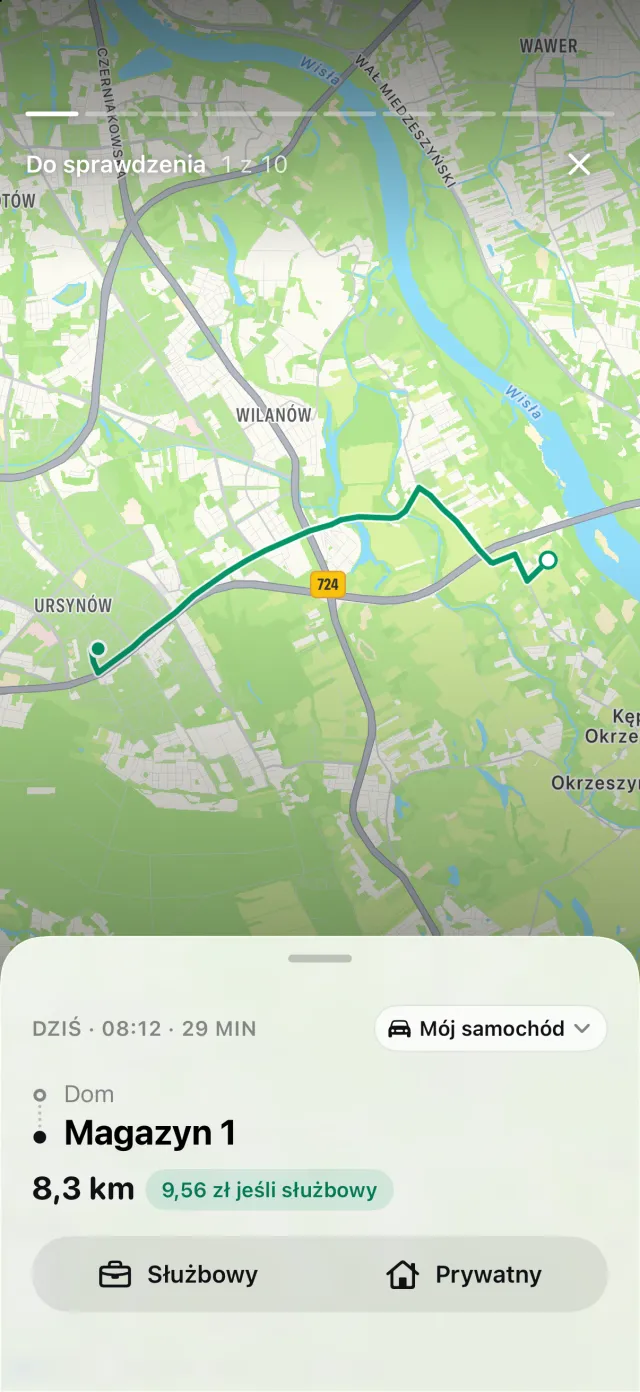
Przy dostępie do lokalizacji ustawionym na Zawsze DriveHub zapisuje w tle każdy przejazd — a jeśli kiedyś któryś pominie, mówi ci o tym. Każdy przejazd oznaczasz jako Służbowy albo Prywatny, a nieprzypisany jeszcze przejazd czeka w sekcji Do sprawdzenia. Jeśli iPhone zarejestrował jazdę, której nie odpowiada żaden przejazd, pojawia się ona w Pominięte przejazdy, gdzie Odzyskaj odtwarza trasę.
Raport dla jednego samochodu służbowego dostaje załącznik Kilometry dziennie, czyli dzienną liczbę, o którą prosi § 24.
Gdzie DriveHub się zatrzymuje: nie oblicza twojego autoetu i niczego nie składa. Może przypomnieć ci o wpisaniu stanu licznika, ale odczyty przy każdej jeździe, o których mówi § 24, notujesz sam. Czy wycena za kilometr ci się opłaca, decydujesz ty, razem z działem płac pracodawcy albo swoim doradcą.
DriveHub jest w App Store na iPhone'a. Fińskie zasady i stawki są na stronie o Finlandii. Konfiguracja automatycznego śledzenia zajmuje kilka minut, jeden raz. Jeśli samochód należy do twojej własnej spółki, zobacz samochód we własnej osakeyhtiö; jeśli do twojej toiminimi — toiminimi i samochód: służbowy czy prywatny.
Źródła
- Tuloverolaki 1535/1992, 64 § i 64 a § (ustawa 702/2024).
- Verohallinnon päätös luontoisetujen laskentaperusteista, 998/2025 — §§ 17, 18, 19, 20, 21, 22 i 24.
- Verohallinto, Luontoisedut verotuksessa, VH/6801/00.01.00/2025 — §§ 7.1, 7.2, 7.4.6, 7.5.1–7.5.4, 7.6, 7.7 i 7.8.2.
- Verohallinto, Työmatkakustannusten korvaukset verotuksessa, VH/630/00.01.00/2026 — § 8.2.5.
- Verohallinnon päätös verovapaista matkakustannusten korvauksista, 970/2025 § 9(3).
Ta strona przedstawia to, co mówią fińskie przepisy oraz decyzje i wytyczne Verohallinto, i przytacza je, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj dział płac swojego pracodawcy albo swojego doradcę — i przynieś ewidencję.
Pełna reguła wraz z przepisami, z których pochodzi: Finlandia: wymogi dotyczące ewidencji przebiegu.