 DriveHub
Landeguide · Østrig
Vorsteuerabzug på en bil i Østrig — kun nulemissionsbiler, grænsen på 40 000 €, og intet for benzin eller diesel

Det korte svar
I Østrig fradrager en virksomhed ikke indgående moms (Vorsteuer) på en almindelig bil, selv om bilen bruges 100 % til virksomheden. Det følger af § 12 Abs. 2 Z 2 lit. b UStG 1994: Personenkraftwagen og Kombinationskraftwagen behandles ikke som brugt til virksomheden i momsmæssig henseende, så momsen på køb, leasing og drift af dem er ikke fradragsberettiget. Motorcykler (Krafträder) er i samme gruppe. Loven undtager køreskolebiler, demonstrationsbiler, biler til videresalg og køretøjer, der bruges mindst 80 % til erhvervsmæssig persontransport eller udlejning.
Den anden undtagelse er en bil, stationcar eller motorcykel med nul CO2-udslip (§ 12 Abs. 2 Z 2a UStG 1994, i kraft siden 2016). For den er Vorsteuer fradragsberettiget efter de almindelige regler, med forbehold for to prøver: et mindste erhvervsbrug og en omkostningsgrænse ved 40 000 € og 80 000 €. Z 2a siger, at Z 2 lit. a "bleibt unberührt", så indkomstskattens Angemessenheitsgrenze (Luxustangente, luksustangenten, på 40 000 € i § 1 i PKW-Angemessenheitsverordnung, BGBl. II Nr. 466/2004) gælder stadig. BMF fastlægger trinene i UStR Rz 1984 og 1985.
Plugin-hybrider og almindelige hybrider opfylder ikke betingelserne (UStR Rz 1984). Kun en bil, der udleder 0 g CO2/km, en batteri- eller brændselscellebil, gør.
Hvad en nulemissionsbil får
Fradraget afhænger af anskaffelsesprisen inklusive moms og NoVA. For en brugt bil på op til 5 år beder DriveHub dig bruge nyprisen minus de sædvanlige rabatter, og for en leasingaftale udlejerens omkostningsgrundlag.
| Anskaffelsespris | Indgående moms |
|---|---|
| Op til 40 000 € | Fradrages fuldt ud |
| Over 40 000 €, op til 80 000 € | Fradrages fuldt ud, plus Eigenverbrauch (selvleveringsmoms) på den del, der ligger over 40 000 € |
| Over 80 000 € | Ingen |
Selvleveringsmomsen på en købt bil er (anskaffelsespris − 40 000) ÷ 1,2 × 20 %. Tag en bil til 45 000 €: (45 000 − 40 000) ÷ 1,2 × 20 % er 833,33 €. Vorsteuer på købet forbliver fradragsberettiget, og de 833,33 € er den moms, du så skylder. I praksis beholder du Vorsteuer på 40 000 € (6 666,67 €), sådan som Bundesfinanzgericht udtrykte det i RV/5101481/2019, en Tesla købt for 79 960 € med 6 660 € i selvleveringsmoms. DriveHub placerer selvleveringen i året for købsfakturaen.
To punkter mere. Et købstilskud (Förderung) nedsætter ikke anskaffelsesprisen i prøven på 40 000 €. Og PKW-Angemessenheitsverordnung omfatter kun biler og stationcars, så en nulemissionsmotorcykel prøves ikke mod grænsen på 40 000 €.
Prøven på 10 % erhvervsbrug
Et køretøj tæller kun som brugt til virksomheden, hvis mindst 10 % af brugen er erhverv (§ 12 Abs. 2 Z 1 lit. a UStG 1994). Under det viser DriveHub "Intet fradrag". Den læser det ud fra dine registrerede ture: erhvervsdistance divideret med al registreret distance.
Om kørsel mellem hjem og arbejde tæller med i de 10 %, er ikke afgjort i DriveHub. Hvis erhvervsandelen er under 10 %, men erhverv plus pendling når 10 %, gætter den ikke: Den siger "Utilstrækkelige data" og beder dig spørge din rådgiver. Den beregner heller ikke, så længe en tur i året stadig er ugennemgået.
Hvad DriveHub spørger om
Bilens drivmiddel afgør svaret om nulemission, fordi DriveHub aldrig gætter det ud fra kørselsloggen.
- Elektrisk: Spørgsmålet Udleder 0 g CO2/km (batteri eller brændselscelle) stilles og er forudfyldt med Ja.
- Plugin-hybrid: Skærmen siger, at en plugin-hybrid aldrig tæller som nulemission, og der spørges ikke om noget.
- Benzin, diesel eller en hybrid, der ikke kan oplades: Skærmen siger, at den aldrig tæller som nulemission, og beder dig ændre drivmidlet i køretøjets indstillinger, hvis bilen er elektrisk. Rapporten siger, at sådanne biler ikke giver indgående moms i Østrig, selv ved 100 % erhvervsbrug.
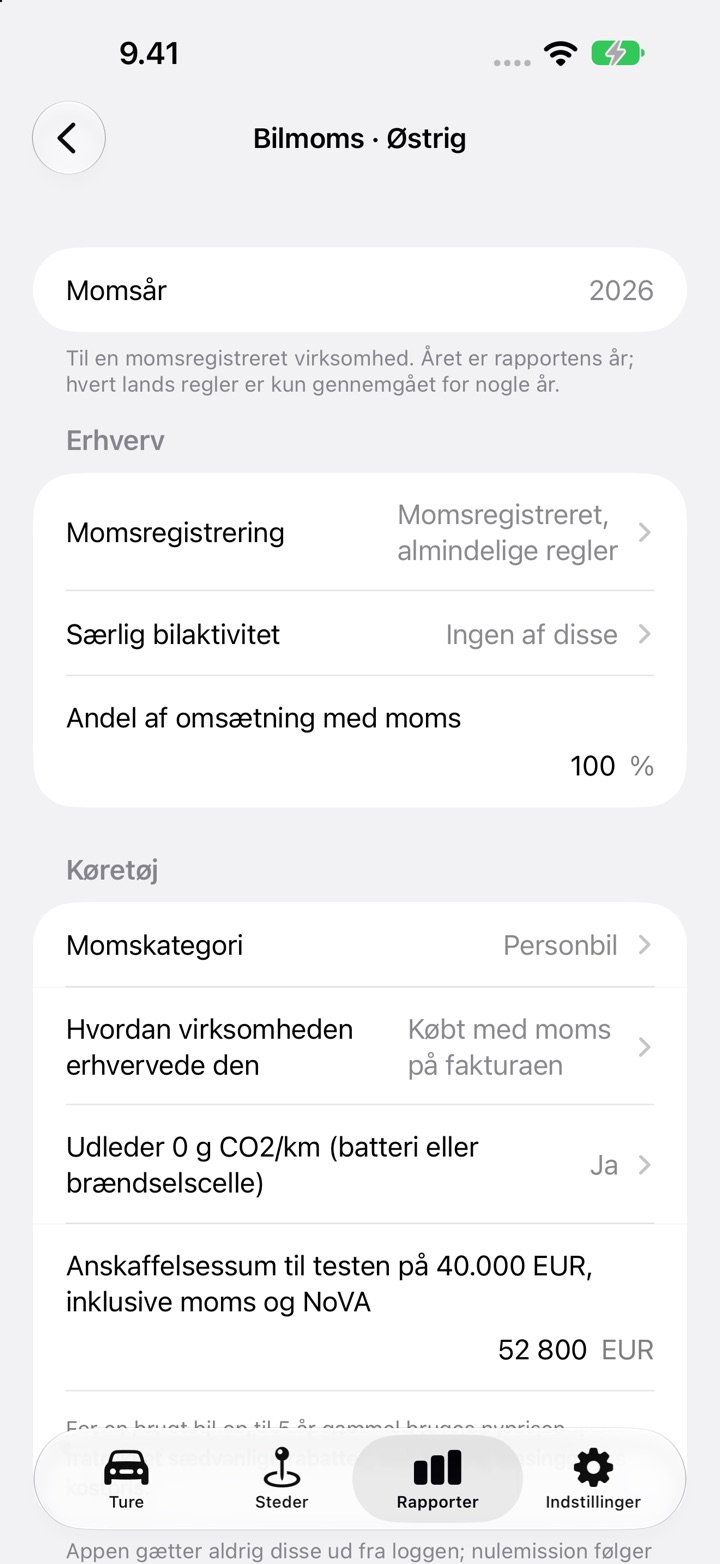
Derudover spørger den om momskategori (Personbil, Motorcykel, På BMF Fiskal-Lkw-listen, Andet erhvervskøretøj), anskaffelsesprisen inklusive moms og NoVA, hvordan virksomheden erhvervede bilen, og om alle årets bilfakturaer er indtastet. Køretøjer på BMF's Fiskal-Lkw-liste og andre erhvervskøretøjer følger de almindelige Vorsteuer-regler, som DriveHub ikke beregner. Den beregner heller ikke undtagelserne for køreskole, videresalg, persontransport og udlejning: Vælg én under Særlig bilaktivitet, og DriveHub siger, at virksomheden følger særlige regler.
Hvad tallene dækker
Skønnet lægger den moms sammen, du indtaster fra bilfakturaer: købsfakturaen (kun hvis bilen er "Købt med moms på fakturaen"), leasingfakturaer og førstegangsydelse samt driftsudgifter som opladning, service og dæk. Det udskriver Fradragsberettiget indgående moms og Selvleveringsmoms på den del, der overstiger 40 000 EUR.
Et køb "Købt uden moms (privat sælger, brugtmomsordning)" har ingen købsmoms at fradrage, så der opstår heller ingen selvlevering. En leasingaftale på en nulemissionsbil over 40 000 € beregnes ikke.
Kun en virksomhed med 100 % momspligtig omsætning får et tal. Svarer du en andel på 0 %, oplyser den intet fradrag. Svarer du mellem 0 og 100 %, oplyser den utilstrækkelige data og fordeler ikke. En virksomhed under Kleinunternehmer-fritagelsen fradrager slet ingen indgående moms. De skatteår, den dækker, er 2025 og 2026.
Hvad den ikke gør
- Privat brug. Momsen på privat brug af bilen (Eigenverbrauch) beregnes ikke. Rapporten udskriver din private andel af den registrerede distance og siger det.
- Selvlevering på driftsudgifter over 40 000 €. For en bil over 40 000 € er den overskydende andel af værdiafhængige driftsudgifter som service, reparationer og dæk også selvleveringsmoms. DriveHub fradrager momsen på driftsudgifter fuldt ud og udelader dette, så for en sådan bil er det fradragsberettigede tal for højt med det beløb. El og opladning er ikke berørt.
- Indkomstskat. Skærmen Bilmoms beregner kun moms. Luxustangentens indkomstskatteside, den begrænsede afskrivning (AfA), er ikke med.
- Lønmodtagere. En lønmodtager har ingen indgående moms på biludgifter, og DriveHub siger det.
- Blandet omsætning, for eksempel en virksomhed med både momspligtigt og momsfrit salg.
Sådan gør du i DriveHub
- Tjek bilens drivmiddel i køretøjets indstillinger. Sæt det til Elektrisk, hvis det er det.
- Åbn Rapporter, vælg bilen og et helt kalenderår, og tryk på Indstil bilmoms (der står Redigér bilmoms, når du har svar).
- Under Erhverv angiver du Momsregistrering og Andel af omsætning med moms. Angiv Særlig bilaktivitet (som regel Ingen af disse). Under Køretøj angiver du Momskategori, Hvordan virksomheden erhvervede den og anskaffelsesprisen.
- Under Bilfakturaer trykker du på Tilføj faktura for hver bilfaktura med dens moms. Indtast forsikring, vægtafgift og bøder som Uden moms. Slå derefter Alle årets bilfakturaer er indtastet til.
- Gennemgå hver tur i året, læs derefter Skøn nederst og tag det med til din Steuerberater (skatterådgiver).
Om kilometersiden, se Østrigs Kilometergeld-optegnelser og Tagesgeld. Mere findes på siden om Østrig.
Denne side gengiver, hvad loven og retningslinjerne selv siger, og nævner paragraffen, så du kan tjekke det. Det er ikke skatterådgivning, og den kender ikke din situation. Når det handler om penge — spørg din Steuerberater (skatterådgiver), og tag Rechnungen (fakturaerne) med.
Den fulde regel med de retsakter, den bygger på: Østrig: krav til kørebogen.