 DriveHub
Landveiledning · Østerrike
Vorsteuerabzug for bil i Østerrike — bare nullutslippsbiler, grensen på 40 000 €, og ingenting for bensin eller diesel

Det korte svaret
I Østerrike trekker ikke en virksomhet fra inngående MVA (Vorsteuer) på en vanlig bil, selv om bilen brukes 100 % i virksomheten. Det er § 12 Abs. 2 Z 2 lit. b UStG 1994: Personenkraftwagen og Kombinationskraftwagen regnes ikke som brukt i virksomheten for MVA-formål, så MVA-en på kjøp, leasing og drift av dem kan ikke trekkes fra. Motorsykler (Krafträder) er i samme gruppe. Loven gjør unntak for kjøreskolebiler, demonstrasjonsbiler, biler som holdes for videresalg og kjøretøy som brukes minst 80 % til kommersiell persontransport eller utleie.
Det andre unntaket er en bil, stasjonsvogn eller motorsykkel med null CO2-utslipp (§ 12 Abs. 2 Z 2a UStG 1994, i kraft siden 2016). For den kan Vorsteuer trekkes fra etter de generelle reglene, med forbehold for to tester: en minste yrkesbruk, og en kostnadsgrense på 40 000 € og 80 000 €. Z 2a sier at Z 2 lit. a «bleibt unberührt», så inntektsskattens Angemessenheitsgrenze (rimelighetsgrensen; Luxustangente på 40 000 € i § 1 i PKW-Angemessenheitsverordnung, BGBl. II Nr. 466/2004) gjelder fortsatt. BMF beskriver trinnene i UStR Rz 1984 og 1985.
Plug-in-hybrider og vanlige hybrider kvalifiserer ikke (UStR Rz 1984). Bare en bil som slipper ut 0 g CO2/km, en batteri- eller brenselcellebil, gjør det.
Hva en nullutslippsbil får
Fradraget avhenger av anskaffelseskostnaden inkludert MVA og NoVA. For en brukt bil på opptil 5 år ber DriveHub deg bruke nypris minus vanlige rabatter; for leasing, utleierens kostnadsgrunnlag.
| Anskaffelseskostnad | Inngående MVA |
|---|---|
| Opptil 40 000 € | Fradrag i sin helhet |
| Over 40 000 €, opptil 80 000 € | Fradrag i sin helhet, pluss Eigenverbrauch (uttaks-MVA) på delen over 40 000 € |
| Over 80 000 € | Ingen |
Uttaks-MVA-en på en kjøpt bil er (anskaffelseskostnad − 40 000) ÷ 1,2 × 20 %. Ta en bil til 45 000 €: (45 000 − 40 000) ÷ 1,2 × 20 % er 833,33 €. Vorsteuer på kjøpet kan fortsatt trekkes fra, og de 833,33 € er MVA-en du da skylder. I praksis beholder du Vorsteuer på 40 000 € (6 666,67 €), slik Bundesfinanzgericht uttrykte det i RV/5101481/2019, en Tesla kjøpt for 79 960 € med 6 660 € i uttaks-MVA. DriveHub legger uttaks-MVA-en i året for kjøpsfakturaen.
To punkter til. Et kjøpstilskudd (Förderung) senker ikke anskaffelseskostnaden for 40 000 €-testen. Og PKW-Angemessenheitsverordnung omfatter bare biler og stasjonsvogner, så en nullutslipps motorsykkel testes ikke mot 40 000 €-grensen.
Testen på 10 % yrkesbruk
Et kjøretøy regnes som brukt i virksomheten bare hvis minst 10 % av bruken er yrkesbruk (§ 12 Abs. 2 Z 1 lit. a UStG 1994). Under det viser DriveHub «Ikke fradrag». Den leser dette fra turene du har registrert: jobbdistanse delt på all registrert distanse.
Om reisen mellom hjem og jobb teller med mot de 10 %, er ikke avgjort i DriveHub. Hvis jobbandelen er under 10 %, men jobb pluss arbeidsreise når 10 %, gjetter den ikke: den sier «Utilstrekkelige data» og ber deg spørre rådgiveren din. Den beregner heller ikke så lenge en tur i året fortsatt er ugjennomgått.
Hva DriveHub spør om
Bilens drivlinje (propulsion) avgjør svaret om nullutslipp, fordi DriveHub aldri gjetter det ut fra turloggen.
- Elektrisk: spørsmålet Slipper ut 0 g CO2/km (batteri eller brenselcelle) stilles og er forhåndsutfylt med Ja.
- Ladbar hybrid: skjermen sier at en ladbar hybrid aldri regnes som nullutslipp, og det spørres ikke om noe.
- Bensin, diesel eller en hybrid som ikke kan lades: skjermen sier at den aldri regnes som nullutslipp og ber deg endre drivstofftypen i kjøretøyinnstillingene hvis bilen er elektrisk. Rapporten sier at slike biler ikke gir inngående MVA i Østerrike, selv ved 100 % yrkesbruk.
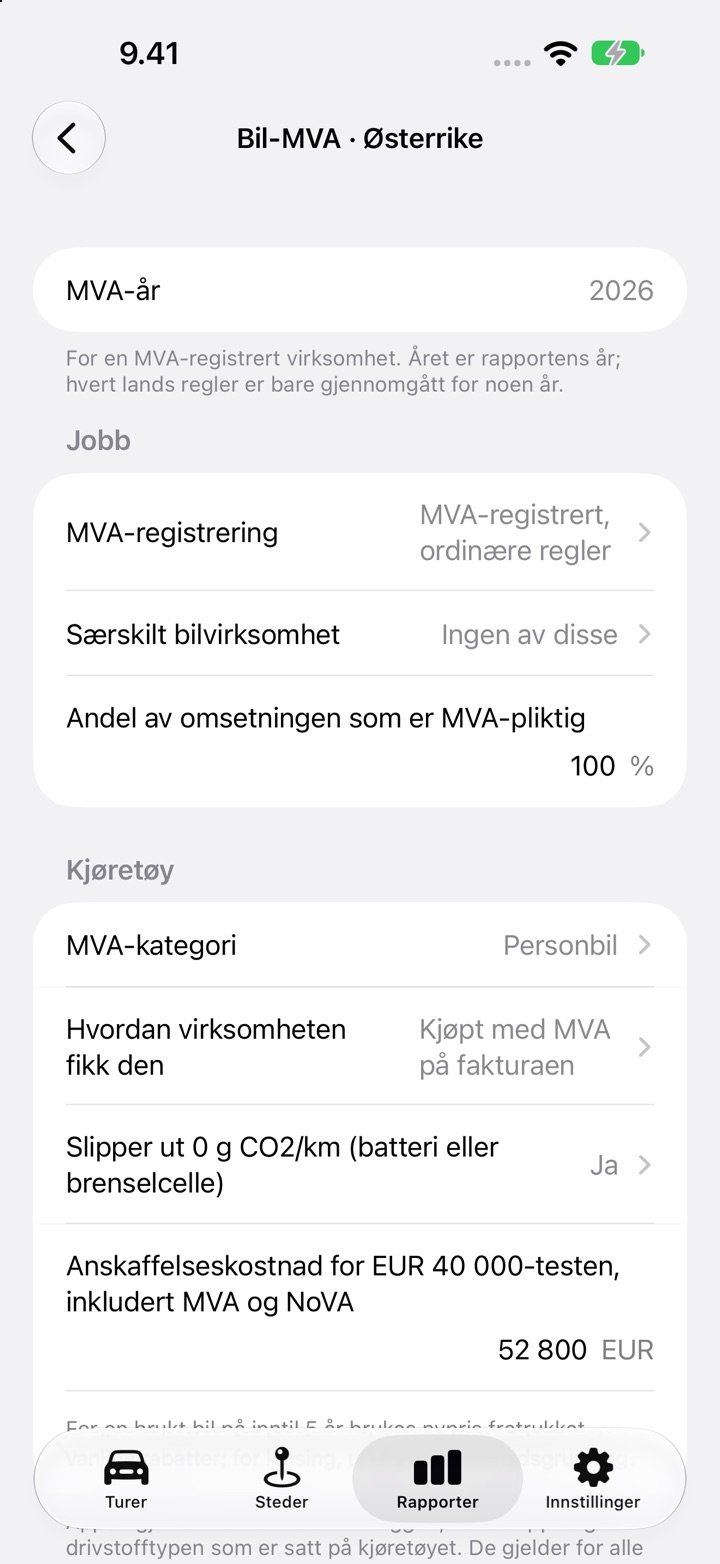
Utover det spør den om MVA-kategori (Personbil, Motorsykkel, På BMFs Fiskal-Lkw-liste, Annet nyttekjøretøy), anskaffelseskostnaden inkludert MVA og NoVA, hvordan virksomheten fikk bilen, og om alle årets bilfakturaer er registrert. Kjøretøy på BMFs Fiskal-Lkw-liste og andre nyttekjøretøy følger de generelle Vorsteuer-reglene, som DriveHub ikke beregner. Den beregner heller ikke unntakene for kjøreskole, videresalg, persontransport og utleie: velg ett under Særskilt bilvirksomhet, så sier DriveHub at virksomheten følger særregler.
Hva tallene dekker
Anslaget summerer MVA-en du legger inn fra bilfakturaer: kjøpsfakturaen (bare hvis bilen er «Kjøpt med MVA på fakturaen»), leasingfakturaer og førstegangsinnbetaling, og driftskostnader som lading, service og dekk. Det skriver ut Fradragsberettiget inngående MVA og Uttaks-MVA på delen over EUR 40 000.
Et kjøp «Kjøpt uten MVA (privat selger, marginordning)» har ingen kjøps-MVA å trekke fra, så det oppstår heller ikke uttaks-MVA. En leasingavtale på en nullutslippsbil over 40 000 € beregnes ikke.
Bare en virksomhet med 100 % skattepliktig omsetning får et tall. Svarer du en andel på 0 %, melder den ikke noe fradrag. Svarer du mellom 0 og 100 %, melder den utilstrekkelige data og fordeler ikke. En virksomhet under Kleinunternehmer-fritaket trekker ikke fra inngående MVA i det hele tatt. Skatteårene den dekker, er 2025 og 2026.
Hva den ikke gjør
- Privat bruk. MVA på privat bruk av bilen (Eigenverbrauch) beregnes ikke. Rapporten skriver ut din private andel av registrert distanse og sier det.
- Uttak på driftskostnader over 40 000 €. For en bil over 40 000 € er også overskuddsandelen av verdiavhengige driftskostnader som service, reparasjoner og dekk uttaks-MVA. DriveHub trekker fra driftskostnads-MVA i sin helhet og utelater dette, så for en slik bil er det fradragsberettigede tallet for høyt med det beløpet. Strøm og lading påvirkes ikke.
- Inntektsskatt. Skjermen Bil-MVA beregner bare MVA. Inntektsskattesiden av Luxustangente, den begrensede avskrivningen (AfA), er ikke med.
- Ansatte. En ansatt har ikke inngående MVA på bilkostnader, og DriveHub sier det.
- Blandet omsetning, som en virksomhet med både skattepliktig og fritatt salg.
Slik gjør du det i DriveHub
- Kontroller bilens drivlinje i kjøretøyinnstillingene. Sett den til Elektrisk hvis den er det.
- Åpne Rapporter, velg bilen og et helt kalenderår, og trykk Sett opp bil-MVA (det heter Rediger bil-MVA når du har svar).
- Under Virksomhet setter du MVA-registrering og Andel av omsetningen som er MVA-pliktig. Sett Særskilt bilvirksomhet (vanligvis Ingen av disse). Under Kjøretøy setter du MVA-kategori, Hvordan virksomheten fikk den og anskaffelseskostnaden.
- Under Bilfakturaer trykker du Legg til faktura for hver bilfaktura med MVA-en. Før forsikring, bilavgift og bøter som Uten MVA. Slå deretter på Alle årets bilfakturaer er registrert.
- Gå gjennom hver tur i året, les deretter Anslag nederst og ta det med til din Steuerberater (skatterådgiver).
For kilometersiden, se Østerrikes Kilometergeld-dokumentasjon og Tagesgeld. Mer finner du på siden om Østerrike.
Denne siden gjengir hva loven og retningslinjene selv sier, og oppgir paragrafen slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør din Steuerberater (skatterådgiver), og ta med Rechnungen (fakturaene).
Hele regelen med kildene den bygger på: Østerrike: krav til kjøreboken.