 DriveHub
Maaopas · Itävalta
Vorsteuerabzug autosta Itävallassa — vain päästöttömät autot, 40 000 €:n raja eikä mitään bensa- tai dieselautolle

Lyhyt vastaus
Itävallassa yritys ei vähennä ostojen ALV:tä (Vorsteuer) tavallisesta autosta, vaikka autoa käytettäisiin 100 % liiketoimintaan. Tämä on § 12 Abs. 2 Z 2 lit. b UStG 1994: Personenkraftwagen ja Kombinationskraftwagen (henkilö- ja farmariautot) eivät ALV:n kannalta katsota yrityskäytössä oleviksi, joten niiden oston, liisauksen ja käytön ALV ei ole vähennettävissä. Moottoripyörät (Krafträder) kuuluvat samaan ryhmään. Laki tekee poikkeuksen ajokoulujen autoille, esittelyautoille, jälleenmyyntiin tarkoitetuille autoille sekä ajoneuvoille, joita käytetään vähintään 80 % kaupalliseen henkilöliikenteeseen tai vuokraukseen.
Toinen poikkeus on henkilöauto, farmari tai moottoripyörä, jolla on nolla CO2-päästöä (§ 12 Abs. 2 Z 2a UStG 1994, voimassa vuodesta 2016). Sille Vorsteuer on vähennettävissä yleisten sääntöjen mukaan kahdella testillä: vähimmäisyrityskäyttö ja kustannusraja 40 000 € ja 80 000 €. Z 2a sanoo, että Z 2 lit. a "bleibt unberührt", joten tuloverotuksen Angemessenheitsgrenze (kohtuullisuusraja; Luxustangente eli 40 000 € PKW-Angemessenheitsverordnungin §:ssä 1, BGBl. II Nr. 466/2004) pätee edelleen. BMF esittää portaat kohdissa UStR Rz 1984 ja 1985.
Ladattavat hybridit ja tavalliset hybridit eivät kelpaa (UStR Rz 1984). Vain auto, joka päästää 0 g CO2/km, akku- tai polttokennoauto, kelpaa.
Mitä päästötön auto saa
Vähennys riippuu hankintamenosta ALV ja NoVA mukaan lukien. Enintään 5 vuotta vanhalle käytetylle autolle DriveHub pyytää käyttämään uushintaa vähennettynä tavallisilla alennuksilla; liisingille liisaajan kustannuspohjaa.
| Hankintameno | Ostojen ALV |
|---|---|
| Enintään 40 000 € | Vähennetään kokonaan |
| Yli 40 000 €, enintään 80 000 € | Vähennetään kokonaan, lisäksi Eigenverbrauch (omaan käyttöön oton ALV) 40 000 € ylittävältä osalta |
| Yli 80 000 € | Ei mitään |
Ostetun auton omaan käyttöön oton ALV on (hankintameno − 40 000) ÷ 1,2 × 20 %. Otetaan 45 000 €:n auto: (45 000 − 40 000) ÷ 1,2 × 20 % on 833,33 €. Oston Vorsteuer pysyy vähennettävänä, ja 833,33 € on ALV, jonka sitten olet velkaa. Käytännössä säilytät Vorsteuerin 40 000 €:lta (6 666,67 €), kuten Bundesfinanzgericht asian ilmaisi ratkaisussa RV/5101481/2019, jossa Tesla ostettiin 79 960 €:lla ja omaan käyttöön oton ALV oli 6 660 €. DriveHub sijoittaa omaan käyttöön oton ostolaskun vuodelle.
Vielä kaksi seikkaa. Hankintatuki (Förderung) ei alenna hankintamenoa 40 000 €:n testissä. Ja PKW-Angemessenheitsverordnung koskee vain henkilö- ja farmariautoja, joten päästötöntä moottoripyörää ei testata 40 000 €:n rajaa vastaan.
10 %:n yrityskäyttötesti
Ajoneuvo katsotaan yrityskäytössä olevaksi vain, jos vähintään 10 % sen käytöstä on liiketoimintaa (§ 12 Abs. 2 Z 1 lit. a UStG 1994). Sen alle DriveHub näyttää "Ei vähennystä". Se lukee tämän kirjatuista matkoistasi: työmatka jaettuna kaikella kirjatulla matkalla.
Se, lasketaanko kodin ja työn välinen matka mukaan 10 %:iin, ei ole DriveHubissa ratkaistu. Jos liiketoimintaosuus on alle 10 %, mutta liiketoiminta ja työmatka yhteensä saavuttavat 10 %, se ei arvaa: se sanoo "Tietoja ei ole riittävästi" ja kehottaa kysymään neuvojaltasi. Se ei myöskään laske, kun jokin vuoden matka on vielä tarkistamatta.
Mitä DriveHub kysyy
Auton käyttövoima ratkaisee päästöttömyyttä koskevan vastauksen, koska DriveHub ei koskaan arvaa sitä matkalokista.
- Sähkö: kysytään Päästöt 0 g CO2/km (akku tai polttokenno) ja esitäytetään Kyllä.
- Ladattava hybridi: näyttö sanoo, että ladattava hybridi ei koskaan ole päästötön, eikä mitään kysytä.
- Bensa, diesel tai hybridi, jota ei voi ladata: näyttö sanoo, ettei se koskaan ole päästötön, ja kehottaa vaihtamaan käyttövoiman ajoneuvoasetuksissa, jos auto on sähköinen. Raportti kertoo, etteivät tällaiset autot anna ostojen ALV:tä Itävallassa edes 100 %:n yrityskäytöllä.
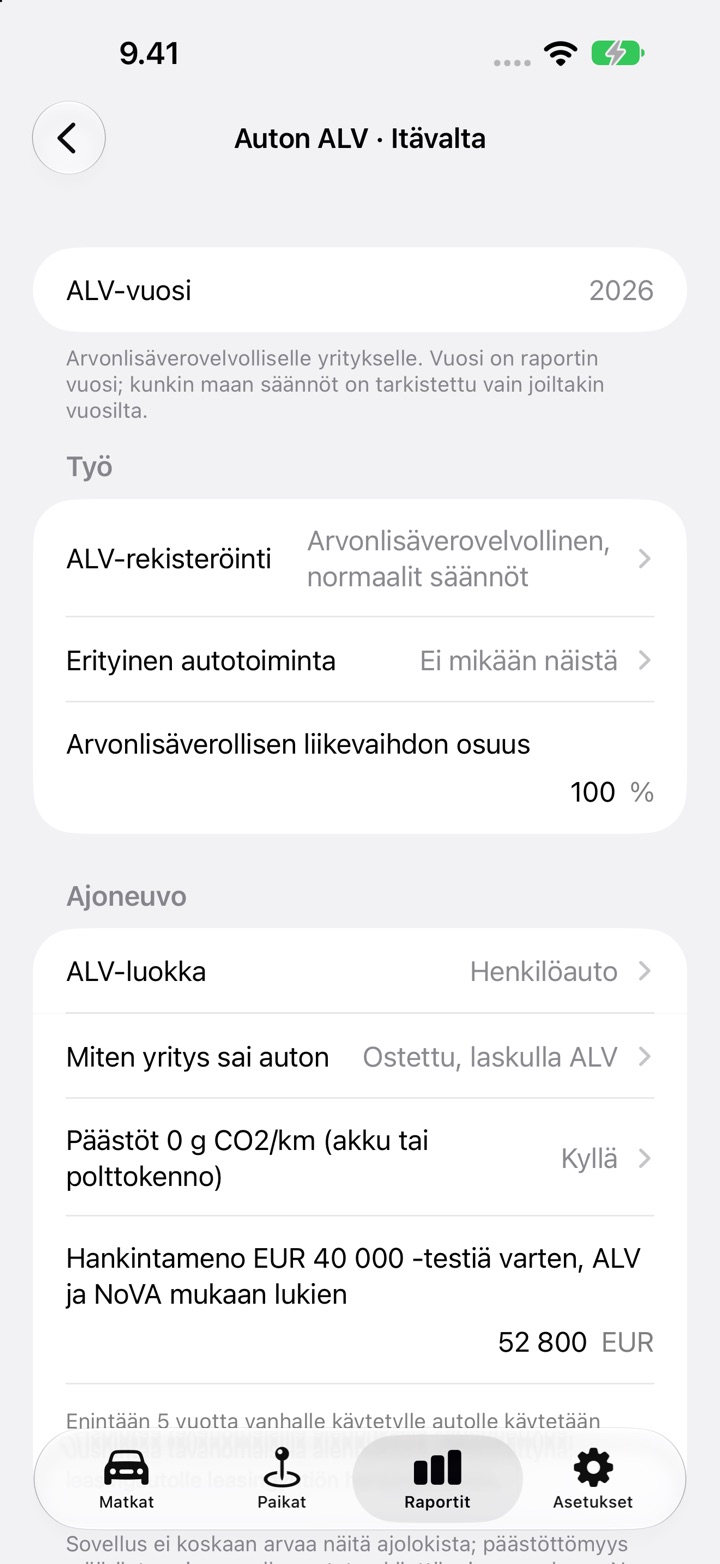
Sen lisäksi se kysyy ALV-luokan (Henkilöauto, Moottoripyörä, BMF:n Fiskal-Lkw-luettelossa, Muu hyötyajoneuvo), hankintamenon ALV ja NoVA mukaan lukien, sen, miten yritys sai auton, ja sen, onko kaikki vuoden autolaskut syötetty. BMF:n Fiskal-Lkw-luettelon ajoneuvot ja muut hyötyajoneuvot noudattavat yleisiä Vorsteuer-sääntöjä, joita DriveHub ei laske. Se ei laske myöskään ajokoulun, jälleenmyynnin, henkilöliikenteen eikä vuokrauksen poikkeuksia: valitse yksi kohdasta Erityinen autotoiminta, ja DriveHub kertoo, että yritykseen sovelletaan erityissääntöjä.
Mitä luvut kattavat
Arvio laskee yhteen autolaskuista syöttämäsi ALV:n: ostolaskun (vain jos auto oli "Ostettu, laskulla ALV"), leasinglaskut ja käsirahan sekä käyttökulut, kuten latauksen, huollon ja renkaat. Se tulostaa Vähennettävä ostojen ALV ja Omaan käyttöön oton ALV EUR 40 000 ylittävältä osalta.
Ostolla "Ostettu ilman ALV:tä (yksityinen myyjä, voittomarginaalimenettely)" ei ole vähennettävää osto-ALV:tä, joten omaan käyttöön ottoakaan ei synny. 40 000 € ylittävän päästöttömän auton liisausta ei lasketa.
Vain yritys, jonka liikevaihto on 100 % verollista, saa luvun. Jos vastaat osuudeksi 0 %, se ilmoittaa, ettei vähennystä ole. Jos vastaat 0:n ja 100 %:n väliltä, se ilmoittaa tietojen riittämättömyydestä eikä jaa suhteessa. Kleinunternehmer-vapautuksen (pienyrittäjävapautuksen) piirissä oleva yritys ei vähennä ostojen ALV:tä lainkaan. Katetut verovuodet ovat 2025 ja 2026.
Mitä se ei tee
- Yksityiskäyttö. Auton yksityiskäytön ALV:tä (Eigenverbrauch) ei lasketa. Raportti tulostaa yksityisosuutesi kirjatusta matkasta ja kertoo sen.
- Omaan käyttöön otto yli 40 000 €:n käyttökuluista. Yli 40 000 €:n autolle arvosta riippuvien käyttökulujen, kuten huollon, korjausten ja renkaiden, ylitysosuus on myös omaan käyttöön oton ALV:tä. DriveHub vähentää käyttökulujen ALV:n kokonaan ja jättää tämän pois, joten tällaiselle autolle vähennettävä luku on liian suuri tuon määrän verran. Sähkö ja lataus eivät kuulu tähän.
- Tulovero. Auton ALV -näyttö laskee vain ALV:n. Luxustangenten tuloveropuolta, rajattuja poistoja (AfA), siinä ei ole.
- Työntekijät. Työntekijällä ei ole ostojen ALV:tä autokuluista, ja DriveHub sanoo sen.
- Sekaliikevaihto, kuten yritys, jolla on sekä verollista että verovapaata myyntiä.
Näin teet sen DriveHubissa
- Tarkista auton käyttövoima ajoneuvoasetuksista. Aseta se arvoon Sähkö, jos auto on sähköinen.
- Avaa Raportit, valitse auto ja koko kalenterivuosi ja napauta Määritä auton ALV (kun vastauksia on, siinä lukee Muokkaa auton ALV:tä).
- Aseta kohdassa Työ ALV-rekisteröinti ja Arvonlisäverollisen liikevaihdon osuus. Aseta Erityinen autotoiminta (yleensä Ei mikään näistä). Aseta kohdassa Ajoneuvo ALV-luokka, Miten yritys sai auton ja hankintameno.
- Napauta kohdassa Auton laskut Lisää lasku jokaiselle autolaskulle ALV:neen. Syötä vakuutus, ajoneuvovero ja sakot kohtaan Ei ALV:tä. Kytke sitten päälle Kaikki vuoden autolaskut on syötetty.
- Tarkista jokainen vuoden matka, lue sitten Arvio alareunasta ja vie se Steuerberaterillesi (veroneuvojallesi).
Kilometreistä kerrotaan artikkeleissa Itävallan Kilometergeld-kirjanpito ja Tagesgeld. Lisää on Itävallan sivulla.
Tällä sivulla kerrotaan, mitä laki (Gesetz) ja Richtlinien itse sanovat, ja pykälä mainitaan nimeltä, jotta voit tarkistaa asian. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi. Kun rahasta on kyse, kysy Steuerberaterilta — ja ota Rechnungen (laskut) mukaan.
Koko sääntö lähteineen: Itävalta: ajopäiväkirjan vaatimukset.