 DriveHub
Guida per Paese · Austria
Vorsteuerabzug per un’auto in Austria — solo auto a emissioni zero, il limite dei 40 000 € e nulla per benzina o diesel

La risposta breve
In Austria un’impresa non detrae l’IVA a credito (Vorsteuer) su un’auto normale, anche se l’auto è usata al 100 % per l’attività. È il § 12 Abs. 2 Z 2 lit. b UStG 1994: i Personenkraftwagen e i Kombinationskraftwagen non sono considerati usati per l’attività ai fini IVA, quindi l’IVA su acquisto, leasing e costi di esercizio non è detraibile. Le motociclette (Krafträder) rientrano nello stesso gruppo. La legge fa eccezione per le auto delle autoscuole, le auto dimostrative, le auto destinate alla rivendita e i veicoli usati almeno all’80 % per il trasporto professionale di passeggeri o per il noleggio.
L’altra eccezione è un’auto, una station wagon o una motocicletta con emissioni di CO2 pari a zero (§ 12 Abs. 2 Z 2a UStG 1994, in vigore dal 2016). Per essa la Vorsteuer è detraibile secondo le regole generali, con due verifiche: un uso professionale minimo e un limite di costo a 40 000 € e 80 000 €. La Z 2a dice che la Z 2 lit. a «bleibt unberührt», quindi si applica ancora l’Angemessenheitsgrenze dell’imposta sul reddito (la Luxustangente di 40 000 € nel § 1 della PKW-Angemessenheitsverordnung, BGBl. II Nr. 466/2004). Il BMF espone le fasce nelle UStR Rz 1984 e 1985.
Gli ibridi plug-in e gli ibridi ordinari non rientrano (UStR Rz 1984). Solo un’auto che emette 0 g CO2/km, a batteria o a celle a combustibile, sì.
Che cosa ottiene un’auto a emissioni zero
La detrazione dipende dal costo di acquisizione, IVA e NoVA incluse. Per un’auto usata di non oltre 5 anni, DriveHub ti chiede di usare il prezzo del nuovo meno gli sconti consueti; per un leasing, la base di costo del locatore.
| Costo di acquisizione | IVA a credito |
|---|---|
| Fino a 40 000 € | Detratta per intero |
| Oltre 40 000 €, fino a 80 000 € | Detratta per intero, più Eigenverbrauch (IVA da autoconsumo) sulla parte oltre 40 000 € |
| Oltre 80 000 € | Nessuna |
L’IVA da autoconsumo su un’auto acquistata è (costo di acquisizione − 40 000) ÷ 1,2 × 20 %. Prendi un’auto da 45 000 €: (45 000 − 40 000) ÷ 1,2 × 20 % fa 833,33 €. La Vorsteuer sull’acquisto resta detraibile, e gli 833,33 € sono l’IVA che devi poi versare. In pratica conservi la Vorsteuer su 40 000 € (6 666,67 €), come l’ha espresso il Bundesfinanzgericht in RV/5101481/2019, una Tesla acquistata per 79 960 € con 6 660 € di IVA da autoconsumo. DriveHub colloca l’autoconsumo nell’anno della fattura d’acquisto.
Altri due punti. Un contributo all’acquisto (Förderung) non riduce il costo di acquisizione per il test dei 40 000 €. E la PKW-Angemessenheitsverordnung riguarda solo auto e station wagon, quindi una motocicletta a emissioni zero non viene confrontata con il limite dei 40 000 €.
Il test del 10 % di uso professionale
Un veicolo conta come usato per l’attività solo se almeno il 10 % del suo uso è professionale (§ 12 Abs. 2 Z 1 lit. a UStG 1994). Sotto quella soglia, DriveHub mostra «Nessuna detrazione». Lo ricava dai tuoi viaggi registrati: distanza di lavoro divisa per tutta la distanza registrata.
Se il tragitto tra casa e lavoro conti ai fini del 10 % non è stabilito in DriveHub. Se la quota professionale è sotto il 10 % ma lavoro più tragitto casa-lavoro raggiunge il 10 %, non tira a indovinare: dice «Dati insufficienti» e ti dice di chiedere al tuo consulente. Inoltre non calcola finché un viaggio dell’anno non è ancora stato verificato.
Che cosa chiede DriveHub
La propulsione dell’auto decide la risposta sulle emissioni zero, perché DriveHub non la ricava mai dal registro dei viaggi.
- Elettrica: viene posta la domanda Emette 0 g CO2/km (batteria o celle a combustibile), precompilata su Sì.
- Ibrida plug-in: la schermata dice che un ibrido plug-in non conta mai come emissioni zero, e non viene chiesto nulla.
- Benzina, diesel o ibrida non ricaricabile: la schermata dice che non conta mai come emissioni zero e ti dice di cambiare la propulsione nelle impostazioni del veicolo se l’auto è elettrica. Il report dice che le auto non danno IVA a credito in Austria, nemmeno con un uso professionale del 100 %.
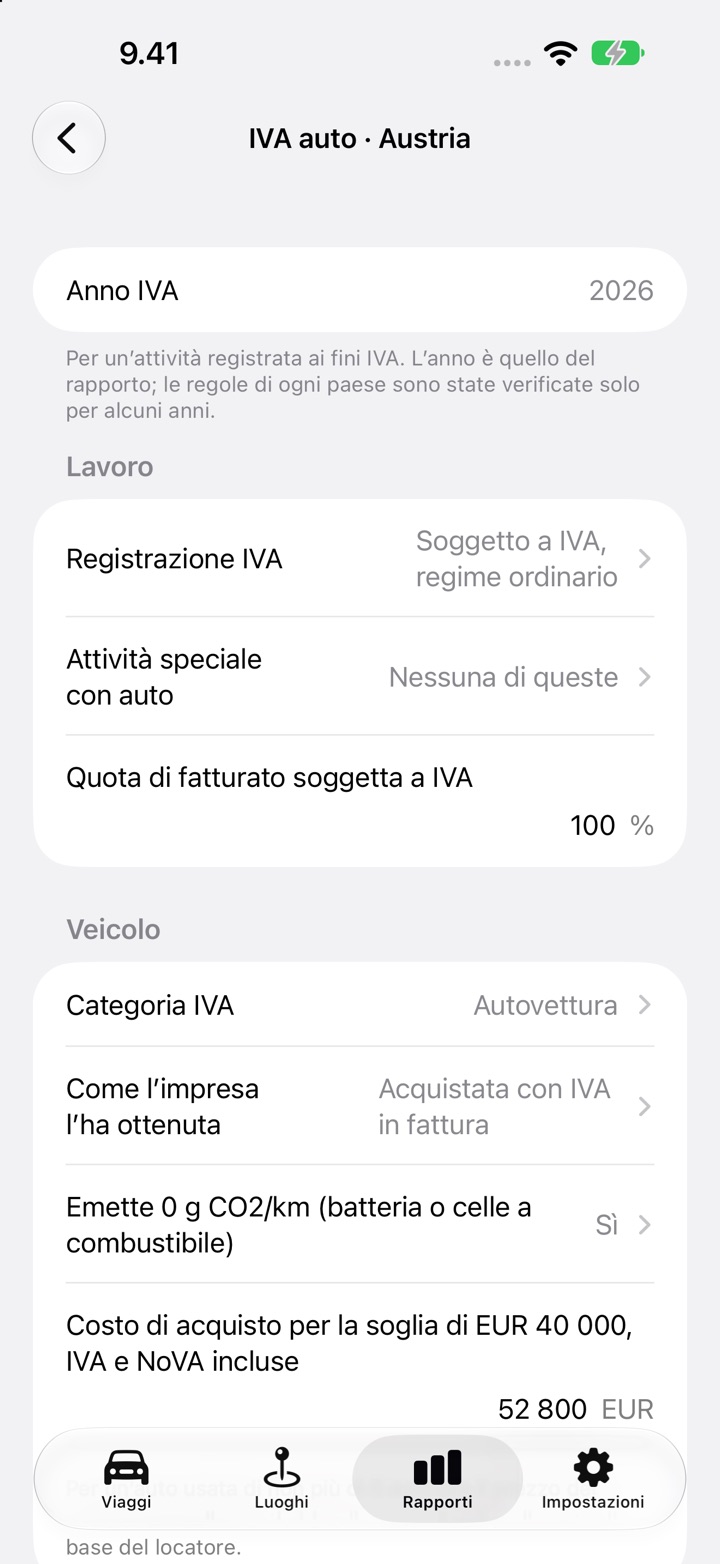
Oltre a questo chiede la Categoria IVA (Autovettura, Motocicletta, Nell’elenco BMF Fiskal-Lkw, Altro veicolo commerciale), il costo di acquisizione IVA e NoVA incluse, come l’impresa ha ottenuto l’auto e se tutte le fatture dell’auto dell’anno sono inserite. I veicoli dell’elenco BMF Fiskal-Lkw e gli altri veicoli commerciali seguono le regole generali sulla Vorsteuer, che DriveHub non calcola. Non calcola nemmeno le eccezioni di autoscuola, rivendita, trasporto di passeggeri e noleggio: scegline una sotto Attività speciale con auto e DriveHub dice che l’attività segue regole speciali.
Che cosa coprono le cifre
La stima somma l’IVA che inserisci dalle fatture dell’auto: la fattura d’acquisto (solo se l’auto è stata «Acquistata con IVA in fattura»), le fatture del leasing e l’anticipo, e i costi di esercizio come ricarica, tagliandi e pneumatici. Stampa IVA sugli acquisti detraibile e IVA da autoconsumo sulla parte oltre EUR 40 000.
Un acquisto «Acquistata senza IVA (venditore privato, regime del margine)» non ha IVA d’acquisto da detrarre, quindi non nasce nemmeno alcun autoconsumo. Un leasing di un’auto a emissioni zero sopra i 40 000 € non viene calcolato.
Solo un’impresa con fatturato tassato al 100 % ottiene una cifra. Se rispondi con una quota dello 0 %, riporta nessuna detrazione. Se rispondi con un valore tra 0 e 100 %, riporta dati insufficienti e non ripartisce. Un’impresa in regime di Kleinunternehmer non detrae alcuna IVA a credito. Gli anni fiscali coperti sono il 2025 e il 2026.
Che cosa non fa
- L’uso privato. L’IVA sull’uso privato dell’auto (Eigenverbrauch) non è calcolata. Il report stampa la tua quota privata della distanza registrata e lo dice.
- L’autoconsumo sui costi di esercizio oltre 40 000 €. Per un’auto oltre 40 000 €, anche la quota in eccesso dei costi di esercizio legati al valore, come tagliandi, riparazioni e pneumatici, è IVA da autoconsumo. DriveHub detrae per intero l’IVA sui costi di esercizio e lo omette, quindi per una simile auto la cifra detraibile è troppo alta di quell’importo. L’elettricità e la ricarica non sono interessate.
- L’imposta sul reddito. La schermata IVA auto calcola solo l’IVA. Il lato dell’imposta sul reddito della Luxustangente, l’ammortamento limitato (AfA), non vi è incluso.
- I dipendenti. Un dipendente non ha IVA a credito sui costi dell’auto, e DriveHub lo dice.
- Il fatturato misto, come un’impresa con vendite sia tassate sia esenti.
Come fare in DriveHub
- Controlla la propulsione dell’auto nelle impostazioni del veicolo. Impostala su Elettrica se lo è.
- Apri Rapporti, scegli l’auto e un intero anno solare, e tocca Configura l’IVA auto (diventa Modifica IVA auto quando hai delle risposte).
- Sotto Lavoro, imposta Registrazione IVA e Quota di fatturato soggetta a IVA. Imposta Attività speciale con auto (di solito Nessuna di queste). Sotto Veicolo, imposta Categoria IVA, Come l’impresa l’ha ottenuta e il costo di acquisizione.
- Sotto Fatture dell’auto, tocca Aggiungi fattura per ogni fattura dell’auto con la sua IVA. Inserisci assicurazione, imposta di circolazione e multe come Senza IVA. Poi attiva Tutte le fatture dell’auto dell’anno sono inserite.
- Verifica ogni viaggio dell’anno, poi leggi la Stima in fondo e portala al tuo Steuerberater.
Per il lato chilometrico, vedi il registro del Kilometergeld in Austria e Tagesgeld. Altro nella pagina dell’Austria.
Questa pagina riporta ciò che dicono la legge e le Richtlinien stesse, e ne indica il paragrafo perché tu possa verificare. Non è consulenza fiscale e non può tenere conto della tua situazione. Quando ci sono di mezzo dei soldi, rivolgiti al tuo Steuerberater e porta con te le Rechnungen.
La regola completa, con le norme da cui deriva: Austria: requisiti del registro chilometri.