 DriveHub
Гид по стране · Австрия
Vorsteuerabzug на автомобиль в Австрии — только безэмиссионные машины, граница 40 000 € и ничего для бензина и дизеля

Коротко
В Австрии предприятие не вычитает входящий НДС (Vorsteuer) с обычного автомобиля, даже если он используется на 100 % для бизнеса. Это § 12 Abs. 2 Z 2 lit. b UStG 1994: Personenkraftwagen и Kombinationskraftwagen для целей НДС не считаются используемыми для предприятия, поэтому НДС с их покупки, лизинга и эксплуатации не вычитается. Мотоциклы (Krafträder) относятся к той же группе. Закон исключает автомобили автошкол, демонстрационные автомобили, автомобили для перепродажи и транспорт, используемый не менее чем на 80 % для коммерческой перевозки пассажиров или аренды.
Другое исключение — легковой автомобиль, универсал или мотоцикл с нулевым выбросом CO2 (§ 12 Abs. 2 Z 2a UStG 1994, действует с 2016 года). Для него Vorsteuer вычитается по общим правилам, с двумя проверками: минимальное деловое использование и граница стоимости в 40 000 € и 80 000 €. Z 2a говорит, что Z 2 lit. a «bleibt unberührt» (остаётся неизменным), поэтому Angemessenheitsgrenze подоходного налога (Luxustangente в 40 000 € по § 1 PKW-Angemessenheitsverordnung, BGBl. II Nr. 466/2004) по-прежнему действует. BMF излагает ступени в UStR Rz 1984 и 1985.
Плагин-гибриды и обычные гибриды не подходят (UStR Rz 1984). Подходит только автомобиль с выбросом 0 г CO2/км — на аккумуляторе или топливном элементе.
Что получает безэмиссионный автомобиль
Вычет зависит от стоимости приобретения с НДС и NoVA. Для подержанного автомобиля не старше 5 лет DriveHub просит взять новую цену за вычетом обычных скидок; для лизинга — базу затрат лизингодателя.
| Стоимость приобретения | Входящий НДС |
|---|---|
| До 40 000 € | Вычитается полностью |
| Свыше 40 000 €, до 80 000 € | Вычитается полностью, плюс Eigenverbrauch (НДС на потребление для собственных нужд) с части свыше 40 000 € |
| Свыше 80 000 € | Нет |
НДС на собственное потребление с купленного автомобиля — (стоимость приобретения − 40 000) ÷ 1,2 × 20 %. Возьмём автомобиль за 45 000 €: (45 000 − 40 000) ÷ 1,2 × 20 % — это 833,33 €. Vorsteuer с покупки остаётся вычитаемым, а 833,33 € — НДС, который вы затем должны. По сути вы сохраняете Vorsteuer с 40 000 € (6 666,67 €); так это сформулировал Bundesfinanzgericht в RV/5101481/2019 — Tesla, купленная за 79 960 € с 6 660 € НДС на собственное потребление. DriveHub относит собственное потребление к году счёта на покупку.
Ещё два момента. Субсидия на покупку (Förderung) стоимость приобретения для проверки в 40 000 € не уменьшает. А PKW-Angemessenheitsverordnung охватывает только легковые автомобили и универсалы, поэтому безэмиссионный мотоцикл по границе в 40 000 € не проверяется.
Проверка 10 % делового использования
Транспортное средство считается используемым для предприятия, только если не менее 10 % его использования — деловое (§ 12 Abs. 2 Z 1 lit. a UStG 1994). Если меньше, DriveHub показывает «Без вычета». Оно определяет это по вашим записанным поездкам: деловой пробег, делённый на весь записанный пробег.
Учитывается ли дорога между домом и работой в эти 10 %, в DriveHub не решено. Если доля делового использования ниже 10 %, но деловое плюс дорога на работу достигает 10 %, он не гадает: говорит «Недостаточно данных» и советует спросить консультанта. Он также ничего не посчитает, пока хоть одна поездка года не проверена.
О чём спрашивает DriveHub
Привод автомобиля решает ответ о нулевом выбросе, потому что DriveHub никогда не выводит его из журнала поездок.
- Электрический: задаётся вопрос Выброс 0 г CO2/км (аккумулятор или топливный элемент) с ответом «Да» по умолчанию.
- Плагин-гибрид: на экране сказано, что плагин-гибрид никогда не считается безэмиссионным, и ничего не спрашивается.
- Бензин, дизель или гибрид без подзарядки от сети: на экране сказано, что он никогда не считается безэмиссионным, и предложено изменить привод в настройках автомобиля, если машина электрическая. В отчёте сказано, что такие автомобили не дают входящего НДС в Австрии даже при 100 % деловом использовании.
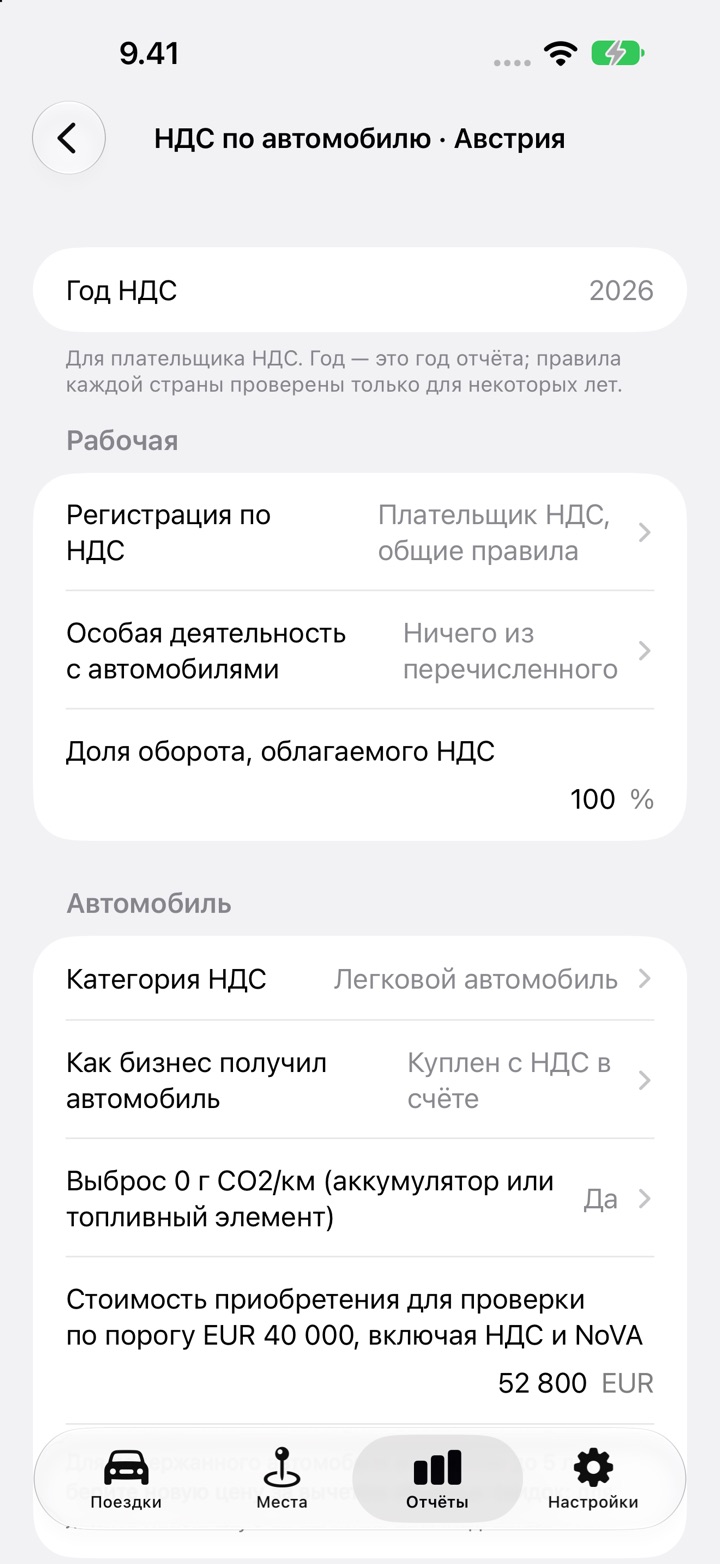
Помимо этого он спрашивает Категория НДС (Легковой автомобиль, Мотоцикл, В перечне BMF Fiskal-Lkw, Другое коммерческое транспортное средство), стоимость приобретения с НДС и NoVA, как бизнес получил автомобиль и внесены ли все счета по автомобилю за год. Транспорт из перечня BMF Fiskal-Lkw и другие коммерческие транспортные средства следуют общим правилам Vorsteuer, которые DriveHub не считает. Не считает он и исключения для автошкол, перепродажи, перевозки пассажиров и аренды: выберите одно из них в Особая деятельность с автомобилями, и DriveHub сообщит, что бизнес подчиняется особым правилам.
Что охватывают цифры
Оценка суммирует НДС, который вы вводите из счетов по автомобилю: счёт на покупку (только если автомобиль «Куплен с НДС в счёте»), счета по лизингу и первоначальный взнос и текущие расходы — зарядку, обслуживание, шины. Она печатает Входящий НДС к вычету и НДС на потребление для собственных нужд с части свыше EUR 40 000.
У покупки «Куплен без НДС (частный продавец, маржинальная схема)» нет НДС с покупки для вычета, поэтому и собственного потребления не возникает. Лизинг безэмиссионного автомобиля дороже 40 000 € не рассчитывается.
Цифру получает только предприятие со 100 % облагаемого оборота. Если вы ответите долей 0 %, он сообщит об отсутствии вычета. Если ответите между 0 и 100 %, он сообщит о недостатке данных и пропорцию не считает. Предприятие, освобождённое как Kleinunternehmer, входящий НДС не вычитает вовсе. Охватываются 2025 и 2026 налоговые годы.
Чего он не делает
- Личное использование. НДС с личного использования автомобиля (Eigenverbrauch) не рассчитывается. Отчёт печатает вашу личную долю записанного пробега и сообщает об этом.
- Собственное потребление на текущие расходы свыше 40 000 €. Для автомобиля дороже 40 000 € избыточная доля расходов, зависящих от стоимости, — обслуживание, ремонт, шины — также является НДС на собственное потребление. DriveHub вычитает НДС с текущих расходов полностью и это опускает, поэтому для такого автомобиля вычитаемая цифра завышена на эту сумму. Электроэнергия и зарядка это не затрагивает.
- Подоходный налог. Экран «НДС по автомобилю» считает только НДС. Сторона Luxustangente по подоходному налогу — ограниченная амортизация (AfA) — в нём не учтена.
- Работники. У работника нет входящего НДС по расходам на автомобиль, и DriveHub об этом сообщает.
- Смешанный оборот, например предприятие с облагаемыми и необлагаемыми продажами.
Как это сделать в DriveHub
- Проверьте привод автомобиля в настройках автомобиля. Если он электрический, выберите «Электрический».
- Откройте Отчёты, выберите автомобиль и полный календарный год и нажмите Настроить НДС по автомобилю (когда есть ответы, она называется Изменить НДС авто).
- В разделе Бизнес задайте Регистрация по НДС и Доля оборота, облагаемого НДС. Задайте Особая деятельность с автомобилями (обычно Ничего из перечисленного). В разделе Автомобиль задайте Категория НДС, Как бизнес получил автомобиль и стоимость приобретения.
- В разделе Счета по автомобилю нажмите Добавить счёт для каждого счёта по автомобилю с его НДС. Страховку, налог на транспортное средство и штрафы вносите как «Без НДС». Затем включите Внесены все счета по автомобилю за год.
- Проверьте каждую поездку года, затем прочтите Оценку внизу и отнесите её своему Steuerberater.
О стороне километров читайте Kilometergeld 2026 — что должно быть в учёте в Австрии и Tagesgeld 2026 — суточные за командировку в Австрии, шаг за шагом. Больше — на странице Австрии.
На этой странице изложено то, что говорят сами Gesetz и Richtlinien, и назван параграф, чтобы вы могли проверить. Это не налоговая консультация. Она не может учесть ваши обстоятельства. Если речь о деньгах, обратитесь к своему Steuerberater — и принесите Rechnungen (счета).
Полное правило со ссылками на нормативные акты: Австрия: требования к журналу пробега.