 DriveHub
Landengids · Oostenrijk
Vorsteuerabzug voor een auto in Oostenrijk — alleen emissievrije auto's, de grens van 40 000 €, en niets voor benzine of diesel

Het korte antwoord
In Oostenrijk trekt een bedrijf geen voorbelasting (Vorsteuer) af op een gewone auto, ook niet als de auto voor 100 % zakelijk wordt gebruikt. Dat is § 12 Abs. 2 Z 2 lit. b UStG 1994: Personenkraftwagen en Kombinationskraftwagen gelden voor de btw niet als voor het bedrijf gebruikt, dus de btw op kopen, leasen en gebruiken ervan is niet aftrekbaar. Motoren (Krafträder) vallen in dezelfde groep. De wet maakt een uitzondering voor rijschoolauto's, demonstratieauto's, auto's voor doorverkoop en voertuigen die minstens 80 % worden gebruikt voor commercieel personenvervoer of verhuur.
De andere uitzondering is een auto, stationwagen of motor met nul CO2-uitstoot (§ 12 Abs. 2 Z 2a UStG 1994, van kracht sinds 2016). Daarvoor is de Vorsteuer aftrekbaar volgens de algemene regels, onder twee toetsen: een minimaal zakelijk gebruik, en een kostengrens bij 40 000 € en 80 000 €. Z 2a zegt dat Z 2 lit. a "bleibt unberührt", dus de Angemessenheitsgrenze (redelijkheidsgrens) van de inkomstenbelasting (de Luxustangente van 40 000 € in § 1 van de PKW-Angemessenheitsverordnung, BGBl. II Nr. 466/2004) blijft gelden. Het BMF zet de niveaus uiteen in UStR Rz 1984 en 1985.
Plug-in hybrides en gewone hybrides komen niet in aanmerking (UStR Rz 1984). Alleen een auto die 0 g CO2/km uitstoot, een accu- of brandstofcelauto, komt wel in aanmerking.
Wat een emissievrije auto krijgt
De aftrek hangt af van de aanschafwaarde inclusief btw en NoVA (de Oostenrijkse aanschafbelasting). Voor een tweedehands auto tot 5 jaar oud vraagt DriveHub je de nieuwprijs minus de gebruikelijke kortingen te gebruiken; voor een lease de kostprijsgrondslag van de lessor.
| Aanschafwaarde | Voorbelasting |
|---|---|
| Tot 40 000 € | Volledig afgetrokken |
| Boven 40 000 €, tot 80 000 € | Volledig afgetrokken, plus Eigenverbrauch (btw op zelflevering) over het deel boven 40 000 € |
| Boven 80 000 € | Geen |
De btw op zelflevering bij een gekochte auto is (aanschafwaarde − 40 000) ÷ 1,2 × 20 %. Neem een auto van 45 000 €: (45 000 − 40 000) ÷ 1,2 × 20 % is 833,33 €. De Vorsteuer op de aankoop blijft aftrekbaar, en de 833,33 € is de btw die je dan verschuldigd bent. In feite behoud je de Vorsteuer over 40 000 € (6 666,67 €), zoals het Bundesfinanzgericht het stelde in RV/5101481/2019, een Tesla die voor 79 960 € werd gekocht met 6 660 € btw op zelflevering. DriveHub plaatst de zelflevering in het jaar van de aankoopfactuur.
Nog twee punten. Een aankoopsubsidie (Förderung) verlaagt de aanschafwaarde voor de toets van 40 000 € niet. En de PKW-Angemessenheitsverordnung geldt alleen voor auto's en stationwagens, dus een emissievrije motor wordt niet aan de grens van 40 000 € getoetst.
De toets van 10 % zakelijk gebruik
Een voertuig geldt alleen als voor het bedrijf gebruikt als minstens 10 % van het gebruik zakelijk is (§ 12 Abs. 2 Z 1 lit. a UStG 1994). Daaronder toont DriveHub "Geen aftrek". Het leest dit uit je vastgelegde ritten: zakelijke afstand gedeeld door alle vastgelegde afstand.
Of de rit tussen huis en werk meetelt voor de 10 %, is in DriveHub niet beslecht. Is het zakelijke aandeel minder dan 10 % maar bereiken zakelijk plus woon-werk 10 %, dan gokt ze niet: ze zegt "Onvoldoende gegevens" en raadt je aan je adviseur te vragen. Ze rekent ook niet door zolang een rit van het jaar nog niet is gecontroleerd.
Wat DriveHub vraagt
De aandrijving van de auto bepaalt het antwoord over emissievrij, omdat DriveHub het nooit uit de ritregistratie raadt.
- Elektrisch: de vraag Stoot 0 g CO2/km uit (accu of brandstofcel) wordt gesteld en vooraf op Ja gezet.
- Plug-in hybride: het scherm zegt dat een plug-in hybride nooit als emissievrij telt, en er wordt niets gevraagd.
- Benzine, diesel of een hybride die niet kan worden opgeladen: het scherm zegt dat die nooit als emissievrij telt en raadt je aan de aandrijving in de voertuiginstellingen te wijzigen als de auto elektrisch is. Het rapport zegt dat dergelijke auto's in Oostenrijk geen voorbelasting geven, ook niet bij 100 % zakelijk gebruik.
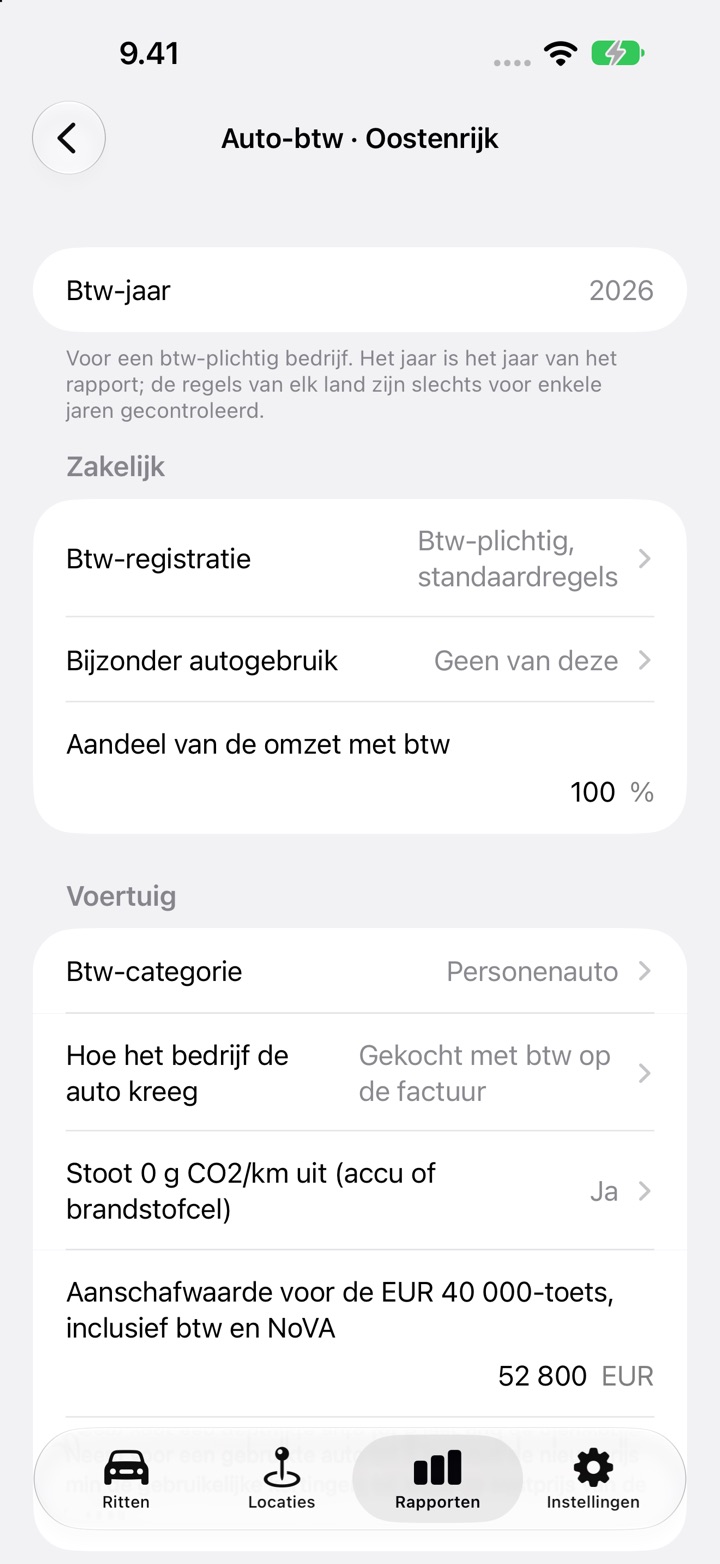
Daarnaast vraagt het naar de btw-categorie (Personenauto, Motor, Op de BMF Fiskal-Lkw-lijst, Ander bedrijfsvoertuig), de aanschafwaarde inclusief btw en NoVA, hoe het bedrijf de auto kreeg, en of alle autofacturen van het jaar zijn ingevoerd. Voertuigen op de BMF-lijst Fiskal-Lkw en andere bedrijfsvoertuigen volgen de algemene Vorsteuer-regels, die DriveHub niet berekent. Het berekent ook de uitzonderingen voor rijschool, doorverkoop, personenvervoer en verhuur niet: kies er een onder Bijzonder autogebruik en DriveHub zegt dat het bedrijf bijzondere regels volgt.
Wat de bedragen omvatten
De schatting telt de btw op die je invoert van autofacturen: de aankoopfactuur (alleen als de auto "Gekocht met btw op de factuur" is), leasefacturen en aanbetaling, en gebruikskosten zoals opladen, onderhoud en banden. Ze drukt Aftrekbare voorbelasting en Btw op zelflevering over het deel boven EUR 40 000 af.
Een aankoop "Gekocht zonder btw (particuliere verkoper, margeregeling)" heeft geen aankoop-btw om af te trekken, dus er ontstaat ook geen zelflevering. Een lease van een emissievrije auto boven 40 000 € wordt niet berekend.
Alleen een bedrijf met 100 % belaste omzet krijgt een bedrag. Antwoord je met een aandeel van 0 %, dan meldt ze geen aftrek. Antwoord je tussen 0 en 100 %, dan meldt ze onvoldoende gegevens en verdeelt ze niet naar rato. Een bedrijf onder de Kleinunternehmer-vrijstelling trekt helemaal geen voorbelasting af. De belastingjaren die ze dekt, zijn 2025 en 2026.
Wat het niet doet
- Privégebruik. Btw op privégebruik van de auto (Eigenverbrauch) wordt niet berekend. Het rapport drukt je privéaandeel van de vastgelegde afstand af en zegt dat erbij.
- Zelflevering op gebruikskosten boven 40 000 €. Bij een auto boven 40 000 € is het meerdere deel van waardeafhankelijke gebruikskosten zoals onderhoud, reparaties en banden ook btw op zelflevering. DriveHub trekt de btw op gebruikskosten volledig af en laat dit weg, dus voor zo'n auto is het aftrekbare bedrag met dat bedrag te hoog. Elektriciteit en opladen worden niet geraakt.
- Inkomstenbelasting. Het scherm Auto-btw berekent alleen btw. De kant van de Luxustangente in de inkomstenbelasting, de begrensde afschrijving (AfA), zit er niet in.
- Werknemers. Een werknemer heeft geen voorbelasting op autokosten, en DriveHub zegt dat.
- Gemengde omzet, zoals een bedrijf met zowel belaste als vrijgestelde verkopen.
Zo doe je het in DriveHub
- Controleer de aandrijving van de auto in de voertuiginstellingen. Zet haar op Elektrisch als dat zo is.
- Open Rapporten, kies de auto en een volledig kalenderjaar en tik op Auto-btw instellen (er staat Auto-btw bewerken zodra je antwoorden hebt).
- Stel onder Zakelijk de Btw-registratie en het Aandeel van de omzet met btw in. Stel Bijzonder autogebruik in (meestal Geen van deze). Stel onder Voertuig de Btw-categorie, Hoe het bedrijf de auto kreeg en de aanschafwaarde in.
- Tik onder Autofacturen op Factuur toevoegen voor elke autofactuur met de btw erop. Voer verzekering, motorrijtuigenbelasting en boetes in als Geen btw. Zet daarna Alle autofacturen van het jaar zijn ingevoerd aan.
- Controleer elke rit van het jaar, lees dan de Schatting onderaan en neem die mee naar je Steuerberater (belastingadviseur).
Voor de kilometerkant, zie de Kilometergeld-registratie in Oostenrijk en Tagesgeld. Meer staat op de pagina Oostenrijk.
Deze pagina geeft weer wat het Gesetz en de Richtlinien zelf zeggen, en noemt de paragraaf zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het je Steuerberater — en neem de Rechnungen (facturen) mee.
De volledige regel, met de bronnen waarop die berust: Oostenrijk: eisen aan de rittenregistratie.