 DriveHub
Przewodnik po kraju · Austria
Vorsteuerabzug za samochód w Austrii — tylko auta bezemisyjne, granica 40 000 € i nic dla benzyny czy diesla

Krótka odpowiedź
W Austrii firma nie odlicza VAT naliczonego (Vorsteuer) od zwykłego samochodu, nawet jeśli samochód jest używany w 100 % dla firmy. To § 12 Abs. 2 Z 2 lit. b UStG 1994: Personenkraftwagen i Kombinationskraftwagen (samochody osobowe i kombi) nie są traktowane dla celów VAT jako używane na potrzeby firmy, więc VAT od ich zakupu, leasingu i eksploatacji nie podlega odliczeniu. Motocykle (Krafträder) należą do tej samej grupy. Ustawa wyłącza samochody szkół jazdy, samochody demonstracyjne, samochody przeznaczone na sprzedaż oraz pojazdy używane co najmniej w 80 % do zarobkowego przewozu osób lub do wynajmu.
Drugi wyjątek to samochód osobowy, kombi lub motocykl o zerowej emisji CO2 (§ 12 Abs. 2 Z 2a UStG 1994, w mocy od 2016 r.). Dla niego Vorsteuer podlega odliczeniu według zasad ogólnych, z zastrzeżeniem dwóch testów: minimalnego użytku służbowego oraz granicy kosztów 40 000 € i 80 000 €. Z 2a mówi, że Z 2 lit. a „bleibt unberührt”, więc nadal obowiązuje podatkowa Angemessenheitsgrenze (granica odpowiedniości; Luxustangente 40 000 € z § 1 PKW-Angemessenheitsverordnung, BGBl. II Nr. 466/2004). BMF przedstawia progi w UStR Rz 1984 i 1985.
Hybrydy plug-in i zwykłe hybrydy się nie kwalifikują (UStR Rz 1984). Kwalifikuje się tylko samochód emitujący 0 g CO2/km, na baterię lub ogniwo paliwowe.
Co dostaje samochód bezemisyjny
Odliczenie zależy od kosztu nabycia z VAT i NoVA. Dla samochodu używanego do 5 lat DriveHub prosi o przyjęcie ceny nowego pojazdu pomniejszonej o zwykłe rabaty; dla leasingu — podstawy kosztów leasingodawcy.
| Koszt nabycia | VAT naliczony |
|---|---|
| Do 40 000 € | Odliczany w całości |
| Powyżej 40 000 €, do 80 000 € | Odliczany w całości, plus Eigenverbrauch (VAT od samodostawy) od części powyżej 40 000 € |
| Powyżej 80 000 € | Brak |
VAT od samodostawy dla kupionego samochodu to (koszt nabycia − 40 000) ÷ 1,2 × 20 %. Weź samochód za 45 000 €: (45 000 − 40 000) ÷ 1,2 × 20 % daje 833,33 €. Vorsteuer od zakupu nadal podlega odliczeniu, a 833,33 € to VAT, który wtedy jesteś winien. W efekcie zachowujesz Vorsteuer od 40 000 € (6 666,67 €), tak ujął to Bundesfinanzgericht w RV/5101481/2019, dotyczącym Tesli kupionej za 79 960 € z 6 660 € VAT od samodostawy. DriveHub wlicza samodostawę do roku faktury zakupu.
Jeszcze dwie uwagi. Dotacja do zakupu (Förderung) nie obniża kosztu nabycia dla testu 40 000 €. A PKW-Angemessenheitsverordnung obejmuje tylko samochody osobowe i kombi, więc bezemisyjny motocykl nie jest testowany względem granicy 40 000 €.
Test 10 % użytku służbowego
Pojazd uważa się za używany dla firmy tylko wtedy, gdy co najmniej 10 % jego użycia jest służbowe (§ 12 Abs. 2 Z 1 lit. a UStG 1994). Poniżej tego DriveHub pokazuje „Brak odliczenia”. Odczytuje to z zapisanych przejazdów: przebieg służbowy podzielony przez cały zapisany przebieg.
To, czy jazda z domu do pracy wlicza się do 10 %, nie jest w DriveHub rozstrzygnięte. Jeśli udział służbowy jest poniżej 10 %, ale służbowy razem z dojazdami osiąga 10 %, DriveHub nie zgaduje: mówi „Niewystarczające dane” i każe zapytać doradcę. Nie obliczy też niczego, dopóki którykolwiek przejazd z roku jest niesprawdzony.
O co pyta DriveHub
O odpowiedzi dotyczącej zerowej emisji decyduje napęd samochodu, bo DriveHub nigdy nie zgaduje jej z ewidencji przejazdów.
- Elektryczny: zadawane jest pytanie Emisja 0 g CO2/km (bateria lub ogniwo paliwowe), domyślnie z odpowiedzią Tak.
- Hybryda plug-in: ekran mówi, że hybryda plug-in nigdy nie jest bezemisyjna, i o nic nie pyta.
- Benzyna, diesel albo hybryda, której nie da się ładować z gniazdka: ekran mówi, że nigdy nie jest bezemisyjna, i każe zmienić napęd w ustawieniach pojazdu, jeśli samochód jest elektryczny. Raport informuje, że takie samochody nie dają w Austrii VAT naliczonego, nawet przy 100 % użytku służbowego.
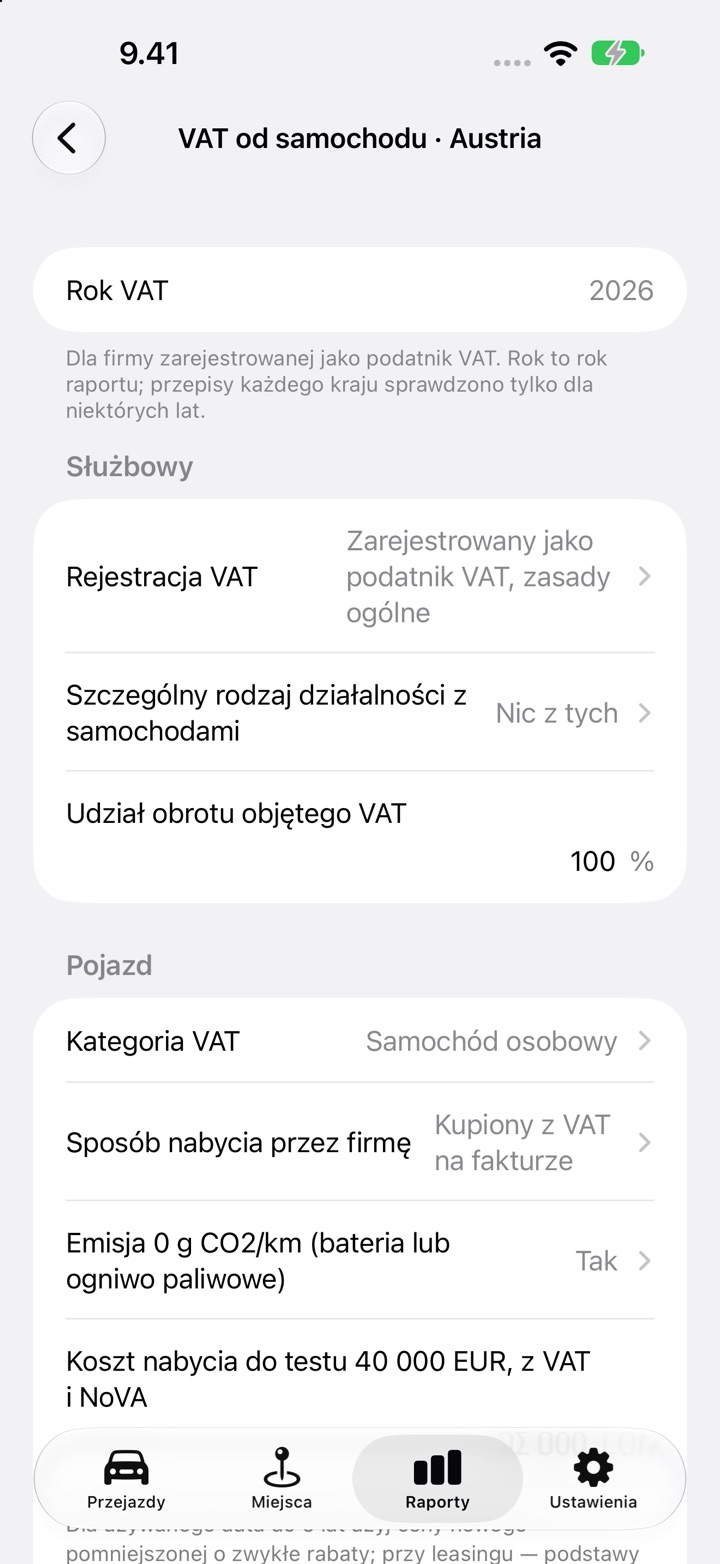
Poza tym pyta o Kategoria VAT (Samochód osobowy, Motocykl, Na liście BMF Fiskal-Lkw, Inny pojazd użytkowy), koszt nabycia z VAT i NoVA, sposób nabycia samochodu przez firmę oraz o to, czy wprowadzono wszystkie faktury za samochód z roku. Pojazdy z listy BMF Fiskal-Lkw i inne pojazdy użytkowe podlegają ogólnym zasadom Vorsteuer, których DriveHub nie oblicza. Nie oblicza też wyjątków dla szkół jazdy, odsprzedaży, przewozu osób i wynajmu: wybierz jeden w Szczególny rodzaj działalności z samochodami, a DriveHub powie, że firma podlega szczególnym zasadom.
Co obejmują kwoty
Szacunek sumuje VAT, który wpisujesz z faktur za samochód: z faktury zakupu (tylko jeśli samochód był „Kupiony z VAT na fakturze”), z faktur leasingowych i wpłaty wstępnej oraz z kosztów eksploatacji, takich jak ładowanie, serwis i opony. Drukuje VAT naliczony do odliczenia oraz VAT z samodostawy od części powyżej EUR 40 000.
Zakup „Kupiony bez VAT (sprzedawca prywatny, procedura marży)” nie ma VAT od zakupu do odliczenia, więc nie powstaje też samodostawa. Leasing samochodu bezemisyjnego powyżej 40 000 € nie jest obliczany.
Kwotę dostaje tylko firma z 100 % opodatkowanego obrotu. Jeśli podasz udział 0 %, zgłasza brak odliczenia. Jeśli podasz wartość między 0 a 100 %, zgłasza niewystarczające dane i nie dzieli proporcjonalnie. Firma objęta zwolnieniem Kleinunternehmer (dla małych przedsiębiorców) w ogóle nie odlicza VAT naliczonego. Obejmowane lata podatkowe to 2025 i 2026.
Czego nie robi
- Użytku prywatnego. VAT od prywatnego użycia samochodu (Eigenverbrauch) nie jest obliczany. Raport drukuje twój prywatny udział w zapisanym przebiegu i mówi o tym.
- Samodostawy od kosztów eksploatacji powyżej 40 000 €. Dla samochodu powyżej 40 000 € nadwyżkowy udział kosztów eksploatacji zależnych od wartości, takich jak serwis, naprawy i opony, też jest VAT od samodostawy. DriveHub odlicza VAT od kosztów eksploatacji w całości i to pomija, więc dla takiego samochodu kwota do odliczenia jest zawyżona o tę wartość. Prąd i ładowanie nie są objęte.
- Podatku dochodowego. Ekran VAT od samochodu oblicza tylko VAT. Strona podatku dochodowego Luxustangente, czyli ograniczona amortyzacja (AfA), w nim nie występuje.
- Pracowników. Pracownik nie ma VAT naliczonego od kosztów samochodu, i DriveHub o tym mówi.
- Obrotu mieszanego, takiego jak firma z jednoczesną sprzedażą opodatkowaną i zwolnioną.
Jak to zrobić w DriveHub
- Sprawdź napęd samochodu w ustawieniach pojazdu. Ustaw Elektryczny, jeśli taki jest.
- Otwórz Raporty, wybierz samochód i pełny rok kalendarzowy, a potem dotknij Skonfiguruj VAT od samochodu (po wprowadzeniu odpowiedzi brzmi Edytuj VAT auta).
- W sekcji Służbowy ustaw Rejestracja VAT i Udział obrotu objętego VAT. Ustaw Szczególny rodzaj działalności z samochodami (zwykle Nic z tych). W sekcji Pojazd ustaw Kategoria VAT, Sposób nabycia przez firmę i koszt nabycia.
- W sekcji Faktury za samochód dotknij Dodaj fakturę dla każdej faktury za samochód z jej VAT. Ubezpieczenie, podatek od pojazdu i kary wpisz jako Bez VAT. Potem włącz Wprowadzono wszystkie faktury za samochód z tego roku.
- Sprawdź każdy przejazd z roku, potem przeczytaj Szacunek na dole i zanieś go do swojego Steuerberater.
Co do strony kilometrów, zobacz austriacką ewidencję Kilometergeld i Tagesgeld. Więcej jest na stronie o Austrii.
Ta strona przedstawia to, co mówią same Gesetz i Richtlinien, i wskazuje paragraf, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj swojego Steuerberater (doradcę podatkowego) — i przynieś Rechnungen (faktury).
Pełna reguła wraz z przepisami, z których pochodzi: Austria: wymogi dotyczące ewidencji przebiegu.