 DriveHub
Guia por país · Áustria
Vorsteuerabzug para um carro na Áustria — só carros de emissão zero, a linha de 40 000 €, e nada para gasolina ou diesel

A resposta curta
Na Áustria, uma empresa não deduz o IVA de entrada (Vorsteuer) de um carro comum, mesmo que o carro seja usado 100 % na empresa. Isso é o § 12 Abs. 2 Z 2 lit. b UStG 1994: Personenkraftwagen e Kombinationskraftwagen (carros de passeio e utilitários mistos) não são tratados como usados na empresa para fins de IVA, então o IVA de comprar, alugar e manter esses carros não é dedutível. Motos (Krafträder) estão no mesmo grupo. A lei excetua carros de autoescola, carros de demonstração, carros mantidos para revenda e veículos usados em pelo menos 80 % para transporte comercial de passageiros ou aluguel.
A outra exceção é um carro, uma perua ou uma moto com emissões zero de CO2 (§ 12 Abs. 2 Z 2a UStG 1994, em vigor desde 2016). Para eles, a Vorsteuer é dedutível pelas regras gerais, sujeita a dois testes: um uso profissional mínimo e uma linha de custo em 40 000 € e 80 000 €. A Z 2a diz que a Z 2 lit. a "bleibt unberührt" (permanece inalterada), então a Angemessenheitsgrenze do imposto de renda (a Luxustangente de 40 000 € no § 1 da PKW-Angemessenheitsverordnung, BGBl. II Nr. 466/2004) ainda se aplica. O BMF expõe as faixas nas UStR Rz 1984 e 1985.
Híbridos plug-in e híbridos comuns não se qualificam (UStR Rz 1984). Só um carro que emite 0 g de CO2/km, a bateria ou célula de combustível, se qualifica.
O que um carro de emissão zero recebe
A dedução depende do custo de aquisição com IVA e NoVA. Para um carro usado de até 5 anos, o DriveHub pede que você use o preço de novo menos os descontos habituais; para um leasing, a base de custo do arrendador.
| Custo de aquisição | IVA de entrada |
|---|---|
| Até 40 000 € | Deduzido integralmente |
| Acima de 40 000 €, até 80 000 € | Deduzido integralmente, mais Eigenverbrauch (IVA de autoconsumo) sobre a parte acima de 40 000 € |
| Acima de 80 000 € | Nenhum |
O IVA de autoconsumo sobre um carro comprado é (custo de aquisição − 40 000) ÷ 1,2 × 20 %. Tome um carro de 45 000 €: (45 000 − 40 000) ÷ 1,2 × 20 % dá 833,33 €. A Vorsteuer da compra continua dedutível, e os 833,33 € são o IVA que você então deve. Na prática, você fica com a Vorsteuer sobre 40 000 € (6 666,67 €), que foi como o Bundesfinanzgericht o expressou no RV/5101481/2019, um Tesla comprado por 79 960 € com 6 660 € de IVA de autoconsumo. O DriveHub põe o autoconsumo no ano da fatura de compra.
Mais dois pontos. Um subsídio de compra (Förderung) não reduz o custo de aquisição para o teste dos 40 000 €. E a PKW-Angemessenheitsverordnung abrange apenas carros e peruas, então uma moto de emissão zero não é testada contra a linha dos 40 000 €.
O teste de 10 % de uso profissional
Um veículo só conta como usado na empresa se pelo menos 10 % do seu uso for profissional (§ 12 Abs. 2 Z 1 lit. a UStG 1994). Abaixo disso, DriveHub mostra "Sem dedução". Ele lê isso das suas viagens registradas: a distância a trabalho dividida por toda a distância registrada.
Se o percurso entre a casa e o trabalho conta para os 10 % não está definido no DriveHub. Se a parcela profissional fica abaixo de 10 % mas trabalho mais trajeto ao trabalho chega a 10 %, ele não adivinha: diz "Dados insuficientes" e manda você consultar o seu consultor. Também não calcula enquanto houver alguma viagem do ano ainda não verificada.
O que o DriveHub pergunta
A propulsão do carro decide a resposta sobre emissão zero, porque DriveHub nunca a adivinha a partir do registro de viagens.
- Elétrico: a pergunta Emite 0 g de CO2/km (bateria ou célula de combustível) é feita e vem preenchida como Sim.
- Híbrido plug-in: a tela diz que um híbrido plug-in nunca conta como emissão zero, e nada é perguntado.
- Gasolina, diesel ou um híbrido que não pode ser carregado na tomada: a tela diz que ele nunca conta como emissão zero e manda você alterar a propulsão nos ajustes do veículo se o carro for elétrico. O relatório diz que esses carros não dão IVA de entrada na Áustria, mesmo com 100 % de uso profissional.
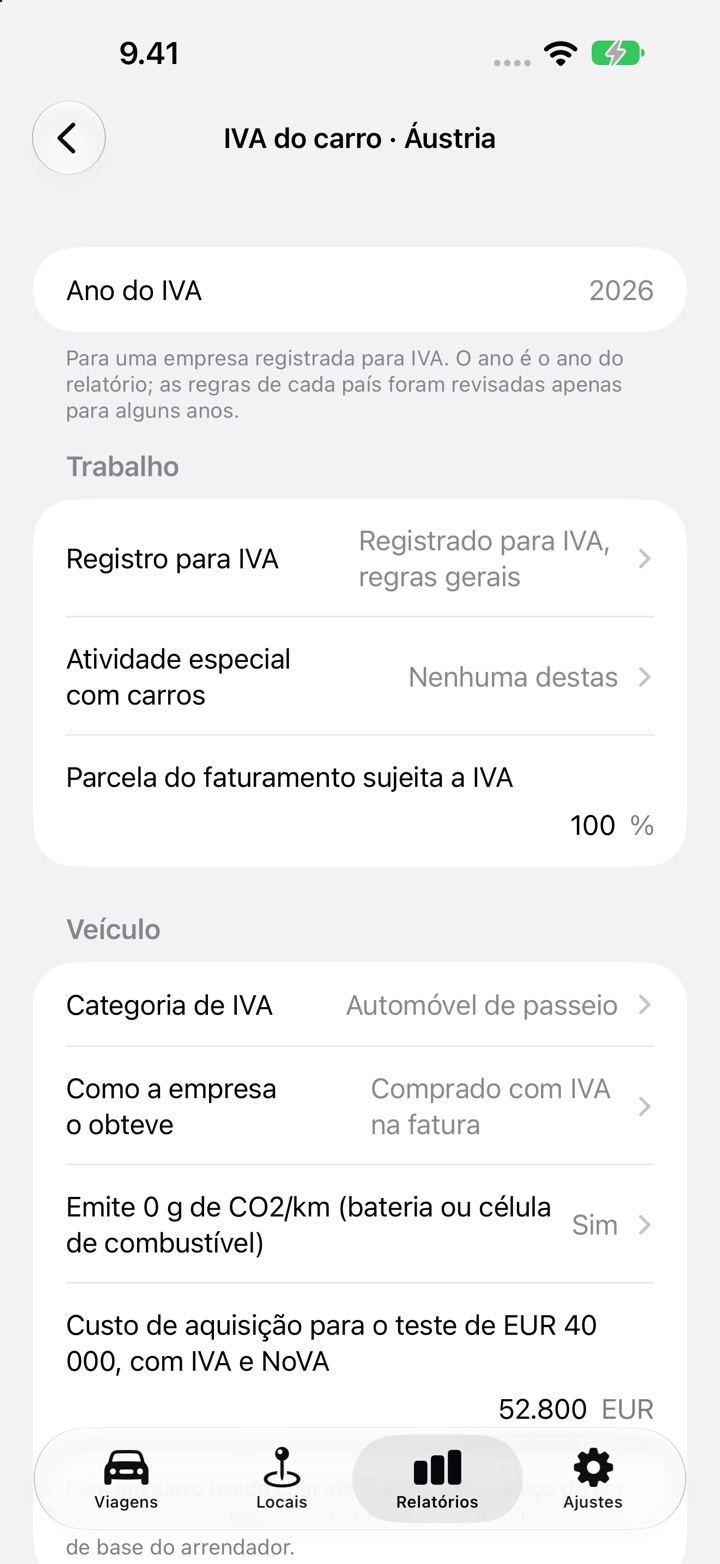
Além disso, ela pergunta a Categoria de IVA (Automóvel de passeio, Moto, Na lista Fiskal-Lkw do BMF, Outro veículo comercial), o custo de aquisição com IVA e NoVA, como a empresa obteve o carro e se todas as faturas do carro do ano estão lançadas. Veículos da lista Fiskal-Lkw do BMF e outros veículos comerciais seguem as regras gerais da Vorsteuer, que o DriveHub não calcula. Ele também não calcula as exceções de autoescola, revenda, transporte de passageiros e aluguel: escolha uma em Atividade especial com carros e DriveHub diz que a empresa segue regras especiais.
O que os valores abrangem
A estimativa soma o IVA que você lança das faturas do carro: a fatura de compra (só se o carro foi "Comprado com IVA na fatura"), as faturas de leasing e a entrada, e custos de uso como recarga, revisão e pneus. Ela imprime IVA de entrada dedutível e IVA de autoconsumo sobre a parte acima de EUR 40 000.
Uma compra "Comprado sem IVA (vendedor particular, regime de margem)" não tem IVA de compra a deduzir, então também não surge autoconsumo. Um leasing de um carro de emissão zero acima de 40 000 € não é calculado.
Só uma empresa com 100 % de faturamento tributado recebe um valor. Se você responde uma parcela de 0 %, ele informa que não há dedução. Se responde entre 0 e 100 %, informa dados insuficientes e não faz rateio. Uma empresa sob a isenção de Kleinunternehmer não deduz IVA de entrada nenhum. Os anos fiscais que cobre são 2025 e 2026.
O que ele não faz
- Uso particular. O IVA sobre o uso particular do carro (Eigenverbrauch) não é calculado. O relatório imprime a sua parcela particular da distância registrada e diz isso.
- Autoconsumo sobre custos de uso acima de 40 000 €. Para um carro acima de 40 000 €, a parcela excedente dos custos de uso que dependem do valor, como revisão, reparos e pneus, também é IVA de autoconsumo. O DriveHub deduz o IVA dos custos de uso integralmente e deixa isso de fora, então, para esse carro, o valor dedutível fica alto demais por esse montante. Eletricidade e recarga não são afetadas.
- Imposto de renda. A tela de IVA do carro calcula só o IVA. O lado da Luxustangente no imposto de renda, a depreciação limitada (AfA), não está nela.
- Empregados. Um empregado não tem IVA de entrada sobre custos de carro, e DriveHub diz isso.
- Faturamento misto, como uma empresa com vendas tributadas e isentas.
Como fazer no DriveHub
- Confira a propulsão do carro nos ajustes do veículo. Defina como Elétrico, se for.
- Abra Relatórios, escolha o carro e um ano civil completo e toque em Configurar o IVA do carro (ele diz Editar IVA do carro quando já há respostas).
- Em Trabalho, defina Registro para IVA e Parcela do faturamento sujeita a IVA. Defina Atividade especial com carros (em geral Nenhuma destas). Em Veículo, defina Categoria de IVA, Como a empresa o obteve e o custo de aquisição.
- Em Faturas do carro, toque em Adicionar fatura para cada fatura do carro com o seu IVA. Lance seguro, imposto de veículo e multas como Sem IVA. Depois ative Todas as faturas do carro do ano estão lançadas.
- Verifique todas as viagens do ano, depois leia a Estimativa no final e leve-a ao seu Steuerberater.
Para o lado da quilometragem, veja o registro do Kilometergeld na Áustria e o Tagesgeld. Há mais na página da Áustria.
Esta página reproduz o que dizem a própria lei e as Richtlinien, com o número do parágrafo, para que você possa conferir. Não é consultoria tributária e não conhece a sua situação. Quando houver dinheiro em jogo, consulte o seu Steuerberater (consultor tributário) — e leve as Rechnungen (as faturas).
A regra completa, com as normas de onde ela vem: Áustria: requisitos do registro de quilometragem.