 DriveHub
Guide pays · Autriche
Vorsteuerabzug pour une voiture en Autriche — seulement les voitures zéro émission, le seuil de 40 000 €, et rien pour l'essence ou le diesel

La réponse en bref
En Autriche, une entreprise ne déduit pas la TVA en amont (Vorsteuer) sur une voiture ordinaire, même si elle est utilisée à 100 % pour l'activité. C'est le § 12 Abs. 2 Z 2 lit. b UStG 1994 : les Personenkraftwagen et Kombinationskraftwagen (voitures particulières et breaks) ne sont pas considérés comme utilisés pour l'entreprise au regard de la TVA, de sorte que la TVA sur leur achat, leur leasing et leur utilisation n'est pas déductible. Les motos (Krafträder) font partie du même groupe. La loi excepte les voitures d'auto-école, les voitures de démonstration, les voitures destinées à la revente, et les véhicules utilisés à au moins 80 % pour le transport commercial de personnes ou la location.
L'autre exception est une voiture, un break ou une moto à zéro émission de CO2 (§ 12 Abs. 2 Z 2a UStG 1994, en vigueur depuis 2016). Pour elle, la Vorsteuer est déductible selon les règles générales, sous réserve de deux tests : un usage professionnel minimal, et une limite de coût à 40 000 € et 80 000 €. Le Z 2a dit que le Z 2 lit. a « bleibt unberührt » (reste inchangé) : la Angemessenheitsgrenze de l'impôt sur le revenu (la Luxustangente de 40 000 € au § 1 de la PKW-Angemessenheitsverordnung, BGBl. II Nr. 466/2004) s'applique donc toujours. Le BMF (ministère fédéral des Finances) expose les paliers dans les UStR Rz 1984 et 1985.
Les hybrides rechargeables et les hybrides ordinaires ne sont pas éligibles (UStR Rz 1984). Seule une voiture qui émet 0 g de CO2/km, à batterie ou à pile à combustible, l'est.
Ce que reçoit une voiture zéro émission
La déduction dépend du coût d'acquisition TVA et NoVA comprises (la NoVA est la taxe autrichienne liée à la consommation). Pour une voiture d'occasion de moins de 5 ans, DriveHub vous demande d'utiliser le prix du neuf moins les remises habituelles ; pour un leasing, la base de coût du bailleur.
| Coût d'acquisition | TVA en amont |
|---|---|
| Jusqu'à 40 000 € | Déduite en totalité |
| Au-delà de 40 000 €, jusqu'à 80 000 € | Déduite en totalité, plus l'Eigenverbrauch (TVA de livraison à soi-même) sur la part au-delà de 40 000 € |
| Au-delà de 80 000 € | Aucune |
La TVA de livraison à soi-même sur une voiture achetée est de (coût d'acquisition − 40 000) ÷ 1,2 × 20 %. Prenons une voiture à 45 000 € : (45 000 − 40 000) ÷ 1,2 × 20 % donne 833,33 €. La Vorsteuer sur l'achat reste déductible, et les 833,33 € sont la TVA que vous devez ensuite. En pratique, vous conservez la Vorsteuer sur 40 000 € (6 666,67 €), ce qu'a formulé ainsi le Bundesfinanzgericht dans l'affaire RV/5101481/2019, une Tesla achetée 79 960 € avec 6 660 € de TVA de livraison à soi-même. DriveHub place la livraison à soi-même dans l'année de la facture d'achat.
Deux points de plus. Une subvention à l'achat (Förderung) ne réduit pas le coût d'acquisition pour le test des 40 000 €. Et la PKW-Angemessenheitsverordnung ne couvre que les voitures et les breaks : une moto zéro émission n'est donc pas confrontée à la limite de 40 000 €.
Le test des 10 % d'usage professionnel
Un véhicule n'est considéré comme utilisé pour l'entreprise que si au moins 10 % de son usage est professionnel (§ 12 Abs. 2 Z 1 lit. a UStG 1994). En dessous, DriveHub affiche « Aucune déduction ». Il le lit dans vos trajets enregistrés : la distance professionnelle divisée par toute la distance enregistrée.
DriveHub ne tranche pas la question de savoir si le trajet entre domicile et travail compte dans les 10 %. Si la part professionnelle est inférieure à 10 % mais que la part professionnelle plus domicile-travail atteint 10 %, il ne devine pas : il indique « Données insuffisantes » et vous invite à interroger votre conseiller. Il ne calcule pas non plus tant qu'un trajet de l'année n'a pas été vérifié.
Ce que DriveHub demande
La motorisation de la voiture détermine la réponse « zéro émission », car DriveHub ne la devine jamais à partir du carnet de trajets.
- Électrique : la question Émet 0 g de CO2/km (batterie ou pile à combustible) est posée et préremplie sur Oui.
- Hybride rechargeable : l'écran indique qu'un hybride rechargeable n'est jamais considéré comme zéro émission, et rien n'est demandé.
- Essence, diesel ou hybride non rechargeable : l'écran indique que le véhicule ne compte jamais comme zéro émission et vous invite à modifier la motorisation dans les réglages du véhicule si la voiture est électrique. Le rapport précise que ces voitures ne donnent droit à aucune TVA en amont en Autriche, même à 100 % d'usage professionnel.
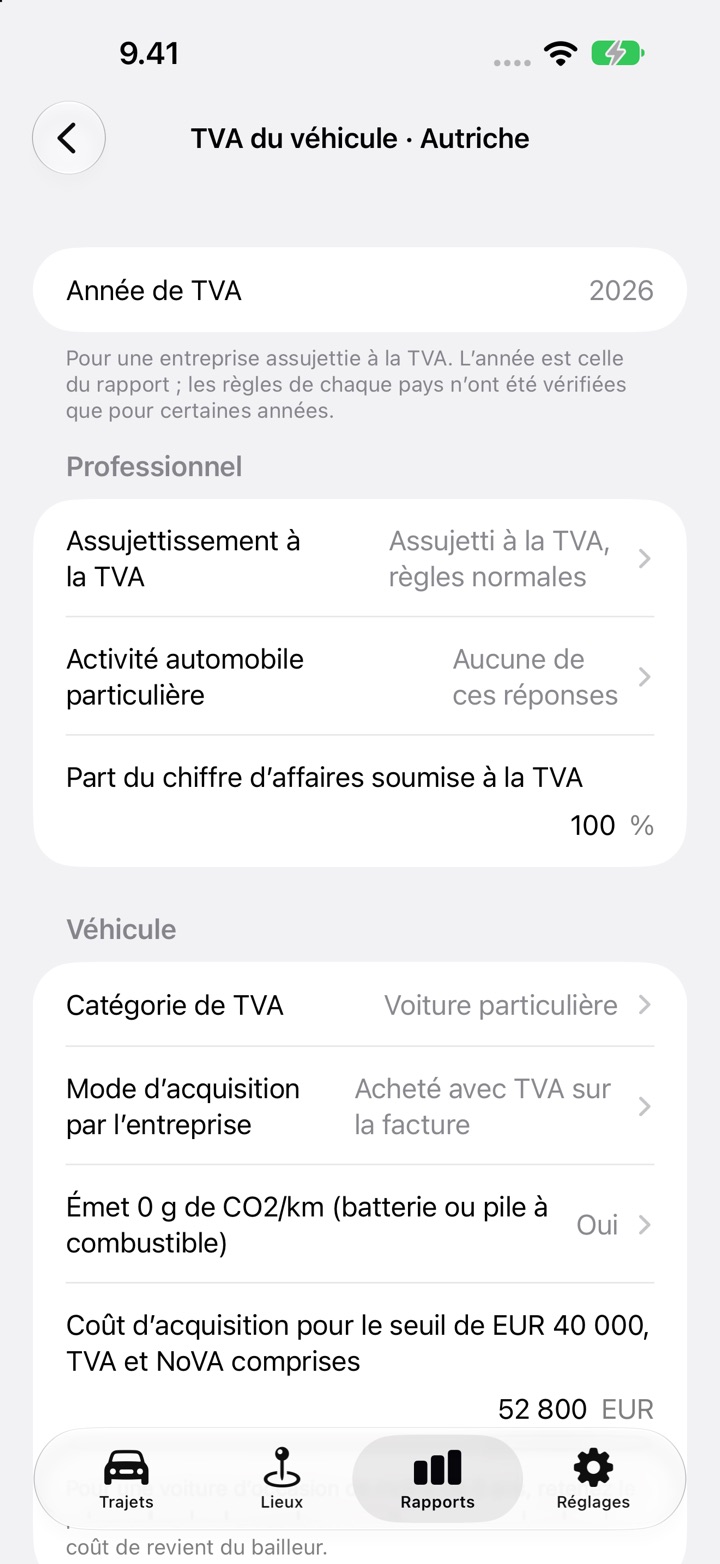
En plus, il demande la Catégorie de TVA (Voiture particulière, Moto, Sur la liste BMF Fiskal-Lkw, Autre véhicule utilitaire), le coût d'acquisition TVA et NoVA comprises, le mode d'acquisition de la voiture par l'entreprise, et si toutes les factures du véhicule de l'année sont saisies. Les véhicules de la liste BMF Fiskal-Lkw et les autres véhicules utilitaires suivent les règles générales de la Vorsteuer, que DriveHub ne calcule pas. Il ne calcule pas non plus les exceptions pour l'auto-école, la revente, le transport de personnes et la location : choisissez-en une sous Activité automobile particulière et DriveHub indique que l'entreprise relève de règles particulières.
Ce que couvrent les chiffres
L'estimation additionne la TVA que vous saisissez à partir des factures du véhicule : la facture d'achat (seulement si la voiture a été « Acheté avec TVA sur la facture »), les factures de leasing et l'apport initial, et les frais courants tels que la recharge, l'entretien et les pneus. Elle imprime TVA en amont déductible et TVA de livraison à soi-même sur la partie au-delà de EUR 40 000.
Un achat « Acheté sans TVA (vendeur particulier, régime de la marge) » ne comporte pas de TVA d'achat à déduire, donc pas non plus de livraison à soi-même. Un leasing de voiture zéro émission au-delà de 40 000 € n'est pas calculé.
Seule une entreprise dont le chiffre d'affaires est imposé à 100 % obtient un chiffre. Si vous indiquez une part de 0 %, il indique aucune déduction. Si vous indiquez entre 0 et 100 %, il indique des données insuffisantes et ne proratise pas. Une entreprise relevant de l'exonération des Kleinunternehmer (petites entreprises) ne déduit aucune TVA en amont. Les années d'imposition couvertes sont 2025 et 2026.
Ce qu'il ne fait pas
- L'usage privé. La TVA sur l'usage privé de la voiture (Eigenverbrauch) n'est pas calculée. Le rapport imprime votre part privée de la distance enregistrée et l'indique.
- La livraison à soi-même sur les frais courants au-delà de 40 000 €. Pour une voiture à plus de 40 000 €, la part excédentaire des frais courants liés à la valeur, tels que l'entretien, les réparations et les pneus, est aussi une TVA de livraison à soi-même. DriveHub déduit la TVA des frais courants en totalité et omet ce point : pour une telle voiture, le chiffre déductible est donc trop élevé de ce montant. L'électricité et la recharge ne sont pas concernées.
- L'impôt sur le revenu. L'écran de TVA du véhicule ne calcule que la TVA. Le volet impôt sur le revenu de la Luxustangente, l'amortissement plafonné (AfA), n'y figure pas.
- Les salariés. Un salarié n'a aucune TVA en amont sur les coûts de la voiture, et DriveHub le dit.
- Le chiffre d'affaires mixte, comme une entreprise réalisant à la fois des ventes imposées et exonérées.
Comment faire dans DriveHub
- Vérifiez la motorisation de la voiture dans les réglages du véhicule. Réglez-la sur Électrique si c'est le cas.
- Ouvrez Rapports, choisissez la voiture et une année civile complète, et touchez Configurer la TVA du véhicule (le bouton indique Modifier la TVA auto dès que vous avez des réponses).
- Sous Professionnel, renseignez Assujettissement à la TVA et Part du chiffre d’affaires soumise à la TVA. Renseignez Activité automobile particulière (le plus souvent Aucune de ces réponses). Sous Véhicule, renseignez Catégorie de TVA, Mode d’acquisition par l’entreprise et le coût d'acquisition.
- Sous Factures du véhicule, touchez Ajouter une facture pour chaque facture du véhicule avec sa TVA. Saisissez l'assurance, la taxe sur le véhicule et les amendes en Sans TVA. Puis activez Toutes les factures du véhicule de l’année sont saisies.
- Vérifiez chaque trajet de l'année, puis lisez l'Estimation en bas et portez-la à votre Steuerberater (conseiller fiscal).
Pour le volet kilométrique, voir l'enregistrement du Kilometergeld en Autriche et Tagesgeld. Plus d'informations sur la page de l'Autriche.
Cette page expose ce que disent la loi et les directives elles-mêmes, et cite le paragraphe pour que vous puissiez vérifier. Elle ne constitue pas un conseil fiscal et ne peut pas tenir compte de votre situation. Dès qu'il y a de l'argent en jeu, consultez votre Steuerberater — et apportez les Rechnungen (factures).
La règle complète, avec les textes dont elle découle : Autriche : exigences du journal kilométrique.
Pour aller plus loin
- Les deux plafonds de 30 000 km autrichiens visent deux années différentes — et depuis 2025, le relevé du compteur est obligatoire
- Tagesgeld pour un déplacement professionnel en Autriche — plus de 3 heures, 25 km, et quand les jours s'épuisent
- Configurer le suivi automatique et savoir quand un trajet est manqué