 DriveHub
Průvodce zemí · Rakousko
Vorsteuerabzug u auta v Rakousku – jen bezemisní auta, hranice 40 000 € a nic pro benzin nebo naftu
Stručná odpověď
V Rakousku podnik u běžného auta neodečítá DPH na vstupu (Vorsteuer), ani když se auto používá ze 100 % pro podnikání. To je § 12 Abs. 2 Z 2 lit. b UStG 1994: Personenkraftwagen a Kombinationskraftwagen se pro účely DPH nepovažují za používané pro podnikání, takže DPH z jejich koupě, leasingu a provozu není odpočitatelná. Do téže skupiny patří motocykly (Krafträder). Zákon vyjímá auta autoškol, předváděcí vozy, auta držená k dalšímu prodeji a vozidla používaná nejméně z 80 % k placené přepravě osob nebo k pronájmu.
Druhou výjimkou je auto, kombi nebo motocykl s nulovými emisemi CO2 (§ 12 Abs. 2 Z 2a UStG 1994, v platnosti od roku 2016). U něj je Vorsteuer odpočitatelná podle obecných pravidel s výhradou dvou testů: minimálního podnikatelského použití a nákladové hranice 40 000 € a 80 000 €. Z 2a říká, že Z 2 lit. a „bleibt unberührt“ (zůstává nedotčeno), takže stále platí Angemessenheitsgrenze pro daň z příjmů (Luxustangente 40 000 € v § 1 PKW-Angemessenheitsverordnung, BGBl. II Nr. 466/2004). Pásma stanoví BMF v UStR Rz 1984 a 1985.
Plug-in hybridy a běžné hybridy se nekvalifikují (UStR Rz 1984). Jen auto, které emituje 0 g CO2/km, tedy bateriové nebo na palivový článek.
Co bezemisní auto dostane
Odpočet závisí na pořizovacích nákladech včetně DPH a NoVA. U ojetého auta do 5 let stáří vás DriveHub žádá, abyste použili novou cenu sníženou o obvyklé slevy; u leasingu základ nákladů pronajímatele.
| Pořizovací náklady | DPH na vstupu |
|---|---|
| Do 40 000 € | Odečte se celá |
| Nad 40 000 €, do 80 000 € | Odečte se celá, plus Eigenverbrauch (DPH z vlastní spotřeby) z části nad 40 000 € |
| Nad 80 000 € | Žádná |
DPH z vlastní spotřeby u zakoupeného auta je (pořizovací náklady − 40 000) ÷ 1,2 × 20 %. Vezměte auto za 45 000 €: (45 000 − 40 000) ÷ 1,2 × 20 % je 833,33 €. Vorsteuer z nákupu zůstává odpočitatelná a 833,33 € je DPH, kterou pak dlužíte. Fakticky si ponecháte Vorsteuer z 40 000 € (6 666,67 €), jak to vyjádřil Bundesfinanzgericht v RV/5101481/2019, kde šlo o Teslu koupenou za 79 960 € s 6 660 € DPH z vlastní spotřeby. DriveHub zahrnuje vlastní spotřebu do roku nákupní faktury.
Ještě dvě poznámky. Dotace na nákup (Förderung) pořizovací náklady pro test 40 000 € nesnižuje. A PKW-Angemessenheitsverordnung se týká jen aut a kombi, takže bezemisní motocykl se proti hranici 40 000 € netestuje.
Test 10 % podnikatelského použití
Vozidlo se považuje za používané pro podnikání jen tehdy, když je nejméně 10 % jeho použití podnikatelských (§ 12 Abs. 2 Z 1 lit. a UStG 1994). Pod touto hranicí DriveHub ukáže „Bez odpočtu“. Čte to z vašich zaznamenaných jízd: služební vzdálenost dělená veškerou zaznamenanou vzdáleností.
Zda se cesta mezi domovem a prací do 10 % počítá, v DriveHub rozhodnuto není. Je-li podíl služebních jízd pod 10 %, ale služební plus dojíždění dosáhne 10 %, nehádá: uvede „Nedostatek údajů“ a řekne, ať se zeptáte poradce. Také nepočítá, dokud je některá jízda roku nezkontrolovaná.
Na co se DriveHub ptá
O odpovědi, zda je auto bezemisní, rozhoduje pohon auta, protože ji DriveHub nikdy neuhodne z knihy jízd.
- Elektrický: otázka Emituje 0 g CO2/km (baterie nebo palivový článek) se klade a je předvyplněna Ano.
- Plug-in hybridní: obrazovka uvádí, že plug-in hybrid se nikdy nepočítá jako bezemisní, a na nic se neptá.
- Benzin, nafta nebo hybrid, který nelze dobíjet: obrazovka uvádí, že se nikdy nepočítá jako bezemisní, a říká, ať změníte pohon v nastavení vozidla, pokud je auto elektrické. Výkaz uvádí, že taková auta v Rakousku nezakládají DPH na vstupu, ani při 100% podnikatelském použití.
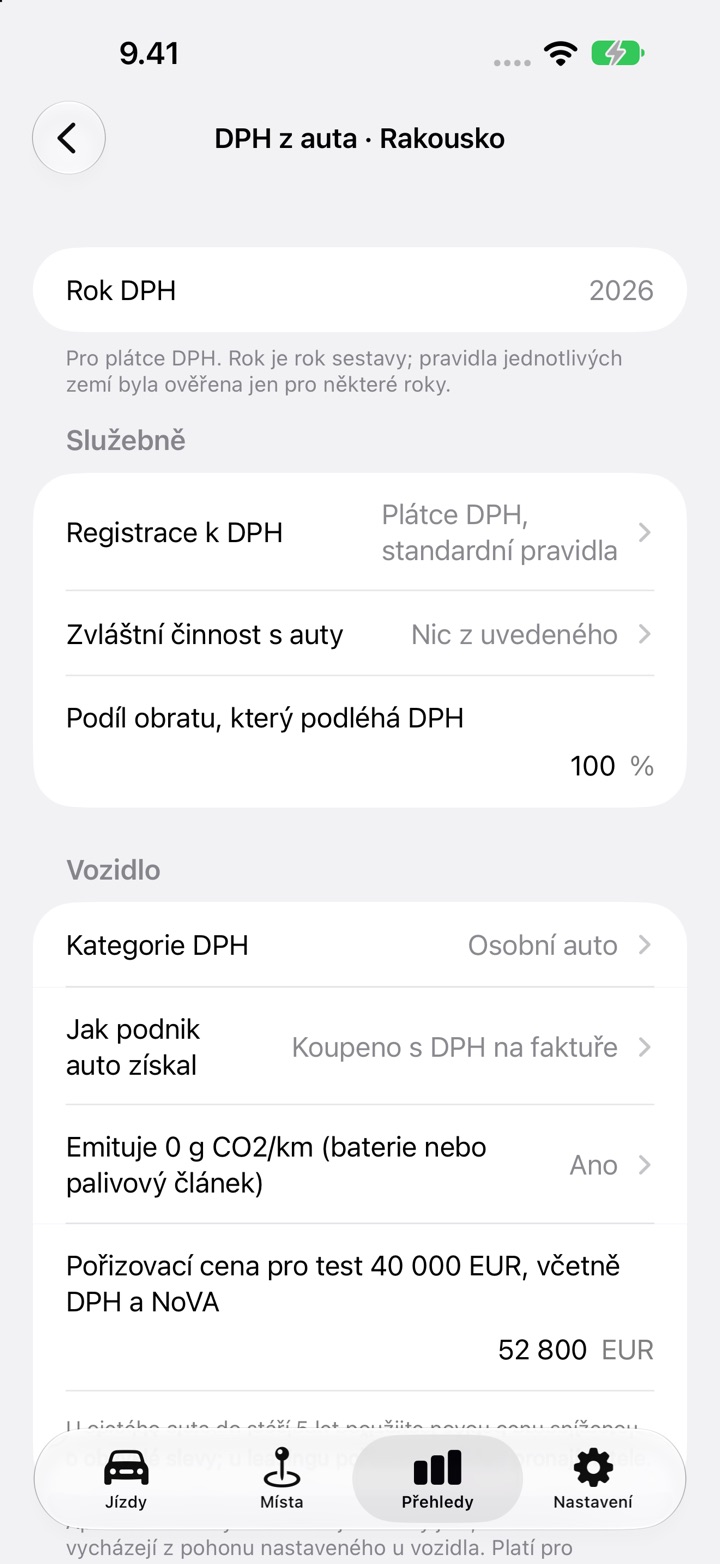
Dále se ptá na Kategorie DPH (Osobní auto, Motocykl, Na seznamu BMF Fiskal-Lkw, Jiné užitkové vozidlo), pořizovací náklady včetně DPH a NoVA, jak podnik auto získal, a zda jsou zadány všechny faktury za auto za rok. Vozidla ze seznamu BMF Fiskal-Lkw a jiná užitková vozidla se řídí obecnými pravidly Vorsteuer, která DriveHub nepočítá. Nepočítá ani výjimky pro autoškoly, prodej dále, přepravu osob a pronájem: vyberte jednu v části Zvláštní činnost s auty a DriveHub uvede, že na podnikání platí zvláštní pravidla.
Co údaje pokrývají
Odhad sčítá DPH, které zadáte z faktur za auto: nákupní faktura (jen pokud bylo auto „Koupeno s DPH na faktuře“), leasingové faktury a akontace a provozní náklady, jako je nabíjení, servis a pneumatiky. Tiskne Odpočitatelná DPH na vstupu a Vlastní spotřeba DPH z části nad 40 000 EUR.
Nákup „Koupeno bez DPH (soukromý prodejce, režim marže)“ nemá žádné DPH z nákupu k odpočtu, takže nevzniká ani vlastní spotřeba. Leasing bezemisního auta nad 40 000 € se nepočítá.
Částku dostane jen podnik se 100 % zdaněným obratem. Odpovíte-li podílem 0 %, oznámí, že odpočet není. Odpovíte-li mezi 0 a 100 %, oznámí nedostatek údajů a nekrátí. Podnik v osvobození pro Kleinunternehmer (malé podnikatele) DPH na vstupu neodečítá vůbec. Pokrývá daňové roky 2025 a 2026.
Co nedělá
- Soukromé použití. DPH ze soukromého použití auta (Eigenverbrauch) se nepočítá. Výkaz vytiskne váš soukromý podíl zaznamenané vzdálenosti a řekne to.
- Vlastní spotřeba u provozních nákladů nad 40 000 €. U auta nad 40 000 € je přebytkový podíl provozních nákladů závislých na hodnotě, jako je servis, opravy a pneumatiky, také DPH z vlastní spotřeby. DriveHub odečítá DPH z provozních nákladů v plné výši a toto vynechává, takže u takového auta je odpočitatelná částka o tuto sumu příliš vysoká. Elektřina a nabíjení se to netýká.
- Daň z příjmů. Obrazovka DPH z auta počítá jen DPH. Stranu Luxustangente pro daň z příjmů, omezené odpisy (AfA), neobsahuje.
- Zaměstnanci. Zaměstnanec nemá DPH na vstupu z nákladů na auto a DriveHub to říká.
- Smíšený obrat, například podnik se zdaněnými i osvobozenými tržbami.
Jak na to v DriveHub
- Zkontrolujte pohon auta v nastavení vozidla. Je-li elektrické, nastavte Elektrický.
- Otevřete Přehledy, zvolte auto a celý kalendářní rok a klepněte na Nastavit DPH z auta (jakmile máte odpovědi, zní Upravit DPH auta).
- V části Služebně nastavte Registrace k DPH a Podíl obratu, který podléhá DPH. Nastavte Zvláštní činnost s auty (obvykle Nic z uvedeného). V části Vozidlo nastavte Kategorie DPH, Jak podnik auto získal a pořizovací náklady.
- V části Faktury za auto klepněte na Přidat fakturu u každé faktury za auto s jejím DPH. Pojištění, silniční daň a pokuty zadejte jako Bez DPH. Pak zapněte Všechny faktury za auto za rok jsou zadány.
- Zkontrolujte každou jízdu roku, pak si přečtěte Odhad dole a odneste ho svému Steuerberater.
K straně kilometrů viz Záznam o Kilometergeld v Rakousku a Tagesgeld. Více je na stránce Rakousko.
Tato stránka uvádí, co říkají Gesetz a Richtlinien, a jmenuje paragraf, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se svého Steuerberater (daňového poradce) – a vezměte s sebou Rechnungen (faktury).
Úplné pravidlo i s předpisy, ze kterých vychází: Rakousko: požadavky na knihu jízd.