 DriveHub
Vodič za državu · Austrija
Vorsteuerabzug za automobil u Austriji — samo automobili s nultom emisijom, granica od 40 000 € i ništa za benzin ili dizel

Kratki odgovor
U Austriji poduzeće ne odbija pretporez (Vorsteuer) na običan automobil, čak ni kad se automobil koristi 100 % za poslovanje. To je § 12 Abs. 2 Z 2 lit. b UStG 1994: Personenkraftwagen i Kombinationskraftwagen ne smatraju se korištenima za poslovanje u svrhu PDV-a, pa PDV na njihovu kupnju, leasing i uporabu nije odbitan. Motocikli (Krafträder) pripadaju istoj skupini. Zakon iznimno izuzima automobile autoškola, demonstracijske automobile, automobile namijenjene preprodaji i vozila koja se najmanje 80 % koriste za komercijalni prijevoz putnika ili iznajmljivanje.
Druga iznimka je automobil, karavan ili motocikl s nultom emisijom CO2 (§ 12 Abs. 2 Z 2a UStG 1994, na snazi od 2016.). Za njega je Vorsteuer odbitan prema općim pravilima, uz dva testa: minimalnu poslovnu uporabu i granicu troška od 40 000 € i 80 000 €. Z 2a kaže da Z 2 lit. a „bleibt unberührt“ (ostaje nepromijenjen), pa se i dalje primjenjuje Angemessenheitsgrenze za porez na dohodak (Luxustangente od 40 000 € iz § 1 PKW-Angemessenheitsverordnung, BGBl. II Nr. 466/2004). BMF razrede navodi u UStR Rz 1984 i 1985.
Plug-in hibridi i obični hibridi ne ispunjavaju uvjete (UStR Rz 1984). Samo automobil koji emitira 0 g CO2/km, na baterije ili gorivne ćelije.
Što dobiva automobil s nultom emisijom
Odbitak ovisi o nabavnoj vrijednosti s PDV-om i NoVA (austrijskim porezom na registraciju vozila prema potrošnji). Za rabljeni automobil do 5 godina starosti DriveHub traži da upotrijebite novu cijenu umanjenu za uobičajene popuste; za leasing, osnovicu troška davatelja leasinga.
| Nabavna vrijednost | Pretporez |
|---|---|
| Do 40 000 € | Odbija se u cijelosti |
| Preko 40 000 €, do 80 000 € | Odbija se u cijelosti, plus Eigenverbrauch (PDV na vlastitu potrošnju) na dio iznad 40 000 € |
| Preko 80 000 € | Nema |
PDV na vlastitu potrošnju za kupljeni automobil iznosi (nabavna vrijednost − 40 000) ÷ 1,2 × 20 %. Uzmimo automobil od 45 000 €: (45 000 − 40 000) ÷ 1,2 × 20 % iznosi 833,33 €. Vorsteuer na kupnju ostaje odbitan, a 833,33 € je PDV koji tada dugujete. U učinku zadržavate Vorsteuer na 40 000 € (6 666,67 €), kako je to formulirao Bundesfinanzgericht u RV/5101481/2019, o Tesli kupljenoj za 79 960 € s 6 660 € PDV-a na vlastitu potrošnju. DriveHub vlastitu potrošnju stavlja u godinu računa za kupnju.
Još dvije stvari. Subvencija za kupnju (Förderung) ne snižava nabavnu vrijednost za test od 40 000 €. A PKW-Angemessenheitsverordnung obuhvaća samo automobile i karavane, pa se motocikl s nultom emisijom ne testira prema granici od 40 000 €.
Test od 10 % poslovne uporabe
Vozilo se smatra korištenim za poslovanje samo ako je najmanje 10 % njegove uporabe poslovno (§ 12 Abs. 2 Z 1 lit. a UStG 1994). Ispod toga DriveHub prikazuje „Bez odbitka“. To čita iz vaših zabilježenih vožnji: poslovna udaljenost podijeljena sa svom zabilježenom udaljenošću.
Računa li se vožnja između doma i posla u tih 10 %, u DriveHubu nije riješeno. Ako je poslovni udio ispod 10 %, a poslovno plus put na posao doseže 10 %, ne nagađa: kaže „Nedovoljno podataka“ i traži da pitate svog savjetnika. Također ne izračunava dok je ijedna vožnja u godini nepregledana.
Što DriveHub pita
Pogon automobila određuje odgovor o nultoj emisiji, jer DriveHub nikad ne nagađa to iz evidencije vožnji.
- Električni: postavlja se pitanje Emitira 0 g CO2/km (baterija ili gorivne ćelije) i unaprijed je ispunjeno s Da.
- Plug-in hibrid: zaslon kaže da se plug-in hibrid nikad ne računa kao automobil s nultom emisijom i ništa se ne pita.
- Benzin, dizel ili hibrid koji se ne može priključiti: zaslon kaže da se nikad ne računa kao automobil s nultom emisijom i traži da promijenite pogon u postavkama vozila ako je automobil električni. Izvješće kaže da takvi automobili u Austriji ne daju pretporez, čak ni uz 100 % poslovne uporabe.
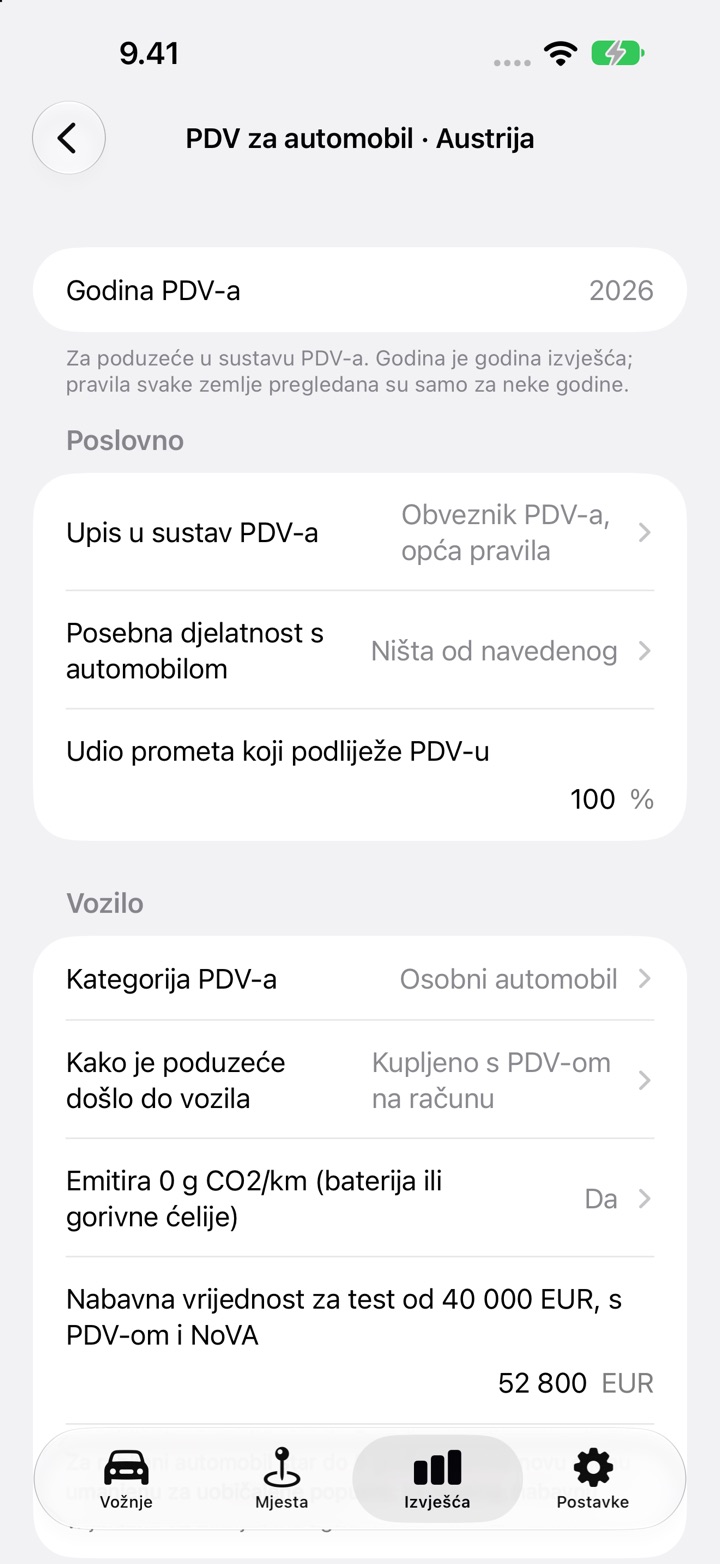
Osim toga pita Kategorija PDV-a (Osobni automobil, Motocikl, Na popisu BMF Fiskal-Lkw, Ostalo gospodarsko vozilo), nabavnu vrijednost s PDV-om i NoVA, kako je poduzeće došlo do automobila i jesu li uneseni svi računi za automobil za godinu. Vozila s popisa BMF-a Fiskal-Lkw i ostala gospodarska vozila slijede opća pravila o Vorsteueru, koja DriveHub ne izračunava. Ne izračunava ni iznimke za autoškole, preprodaju, prijevoz putnika i iznajmljivanje: odaberite jednu pod Posebna djelatnost s automobilom i DriveHub kaže da poslovanje slijedi posebna pravila.
Što iznosi obuhvaćaju
Procjena zbraja PDV koji unesete s računa za automobil: račun za kupnju (samo ako je automobil „Kupljeno s PDV-om na računu“), račune za leasing i predujam te troškove uporabe poput punjenja, servisa i guma. Ispisuje Odbitni pretporez i PDV na vlastitu potrošnju za dio iznad 40 000 EUR.
Kupnja „Kupljeno bez PDV-a (privatni prodavatelj, posebni postupak oporezivanja marže)“ nema PDV-a za nabavu koji bi se odbio, pa ne nastaje ni vlastita potrošnja. Leasing automobila s nultom emisijom iznad 40 000 € ne izračunava se.
Iznos dobiva samo poslovanje sa 100 % oporezivog prometa. Ako odgovorite s udjelom od 0 %, javlja da odbitka nema. Ako odgovorite između 0 i 100 %, javlja nedovoljno podataka i ne raspodjeljuje. Poslovanje pod izuzećem za Kleinunternehmer uopće ne odbija pretporez. Obuhvaćene porezne godine su 2025. i 2026.
Što ne radi
- Privatna uporaba. PDV na privatnu uporabu automobila (Eigenverbrauch) ne izračunava se. Izvješće ispisuje vaš privatni udio zabilježene udaljenosti i to kaže.
- Vlastita potrošnja na troškove uporabe iznad 40 000 €. Za automobil preko 40 000 € višak udjela troškova uporabe ovisnih o vrijednosti, poput servisa, popravaka i guma, također je PDV na vlastitu potrošnju. DriveHub PDV na troškove uporabe odbija u cijelosti i to izostavlja, pa je za takav automobil odbitni iznos prevelik za taj iznos. Struja i punjenje nisu pogođeni.
- Porez na dohodak. Zaslon PDV-a za automobil izračunava samo PDV. Strana Luxustangente koja se odnosi na porez na dohodak, ograničena amortizacija (AfA), u njemu nije.
- Zaposlenici. Zaposlenik nema pretporez na troškove automobila i DriveHub to kaže.
- Miješani promet, poput poslovanja s oporezivom i oslobođenom prodajom.
Kako to napraviti u DriveHubu
- Provjerite pogon automobila u postavkama vozila. Ako je električan, postavite ga na Električni.
- Otvorite Izvješća, odaberite automobil i punu kalendarsku godinu te dodirnite Postavi PDV za automobil (kad imate odgovore, piše Uredi PDV automobila).
- Pod Poslovno postavite Upis u sustav PDV-a i Udio prometa koji podliježe PDV-u. Postavite Posebna djelatnost s automobilom (obično Ništa od navedenog). Pod Vozilo postavite Kategorija PDV-a, Kako je poduzeće došlo do vozila i nabavnu vrijednost.
- Pod Računi za automobil dodirnite Dodaj račun za svaki račun za automobil s njegovim PDV-om. Osiguranje, cestovni porez i kazne unesite kao Bez PDV-a. Zatim uključite Uneseni su svi računi za automobil za godinu.
- Pregledajte svaku vožnju u godini, zatim pročitajte Procjena pri dnu i odnesite je svom Steuerberateru.
Za stranu kilometraže pogledajte austrijsku evidenciju za Kilometergeld i Tagesgeld. Više je na stranici o Austriji.
Ova stranica prenosi što kažu sami zakon i smjernice te navodi paragraf kako biste mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte svog Steuerberatera — i ponesite Rechnungen (račune).
Cijelo pravilo s propisima iz kojih proizlazi: Austrija: zahtjevi za evidenciju kilometraže.