 DriveHub
Guía por país · Austria
Vorsteuerabzug de un coche en Austria: solo coches de cero emisiones, el límite de 40 000 € y nada para gasolina o diésel

La respuesta corta
En Austria, una empresa no deduce el IVA soportado (Vorsteuer) de un coche normal, ni siquiera si el coche se usa al 100 % para la actividad. Así lo establece el § 12 Abs. 2 Z 2 lit. b UStG 1994: los Personenkraftwagen y Kombinationskraftwagen (turismos y vehículos mixtos) no se tratan como usados para la empresa a efectos del IVA, de modo que el IVA de comprarlos, arrendarlos y usarlos no es deducible. Las motocicletas (Krafträder) están en el mismo grupo. La ley exceptúa los coches de autoescuela, los coches de demostración, los coches destinados a la reventa y los vehículos usados al menos en un 80 % para el transporte comercial de pasajeros o el alquiler.
La otra excepción es un coche, un familiar o una motocicleta con cero emisiones de CO2 (§ 12 Abs. 2 Z 2a UStG 1994, en vigor desde 2016). Para él, la Vorsteuer es deducible según las reglas generales, sujeta a dos comprobaciones: un uso profesional mínimo y una línea de coste en 40 000 € y 80 000 €. La Z 2a dice que la Z 2 lit. a «bleibt unberührt», así que sigue aplicándose la Angemessenheitsgrenze del impuesto sobre la renta (la Luxustangente de 40 000 € del § 1 de la PKW-Angemessenheitsverordnung, BGBl. II Nr. 466/2004). El BMF expone los tramos en las UStR Rz 1984 y 1985.
Los híbridos enchufables y los híbridos normales no cumplen los requisitos (UStR Rz 1984). Solo un coche que emite 0 g de CO2/km, de batería o de pila de combustible.
Qué obtiene un coche de cero emisiones
La deducción depende del coste de adquisición con IVA y NoVA incluidos. Para un coche usado de hasta 5 años, DriveHub te pide usar el precio de nuevo menos los descuentos habituales; para un leasing, la base de coste del arrendador.
| Coste de adquisición | IVA soportado |
|---|---|
| Hasta 40 000 € | Deducido íntegramente |
| Más de 40 000 €, hasta 80 000 € | Deducido íntegramente, más Eigenverbrauch (IVA de autoconsumo) sobre la parte por encima de 40 000 € |
| Más de 80 000 € | Ninguno |
El IVA de autoconsumo de un coche comprado es (coste de adquisición − 40 000) ÷ 1,2 × 20 %. Toma un coche de 45 000 €: (45 000 − 40 000) ÷ 1,2 × 20 % son 833,33 €. La Vorsteuer de la compra sigue siendo deducible, y los 833,33 € son el IVA que luego debes. En la práctica conservas la Vorsteuer de 40 000 € (6 666,67 €), tal como lo expresó el Bundesfinanzgericht en RV/5101481/2019, un Tesla comprado por 79 960 € con 6 660 € de IVA de autoconsumo. DriveHub sitúa el autoconsumo en el año de la factura de compra.
Dos puntos más. Una subvención a la compra (Förderung) no reduce el coste de adquisición para la prueba de los 40 000 €. Y la PKW-Angemessenheitsverordnung abarca solo turismos y familiares, de modo que una motocicleta de cero emisiones no se contrasta con la línea de 40 000 €.
La prueba del 10 % de uso profesional
Un vehículo cuenta como usado para la empresa solo si al menos el 10 % de su uso es profesional (§ 12 Abs. 2 Z 1 lit. a UStG 1994). Por debajo de eso, DriveHub muestra «Sin deducción». Lo lee de tus trayectos registrados: distancia de trabajo dividida entre toda la distancia registrada.
Si el trayecto entre casa y el trabajo cuenta para el 10 % es algo que no está resuelto en DriveHub. Si la parte profesional es inferior al 10 % pero trabajo más desplazamiento al trabajo llega al 10 %, no adivina: dice «Datos insuficientes» y te dice que preguntes a tu asesor. Tampoco calcula mientras quede algún trayecto del año sin revisar.
Qué pregunta DriveHub
La propulsión del coche decide la respuesta sobre cero emisiones, porque DriveHub nunca la adivina a partir del registro de trayectos.
- Eléctrico: se pregunta Emite 0 g de CO2/km (batería o pila de combustible) y viene rellenada en Sí.
- Híbrido enchufable: la pantalla dice que un híbrido enchufable nunca cuenta como cero emisiones, y no se pregunta nada.
- Gasolina, diésel o un híbrido que no se puede enchufar: la pantalla dice que nunca cuenta como cero emisiones y te indica que cambies la propulsión en los ajustes del vehículo si el coche es eléctrico. El informe dice que esos coches no dan IVA soportado en Austria, ni siquiera con un 100 % de uso profesional.
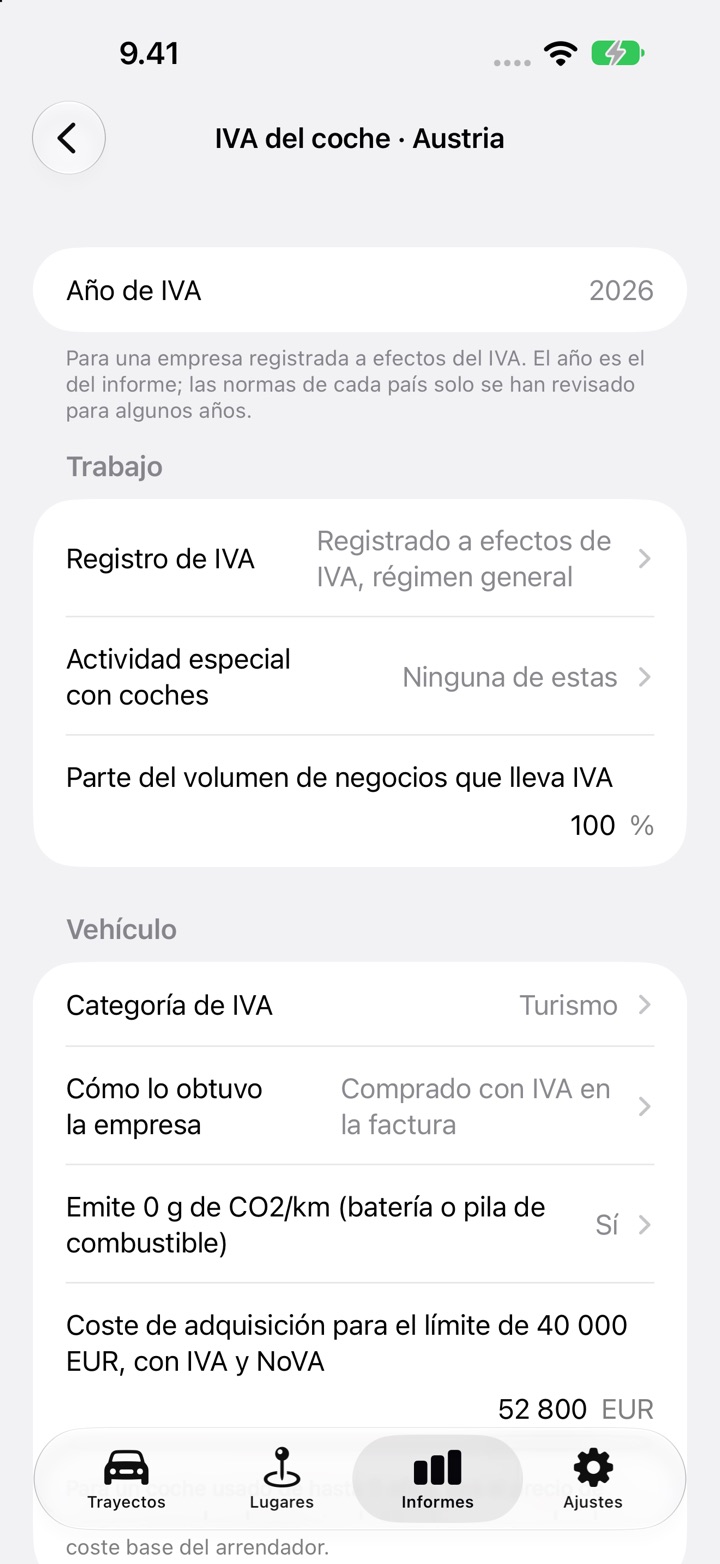
Además pide la Categoría de IVA (Turismo, Motocicleta, En la lista BMF Fiskal-Lkw, Otro vehículo comercial), el coste de adquisición con IVA y NoVA incluidos, cómo obtuvo la empresa el coche y si constan todas las facturas del coche del año. Los vehículos de la lista BMF Fiskal-Lkw y otros vehículos comerciales siguen las reglas generales de la Vorsteuer, que DriveHub no calcula. Tampoco calcula las excepciones de autoescuela, reventa, transporte de pasajeros y alquiler: elige una en Actividad especial con coches y DriveHub dice que la empresa sigue normas especiales.
Qué abarcan las cifras
La estimación suma el IVA que introduces de las facturas del coche: la factura de compra (solo si el coche se «Compró con IVA en la factura»), las facturas de leasing y la entrada, y los gastos corrientes como la carga, el mantenimiento y los neumáticos. Imprime el IVA soportado deducible y el IVA de autoconsumo sobre la parte que supera 40 000 EUR.
Una compra «Comprado sin IVA (vendedor particular, régimen especial de margen)» no tiene IVA de compra que deducir, así que tampoco surge autoconsumo. Un leasing de un coche de cero emisiones por encima de 40 000 € no se calcula.
Solo una empresa con volumen de negocios 100 % gravado obtiene una cifra. Si respondes una parte del 0 %, indica que no hay deducción. Si respondes entre el 0 y el 100 %, indica datos insuficientes y no prorratea. Una empresa acogida a la exención de Kleinunternehmer no deduce ningún IVA soportado. Los ejercicios que cubre son 2025 y 2026.
Lo que no hace
- Uso privado. El IVA del uso privado del coche (Eigenverbrauch) no se calcula. El informe imprime tu parte privada de la distancia registrada y lo dice.
- Autoconsumo sobre los gastos corrientes por encima de 40 000 €. Para un coche de más de 40 000 €, la parte excedente de los gastos corrientes que dependen del valor, como mantenimiento, reparaciones y neumáticos, también es IVA de autoconsumo. DriveHub deduce el IVA de los gastos corrientes íntegro y lo deja fuera, así que para un coche así la cifra deducible sale demasiado alta en ese importe. La electricidad y la carga no se ven afectadas.
- Impuesto sobre la renta. La pantalla de IVA del coche calcula solo IVA. El lado de la Luxustangente en el impuesto sobre la renta, la amortización limitada (AfA), no está incluido.
- Empleados. Un empleado no tiene IVA soportado por los costes del coche, y DriveHub lo dice.
- Volumen de negocios mixto, como una empresa con ventas gravadas y exentas.
Cómo hacerlo en DriveHub
- Comprueba la propulsión del coche en los ajustes del vehículo. Ponla en Eléctrico si lo es.
- Abre Informes, elige el coche y un año natural completo, y toca Configurar IVA del coche (dice Editar IVA del coche cuando ya tienes respuestas).
- En Trabajo, indica el Registro de IVA y la Parte del volumen de negocios que lleva IVA. Indica la Actividad especial con coches (normalmente Ninguna de estas). En Vehículo, indica la Categoría de IVA, Cómo lo obtuvo la empresa y el coste de adquisición.
- En Facturas del vehículo, toca Añadir factura por cada factura del coche con su IVA. Introduce el seguro, el impuesto de circulación y las multas como Sin IVA. Luego activa Constan todas las facturas del coche del año.
- Revisa todos los trayectos del año, luego lee la Estimación al final y llévala a tu Steuerberater.
Para la parte de kilometraje, consulta el registro del Kilometergeld en Austria y Tagesgeld. Hay más en la página de Austria.
Esta página recoge lo que dicen la ley y las directrices y nombra el párrafo para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta a tu Steuerberater — y lleva las Rechnungen (facturas).
La norma completa, con los textos de los que procede: Austria: requisitos del registro de kilometraje.