 DriveHub
Länderratgeber · Österreich
Vorsteuerabzug für ein Auto in Österreich — nur emissionsfreie Autos, die 40 000-€-Grenze und nichts für Benzin oder Diesel

Die kurze Antwort
In Österreich zieht ein Unternehmen auf einen normalen PKW keine Vorsteuer ab, auch wenn das Auto zu 100 % für das Unternehmen genutzt wird. Das ist § 12 Abs. 2 Z 2 lit. b UStG 1994: Personenkraftwagen und Kombinationskraftwagen gelten umsatzsteuerlich nicht als für das Unternehmen genutzt, die Umsatzsteuer auf Kauf, Leasing und Betrieb ist daher nicht abziehbar. Krafträder gehören in dieselbe Gruppe. Das Gesetz nimmt Fahrschulautos, Vorführwagen, zum Weiterverkauf gehaltene Autos und Fahrzeuge aus, die zu mindestens 80 % der gewerblichen Personenbeförderung oder Vermietung dienen.
Die andere Ausnahme ist ein PKW, Kombi oder Kraftrad mit null CO2-Emissionen (§ 12 Abs. 2 Z 2a UStG 1994, in Kraft seit 2016). Dafür ist die Vorsteuer nach den allgemeinen Regeln abziehbar, vorbehaltlich zweier Prüfungen: einer unternehmerischen Mindestnutzung und einer Kostengrenze bei 40 000 € und 80 000 €. Nach Z 2a „bleibt“ Z 2 lit. a „unberührt“; die einkommensteuerliche Angemessenheitsgrenze (die Luxustangente von 40 000 € in § 1 der PKW-Angemessenheitsverordnung, BGBl. II Nr. 466/2004) gilt also weiterhin. Das BMF legt die Stufen in UStR Rz 1984 und 1985 dar.
Plug-in-Hybride und gewöhnliche Hybride sind nicht begünstigt (UStR Rz 1984). Nur ein Auto, das 0 g CO2/km ausstößt, ein Batterie- oder Brennstoffzellenauto, ist es.
Was ein emissionsfreies Auto bekommt
Der Abzug hängt von den Anschaffungskosten einschließlich Umsatzsteuer und NoVA ab. Bei einem Gebrauchtwagen bis 5 Jahre bittet DriveHub Sie, den Neupreis abzüglich der üblichen Abschläge zu verwenden; bei einem Leasingfahrzeug die Kostenbasis des Leasinggebers.
| Anschaffungskosten | Vorsteuer |
|---|---|
| Bis 40 000 € | Voll abgezogen |
| Über 40 000 €, bis 80 000 € | Voll abgezogen, dazu Eigenverbrauch (Umsatzsteuer auf den Eigenverbrauch) auf den Teil über 40 000 € |
| Über 80 000 € | Keine |
Die Eigenverbrauchsteuer auf ein gekauftes Auto beträgt (Anschaffungskosten − 40 000) ÷ 1,2 × 20 %. Nehmen Sie ein Auto für 45 000 €: (45 000 − 40 000) ÷ 1,2 × 20 % ergibt 833,33 €. Die Vorsteuer auf den Kauf bleibt abziehbar, und die 833,33 € sind die Umsatzsteuer, die Sie dann schulden. Im Ergebnis behalten Sie die Vorsteuer auf 40 000 € (6 666,67 €), wie es das Bundesfinanzgericht in RV/5101481/2019 formuliert hat, einem Tesla, gekauft für 79 960 € mit 6 660 € Eigenverbrauchsteuer. DriveHub setzt den Eigenverbrauch in das Jahr der Kaufrechnung.
Zwei weitere Punkte. Eine Anschaffungsförderung (Förderung) senkt die Anschaffungskosten für die 40 000-€-Prüfung nicht. Und die PKW-Angemessenheitsverordnung erfasst nur PKW und Kombi, ein emissionsfreies Kraftrad wird also nicht an der 40 000-€-Grenze gemessen.
Der 10-%-Test der unternehmerischen Nutzung
Ein Fahrzeug gilt nur dann als für das Unternehmen genutzt, wenn mindestens 10 % seiner Nutzung unternehmerisch sind (§ 12 Abs. 2 Z 1 lit. a UStG 1994). Darunter zeigt DriveHub „Kein Abzug“. Es liest das aus Ihren aufgezeichneten Fahrten: geschäftliche Strecke geteilt durch die gesamte aufgezeichnete Strecke.
Ob der Weg zwischen Wohnung und Arbeit auf die 10 % angerechnet wird, ist in DriveHub nicht geklärt. Liegt der geschäftliche Anteil unter 10 %, erreicht aber geschäftlich plus Arbeitsweg 10 %, rät es nicht: Es sagt „Unzureichende Daten“ und weist Sie an, Ihren Berater zu fragen. Es rechnet auch nicht, solange eine Fahrt des Jahres noch ungeprüft ist.
Was DriveHub fragt
Der Antrieb des Autos entscheidet über die Antwort zur Emissionsfreiheit, denn DriveHub errät sie nie aus dem Fahrtenbuch.
- Elektro: Die Frage Stößt 0 g CO2/km aus (Batterie oder Brennstoffzelle) wird gestellt und mit Ja vorbelegt.
- Plug-in-Hybrid: Der Bildschirm sagt, dass ein Plug-in-Hybrid nie als emissionsfrei gilt, und es wird nichts gefragt.
- Benzin, Diesel oder ein Hybrid, der sich nicht laden lässt: Der Bildschirm sagt, dass er nie als emissionsfrei gilt, und weist Sie an, den Antrieb in den Fahrzeugeinstellungen zu ändern, wenn das Auto elektrisch ist. Der Bericht sagt, dass solche Autos in Österreich keine Vorsteuer geben, auch bei 100 % geschäftlicher Nutzung.
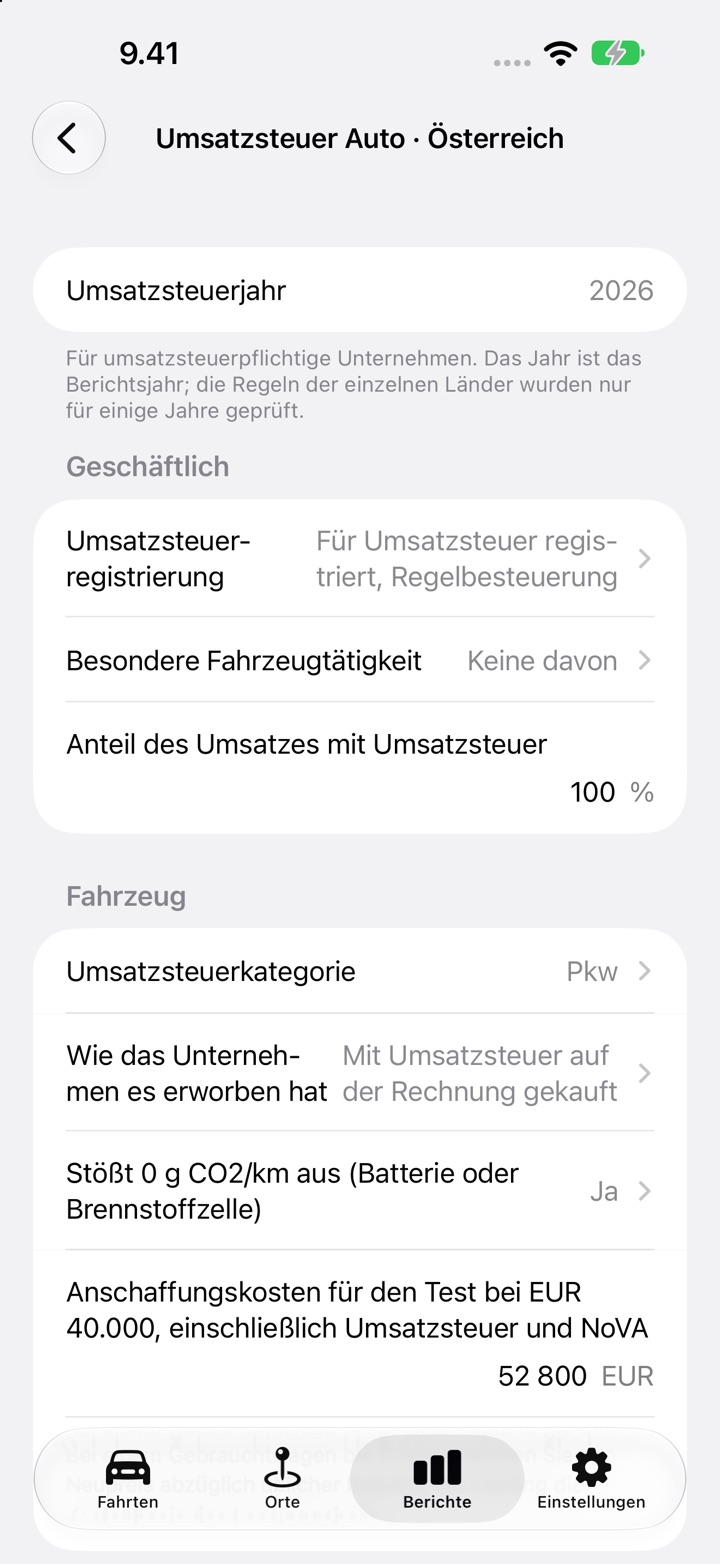
Darüber hinaus fragt er nach der Umsatzsteuerkategorie (Pkw, Motorrad, Auf der BMF-Liste der Fiskal-Lkw, Sonstiges Nutzfahrzeug), den Anschaffungskosten einschließlich Umsatzsteuer und NoVA, wie das Unternehmen das Auto erworben hat, und ob alle Autorechnungen des Jahres erfasst sind. Fahrzeuge auf der BMF-Liste der Fiskal-Lkw und sonstige Nutzfahrzeuge folgen den allgemeinen Vorsteuerregeln, die DriveHub nicht berechnet. Ebenso wenig berechnet es die Ausnahmen für Fahrschule, Wiederverkauf, Personenbeförderung und Vermietung: Wählen Sie eine unter Besondere Fahrzeugtätigkeit, und DriveHub sagt, dass für das Unternehmen Sonderregeln gelten.
Was die Zahlen umfassen
Die Schätzung addiert die Umsatzsteuer, die Sie aus Autorechnungen eingeben: die Kaufrechnung (nur wenn das Auto „Mit Umsatzsteuer auf der Rechnung gekauft“ wurde), Leasingrechnungen und Anzahlung sowie laufende Kosten wie Laden, Service und Reifen. Sie druckt Abziehbare Vorsteuer und Umsatzsteuer auf Eigenverbrauch für den Teil über EUR 40 000.
Bei einem Kauf „Ohne Umsatzsteuer gekauft (Privatverkäufer, Differenzbesteuerung)“ gibt es keine Kaufumsatzsteuer zum Abziehen, also entsteht auch kein Eigenverbrauch. Ein Leasing eines emissionsfreien Autos über 40 000 € wird nicht berechnet.
Nur ein Unternehmen mit 100 % steuerpflichtigem Umsatz bekommt einen Wert. Geben Sie einen Anteil von 0 % an, meldet es keinen Abzug. Liegt Ihre Antwort zwischen 0 und 100 %, meldet es unzureichende Daten und teilt nicht auf. Ein Unternehmen unter der Kleinunternehmer-Befreiung zieht überhaupt keine Vorsteuer ab. Erfasst sind die Steuerjahre 2025 und 2026.
Was es nicht tut
- Private Nutzung. Die Umsatzsteuer auf die Privatnutzung des Autos (Eigenverbrauch) wird nicht berechnet. Der Bericht druckt Ihren privaten Anteil an der aufgezeichneten Strecke und sagt das.
- Eigenverbrauch auf laufende Kosten über 40 000 €. Bei einem Auto über 40 000 € ist auch der übersteigende Anteil wertabhängiger laufender Kosten wie Service, Reparaturen und Reifen Eigenverbrauchsteuer. DriveHub zieht die Umsatzsteuer auf laufende Kosten voll ab und lässt das aus; bei einem solchen Auto ist der abziehbare Wert also um diesen Betrag zu hoch. Strom und Laden sind nicht betroffen.
- Einkommensteuer. Der Bildschirm Umsatzsteuer Auto berechnet nur die Umsatzsteuer. Die einkommensteuerliche Seite der Luxustangente, die gedeckelte Abschreibung (AfA), ist nicht darin enthalten.
- Arbeitnehmer. Ein Arbeitnehmer hat keine Vorsteuer auf Autokosten, und DriveHub sagt das.
- Gemischte Umsätze, etwa ein Unternehmen mit steuerpflichtigen und steuerfreien Umsätzen.
So gehen Sie in DriveHub vor
- Prüfen Sie den Antrieb des Autos in den Fahrzeugeinstellungen. Stellen Sie ihn auf Elektro, wenn es eines ist.
- Öffnen Sie Berichte, wählen Sie das Auto und ein volles Kalenderjahr und tippen Sie auf Umsatzsteuer Auto einrichten (sie heißt Umsatzsteuer Auto bearbeiten, sobald Antworten vorliegen).
- Legen Sie unter Geschäftlich Umsatzsteuerregistrierung und Anteil des Umsatzes mit Umsatzsteuer fest. Stellen Sie Besondere Fahrzeugtätigkeit ein (meist Keine davon). Legen Sie unter Fahrzeug Umsatzsteuerkategorie, Wie das Unternehmen es erworben hat und die Anschaffungskosten fest.
- Tippen Sie unter Fahrzeugrechnungen für jede Autorechnung mit ihrer Umsatzsteuer auf Rechnung hinzufügen. Erfassen Sie Versicherung, Kfz-Steuer und Bußgelder als Keine Umsatzsteuer. Schalten Sie dann Alle Autorechnungen des Jahres sind erfasst ein.
- Prüfen Sie jede Fahrt des Jahres, lesen Sie dann unten die Schätzung und nehmen Sie sie zu Ihrem Steuerberater mit.
Zur Kilometerseite siehe Österreichs Aufzeichnungspflicht beim Kilometergeld und Tagesgeld. Mehr finden Sie auf der Österreich-Seite.
Diese Seite gibt wieder, was das Gesetz und die Richtlinien selbst sagen, und nennt den Paragrafen, damit Sie es nachprüfen können. Sie ist keine Steuerberatung und kann Ihre Umstände nicht berücksichtigen. Wenn es um Geld geht, fragen Sie Ihren Steuerberater — und bringen Sie die Rechnungen mit.
Die vollständige Regel mit ihren Rechtsquellen: Österreich: Anforderungen an das Fahrtenbuch.