 DriveHub
Riigijuhend · Austria
Vorsteuerabzug autolt Austrias — ainult nullheitega autod, 40 000 € piir ja bensiini- või diiselauto puhul mitte midagi

Lühike vastus
Austrias ei arva ettevõte tavaliselt autolt sisendkäibemaksu (Vorsteuer) maha, isegi kui autot kasutatakse 100 % ettevõtluses. See on § 12 Abs. 2 Z 2 lit. b UStG 1994: Personenkraftwagen ja Kombinationskraftwagen ei käsitleta käibemaksu mõttes ettevõtluses kasutatuna, seega nende ostu, liisimise ja kasutamise käibemaks ei ole mahaarvatav. Mootorrattad (Krafträder) kuuluvad samasse rühma. Seadus teeb erandi sõidukoolide autodele, demonstratsiooniautodele, edasimüügiks hoitud autodele ning sõidukitele, mida kasutatakse vähemalt 80 % ulatuses ärilisel reisijateveol või rentimisel.
Teine erand on auto, universaal või mootorratas nullheitega CO2 (§ 12 Abs. 2 Z 2a UStG 1994, jõus alates 2016). Selle Vorsteuer on mahaarvatav üldreeglite järgi, kahe testi alusel: ettevõtluskasutuse miinimum ja kulupiir 40 000 € ja 80 000 €. Z 2a ütleb, et Z 2 lit. a „bleibt unberührt“, seega kehtib endiselt tulumaksu Angemessenheitsgrenze (40 000 € Luxustangente PKW-Angemessenheitsverordnung'i §-s 1, BGBl. II Nr. 466/2004). BMF esitab astmed UStR Rz 1984 ja 1985 all.
Pistikhübriidid ja tavalised hübriidid ei kvalifitseeru (UStR Rz 1984). Ainult auto, mis heidab 0 g CO2/km, aku- või kütuseelemendiauto, kvalifitseerub.
Mida nullheitega auto saab
Mahaarvamine sõltub soetusmaksumusest koos käibemaksu ja NoVA-ga. Kuni 5-aastase kasutatud auto puhul palub DriveHub kasutada uut hinda miinus tavapärased allahindlused; liisingu puhul liisinguandja kulualuse.
| Soetusmaksumus | Sisendkäibemaks |
|---|---|
| Kuni 40 000 € | Täielikult mahaarvatav |
| Üle 40 000 €, kuni 80 000 € | Täielikult mahaarvatav, pluss Eigenverbrauch (omatarbe käibemaks) 40 000 € ületavalt osalt |
| Üle 80 000 € | Mitte midagi |
Omatarbe käibemaks ostetud auto puhul on (soetusmaksumus − 40 000) ÷ 1,2 × 20 %. Võta 45 000 € auto: (45 000 − 40 000) ÷ 1,2 × 20 % on 833,33 €. Ostu Vorsteuer jääb mahaarvatavaks ja 833,33 € on käibemaks, mille siis võlgned. Tegelikult jätad sa endale Vorsteuer'i 40 000 € pealt (6 666,67 €), nii nagu Bundesfinanzgericht seda otsuses RV/5101481/2019 väljendas: Tesla, mis osteti 79 960 € eest, omatarbe käibemaksuga 6 660 €. DriveHub paneb omatarbe ostuarve aastasse.
Veel kaks punkti. Ostutoetus (Förderung) ei vähenda soetusmaksumust 40 000 € testi jaoks. Ja PKW-Angemessenheitsverordnung hõlmab ainult autosid ja universaale, seega nullheitega mootorratast 40 000 € piiriga ei testita.
10 % ettevõtluskasutuse test
Sõidukit käsitletakse ettevõtluses kasutatuna ainult siis, kui vähemalt 10 % selle kasutusest on tööalane (§ 12 Abs. 2 Z 1 lit. a UStG 1994). Allpool seda näitab DriveHub „Mahaarvamist pole“. Ta loeb seda sinu salvestatud sõitudest: tööalane läbisõit jagatud kogu salvestatud läbisõiduga.
Seda, kas sõit kodu ja töö vahel loeb 10 % hulka, DriveHubis lahendatud ei ole. Kui tööalane osa on alla 10 %, kuid töö pluss töölesõit jõuab 10 %-ni, ta ei arva: ta ütleb „Andmeid pole piisavalt“ ja kästab küsida nõustajalt. Ta ei arvuta ka seni, kuni mõni aasta sõit on veel ülevaatamata.
Mida DriveHub küsib
Auto jõuallikas otsustab nullheite vastuse, sest DriveHub ei arva seda kunagi sõidupäevikust ära.
- Elektriline: küsitakse küsimus Heide 0 g CO2/km (aku või kütuseelement) ja see on eeltäidetud Jah.
- Pistikhübriid: ekraan ütleb, et pistikhübriidi ei loeta kunagi nullheiteliseks, ja midagi ei küsita.
- Bensiini-, diisel- või hübriid, mida ei saa pistikuga laadida: ekraan ütleb, et seda ei loeta kunagi nullheiteliseks, ja käsib muuta jõuallikat sõiduki seadetes, kui auto on elektriline. Aruanne ütleb, et sellised autod ei anna Austrias sisendkäibemaksu, isegi 100 % ärikasutuse korral.
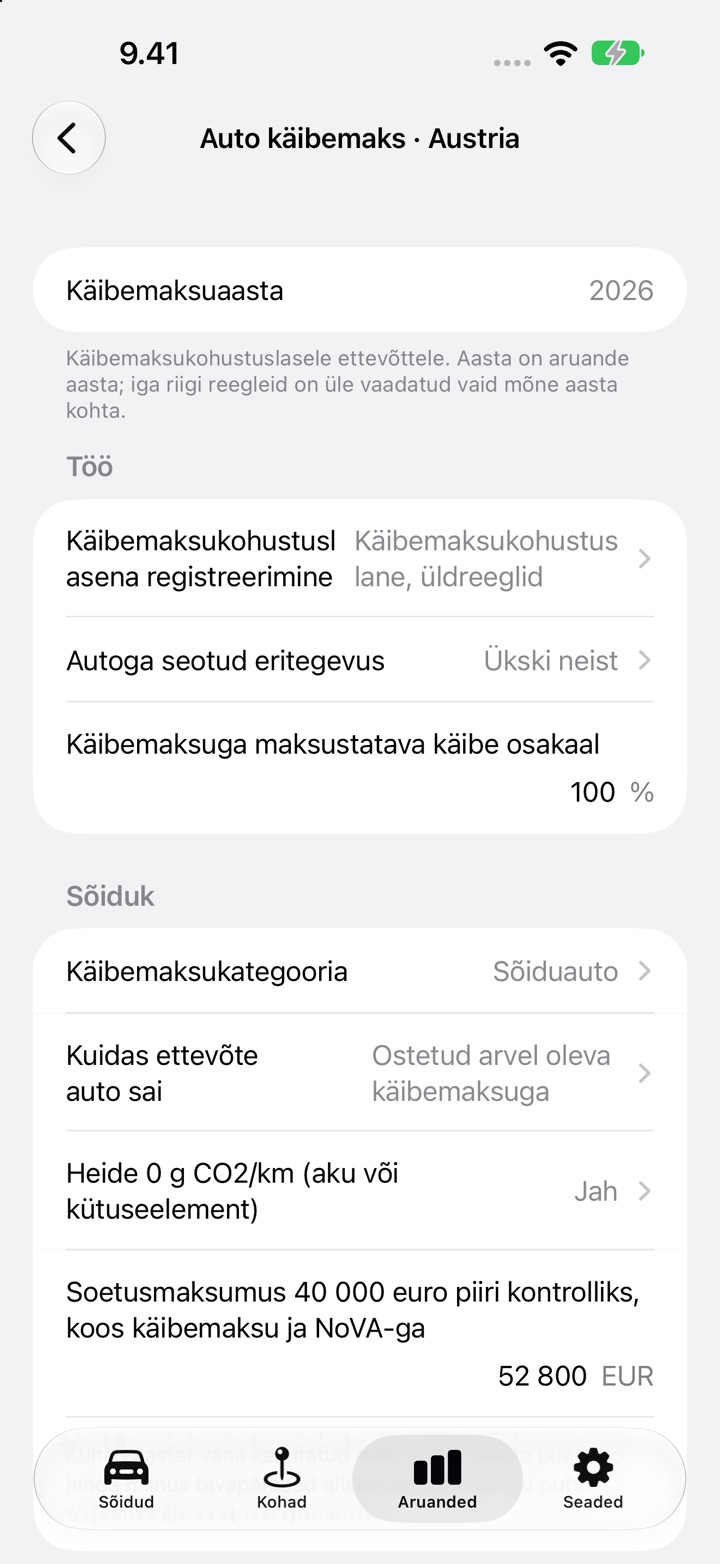
Peale selle küsib see Käibemaksukategooriat (Sõiduauto, Mootorratas, BMF Fiskal-Lkw nimekirjas, Muu tarbesõiduk), soetusmaksumust koos käibemaksu ja NoVA-ga, kuidas ettevõte auto sai, ja kas kõik aasta autoarved on sisestatud. BMF Fiskal-Lkw nimekirjas olevad sõidukid ja muud tarbesõidukid järgivad üldisi Vorsteuer'i reegleid, mida DriveHub ei arvuta. Ta ei arvuta ka sõidukooli, edasimüügi, reisijateveo ja rentimise erandeid: vali üks rubriigis Autoga seotud eritegevus ja DriveHub ütleb, et ettevõtte suhtes kehtivad erireeglid.
Mida arvud hõlmavad
Hinnang liidab kokku käibemaksu, mille sisestad autoarvetelt: ostuarve (ainult siis, kui auto oli „Ostetud arvel oleva käibemaksuga“), liisingu arved ja sissemakse ning kasutuskulud nagu laadimine, hooldus ja rehvid. Ta trükib Mahaarvatav sisendkäibemaks ja Omatarbe käibemaks 40 000 euro ületavalt osalt.
Ost „Ostetud ilma käibemaksuta (eraisikult, marginaalikord)“ ei sisalda ostu käibemaksu mahaarvamiseks, seega omatarvet ei teki ka. Üle 40 000 € maksva nullheitega auto liisingut ei arvutata.
Arvu saab ainult ettevõte 100 % maksustatava käibega. Kui vastad osakaaluks 0 %, teatab ta mahaarvamise puudumisest. Kui vastad 0 ja 100 % vahel, teatab ta andmete puudumisest ega jaga proportsionaalselt. Kleinunternehmer'i vabastuse all olev ettevõte ei arva sisendkäibemaksu üldse maha. Hõlmatud maksuaastad on 2025 ja 2026.
Mida ta ei tee
- Erakasutus. Auto erakasutuse käibemaksu (Eigenverbrauch) ei arvutata. Aruanne trükib sinu erakasutuse osa salvestatud läbisõidust ja ütleb seda.
- Omatarve kasutuskuludelt üle 40 000 €. Üle 40 000 € maksva auto puhul on väärtusest sõltuvate kasutuskulude, nagu hooldus, remont ja rehvid, ületav osa samuti omatarbe käibemaks. DriveHub arvab kasutuskulude käibemaksu täielikult maha ja jätab selle välja, seega on sellise auto puhul mahaarvatav arv selle summa võrra liiga suur. Elekter ja laadimine seda ei puuduta.
- Tulumaks. Auto käibemaksu ekraan arvutab ainult käibemaksu. Luxustangente tulumaksu pool, piiratud amortisatsioon (AfA), selles ei ole.
- Töötajad. Töötajal ei ole auto kuludelt sisendkäibemaksu ja DriveHub ütleb seda.
- Segakäive, näiteks ettevõte nii maksustatavate kui maksuvabade müükidega.
Kuidas seda DriveHubis teha
- Kontrolli auto jõuallikat sõiduki seadetes. Määra see Elektriliseks, kui see on.
- Ava Aruanded, vali auto ja terve kalendriaasta ning puuduta Seadista auto käibemaks (vastuste olemasolul on seal Muuda auto käibemaksu).
- Määra rubriigis Töö Käibemaksukohustuslasena registreerimine ja Käibemaksuga maksustatava käibe osakaal. Määra Autoga seotud eritegevus (tavaliselt Ükski neist). Määra rubriigis Sõiduk Käibemaksukategooria, Kuidas ettevõte auto sai ja soetusmaksumus.
- Puuduta rubriigis Auto arved Lisa arve iga autoarve kohta koos selle käibemaksuga. Sisesta kindlustus, mootorsõidukimaks ja trahvid kui Käibemaksuta. Seejärel lülita sisse Kõik aasta autoarved on sisestatud.
- Vaata üle iga aasta sõit, seejärel loe all olevat Hinnangut ja vii see oma Steuerberater'ile.
Läbisõidu poole kohta vaata Austria Kilometergeld'i arvestust ja Tagesgeld'i. Rohkem on Austria lehel.
See leht annab edasi selle, mida ütlevad Gesetz ja Richtlinien ise, ja nimetab paragrahvi, et saaksid järele vaadata. See ei ole maksunõustamine ega tunne sinu olukorda. Kui asi puudutab raha, küsi oma Steuerberater'ilt — ja võta Rechnungen kaasa.
Kogu reegel koos allikatega: Austria: sõidupäeviku nõuded.