 DriveHub
Vodnik po državi · Avstrija
Vorsteuerabzug za avto v Avstriji — le avtomobili brez emisij, meja 40 000 € in nič za bencin ali dizel

Kratek odgovor
V Avstriji podjetje vstopnega DDV (Vorsteuer) za navaden avto ne odbija, tudi če se avto uporablja 100 % za posel. Tako določa § 12 Abs. 2 Z 2 lit. b UStG 1994: Personenkraftwagen in Kombinationskraftwagen se za DDV ne obravnavajo kot uporabljeni za posel, zato DDV od nakupa, lizinga in tekočih stroškov ni odbiten. V isto skupino spadajo motorna kolesa (Krafträder). Zakon izvzema avtomobile vozniških šol, predstavitvena vozila, avtomobile za nadaljnjo prodajo in vozila, ki se vsaj 80 % uporabljajo za plačljiv prevoz potnikov ali najem.
Druga izjema je avto, karavan ali motorno kolo z ničelnimi emisijami CO2 (§ 12 Abs. 2 Z 2a UStG 1994, v veljavi od 2016). Zanj je Vorsteuer odbiten po splošnih pravilih, ob dveh preizkusih: najmanjša poslovna raba in stroškovna meja pri 40 000 € in 80 000 €. Z 2a pravi, da Z 2 lit. a „bleibt unberührt“, zato še vedno velja dohodninska Angemessenheitsgrenze (Luxustangente 40 000 € v § 1 PKW-Angemessenheitsverordnung, BGBl. II Nr. 466/2004). BMF stopnje opisuje v UStR Rz 1984 in 1985.
Priključni hibridi in navadni hibridi ne izpolnjujejo pogojev (UStR Rz 1984). Le avto, ki oddaja 0 g CO2/km, baterijski ali na gorivne celice.
Kaj dobi avto brez emisij
Odbitek je odvisen od nabavne vrednosti z DDV in NoVA. Pri rabljenem avtu, starem do 5 let, DriveHub zahteva, da uporabite novo ceno minus običajne popuste; pri lizingu osnovo stroškov lizingodajalca.
| Nabavna vrednost | Vstopni DDV |
|---|---|
| Do 40 000 € | Odbit v celoti |
| Nad 40 000 €, do 80 000 € | Odbit v celoti, plus Eigenverbrauch (DDV od lastne porabe) na del nad 40 000 € |
| Nad 80 000 € | Nič |
DDV od lastne porabe pri kupljenem avtu je (nabavna vrednost − 40 000) ÷ 1,2 × 20 %. Vzemimo avto za 45 000 €: (45 000 − 40 000) ÷ 1,2 × 20 % je 833,33 €. Vorsteuer ob nakupu ostane odbiten, 833,33 € pa je DDV, ki ga nato dolgujete. V resnici obdržite Vorsteuer od 40 000 € (6 666,67 €), kot je to izrazilo Bundesfinanzgericht v RV/5101481/2019, kjer je šlo za Teslo, kupljeno za 79 960 € s 6 660 € DDV od lastne porabe. DriveHub lastno porabo uvrsti v leto nabavnega računa.
Še dve točki. Nakupna subvencija (Förderung) nabavne vrednosti za preizkus 40 000 € ne zmanjša. PKW-Angemessenheitsverordnung zajema le avtomobile in karavane, zato se motorno kolo brez emisij ne preizkuša z mejo 40 000 €.
Preizkus 10 % poslovne rabe
Vozilo šteje za uporabljeno za posel le, če je vsaj 10 % njegove rabe poslovne (§ 12 Abs. 2 Z 1 lit. a UStG 1994). Pod tem DriveHub pokaže „Brez odbitka“. To bere iz vaših zabeleženih voženj: službena razdalja deljena z vso zabeleženo razdaljo.
Ali pot med domom in delom šteje v teh 10 %, v DriveHubu ni dognano. Če je poslovni delež pod 10 %, poslovni plus pot na delo pa doseže 10 %, ne ugiba: pove „Premalo podatkov“ in vam svetuje, naj vprašate svojega svetovalca. Prav tako ne izračuna, dokler je katera vožnja leta še nepregledana.
Kaj vpraša DriveHub
O odgovoru za ničelne emisije odloča pogon avta, ker ga DriveHub nikoli ne ugiba iz evidence voženj.
- Električni: vprašanje Emisije 0 g CO2/km (baterijsko ali gorivne celice) je zastavljeno in vnaprej izpolnjeno z Da.
- Priključni hibrid: zaslon pove, da priključni hibrid nikoli ne šteje kot vozilo brez emisij, in nič se ne vpraša.
- Bencin, dizel ali hibrid, ki ga ni mogoče priključiti: zaslon pove, da nikoli ne šteje kot vozilo brez emisij, in vam naroči, naj pogon v nastavitvah vozila spremenite, če je avto električen. Poročilo pove, da avtomobili v Avstriji ne dajo vstopnega DDV, tudi pri 100 % poslovni rabi.
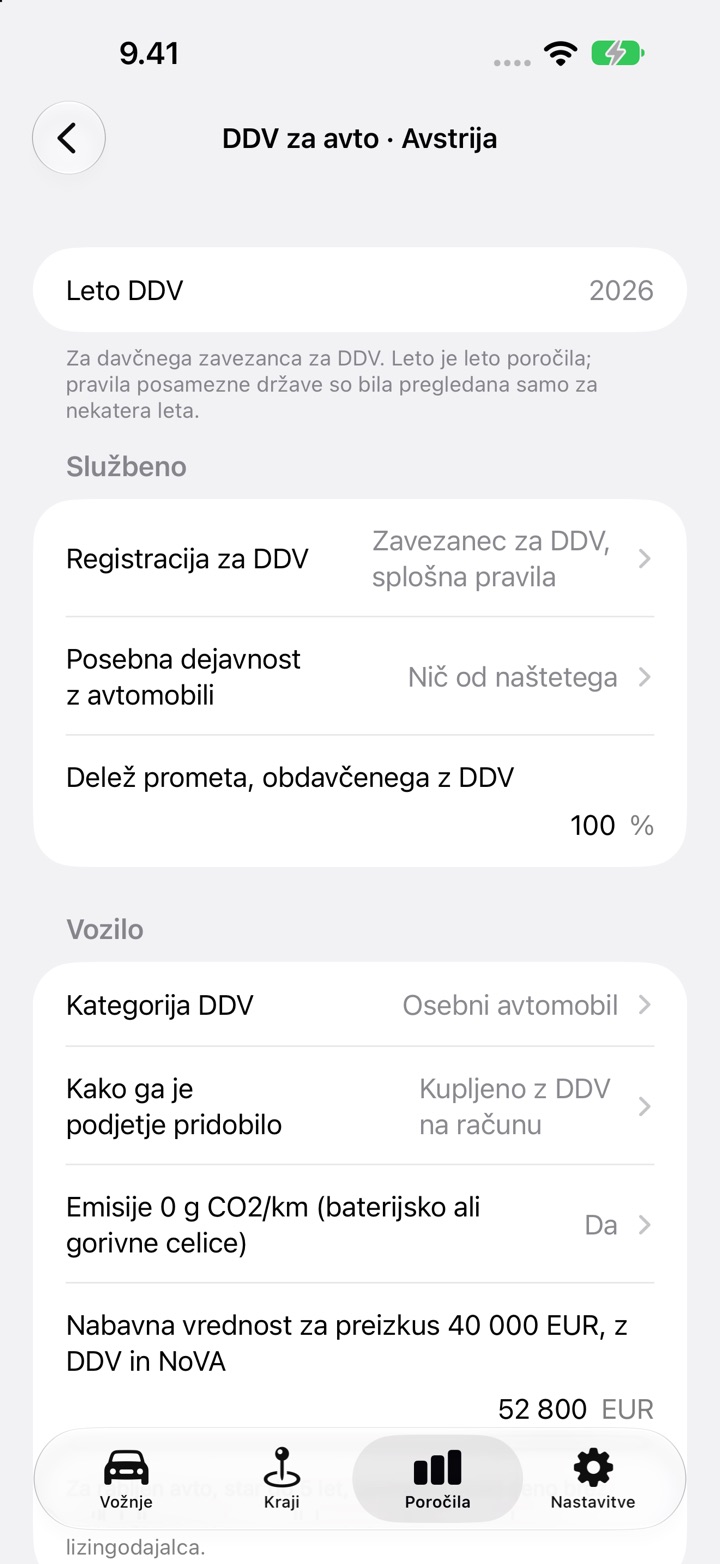
Poleg tega vpraša Kategorija DDV (Osebni avtomobil, Motorno kolo, Na seznamu BMF Fiskal-Lkw, Drugo gospodarsko vozilo), nabavno vrednost z DDV in NoVA, kako je podjetje avto pridobilo in ali so vneseni vsi letni računi za avto. Vozila s seznama BMF Fiskal-Lkw in druga gospodarska vozila sledijo splošnim pravilom o Vorsteuer, ki jih DriveHub ne izračuna. Ne izračuna niti izjem za vozniške šole, nadaljnjo prodajo, prevoz potnikov in najem: pod Posebna dejavnost z avtomobili izberite eno in DriveHub pove, da podjetje sledi posebnim pravilom.
Kaj številke zajemajo
Ocena sešteje DDV, ki ga vnesete z računov za avto: nabavni račun (samo če je bil avto „Kupljeno z DDV na računu“), račune za lizing in predujem ter tekoče stroške, kot so polnjenje, servis in gume. Natisne Odbitni vstopni DDV in DDV od lastne porabe za del nad 40 000 EUR.
Nakup „Kupljeno brez DDV (zasebni prodajalec, ureditev za razliko v ceni)“ nima nabavnega DDV, ki bi ga lahko odbili, zato tudi lastna poraba ne nastane. Lizing avta brez emisij nad 40 000 € ni izračunan.
Številko dobi le podjetje s 100 % obdavčenim prometom. Če odgovorite z deležem 0 %, sporoči, da odbitka ni. Če odgovorite med 0 in 100 %, sporoči premalo podatkov in ne sorazmerja. Podjetje v izjemi za Kleinunternehmer sploh ne odbija vstopnega DDV. Zajeti davčni leti sta 2025 in 2026.
Česa ne naredi
- Zasebna raba. DDV od zasebne rabe avta (Eigenverbrauch) ni izračunan. Poročilo natisne vaš zasebni delež zabeležene razdalje in to pove.
- Lastna poraba na tekoče stroške nad 40 000 €. Pri avtu nad 40 000 € je presežni delež tekočih stroškov, odvisnih od vrednosti, kot so servis, popravila in gume, prav tako DDV od lastne porabe. DriveHub DDV od tekočih stroškov odbije v celoti in tega izpusti, zato je pri takem avtu odbitna številka za ta znesek previsoka. Elektrika in polnjenje nista prizadeta.
- Dohodnina. Zaslon DDV za avto izračuna samo DDV. Dohodninska stran Luxustangente, omejena amortizacija (AfA), v njem ni.
- Zaposleni. Zaposleni nima vstopnega DDV od stroškov avta in DriveHub to pove.
- Mešan promet, kot pri podjetju z obdavčeno in oproščeno prodajo.
Kako to storiti v DriveHub
- Preverite pogon avta v nastavitvah vozila. Če je električen, ga nastavite na Električni.
- Odprite Poročila, izberite avto in celo koledarsko leto ter tapnite Nastavi DDV za avto (ko imate odgovore, se glasi Uredi DDV avtomobila).
- Pod Službeno nastavite Registracija za DDV in Delež prometa, obdavčenega z DDV. Nastavite Posebna dejavnost z avtomobili (običajno Nič od naštetega). Pod Vozilo nastavite Kategorija DDV, Kako ga je podjetje pridobilo in nabavno vrednost.
- Pod Računi za avtomobil za vsak račun za avto z njegovim DDV tapnite Dodaj račun. Zavarovanje, davek na vozilo in kazni vnesite kot Brez DDV. Nato vklopite Vsi letni računi za avtomobil so vneseni.
- Pregledajte vsako vožnjo leta, nato preberite Oceno na dnu in jo odnesite k svojemu Steuerberaterju.
Za kilometrsko stran glejte avstrijsko evidenco za Kilometergeld in Tagesgeld. Več je na strani Avstrija.
Ta stran povzema, kaj pravita Gesetz in Richtlinien sama, in navaja odstavek, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije. Kadar gre za denar, vprašajte svojega Steuerberaterja (davčnega svetovalca) — in vzemite Rechnungen s seboj.
Celotno pravilo z viri, iz katerih izhaja: Avstrija: zahteve za evidenco voženj.