 DriveHub
Guida per Paese · Spagna · 8 min
In Spagna andare in auto da casa al lavoro non è kilometraje esente, nemmeno se pagato a 0,26 €/km
Il kilometraje casa-trabajo è esente (exento)? No. Gli 0,26 €/km valgono per chi si sposta fuori dal luogo di lavoro per lavorare altrove. Ciò che il datore di lavoro paga per il tragitto da casa a quel luogo di lavoro è tassato per intero: anche a chilometro, anche a 0,26, anche da un comune all’altro.

La risposta breve
- Il tragitto casa-lavoro è fuori dall’esenzione. Gli 0,26 €/km coprono un dipendente che si sposta "fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto" (Reglamento del IRPF art. 9.A.2).
- Pagare il tragitto a chilometro non cambia nulla. Nel 2025 la DGT ha stabilito che il pagamento a km del tragitto da casa al luogo di lavoro è tassato per intero (V2290-25).
- Un plus de transporte è retribuzione. È reddito di lavoro dipendente, con ritenuta (DGT V0699-13).
- Se il tuo luogo di lavoro è la sede del cliente a cui sei assegnato, anche il viaggio da casa fino a lì è un tragitto casa-lavoro (DGT V0873-20).
- Andare direttamente da casa da un cliente, quando di solito lavori in ufficio, non è una questione risolta. Nessuna norma pubblicata, risposta della DGT o indicazione dell’AEAT trovata la risolve, e la Spagna non ha una regola del tipo «sottrai il tuo tragitto abituale».
Che cosa coprono davvero gli 0,26 €/km
Il Reglamento del IRPF, articolo 9.A.2, esenta ciò che un datore di lavoro paga per coprire le spese di viaggio di un dipendente "que se desplace fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto". Per l’auto propria, la lettera b) fissa la cifra: 0,26 € al chilometro in base alla Orden HFP/792/2023, più pedaggi e parcheggi giustificati, "siempre que se justifique la realidad del desplazamiento".
In quella frase ci sono due condizioni. Esci dal luogo di lavoro, e vai a lavorare altrove. Il viaggio da casa al luogo di lavoro non soddisfa nessuna delle due: finisce dove si trova il tuo lavoro.
La regola poggia sulla Ley del IRPF, art. 17.1.d). Questa tassa "Las dietas y asignaciones para gastos de viaje, excepto los de locomoción y los normales de manutención y estancia … con los límites que reglamentariamente se establezcan". Ciò che si paga per i viaggi è reddito per definizione. È esente solo ciò che il Reglamento lascia fuori.
Il manuale dell’AEAT: tassato anche se casa è in un altro comune
Il Manual práctico Renta 2025 dell’AEAT, nella sezione sui gastos de locomoción, enuncia entrambe le metà della regola.
Un viaggio fuori dal luogo di lavoro è esente "con independencia de que este último esté situado en el mismo o en distinto municipio que el centro de trabajo habitual".
Il tragitto casa-lavoro no: "Por el contrario, están plenamente sujetas al impuesto … las cantidades percibidas por el desplazamiento del empleado o trabajador desde su domicilio al lugar de trabajo, aun cuando ambos estén situados en distintos municipios."
Quindi abitare in un altro comune non aiuta. Nemmeno un lungo tragitto. Il criterio è dove il viaggio comincia e finisce, non quanto è lungo.
Pagato a chilometro, a 0,26, in base a un convenio: comunque tassato
Alcuni datori di lavoro pagano il tragitto casa-lavoro esattamente come un viaggio di lavoro, tanti euro al chilometro. È il caso a cui la DGT ha risposto nella risposta vincolante V2290-25 (25 novembre 2025).
Un comune pagava il personale a chilometro, alla tariffa del pubblico impiego, per andare in auto da casa alle sedi nelle frazioni periferiche. La risposta della DGT: l’esenzione si applica "quedando fuera de la aplicación de dicho precepto los desplazamientos desde el domicilio particular". Gli importi "están plenamente sometidos al Impuesto … al no darse las condiciones exigidas en el citado artículo 9".
Ciò che rende esente un pagamento è il viaggio, non il modo in cui è calcolato. Un tragitto casa-lavoro pagato a 0,26 €/km resta un tragitto casa-lavoro.
Un plus de transporte è retribuzione
Molti convenios pagano un plus de transporte mensile fisso per raggiungere il lavoro. Nella V0699-13 (5 marzo 2013) la DGT ha detto che un simile importo "tiene la consideración de renta dineraria" e "tendrá la calificación de rendimiento del trabajo para su perceptor, sujeto al Impuesto … y a su sistema de retenciones".
L’unico aiuto esente per il tragitto casa-lavoro è in natura e per i mezzi pubblici. La Ley del IRPF, art. 42.3.e), esenta "Las cantidades satisfechas a las entidades encargadas de prestar el servicio público de transporte colectivo de viajeros con la finalidad de favorecer el desplazamiento de los empleados entre su lugar de residencia y el centro de trabajo, con el límite de 1.500 euros anuales para cada trabajador".
Quel denaro va all’operatore dei trasporti. Il contante dato a te ne resta fuori (LIRPF art. 42.1).
Quando la sede del cliente è il tuo luogo di lavoro
Alcuni lavoratori sono assegnati al luogo in cui si svolge il lavoro: un cantiere, un negozio, i locali di un cliente. Per loro, quel luogo è il centro de trabajo.
Nella V0873-20 (15 aprile 2020) un promoter, assunto por obra o servicio, andava ogni giorno in auto da casa a una tabaccheria diversa. La linea consolidata della DGT è che tali pagamenti "lo serían para compensar los desplazamientos desde los domicilios particulares a los centros de trabajo a los que están destinados los trabajadores, lo cual conllevaría a que estuvieran sometidos a tributación en su totalidad".
Solo i viaggi da quella sede verso altre sedi rientrano nell’art. 9.A.2. La regola per il luogo di lavoro mobile (art. 9.A.4) non salva il viaggio da casa. Essa "opera única y exclusivamente cuando cabe predicar la movilidad del propio centro de trabajo, y no atendiendo a la naturaleza móvil o itinerante de la actividad".
Diverso è il caso del dipendente assegnato alla sede del datore di lavoro che va in auto dai clienti o a casa degli utenti. Per la DGT quei viaggi "pueden tener cabida" nell’esenzione, perché il dipendente "se desplaza fuera de su centro de trabajo para realizar su trabajo en lugar distinto" (V0540-24, V0528-20).
Un esempio
Prendi una dipendente del territorio comune. Abita a 18 km dall’ufficio e ci va in auto 20 giorni al mese. Il suo convenio paga 0,26 €/km per ogni chilometro percorso, tragitto casa-lavoro compreso. Questo mese ha anche fatto sei visite a clienti partendo dall’ufficio, 40 km andata e ritorno ciascuna.
| Viaggi | Chilometri | Pagati a 0,26 € | Trattamento fiscale |
|---|---|---|---|
| Casa ↔ ufficio | 18 × 2 × 20 = 720 | 720 × 0,26 = 187,20 € | tassato per intero |
| Ufficio ↔ clienti | 6 × 40 = 240 | 240 × 0,26 = 62,40 € | esente, se i viaggi sono giustificati |
| Totale | 960 | 960 × 0,26 = 249,60 € |
La sua busta paga può riportare una sola voce di 249,60 € di kilometraje. Solo 62,40 € possono essere esenti. Gli altri 187,20 € pagano il tragitto casa-lavoro, e il tragitto casa-lavoro è tassato per intero.
Sostituisci il pagamento a km del tragitto con un plus de transporte fisso di qualunque importo, e la risposta è la stessa: è tutto tassato.
La questione aperta: direttamente da casa al cliente
Supponi di lavorare di solito in ufficio, ma una mattina vai in auto direttamente da casa da un cliente, o torni a casa dall’ultimo cliente della giornata. Quel tratto è esente per intero, solo oltre il tuo tragitto abituale, o per niente?
Nessun testo pubblicato trovato lo risolve. Né l’articolo 9 del Reglamento, né il manuale dell’AEAT, né alcuna risposta della DGT o decisione del TEAC pubblicata e trovata dà una risposta per i chilometri.
La Spagna non ha una regola pubblicata del tipo «sottrai il tragitto abituale», a differenza di quella dell’HMRC. Un consiglio che sottrae il tuo tragitto abituale prende in prestito una regola da altrove.
Due testi ci si avvicinano senza deciderlo. La frase della V2290-25 "quedando fuera … los desplazamientos desde el domicilio particular" è ampia, ma i fatti erano il viaggio da casa al luogo di lavoro del dipendente stesso. La V2553-19 (19 settembre 2019) riguardava personale assunto per lavorare da casa che si reca qualche volta al mese in una sede assegnata. Il loro viaggio da casa a quella sede "no estarán exentas". Quella risposta, però, riguarda le indennità per i pasti (art. 9.A.3), non i chilometri.
Quindi la questione spetta al tuo datore di lavoro. E spetta a lui anche difenderla: chi paga deve dimostrare il giorno, il luogo e il motivo di ogni viaggio (TEAC 00/03972/2018, 6 novembre 2018). Se ne parla di più in chi deve provare il viaggio.
Paesi Baschi e Navarra: la stessa linea
I decreti forali di Bizkaia, Gipuzkoa, Álava e Navarra esentano 0,29 € e 0,36 € al chilometro invece di 0,26 €. Tutti e quattro usano le stesse parole della norma statale: "fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto".
Quindi il tragitto casa-lavoro è fuori dall’esenzione in ogni territorio. Le cifre sono in il kilometraje in Navarra e nei Paesi Baschi. Come funzionano gli 0,26 €/km statali, e che cosa si tassa oltre, è spiegato in kilometraje a 0,26 €/km.
Se lavori in proprio, nulla di tutto questo ti riguarda: per un autónomo non esiste una cifra a chilometro. Vedi il kilometraje per un autónomo.
Prima di consegnare i tuoi chilometri
- I viaggi da casa al tuo luogo di lavoro abituale non sono nella tua richiesta di kilometraje.
- Se sei assegnato ai locali di un cliente o a un cantiere, nemmeno il viaggio da casa fino a lì è nella richiesta.
- I viaggi che chiedi escono dal luogo di lavoro per andare a lavorare altrove.
- Ogni viaggio ha una data, dove sei andato e perché, e i chilometri.
- Ogni viaggio direttamente da casa a un cliente è segnalato, così il datore di lavoro può decidere come trattarlo.
- Conservi le ricevute di pedaggi e parcheggi intestate a te.
Come DriveHub lo rende più semplice
La regola dipende da un solo fatto per viaggio: ti ha portato fuori dal luogo di lavoro per lavorare altrove, o ti ha portato al lavoro? Un registro che contiene ogni viaggio ti permette di rispondere viaggio per viaggio.
Con l’accesso alla posizione impostato su «Sempre», DriveHub registra in background ogni viaggio — e se mai ne perde uno, te lo dice. DriveHub classifica la maggior parte dei viaggi come Lavoro o Personale in base ai tuoi luoghi, ai percorsi già fatti e all’orario di lavoro, e chiede a te per gli altri in Da controllare.
Lì, un viaggio da casa al tuo luogo di lavoro abituale ha una risposta tutta sua: tocca Pendolarismo, non Lavoro né Personale. DriveHub conta il tragitto casa-lavoro sul lato privato, quindi non si aggiunge mai ai tuoi chilometri di lavoro.
Rapporti mostra poi i chilometri di lavoro e personali per un mese o un anno. La cifra di lavoro è quella a cui si applicano gli 0,26 €/km.
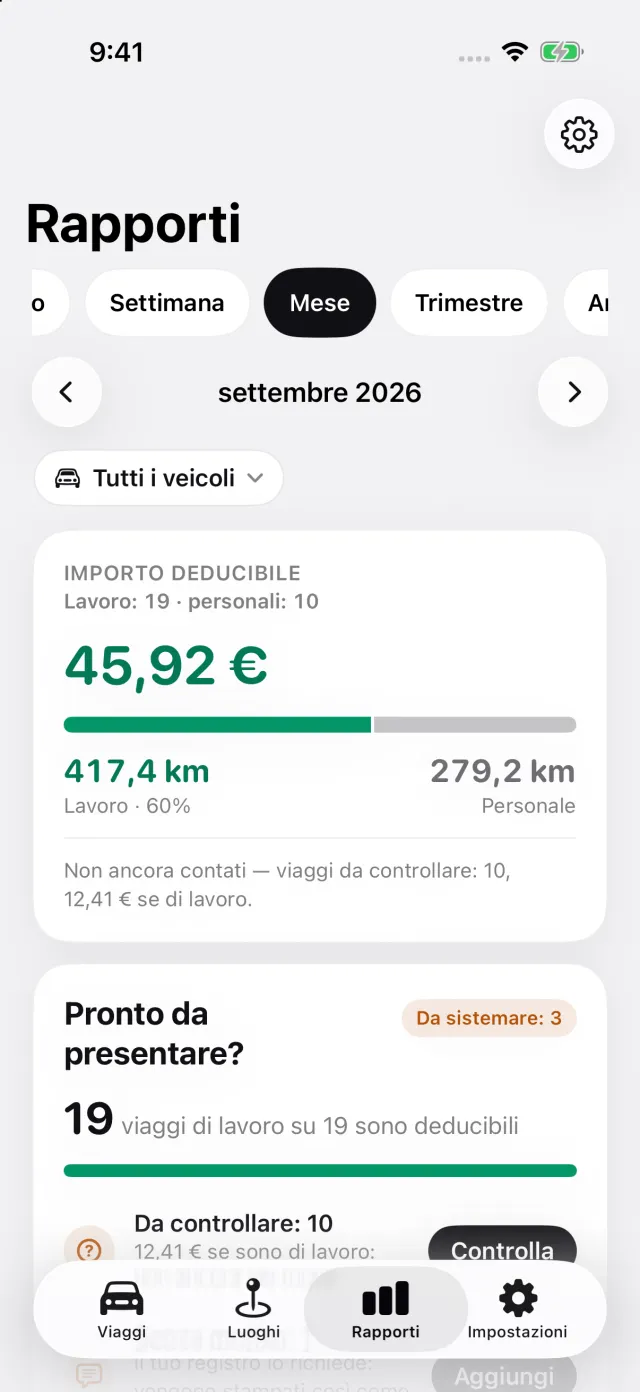
Per un viaggio direttamente da casa a un cliente, DriveHub non decide la questione aperta al posto tuo. Rispondi come il tuo datore di lavoro tratta quei viaggi, e il registro conserva comunque la data, il percorso e la distanza.
DriveHub è sull’App Store per iPhone. Le regole spagnole sono nella pagina della Spagna. Configurare il rilevamento automatico richiede qualche minuto, una volta sola.
Questa pagina riporta ciò che dicono il Reglamento e la Ley del IRPF, l’AEAT e le risposte della DGT, citandoli perché tu possa verificare. Non costituisce consulenza fiscale e non può tenere conto della tua situazione. Quando ci sono di mezzo dei soldi, chiedi al tuo asesor — e porta il registro.
La regola completa, con le norme da cui deriva: Spagna: requisiti del registro chilometri.
Approfondimenti
- IVA su un’auto in Spagna — la presunzione del 50 % per un autónomo, come provare di più, e che cosa significa per l’IRPF
- In Spagna il kilometraje resta a 0,26 €/km nel 2026: che cosa registrare per ogni viaggio, e che cosa si tassa oltre
- Il kilometraje da autónomo in Spagna: per la tua auto non esistono gli 0,26 €/km