 DriveHub
Riigijuhend · Hispaania · 8 min
Sõit kodust tööle ei ole Hispaanias maksuvaba kilometraje, isegi kui selle eest makstakse 0,26 €/km
Kas kilometraje casa-trabajo on maksuvaba (exento)? Ei. 0,26 €/km on mõeldud sõiduks töökohast välja, et töötada mujal. See, mida tööandja maksab sõidu eest kodust sellesse töökohta, maksustatakse täielikult — ka kilomeetri kaupa, ka 0,26 juures, ka siis, kui sõidad ühest linnast teise.

Lühike vastus
- Töölesõit jääb vabastusest välja. 0,26 €/km katab töötaja, kes sõidab "fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto" (Reglamento del IRPF art. 9.A.2).
- Töölesõidu eest kilomeetri kaupa maksmine ei muuda midagi. DGT leidis 2025. aastal, et kilomeetritasu sõidu eest kodust töökohta maksustatakse täielikult (V2290-25).
- Plus de transporte on palk. See on töötulu, millelt peetakse kinni maks (DGT V0699-13).
- Kui sinu töökoht on kliendi objekt, kuhu sind on lähetatud, on ka sõit kodust sinna töölesõit (DGT V0873-20).
- Otse kodust kliendi juurde sõitmine, kui tavaliselt töötad kontoris, on lahtine küsimus. Ükski leitud avaldatud reegel, DGT otsus ega AEAT-i juhend sellele ei vasta, ja Hispaanias ei ole reeglit „arva maha oma tavaline töölesõit“.
Mida 0,26 €/km tegelikult katab
Reglamento del IRPF artikkel 9.A.2 vabastab maksust selle, mida tööandja maksab töötaja sõidukulude katteks, kui töötaja "que se desplace fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto". Oma auto puhul seab arvu punkt b): 0,26 € kilomeetri kohta Orden HFP/792/2023 järgi, lisaks põhjendatud tee- ja parkimistasud, "siempre que se justifique la realidad del desplazamiento".
Selles lauses on kaks tingimust. Sa lahkud töökohast ja lähed tööle kuhugi mujale. Sõit kodust töökohta ei täida kumbagi: see lõpeb seal, kus su töö on.
Reegel põhineb Ley del IRPF art. 17.1.d)-l. See maksustab "Las dietas y asignaciones para gastos de viaje, excepto los de locomoción y los normales de manutención y estancia … con los límites que reglamentariamente se establezcan". Sõiduraha on vaikimisi tulu. Maksuvaba on ainult see, mille Reglamento välja jätab.
AEAT-i juhend: maksustatakse ka siis, kui kodu on teises linnas
AEAT-i Manual práctico Renta 2025 ütleb oma gastos de locomoción osas välja reegli mõlemad pooled.
Sõit töökohast välja on maksuvaba "con independencia de que este último esté situado en el mismo o en distinto municipio que el centro de trabajo habitual".
Töölesõit ei ole: "Por el contrario, están plenamente sujetas al impuesto … las cantidades percibidas por el desplazamiento del empleado o trabajador desde su domicilio al lugar de trabajo, aun cuando ambos estén situados en distintos municipios."
Seega ei aita see, et elad teises linnas. Ega ka pikk sõit. Kriteerium on see, kus sõit algab ja lõpeb, mitte kui pikk see on.
Makstud kilomeetri kaupa, 0,26 juures, convenio alusel: ikka maksustatav
Mõni tööandja maksab töölesõidu eest täpselt nagu tööasjus sõidu eest, nii ja nii mitu eurot kilomeetri kohta. Sellele juhtumile vastas DGT siduvas otsuses V2290-25 (25. november 2025).
Üks vallavalitsus maksis töötajatele avaliku teenistuse määra järgi kilomeetri kaupa sõidu eest kodust nende töökohtadesse äärealade külades. DGT vastus: vabastus kehtib, "quedando fuera de la aplicación de dicho precepto los desplazamientos desde el domicilio particular". Summad "están plenamente sometidos al Impuesto … al no darse las condiciones exigidas en el citado artículo 9".
Makse teeb maksuvabaks sõit, mitte see, kuidas makse on arvutatud. 0,26 €/km eest makstud töölesõit on ikkagi töölesõit.
Plus de transporte on palk
Paljud convenio'd maksavad tööle jõudmise eest kindlat igakuist plus de transporte't. Otsuses V0699-13 (5. märts 2013) ütles DGT, et selline lisatasu "tiene la consideración de renta dineraria" ja "tendrá la calificación de rendimiento del trabajo para su perceptor, sujeto al Impuesto … y a su sistema de retenciones".
Ainus maksuvaba abi töölesõiduks on mitterahaline ja ühistranspordi jaoks. Ley del IRPF art. 42.3.e) vabastab "Las cantidades satisfechas a las entidades encargadas de prestar el servicio público de transporte colectivo de viajeros con la finalidad de favorecer el desplazamiento de los empleados entre su lugar de residencia y el centro de trabajo, con el límite de 1.500 euros anuales para cada trabajador".
See raha läheb vedajale. Sulle kätte antud raha jääb sellest välja (LIRPF art. 42.1).
Kui kliendi objekt on sinu töökoht
Mõni töötaja lähetatakse sinna, kus tööd tehakse: ehitusplatsile, poodi, kliendi ruumidesse. Tema jaoks on see koht centro de trabajo.
Otsuses V0873-20 (15. aprill 2020) sõitis por obra o servicio palgatud promootor iga päev kodust erinevasse tubakapoodi. DGT väljakujunenud seisukoht on, et sellised maksed "lo serían para compensar los desplazamientos desde los domicilios particulares a los centros de trabajo a los que están destinados los trabajadores, lo cual conllevaría a que estuvieran sometidos a tributación en su totalidad".
Art. 9.A.2 alla kuuluvad ainult sõidud sellelt objektilt teistele objektidele. Liikuva töökoha reegel (art. 9.A.4) sõitu kodust ei päästa. See "opera única y exclusivamente cuando cabe predicar la movilidad del propio centro de trabajo, y no atendiendo a la naturaleza móvil o itinerante de la actividad".
Võrdle töötajaga, kes on seotud tööandja enda üksusega ja sõidab sealt klientide juurde või kasutajate koju. DGT leiab, et need sõidud "pueden tener cabida" vabastuse alla, sest töötaja "se desplaza fuera de su centro de trabajo para realizar su trabajo en lugar distinto" (V0540-24, V0528-20).
Arvutusnäide
Võtame töötaja ühisel territooriumil. Ta elab kontorist 18 km kaugusel ja sõidab sinna 20 päeval kuus. Tema convenio maksab 0,26 €/km iga sõidetud kilomeetri eest, töölesõit kaasa arvatud. Sel kuul tegi ta kontorist ka kuus kliendivisiiti, igaüks 40 km edasi-tagasi.
| Sõidud | Kilomeetrid | Makstud 0,26 € järgi | Maksustamine |
|---|---|---|---|
| Kodu ↔ kontor | 18 × 2 × 20 = 720 | 720 × 0,26 = 187,20 € | täielikult maksustatav |
| Kontor ↔ kliendid | 6 × 40 = 240 | 240 × 0,26 = 62,40 € | maksuvaba, kui sõidud on põhjendatud |
| Kokku | 960 | 960 × 0,26 = 249,60 € |
Tema palgalehel võib olla üks rida 249,60 € kilometraje'ga. Sellest saab maksuvaba olla ainult 62,40 €. Ülejäänud 187,20 € on töölesõidu eest ja töölesõit maksustatakse täielikult.
Asenda kilomeetripõhine töölesõidutasu mis tahes suuruses kindla plus de transporte'ga ja vastus on sama: see kõik maksustatakse.
Lahtine küsimus: otse kodust kliendi juurde
Oletame, et töötad tavaliselt kontoris, kuid ühel hommikul sõidad otse kodust kliendi juurde või päeva viimase kliendi juurest koju. Kas see lõik on maksuvaba täielikult, ainult tavalist töölesõitu ületavas osas või üldse mitte?
Ükski leitud avaldatud tekst seda ei lahenda. Ei Reglamento artikkel 9, AEAT-i juhend ega ükski leitud avaldatud DGT otsus või TEAC-i resolutsioon ei vasta sellele kilomeetrite kohta.
Hispaanias ei ole avaldatud reeglit „arva maha tavaline töölesõit“, erinevalt HMRC-st. Nõuanne, mis lahutab maha sinu tavalise töölesõidu, laenab reeglit mujalt.
Kaks teksti tulevad lähedale, ilma seda otsustamata. V2290-25 sõnastus "quedando fuera … los desplazamientos desde el domicilio particular" on lai, kuid selle asjaolud puudutasid sõitu kodust töötaja enda töökohta. V2553-19 (19. september 2019) käsitles töötajaid, kes on lepingu järgi kodus töötavad ja külastavad määratud üksust paar korda kuus. Nende sõit kodust sinna üksusesse "no estarán exentas". See otsus puudutab aga toiduraha (art. 9.A.3), mitte kilomeetreid.
Seega on küsimus tööandja otsustada. Ja ka tööandja kaitsta: maksja peab näitama iga sõidu päeva, kohta ja põhjust (TEAC 00/03972/2018, 6. november 2018). Sellest lähemalt artiklis kes peab sõitu tõendama.
Baskimaa ja Navarra: sama piir
Bizkaia, Gipuzkoa, Álava ja Navarra foraalsed dekreedid vabastavad 0,26 € asemel 0,29 € ja 0,36 € kilomeetri kohta. Kõik neli kasutavad samu sõnu nagu riiklik reegel: "fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto".
Seega jääb töölesõit igal territooriumil vabastusest välja. Arvud on artiklis kilometraje Navarras ja Baskimaal. Kuidas riiklik 0,26 €/km toimib ja mida sellest üle maksustatakse, on artiklis kilometraje 0,26 €/km.
Kui oled füüsilisest isikust ettevõtja, ei kehti miski sellest sinu kohta: autónomo jaoks kilomeetripõhist arvu ei ole. Vaata kilometraje autónomo jaoks.
Enne kui kilomeetrid esitad
- Sõite kodust tavalisse töökohta ei ole sinu kilometraje nõudes.
- Kui oled lähetatud kliendi või objekti ruumidesse, ei ole ka sõit kodust sinna nõudes.
- Sõidud, mida nõuad, viivad töökohast välja, et töötada mujal.
- Igal sõidul on kuupäev, kuhu ja miks sa läksid, ning kilomeetrid.
- Iga sõit otse kodust kliendi juurde on märgitud, et tööandja saaks otsustada, kuidas seda käsitleda.
- Tee- ja parkimistšekid hoiad alles oma nimel.
Kuidas DriveHub seda lihtsamaks teeb
Reegel sõltub ühest faktist iga sõidu kohta: kas sõit viis töökohast välja, et töötada mujal, või tõi see sind tööle? Päevik, kus on iga sõit, laseb sul sellele vastata sõidu kaupa.
Kui asukoha luba on seatud valikule „Alati“, salvestab DriveHub taustal iga sõidu — ja kui mõni peaks vahele jääma, annab ta sellest ise teada. Enamiku sõitudest märgib DriveHub sinu kohtade, varasemate marsruutide ja tööaja järgi kas Töö või Isiklik ning küsib ülejäänute kohta sinult jaotises Vajab kontrolli.
Seal saab sõit kodust tavalisse töökohta oma vastuse: puuduta Tööleminek, mitte Töö ega Isiklik. DriveHub arvestab töölesõitu isikliku poole peal, nii et see ei lisandu kunagi sinu töökilomeetritele.
Aruanded näitab seejärel töö- ja isiklikke kilomeetreid kuu või aasta kohta. Tööalane arv on see, millele 0,26 €/km kehtib.
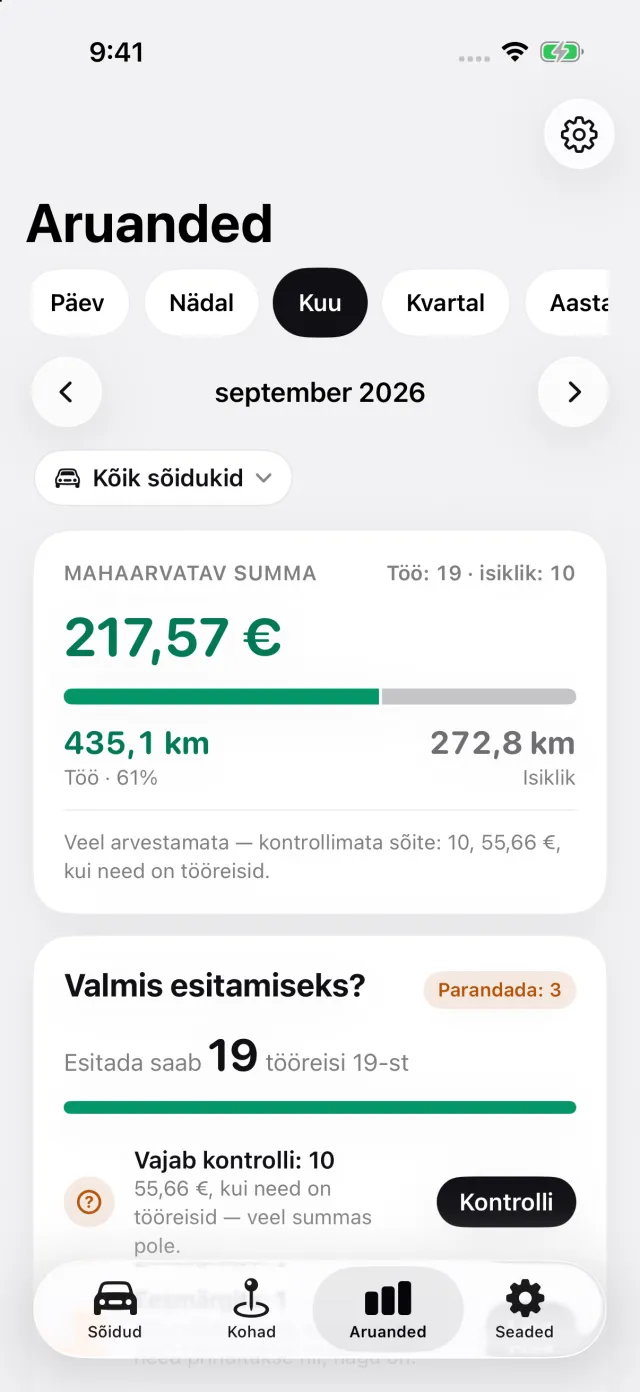
Otse kodust kliendi juurde sõidu puhul ei otsusta DriveHub lahtist küsimust sinu eest. Vasta nii, nagu tööandja neid sõite käsitleb, ja päevik hoiab kuupäeva, marsruudi ja vahemaa alles igal juhul.
DriveHub on App Store'is iPhone'i jaoks. Hispaania reeglid on Hispaania lehel. Automaatse jälgimise seadistamine võtab mõne minuti, üks kord.
See leht annab edasi selle, mida ütlevad Reglamento ja Ley del IRPF, AEAT ja DGT otsused, viidetega, et saaksid järele vaadata. See ei ole maksunõustamine ega tunne sinu olukorda. Kui asi puudutab raha, küsi oma asesor'ilt — ja võta dokumendid kaasa.
Kogu reegel koos allikatega: Hispaania: sõidupäeviku nõuded.