 DriveHub
Maaopas · Espanja · 8 min
Ajo kotoa töihin ei ole verovapaata kilometrajea Espanjassa, vaikka se maksettaisiin 0,26 €/km
Onko kilometraje casa-trabajo verovapaa (exento)? Ei. 0,26 €/km koskee ajoa työpaikalta muualle tekemään työtä. Se, mitä työnantajasi maksaa ajosta kotoa tuolle työpaikalle, verotetaan kokonaan, vaikka se maksettaisiin kilometreittäin, vaikka 0,26:lla ja vaikka ajo ylittäisi kunnanrajan.

Lyhyt vastaus
- Työmatka on verovapauden ulkopuolella. 0,26 €/km koskee työntekijää, joka matkustaa "fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto" (Reglamento del IRPF art. 9.A.2).
- Työmatkan maksaminen kilometreittäin ei muuta mitään. DGT katsoi vuonna 2025, että kilometrikohtainen korvaus ajosta kotoa työpaikalle verotetaan kokonaan (V2290-25).
- Plus de transporte on palkkaa. Se on palkkatuloa, josta tehdään ennakonpidätys (DGT V0699-13).
- Jos työpaikkasi on asiakkaan toimipaikka, jonne sinut on sijoitettu, ajo kotoa sinne on myös työmatka (DGT V0873-20).
- Suoraan kotoa asiakkaalle ajaminen, kun tavallisesti työskentelet toimistolla, on ratkaisematta. Mikään löydetty julkaistu sääntö, DGT:n ratkaisu tai AEAT:n ohje ei vastaa siihen, eikä Espanjassa ole sääntöä "vähennä tavallinen työmatkasi".
Mitä 0,26 €/km todella kattaa
Reglamento del IRPF, artikla 9.A.2, vapauttaa verosta sen, minkä työnantaja maksaa kattaakseen sellaisen työntekijän matkakulut, "que se desplace fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto". Omalle autolle b-kohta vahvistaa luvun: 0,26 € kilometriltä Orden HFP/792/2023 -määräyksen mukaan, sekä perustellut tie- ja pysäköintimaksut, "siempre que se justifique la realidad del desplazamiento".
Lauseessa on kaksi ehtoa. Lähdet työpaikalta, ja menet tekemään työtä muualle. Ajo kotoa työpaikalle ei täytä kumpaakaan: se päättyy sinne, missä työsi on.
Sääntö perustuu Ley del IRPF:n art. 17.1.d):hen. Se verottaa "Las dietas y asignaciones para gastos de viaje, excepto los de locomoción y los normales de manutención y estancia … con los límites que reglamentariamente se establezcan". Matkakorvaus on lähtökohtaisesti tuloa. Vain se, minkä Reglamento vapauttaa, on verovapaata.
AEAT:n käsikirja: verotetaan, vaikka koti olisi toisessa kunnassa
AEAT:n Manual práctico Renta 2025 esittää gastos de locomoción -osiossaan säännön molemmat puolet.
Matka työpaikalta muualle on verovapaa "con independencia de que este último esté situado en el mismo o en distinto municipio que el centro de trabajo habitual".
Työmatka ei ole: "Por el contrario, están plenamente sujetas al impuesto … las cantidades percibidas por el desplazamiento del empleado o trabajador desde su domicilio al lugar de trabajo, aun cuando ambos estén situados en distintos municipios."
Toisessa kunnassa asuminen ei siis auta. Ei myöskään pitkä ajomatka. Ratkaisevaa on, mistä matka alkaa ja mihin se päättyy, ei sen pituus.
Kilometreittäin, 0,26:lla, convenion mukaan maksettu: silti verotetaan
Jotkin työnantajat maksavat työmatkan aivan kuin työajon, niin ja niin monta euroa kilometriltä. Tähän tapaukseen DGT vastasi sitovassa ratkaisussa V2290-25 (25. marraskuuta 2025).
Kunta maksoi henkilöstölleen kilometrikorvausta virkamiesten taksalla ajosta kotoa työpisteisiin syrjäkylissä. DGT:n vastaus: verovapautta sovelletaan "quedando fuera de la aplicación de dicho precepto los desplazamientos desde el domicilio particular". Summat "están plenamente sometidos al Impuesto … al no darse las condiciones exigidas en el citado artículo 9".
Maksun tekee verovapaaksi matka, ei laskutapa. 0,26 €/km:llä maksettu työmatka on yhä työmatka.
Plus de transporte on palkkaa
Monet työehtosopimukset (convenios) maksavat kiinteää kuukausittaista plus de transporte -lisää töihin pääsemisestä. Ratkaisussa V0699-13 (5. maaliskuuta 2013) DGT sanoi, että tällainen lisä "tiene la consideración de renta dineraria" ja "tendrá la calificación de rendimiento del trabajo para su perceptor, sujeto al Impuesto … y a su sistema de retenciones".
Ainoa verovapaa tuki työmatkaan on luontoissuoritus ja koskee julkista liikennettä. Ley del IRPF, art. 42.3.e), vapauttaa verosta "Las cantidades satisfechas a las entidades encargadas de prestar el servicio público de transporte colectivo de viajeros con la finalidad de favorecer el desplazamiento de los empleados entre su lugar de residencia y el centro de trabajo, con el límite de 1.500 euros anuales para cada trabajador".
Tuo raha menee liikenteenharjoittajalle. Sinulle käteen annettu raha on sen ulkopuolella (LIRPF art. 42.1).
Kun asiakkaan toimipaikka on työpaikkasi
Jotkut työntekijät sijoitetaan paikkaan, jossa työ tehdään: työmaalle, myymälään, asiakkaan tiloihin. Heille tuo paikka on centro de trabajo.
Ratkaisussa V0873-20 (15. huhtikuuta 2020) por obra o servicio -sopimuksella palkattu myynninedistäjä ajoi kotoa joka päivä eri tupakkakauppaan. DGT:n vakiintunut linja on, että tällaiset maksut "lo serían para compensar los desplazamientos desde los domicilios particulares a los centros de trabajo a los que están destinados los trabajadores, lo cual conllevaría a que estuvieran sometidos a tributación en su totalidad".
Vain matkat tuolta paikalta muihin paikkoihin kelpaavat art. 9.A.2:n mukaan. Liikkuvan työpaikan sääntö (art. 9.A.4) ei pelasta ajoa kotoa. Se "opera única y exclusivamente cuando cabe predicar la movilidad del propio centro de trabajo, y no atendiendo a la naturaleza móvil o itinerante de la actividad".
Vertaa työntekijään, joka kuuluu työnantajan omaan toimipaikkaan ja ajaa sieltä asiakkaille tai käyttäjien koteihin. DGT katsoo, että nuo matkat "pueden tener cabida" verovapauteen, koska työntekijä "se desplaza fuera de su centro de trabajo para realizar su trabajo en lugar distinto" (V0540-24, V0528-20).
Esimerkkilaskelma
Otetaan työntekijä yleiseltä alueelta. Hän asuu 18 km:n päässä toimistostaan ja ajaa sinne 20 päivänä kuukaudessa. Hänen työehtosopimuksensa maksaa 0,26 €/km jokaisesta ajetusta kilometristä, työmatka mukaan lukien. Tässä kuussa hän teki lisäksi toimistolta kuusi asiakaskäyntiä, kukin 40 km edestakaisin.
| Matkat | Kilometrit | Maksettu 0,26 €:lla | Verokohtelu |
|---|---|---|---|
| Koti ↔ toimisto | 18 × 2 × 20 = 720 | 720 × 0,26 = 187,20 € | verotetaan kokonaan |
| Toimisto ↔ asiakkaat | 6 × 40 = 240 | 240 × 0,26 = 62,40 € | verovapaa, jos matkat perustellaan |
| Yhteensä | 960 | 960 × 0,26 = 249,60 € |
Hänen palkkalaskelmassaan voi olla yksi 249,60 €:n kilometraje-rivi. Siitä vain 62,40 € voi olla verovapaata. Loput 187,20 € maksavat työmatkan, ja työmatka verotetaan kokonaan.
Vaihda kilometrikohtainen työmatkakorvaus minkä tahansa suuruiseen kiinteään plus de transporte -lisään, ja vastaus on sama: kaikki verotetaan.
Avoin kysymys: suoraan kotoa asiakkaalle
Oletetaan, että työskentelet tavallisesti toimistolla, mutta eräänä aamuna ajat suoraan kotoa asiakkaalle tai päivän viimeiseltä asiakkaalta kotiin. Onko tuo osuus verovapaa kokonaan, vain tavallisen työmatkasi ylittävältä osalta vai ei lainkaan?
Mikään löydetty julkaistu teksti ei ratkaise sitä. Reglamenton artikla 9, AEAT:n käsikirja tai mikään löydetty julkaistu DGT:n ratkaisu tai TEAC:n päätös ei vastaa siihen kilometrien osalta.
Espanjassa ei ole julkaistua sääntöä "vähennä tavallinen työmatka", toisin kuin HMRC:llä. Neuvo, joka vähentää tavallisen työmatkasi, lainaa säännön muualta.
Kaksi tekstiä tulee lähelle ratkaisematta asiaa. V2290-25:n ilmaus "quedando fuera … los desplazamientos desde el domicilio particular" on laaja, mutta sen tapauksessa ajettiin kotoa työntekijän omalle työpaikalle. V2553-19 (19. syyskuuta 2019) koski henkilöstöä, joka oli palkattu työskentelemään kotoa ja kävi nimetyssä toimipaikassa muutaman kerran kuukaudessa. Heidän matkansa kotoa tuohon toimipaikkaan "no estarán exentas". Tuo ratkaisu koskee kuitenkin ateriakorvauksia (art. 9.A.3), ei kilometrejä.
Kysymys on siis työnantajasi ratkaistava. Se on myös työnantajasi puolustettava: maksajan on osoitettava kunkin matkan päivä, paikka ja syy (TEAC 00/03972/2018, 6. marraskuuta 2018). Lisää siitä sivulla kuka näyttää matkat toteen.
Baskimaa ja Navarra: sama raja
Bizkaian, Gipuzkoan, Álavan ja Navarran foraaliset asetukset vapauttavat verosta 0,26 €:n sijaan 0,29 € ja 0,36 € kilometriltä. Kaikki neljä käyttävät samoja sanoja kuin valtion sääntö: "fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto".
Työmatka on siis verovapauden ulkopuolella jokaisella alueella. Luvut ovat sivulla kilometrikorvaus Navarrassa ja Baskimaassa. Miten valtion 0,26 €/km toimii ja mitä sen ylittävästä verotetaan, kerrotaan sivulla kilometrikorvaus 0,26 €/km.
Jos olet itsensätyöllistäjä, mikään tästä ei koske sinua: autónomolle ei ole kilometrikohtaista lukua. Katso autónomon kilometrit.
Ennen kuin toimitat kilometrisi
- Ajot kotoa vakituiselle työpaikallesi eivät ole kilometrikorvausvaatimuksessasi.
- Jos sinut on sijoitettu asiakkaan tai työmaan tiloihin, ajo kotoa sinne ei myöskään ole vaatimuksessa.
- Vaatimasi matkat lähtevät työpaikalta ja menevät tekemään työtä muualle.
- Jokaisesta matkasta on päivämäärä, minne menit ja miksi sekä kilometrit.
- Jokainen ajo suoraan kotoa asiakkaalle on merkitty, jotta työnantajasi voi päättää, miten sitä käsitellään.
- Säilytät tie- ja pysäköintimaksujen kuitit omissa nimissäsi.
Miten DriveHub helpottaa tätä
Sääntö riippuu yhdestä seikasta kunkin matkan kohdalla: lähtikö se työpaikalta tekemään työtä muualla, vai toiko se sinut töihin? Ajopäiväkirja, jossa on jokainen ajo, antaa sinun vastata siihen matka matkalta.
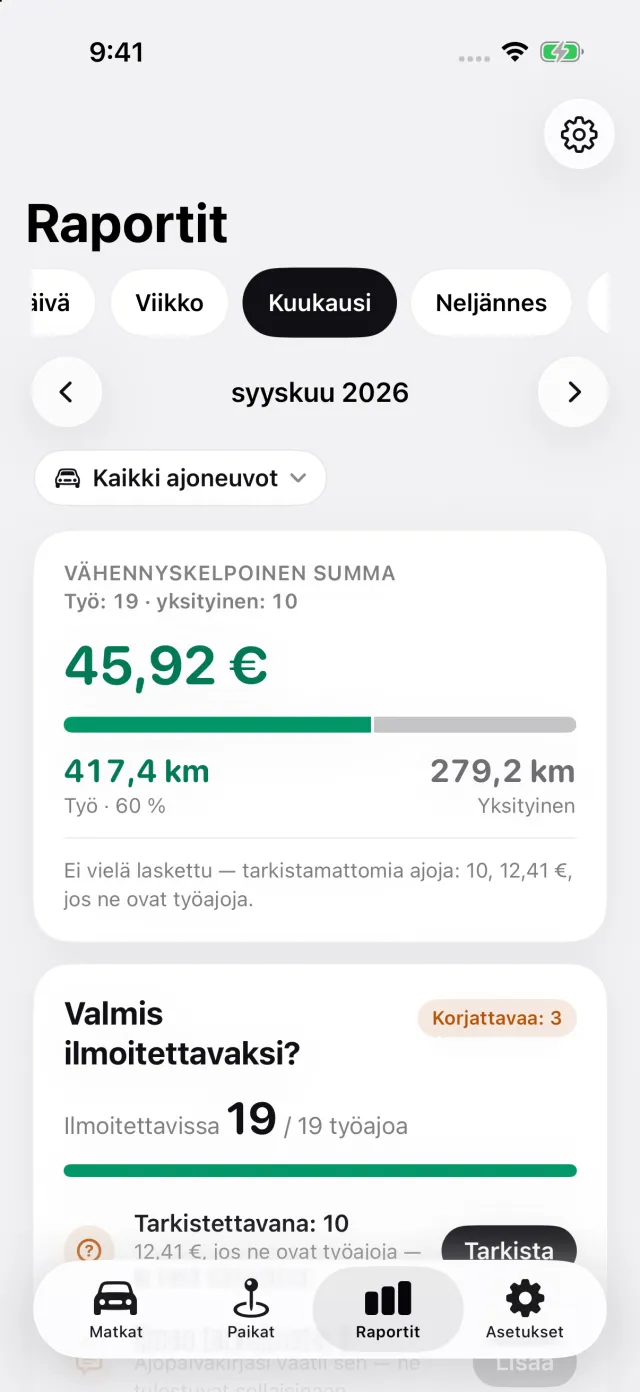
Kun sijainnin käyttöoikeus on Aina, DriveHub tallentaa jokaisen ajon taustalla — ja jos se joskus jättää ajon tallentamatta, se kertoo sen sinulle. DriveHub merkitsee useimmat matkat Työ- tai Yksityinen-ajoiksi paikkojesi, aiempien reittiesi ja työaikojesi perusteella ja kysyy loput sinulta kohdassa Tarkistettavat.
Siellä ajo kotoa vakituiselle työpaikallesi saa oman vastauksensa: napauta Työmatka, älä Työ tai Yksityinen. DriveHub laskee työmatkan yksityispuolelle, joten se ei koskaan lisää työkilometrejäsi.
Raportit näyttää sitten työ- ja yksityiskilometrit kuukaudelta tai vuodelta. Työkilometrien luku on se, johon 0,26 €/km sovelletaan.
Ajossa suoraan kotoa asiakkaalle DriveHub ei ratkaise avointa kysymystä puolestasi. Vastaa siihen niin kuin työnantajasi käsittelee tällaiset matkat, ja ajopäiväkirja säilyttää päivämäärän, reitin ja matkan pituuden joka tapauksessa.
DriveHub on App Storessa iPhonelle. Espanjan säännöt ovat Espanjan sivulla. Automaattisen seurannan käyttöönotto vie muutaman minuutin, kerran.
Tällä sivulla kerrotaan, mitä Reglamento ja Ley del IRPF, AEAT ja DGT:n ratkaisut sanovat, ja ne mainitaan nimeltä, jotta voit tarkistaa asian. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi. Kun rahasta on kyse, kysy asesoriltasi eli veroneuvojaltasi — ja ota selvitykset mukaan.
Koko sääntö lähteineen: Espanja: ajopäiväkirjan vaatimukset.
Pidempää luettavaa
- Auton ALV Espanjassa — autónomon 50 %:n olettama, miten todistat suuremman osuuden ja mitä se tarkoittaa IRPF:lle
- Kilometraje Espanjassa on yhä 0,26 €/km vuonna 2026: mitä kustakin matkasta kirjataan ja mitä sen ylittävästä verotetaan
- Kilometraje autónomona Espanjassa: omalle autollesi ei ole 0,26 €/km