 DriveHub
Průvodce zemí · Španělsko · 8 min
Jízda z domova do práce není ve Španělsku osvobozené kilometraje, ani když se platí 0,26 €/km
Je kilometraje casa-trabajo osvobozené (exento)? Ne. 0,26 €/km je za jízdy z pracoviště jinam za prací. Co vám zaměstnavatel platí za cestu z domova na toto pracoviště, se daní celé, i za kilometr, i po 0,26, i přes hranice obce.

Stručná odpověď
- Dojíždění stojí mimo osvobození. 0,26 €/km se vztahuje na zaměstnance, který jede „fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto“ (Reglamento del IRPF art. 9.A.2).
- Placení dojíždění za kilometr nic nemění. DGT v roce 2025 rozhodla, že platba za km za cestu z domova na pracoviště se daní celá (V2290-25).
- Plus de transporte je mzda. Je to příjem ze závislé činnosti se srážkou daně (DGT V0699-13).
- Je-li vaším pracovištěm místo u klienta, kam jste přiděleni, je jízda z domova tam také dojíždění (DGT V0873-20).
- Jízda z domova rovnou ke klientovi, když jinak pracujete v kanceláři, vyřešená není. Žádné zveřejněné pravidlo, rozhodnutí DGT ani výklad AEAT na to neodpovídá a Španělsko nemá pravidlo „odečtěte své běžné dojíždění“.
Na co se 0,26 €/km skutečně vztahuje
Reglamento del IRPF v článku 9.A.2 osvobozuje to, co zaměstnavatel platí na cestovní náklady zaměstnance, „que se desplace fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto“. Pro vlastní auto stanoví částku písmeno b): 0,26 € za kilometr podle Orden HFP/792/2023, plus doložené mýtné a parkovné, „siempre que se justifique la realidad del desplazamiento“.
V té větě jsou dvě podmínky. Opouštíte pracoviště a jedete pracovat jinam. Jízda z domova na pracoviště nesplňuje ani jednu: končí tam, kde je vaše práce.
Pravidlo stojí na Ley del IRPF, art. 17.1.d). Ten daní „Las dietas y asignaciones para gastos de viaje, excepto los de locomoción y los normales de manutención y estancia … con los límites que reglamentariamente se establezcan“. Cestovní náhrady jsou ve výchozím stavu příjmem. Osvobozeno je jen to, co Reglamento vyjme.
Příručka AEAT: daní se, i když bydlíte v jiné obci
Manual práctico Renta 2025 od AEAT uvádí v části o gastos de locomoción obě poloviny pravidla.
Jízda mimo pracoviště je osvobozená „con independencia de que este último esté situado en el mismo o en distinto municipio que el centro de trabajo habitual“.
Dojíždění ne: „Por el contrario, están plenamente sujetas al impuesto … las cantidades percibidas por el desplazamiento del empleado o trabajador desde su domicilio al lugar de trabajo, aun cuando ambos estén situados en distintos municipios.“
Bydlení v jiné obci tedy nepomůže. Dlouhá cesta také ne. Rozhoduje, kde jízda začíná a končí, ne jak je dlouhá.
Placeno za kilometr, po 0,26, podle convenio: stále se daní
Někteří zaměstnavatelé platí dojíždění přesně jako pracovní jízdu, tolik a tolik eur za kilometr. Právě na takový případ odpověděla DGT v závazném rozhodnutí V2290-25 (25. listopadu 2025).
Obecní úřad platil zaměstnancům za kilometr, sazbou pro státní službu, za cestu z domova na jejich pracoviště v odlehlých osadách. Odpověď DGT: osvobození platí „quedando fuera de la aplicación de dicho precepto los desplazamientos desde el domicilio particular“. Částky „están plenamente sometidos al Impuesto … al no darse las condiciones exigidas en el citado artículo 9“.
Platbu činí osvobozenou jízda, ne způsob výpočtu. Dojíždění placené 0,26 €/km je pořád dojíždění.
Plus de transporte je mzda
Mnohá convenios platí pevný měsíční plus de transporte na cestu do práce. Ve V0699-13 (5. března 2013) DGT uvedla, že takový příplatek „tiene la consideración de renta dineraria“ a „tendrá la calificación de rendimiento del trabajo para su perceptor, sujeto al Impuesto … y a su sistema de retenciones“.
Jediná nezdaněná pomoc s dojížděním je nepeněžní a pro veřejnou dopravu. Ley del IRPF v art. 42.3.e) osvobozuje „Las cantidades satisfechas a las entidades encargadas de prestar el servicio público de transporte colectivo de viajeros con la finalidad de favorecer el desplazamiento de los empleados entre su lugar de residencia y el centro de trabajo, con el límite de 1.500 euros anuales para cada trabajador“.
Tyto peníze jdou dopravci. Hotovost vyplacená vám pod to nespadá (LIRPF art. 42.1).
Když je pracovištěm místo u klienta
Někteří pracovníci jsou přiděleni tam, kde se práce vykonává: na stavbu, do obchodu, do prostor klienta. Pro ně je toto místo centro de trabajo.
Ve V0873-20 (15. dubna 2020) jezdil propagátor, najatý por obra o servicio, každý den z domova do jiné trafiky. Ustálená linie DGT je, že takové platby „lo serían para compensar los desplazamientos desde los domicilios particulares a los centros de trabajo a los que están destinados los trabajadores, lo cual conllevaría a que estuvieran sometidos a tributación en su totalidad“.
Podle art. 9.A.2 se počítají jen jízdy z tohoto místa na jiná místa. Pravidlo pro mobilní pracoviště (art. 9.A.4) jízdu z domova nezachrání. Pravidlo „opera única y exclusivamente cuando cabe predicar la movilidad del propio centro de trabajo, y no atendiendo a la naturaleza móvil o itinerante de la actividad“.
Srovnejte to se zaměstnancem přiděleným k vlastnímu pracovišti zaměstnavatele, který jezdí za klienty nebo do domácností uživatelů. DGT zastává názor, že tyto jízdy „pueden tener cabida“ v osvobození, protože zaměstnanec „se desplaza fuera de su centro de trabajo para realizar su trabajo en lugar distinto“ (V0540-24, V0528-20).
Příklad
Vezměme zaměstnankyni ve společném území. Bydlí 18 km od kanceláře a jezdí tam 20 dní v měsíci. Její convenio platí 0,26 €/km za každý ujetý kilometr, včetně dojíždění. Tento měsíc navíc z kanceláře vyrazila šestkrát za klienty, pokaždé 40 km tam a zpět.
| Jízdy | Kilometry | Placeno po 0,26 € | Daňové zacházení |
|---|---|---|---|
| Domov ↔ kancelář | 18 × 2 × 20 = 720 | 720 × 0,26 = 187,20 € | daní se celé |
| Kancelář ↔ klienti | 6 × 40 = 240 | 240 × 0,26 = 62,40 € | osvobozeno, jsou-li jízdy doložené |
| Celkem | 960 | 960 × 0,26 = 249,60 € |
Na výplatní pásce může mít jeden řádek 249,60 € kilometraje. Osvobozeno z toho může být jen 62,40 €. Zbylých 187,20 € platí dojíždění a dojíždění se daní celé.
Vyměňte platbu za km za dojíždění za paušální plus de transporte v jakékoli výši a odpověď je stejná: daní se celý.
Otevřená otázka: z domova rovnou ke klientovi
Řekněme, že běžně pracujete v kanceláři, ale jednoho rána jedete z domova rovnou ke klientovi, nebo od posledního klienta dne domů. Je tento úsek osvobozený celý, jen nad vaše běžné dojíždění, nebo vůbec?
Žádný nalezený zveřejněný text to neřeší. Neodpovídá na to pro kilometry ani článek 9 Reglamento, ani příručka AEAT, ani žádné nalezené zveřejněné rozhodnutí DGT či usnesení TEAC.
Španělsko nemá zveřejněné pravidlo „odečtěte běžné dojíždění“, na rozdíl od HMRC. Rada, která odečítá vaše obvyklé dojíždění, si půjčuje pravidlo odjinud.
Dva texty se k tomu přibližují, aniž by to rozhodly. Formulace z V2290-25 „quedando fuera … los desplazamientos desde el domicilio particular“ je široká, ale skutkově šlo o cestu z domova na vlastní pracoviště zaměstnance. V2553-19 (19. září 2019) se týkalo zaměstnanců najatých na práci z domova, kteří několikrát za měsíc navštěvují přidělené pracoviště. Jejich cesta z domova na toto pracoviště „no estarán exentas“. Toto rozhodnutí se však týká stravného (art. 9.A.3), ne kilometrů.
Rozhodnout tedy musí váš zaměstnavatel. A také to obhájit: plátce musí u každé jízdy prokázat den, místo a důvod (TEAC 00/03972/2018, 6. listopadu 2018). Více v článku kdo musí jízdu prokázat.
Baskicko a Navarra: stejná hranice
Forální dekrety v Bizkaii, Gipuzkoi, Álavě a Navaře osvobozují místo 0,26 € 0,29 € a 0,36 € za kilometr. Všechny čtyři používají stejná slova jako státní pravidlo: „fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto“.
Dojíždění tedy stojí mimo osvobození na každém území. Částky najdete v článku kilometraje v Navaře a Baskicku. Jak funguje státních 0,26 €/km a co se nad ně daní, je v článku kilometraje za 0,26 €/km.
Jste-li osoba samostatně výdělečně činná, nic z toho se na vás nevztahuje: pro autónomo žádná částka za kilometr neexistuje. Viz kilometraje pro autónomo.
Než odevzdáte své kilometry
- Jízdy z domova na vaše obvyklé pracoviště ve vykázaném kilometraje nejsou.
- Jste-li přiděleni do prostor klienta nebo na místo výkonu práce, ani jízda z domova tam ve vykázaném kilometraje není.
- Jízdy, které vykazujete, opouštějí pracoviště a vedou za prací jinam.
- Každá jízda má datum, kam a proč jste jeli, a kilometry.
- Každá jízda z domova rovnou ke klientovi je označená, aby zaměstnavatel mohl rozhodnout, jak s ní naložit.
- Doklady za mýtné a parkovné na své jméno si schováváte.
Jak vám to DriveHub usnadní
Pravidlo se točí kolem jediné skutečnosti u každé jízdy: odvezla vás z pracoviště za prací jinam, nebo vás přivezla do práce? Kniha jízd, která obsahuje každou jízdu, vám dovolí odpovědět jízdu po jízdě.
Když je přístup k poloze nastaven na Trvale, DriveHub na pozadí zaznamená každou jízdu – a pokud mu některá přece jen unikne, řekne vám to. Většinu jízd DriveHub zařadí jako Služebně nebo Soukromě podle vašich míst, dřívějších tras a pracovní doby a na zbytek se vás zeptá v Ke kontrole.
Tam má jízda z domova na vaše obvyklé pracoviště vlastní odpověď: klepněte na Dojíždění, ne na Služebně ani Soukromě. DriveHub počítá dojíždění na soukromou stranu, takže nikdy nezvýší vaše služební kilometry.
Přehledy pak ukazují služební a soukromé kilometry za měsíc nebo rok. Služební údaj je ten, na který se uplatní 0,26 €/km.
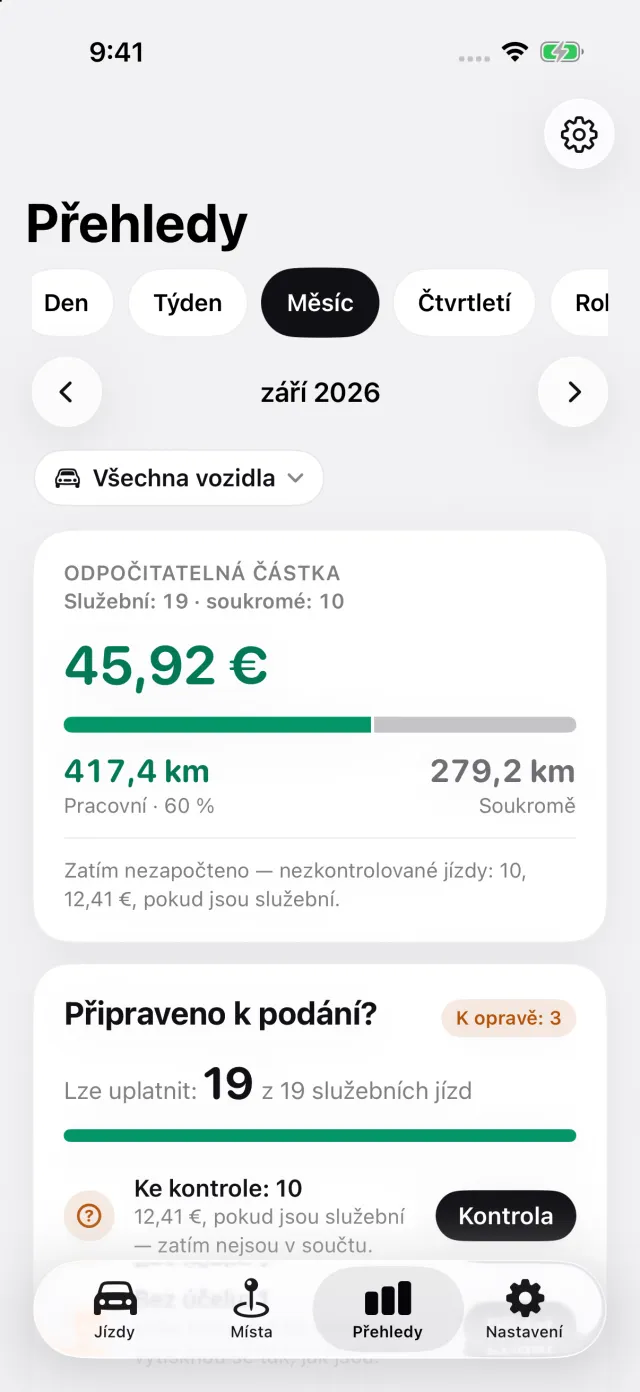
U jízdy z domova rovnou ke klientovi za vás DriveHub otevřenou otázku nerozhoduje. Odpovězte tak, jak s těmito jízdami zachází váš zaměstnavatel; kniha jízd uchová datum, trasu a vzdálenost tak či tak.
DriveHub je v App Storu pro iPhone. Španělská pravidla jsou na stránce o Španělsku. Nastavení automatického záznamu zabere pár minut, jednou.
Tato stránka uvádí, co říkají Reglamento a Ley del IRPF, AEAT a rozhodnutí DGT, a cituje je, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se svého asesora – a vezměte s sebou záznamy.
Úplné pravidlo i s předpisy, ze kterých vychází: Španělsko: požadavky na knihu jízd.