 DriveHub
Länderratgeber · Spanien · 8 Min.
Die Fahrt von der Wohnung zur Arbeit ist in Spanien kein steuerfreies kilometraje, selbst wenn sie mit 0,26 €/km bezahlt wird
Ist kilometraje casa-trabajo steuerfrei (exento)? Nein. Die 0,26 €/km gelten für Fahrten weg von Ihrer Arbeitsstätte, um anderswo zu arbeiten. Was Ihr Arbeitgeber für die Fahrt von der Wohnung zu dieser Arbeitsstätte zahlt, wird voll besteuert — auch pro Kilometer, auch mit 0,26, auch über Gemeindegrenzen hinweg.

Die kurze Antwort
- Der Arbeitsweg liegt außerhalb der Steuerfreiheit. Die 0,26 €/km gelten für einen Arbeitnehmer, der „fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto“ fährt (Reglamento del IRPF art. 9.A.2).
- Den Arbeitsweg pro Kilometer zu bezahlen, ändert nichts. Die DGT hat 2025 entschieden, dass eine Kilometerzahlung für die Fahrt von der Wohnung zur Arbeitsstätte voll besteuert wird (V2290-25).
- Ein plus de transporte ist Lohn. Er ist Einkommen aus nichtselbständiger Arbeit, mit Steuerabzug (DGT V0699-13).
- Ist Ihre Arbeitsstätte der Standort des Kunden, an den Sie entsandt sind, ist die Fahrt von der Wohnung dorthin ebenfalls ein Arbeitsweg (DGT V0873-20).
- Direkt von der Wohnung zu einem Kunden zu fahren, wenn Sie sonst im Büro arbeiten, ist nicht geklärt. Keine gefundene veröffentlichte Regel, Auskunft der DGT oder Erläuterung der AEAT beantwortet es, und Spanien kennt keine Regel „Ziehen Sie Ihren normalen Arbeitsweg ab“.
Was die 0,26 €/km tatsächlich abdecken
Das Reglamento del IRPF, artículo 9.A.2, stellt steuerfrei, was ein Arbeitgeber zahlt, um die Fahrtkosten eines Arbeitnehmers zu decken, „que se desplace fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto“. Für das eigene Auto legt Buchstabe b) den Wert fest: 0,26 € pro Kilometer nach der Orden HFP/792/2023, zuzüglich belegter Maut- und Parkkosten, „siempre que se justifique la realidad del desplazamiento“.
In diesem Satz stecken zwei Bedingungen. Sie verlassen die Arbeitsstätte, und Sie fahren, um anderswo zu arbeiten. Die Fahrt von Ihrer Wohnung zur Arbeitsstätte erfüllt keine von beiden: Sie endet dort, wo Ihre Arbeit ist.
Die Regel beruht auf der Ley del IRPF, art. 17.1.d). Sie besteuert „Las dietas y asignaciones para gastos de viaje, excepto los de locomoción y los normales de manutención y estancia … con los límites que reglamentariamente se establezcan“. Reisekostenzahlungen sind grundsätzlich Einkommen. Steuerfrei ist nur, was das Reglamento ausnimmt.
Das Handbuch der AEAT: besteuert, auch wenn die Wohnung in einer anderen Gemeinde liegt
Das Manual práctico Renta 2025 der AEAT nennt im Abschnitt über gastos de locomoción beide Hälften der Regel.
Eine Fahrt weg von der Arbeitsstätte ist steuerfrei, „con independencia de que este último esté situado en el mismo o en distinto municipio que el centro de trabajo habitual“.
Der Arbeitsweg ist es nicht: „Por el contrario, están plenamente sujetas al impuesto … las cantidades percibidas por el desplazamiento del empleado o trabajador desde su domicilio al lugar de trabajo, aun cuando ambos estén situados en distintos municipios.“
In einer anderen Gemeinde zu wohnen, hilft also nicht. Eine lange Fahrt auch nicht. Entscheidend ist, wo die Fahrt beginnt und endet, nicht wie weit sie ist.
Pro Kilometer bezahlt, mit 0,26, nach einem convenio: trotzdem besteuert
Manche Arbeitgeber bezahlen den Arbeitsweg genau wie eine Dienstfahrt, so und so viele Euro pro Kilometer. Diesen Fall hat die DGT in der verbindlichen Auskunft V2290-25 (25. November 2025) beantwortet.
Eine Gemeinde zahlte ihren Beschäftigten zum Satz für den öffentlichen Dienst einen Betrag pro Kilometer für die Fahrt von der Wohnung zu ihren Dienststellen in abgelegenen Ortsteilen. Die Antwort der DGT: Die Steuerfreiheit gilt, „quedando fuera de la aplicación de dicho precepto los desplazamientos desde el domicilio particular“. Die Beträge „están plenamente sometidos al Impuesto … al no darse las condiciones exigidas en el citado artículo 9“.
Was eine Zahlung steuerfrei macht, ist die Fahrt, nicht die Art der Berechnung. Ein Arbeitsweg, der mit 0,26 €/km bezahlt wird, bleibt ein Arbeitsweg.
Ein plus de transporte ist Lohn
Viele convenios zahlen einen festen monatlichen plus de transporte für den Weg zur Arbeit. In V0699-13 (5. März 2013) sagte die DGT, ein solcher Zuschlag „tiene la consideración de renta dineraria“ und „tendrá la calificación de rendimiento del trabajo para su perceptor, sujeto al Impuesto … y a su sistema de retenciones“.
Die einzige steuerfreie Hilfe für den Arbeitsweg ist eine Sachleistung und gilt für öffentliche Verkehrsmittel. Die Ley del IRPF, art. 42.3.e), stellt steuerfrei: „Las cantidades satisfechas a las entidades encargadas de prestar el servicio público de transporte colectivo de viajeros con la finalidad de favorecer el desplazamiento de los empleados entre su lugar de residencia y el centro de trabajo, con el límite de 1.500 euros anuales para cada trabajador“.
Dieses Geld geht an das Verkehrsunternehmen. Bargeld, das Sie erhalten, fällt nicht darunter (LIRPF art. 42.1).
Wenn der Standort des Kunden Ihre Arbeitsstätte ist
Manche Beschäftigte werden an den Ort entsandt, an dem die Arbeit erledigt wird: eine Baustelle, ein Geschäft, die Räume eines Kunden. Für sie ist dieser Ort das centro de trabajo.
In V0873-20 (15. April 2020) fuhr ein Promoter, eingestellt por obra o servicio, jeden Tag von seiner Wohnung zu einem anderen Tabakladen. Die gefestigte Linie der DGT ist, dass solche Zahlungen „lo serían para compensar los desplazamientos desde los domicilios particulares a los centros de trabajo a los que están destinados los trabajadores, lo cual conllevaría a que estuvieran sometidos a tributación en su totalidad“.
Nur Fahrten von diesem Standort zu anderen Standorten fallen unter art. 9.A.2. Die Regel für eine bewegliche Arbeitsstätte (art. 9.A.4) rettet die Fahrt von der Wohnung nicht. Sie „opera única y exclusivamente cuando cabe predicar la movilidad del propio centro de trabajo, y no atendiendo a la naturaleza móvil o itinerante de la actividad“.
Anders ist es bei einem Arbeitnehmer, der einer eigenen Betriebsstätte des Arbeitgebers zugeordnet ist und von dort zu Kunden oder in die Wohnungen von Betreuten fährt. Die DGT hält fest, dass diese Fahrten in die Steuerfreiheit „pueden tener cabida“, weil der Arbeitnehmer „se desplaza fuera de su centro de trabajo para realizar su trabajo en lugar distinto“ (V0540-24, V0528-20).
Ein Rechenbeispiel
Nehmen wir eine Arbeitnehmerin im allgemeinen Steuergebiet. Sie wohnt 18 km von ihrem Büro entfernt und fährt an 20 Tagen im Monat hin. Ihr convenio zahlt 0,26 €/km für jeden gefahrenen Kilometer, den Arbeitsweg eingeschlossen. In diesem Monat hat sie außerdem vom Büro aus sechs Kundenbesuche gemacht, jeweils 40 km hin und zurück.
| Fahrten | Kilometer | Bezahlt mit 0,26 € | Steuerliche Behandlung |
|---|---|---|---|
| Wohnung ↔ Büro | 18 × 2 × 20 = 720 | 720 × 0,26 = 187,20 € | voll besteuert |
| Büro ↔ Kunden | 6 × 40 = 240 | 240 × 0,26 = 62,40 € | steuerfrei, wenn die Fahrten belegt sind |
| Summe | 960 | 960 × 0,26 = 249,60 € |
Ihre Gehaltsabrechnung zeigt vielleicht eine einzige Zeile mit 249,60 € kilometraje. Nur 62,40 € davon können steuerfrei sein. Die übrigen 187,20 € bezahlen den Arbeitsweg, und der Arbeitsweg wird voll besteuert.
Ersetzen Sie die Kilometerzahlung für den Arbeitsweg durch einen pauschalen plus de transporte in beliebiger Höhe, und die Antwort ist dieselbe: Alles wird besteuert.
Die offene Frage: direkt von der Wohnung zum Kunden
Angenommen, Sie arbeiten normalerweise im Büro, fahren aber eines Morgens direkt von der Wohnung zu einem Kunden oder abends vom letzten Kunden nach Hause. Ist diese Strecke voll steuerfrei, nur jenseits Ihres üblichen Arbeitswegs oder gar nicht?
Kein gefundener veröffentlichter Text klärt das. Weder art. 9 des Reglamento noch das Handbuch der AEAT noch eine gefundene veröffentlichte Auskunft der DGT oder Entscheidung des TEAC beantwortet es für Kilometer.
Spanien hat keine veröffentlichte Regel „Ziehen Sie den normalen Arbeitsweg ab“, anders als HMRC. Ein Rat, der Ihren üblichen Arbeitsweg abzieht, borgt eine Regel von anderswo.
Zwei Texte kommen nahe heran, ohne es zu entscheiden. Die Formulierung in V2290-25, „quedando fuera … los desplazamientos desde el domicilio particular“, ist weit, aber der Sachverhalt betraf die Fahrt von der Wohnung zur eigenen Arbeitsstätte der Beschäftigten. V2553-19 (19. September 2019) betraf Beschäftigte, die vertraglich von zu Hause arbeiten und einige Male im Monat eine zugewiesene Betriebsstätte aufsuchen. Ihre Fahrt von der Wohnung zu dieser Betriebsstätte „no estarán exentas“. Diese Auskunft betrifft jedoch Verpflegungszuschüsse (art. 9.A.3), keine Kilometer.
Die Frage hat also Ihr Arbeitgeber zu entscheiden. Er hat sie auch zu vertreten: Der Zahlende muss Tag, Ort und Anlass jeder Fahrt zeigen (TEAC 00/03972/2018, 6. November 2018). Mehr dazu steht unter wer die Fahrt nachweisen muss.
Das Baskenland und Navarra: dieselbe Grenze
Die foralen Dekrete in Bizkaia, Gipuzkoa, Álava und Navarra stellen statt 0,26 € 0,29 € und 0,36 € pro Kilometer steuerfrei. Alle vier verwenden denselben Wortlaut wie die staatliche Regel: „fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto“.
Der Arbeitsweg liegt also in jedem Gebiet außerhalb der Steuerfreiheit. Die Werte stehen unter kilometraje in Navarra und im Baskenland. Wie die staatlichen 0,26 €/km funktionieren und was darüber besteuert wird, steht unter kilometraje mit 0,26 €/km.
Sind Sie selbstständig, gilt nichts davon für Sie: Für einen autónomo gibt es keinen Kilometerwert. Siehe kilometraje als autónomo.
Bevor Sie Ihre Kilometer abgeben
- Die Fahrten von der Wohnung zu Ihrer regelmäßigen Arbeitsstätte stehen nicht in Ihrer kilometraje-Abrechnung.
- Sind Sie an den Standort eines Kunden oder einer Baustelle entsandt, steht auch die Fahrt von der Wohnung dorthin nicht in der Abrechnung.
- Die Fahrten, die Sie abrechnen, führen aus der Arbeitsstätte hinaus, um anderswo zu arbeiten.
- Jede Fahrt hat ein Datum, das Ziel, den Anlass und die Kilometer.
- Jede Fahrt direkt von der Wohnung zu einem Kunden ist markiert, damit Ihr Arbeitgeber entscheiden kann, wie er sie behandelt.
- Die Maut- und Parkbelege auf Ihren Namen bewahren Sie auf.
Wie DriveHub es einfacher macht
Die Regel hängt an einer Tatsache pro Fahrt: Hat sie die Arbeitsstätte für Arbeit anderswo verlassen, oder hat sie Sie zur Arbeit gebracht? Eine Aufzeichnung, die jede Fahrt enthält, lässt Sie das Fahrt für Fahrt beantworten.
Ist der Standortzugriff auf „Immer“ gestellt, zeichnet DriveHub jede Fahrt im Hintergrund auf — und falls es doch einmal eine verpasst, sagt es Ihnen das. DriveHub ordnet die meisten Fahrten anhand Ihrer Orte, früheren Strecken und Arbeitszeiten als Geschäftlich oder Privat ein und fragt Sie unter Zu prüfen nach dem Rest.
Dort bekommt eine Fahrt von der Wohnung zu Ihrer regelmäßigen Arbeitsstätte eine eigene Antwort: Tippen Sie auf Arbeitsweg, nicht auf Geschäftlich oder Privat. DriveHub zählt einen Arbeitsweg auf der privaten Seite, er erhöht also nie Ihre geschäftlichen Kilometer.
Berichte zeigt dann die geschäftlichen und privaten Kilometer für einen Monat oder ein Jahr. Die geschäftliche Zahl ist die, auf die die 0,26 €/km angewendet werden.
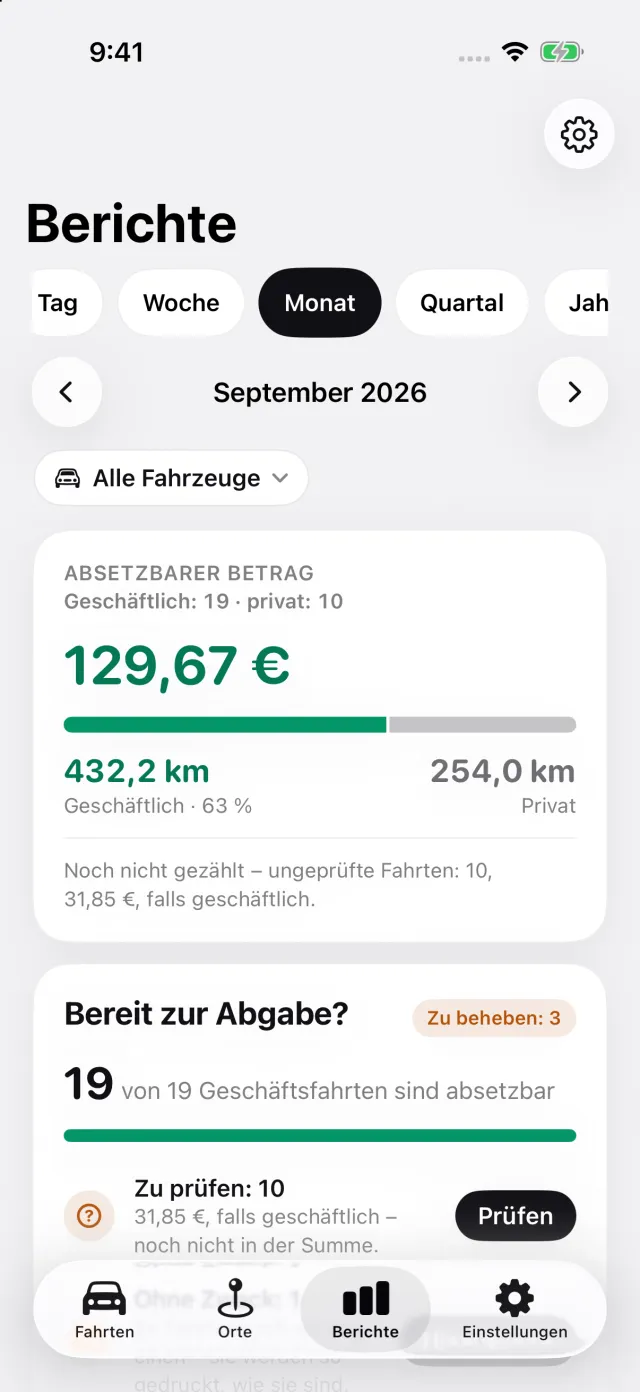
Bei einer Fahrt direkt von der Wohnung zu einem Kunden entscheidet DriveHub die offene Frage nicht für Sie. Beantworten Sie sie so, wie Ihr Arbeitgeber solche Fahrten behandelt; die Aufzeichnung behält Datum, Strecke und Entfernung so oder so.
DriveHub gibt es im App Store für das iPhone. Die spanischen Regeln stehen auf der Spanien-Seite. Die automatische Aufzeichnung einzurichten dauert ein paar Minuten, einmalig.
Diese Seite gibt wieder, was das Reglamento und die Ley del IRPF, die AEAT und die Auskünfte der DGT sagen, und nennt die Fundstellen, damit Sie es nachprüfen können. Sie ist keine Steuerberatung und kann Ihre Umstände nicht berücksichtigen. Wenn es um Geld geht, fragen Sie Ihren asesor — und bringen Sie die Aufzeichnungen mit.
Die vollständige Regel mit ihren Rechtsquellen: Spanien: Anforderungen an das Fahrtenbuch.
Weiterlesen
- Umsatzsteuer auf ein Auto in Spanien — die 50-%-Vermutung für einen autónomo, wie Sie einen höheren Anteil nachweisen und was das für die IRPF bedeutet
- Das kilometraje in Spanien beträgt 2026 weiterhin 0,26 €/km: was Sie für jede Fahrt festhalten und was darüber besteuert wird
- Kilometraje als autónomo in Spanien: für Ihr eigenes Auto gibt es keine 0,26 €/km