 DriveHub
Landveiledning · Spania · 8 min
Kjøring fra hjem til jobb er ikke skattefri kilometraje i Spania, selv når den betales med 0,26 €/km
Er kilometraje casa-trabajo skattefri (exento)? Nei. 0,26 €/km er for kjøring bort fra arbeidsstedet ditt for å arbeide et annet sted. Det arbeidsgiveren betaler for kjøringen fra hjemmet til det arbeidsstedet, beskattes fullt ut — også per kilometer, også med 0,26, også over kommunegrensen.

Det korte svaret
- Arbeidsreisen faller utenfor fritaket. 0,26 €/km gjelder en ansatt som reiser "fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto" (Reglamento del IRPF art. 9.A.2).
- At arbeidsreisen betales per kilometer, endrer ingenting. DGT slo i 2025 fast at betaling per km for kjøringen fra hjemmet til arbeidsstedet beskattes fullt ut (V2290-25).
- Et plus de transporte er lønn. Det er arbeidsinntekt, med forskuddstrekk (DGT V0699-13).
- Er arbeidsstedet ditt kundens lokaler som du er utplassert på, er kjøringen hjemmefra dit også en arbeidsreise (DGT V0873-20).
- Å kjøre rett hjemmefra til en kunde, når du vanligvis arbeider på kontoret, er ikke avklart. Ingen publisert regel, DGT-uttalelse eller AEAT-veiledning som er funnet, svarer på det, og Spania har ingen regel om å «trekke fra den vanlige arbeidsreisen».
Hva 0,26 €/km faktisk dekker
Reglamento del IRPF, artikkel 9.A.2, fritar det en arbeidsgiver betaler for å dekke reisekostnadene til en ansatt "que se desplace fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto". For egen bil fastsetter bokstav b) tallet: 0,26 € per kilometer etter Orden HFP/792/2023, pluss dokumenterte bompenger og parkering, "siempre que se justifique la realidad del desplazamiento".
Den setningen inneholder to vilkår. Du forlater arbeidsstedet, og du drar for å arbeide et annet sted. Kjøringen fra hjemmet til arbeidsstedet oppfyller ingen av dem: den ender der arbeidet ditt er.
Regelen bygger på Ley del IRPF, art. 17.1.d). Den beskatter "Las dietas y asignaciones para gastos de viaje, excepto los de locomoción y los normales de manutención y estancia … con los límites que reglamentariamente se establezcan". Reisegodtgjørelse er inntekt som utgangspunkt. Bare det Reglamento slipper ut, er skattefritt.
AEAT-håndboken: beskattet selv når hjemmet ligger i en annen kommune
AEATs Manual práctico Renta 2025 sier begge halvdelene av regelen i avsnittet om gastos de locomoción.
En tur ut fra arbeidsstedet er skattefri "con independencia de que este último esté situado en el mismo o en distinto municipio que el centro de trabajo habitual".
Arbeidsreisen er det ikke: "Por el contrario, están plenamente sujetas al impuesto … las cantidades percibidas por el desplazamiento del empleado o trabajador desde su domicilio al lugar de trabajo, aun cuando ambos estén situados en distintos municipios."
Å bo i en annen kommune hjelper altså ikke. Det gjør heller ikke en lang kjøretur. Testen er hvor turen starter og slutter, ikke hvor lang den er.
Betalt per kilometer, med 0,26, etter en convenio: fortsatt beskattet
Noen arbeidsgivere betaler arbeidsreisen nøyaktig som en jobbtur, så og så mange euro per kilometer. Det er tilfellet DGT besvarte i den bindende uttalelsen V2290-25 (25. november 2025).
En kommune betalte de ansatte per kilometer, etter satsen for offentlig ansatte, for å kjøre hjemmefra til arbeidsstedene sine i avsidesliggende grender. DGTs svar: fritaket gjelder "quedando fuera de la aplicación de dicho precepto los desplazamientos desde el domicilio particular". Beløpene "están plenamente sometidos al Impuesto … al no darse las condiciones exigidas en el citado artículo 9".
Det som gjør en betaling skattefri, er turen, ikke måten den beregnes på. En arbeidsreise betalt med 0,26 €/km er fortsatt en arbeidsreise.
Et plus de transporte er lønn
Mange tariffavtaler (convenios) betaler et fast månedlig plus de transporte for å komme seg til jobben. I V0699-13 (5. mars 2013) sa DGT at et slikt tillegg "tiene la consideración de renta dineraria" og "tendrá la calificación de rendimiento del trabajo para su perceptor, sujeto al Impuesto … y a su sistema de retenciones".
Den eneste skattefrie hjelpen med arbeidsreisen er naturalytelser og gjelder kollektivtransport. Ley del IRPF, art. 42.3.e), fritar "Las cantidades satisfechas a las entidades encargadas de prestar el servicio público de transporte colectivo de viajeros con la finalidad de favorecer el desplazamiento de los empleados entre su lugar de residencia y el centro de trabajo, con el límite de 1.500 euros anuales para cada trabajador".
De pengene går til transportselskapet. Kontanter utbetalt til deg faller utenfor (LIRPF art. 42.1).
Når kundens lokaler er arbeidsstedet ditt
Noen arbeidstakere er utplassert der jobben gjøres: en byggeplass, en butikk, en kundes lokaler. For dem er det stedet centro de trabajo.
I V0873-20 (15. april 2020) kjørte en salgsfremmer, ansatt por obra o servicio, hjemmefra til en ny tobakksbutikk hver dag. DGTs faste linje er at slike betalinger "lo serían para compensar los desplazamientos desde los domicilios particulares a los centros de trabajo a los que están destinados los trabajadores, lo cual conllevaría a que estuvieran sometidos a tributación en su totalidad".
Bare turer fra det stedet til andre steder kvalifiserer etter art. 9.A.2. Regelen for et mobilt arbeidssted (art. 9.A.4) redder ikke kjøringen hjemmefra. Den "opera única y exclusivamente cuando cabe predicar la movilidad del propio centro de trabajo, y no atendiendo a la naturaleza móvil o itinerante de la actividad".
Sammenlign med den ansatte som hører til arbeidsgiverens eget arbeidssted og kjører ut til kunder eller til brukeres hjem. DGT mener at de turene "pueden tener cabida" i fritaket, fordi den ansatte "se desplaza fuera de su centro de trabajo para realizar su trabajo en lugar distinto" (V0540-24, V0528-20).
Et regneeksempel
Ta en ansatt i fellesterritoriet. Hun bor 18 km fra kontoret og kjører dit 20 dager i måneden. Tariffavtalen hennes betaler 0,26 €/km for hver kilometer hun kjører, arbeidsreisen medregnet. Denne måneden hadde hun også seks kundebesøk fra kontoret, 40 km tur-retur hver.
| Turer | Kilometer | Betalt med 0,26 € | Skattemessig behandling |
|---|---|---|---|
| Hjem ↔ kontor | 18 × 2 × 20 = 720 | 720 × 0,26 = 187,20 € | beskattes fullt ut |
| Kontor ↔ kunder | 6 × 40 = 240 | 240 × 0,26 = 62,40 € | skattefritt, hvis turene dokumenteres |
| Totalt | 960 | 960 × 0,26 = 249,60 € |
Lønnsslippen hennes kan vise én linje med 249,60 € i kilometraje. Bare 62,40 € av det kan være skattefritt. De andre 187,20 € betaler for arbeidsreisen, og arbeidsreisen beskattes fullt ut.
Bytt ut betalingen per km for arbeidsreisen med et fast plus de transporte av hvilken som helst størrelse, og svaret er det samme: alt beskattes.
Det åpne spørsmålet: rett hjemmefra til en kunde
Si at du vanligvis arbeider på kontoret, men en morgen kjører du rett hjemmefra til en kunde, eller hjem fra dagens siste kunde. Er den strekningen skattefri i sin helhet, bare utover den vanlige arbeidsreisen, eller ikke i det hele tatt?
Ingen publisert tekst som er funnet, avgjør det. Verken artikkel 9 i Reglamento, AEAT-håndboken eller noen publisert DGT-uttalelse eller TEAC-avgjørelse som er funnet, svarer på det for kilometer.
Spania har ingen publisert regel om å «trekke fra den vanlige arbeidsreisen», i motsetning til HMRC. Råd som trekker fra den vanlige arbeidsreisen din, låner en regel fra et annet land.
To tekster kommer nær uten å avgjøre det. Formuleringen i V2290-25, "quedando fuera … los desplazamientos desde el domicilio particular", er vid, men saken gjaldt kjøring hjemmefra til den ansattes eget arbeidssted. V2553-19 (19. september 2019) gjaldt ansatte med avtale om å arbeide hjemmefra som besøker et tildelt arbeidssted noen ganger i måneden. Turen deres hjemmefra til det stedet "no estarán exentas". Den uttalelsen gjelder imidlertid kostgodtgjørelse (art. 9.A.3), ikke kilometer.
Spørsmålet er altså arbeidsgiverens å avgjøre. Det er også arbeidsgiverens å forsvare: den som betaler, må vise dag, sted og grunn for hver tur (TEAC 00/03972/2018, 6. november 2018). Mer om det i hvem som må bevise reisen.
Baskerland og Navarra: samme grense
De forale dekretene i Bizkaia, Gipuzkoa, Álava og Navarra fritar 0,29 € og 0,36 € per kilometer i stedet for 0,26 €. Alle fire bruker samme ord som den statlige regelen: "fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto".
Arbeidsreisen faller altså utenfor fritaket i alle territoriene. Tallene står i kilometraje i Navarra og Baskerland. Hvordan statens 0,26 €/km fungerer, og hva som beskattes over det, står i kilometraje til 0,26 €/km.
Er du selvstendig næringsdrivende, gjelder ikke noe av dette deg: det finnes ikke noe beløp per kilometer for en autónomo. Se kilometraje for en autónomo.
Før du leverer kilometerne dine
- Kjøringene fra hjemmet til det faste arbeidsstedet ditt står ikke i kilometraje-kravet ditt.
- Er du utplassert i en kundes eller en byggeplass' lokaler, står ikke kjøringen hjemmefra dit i kravet heller.
- Turene du krever, går ut fra arbeidsstedet for å arbeide et annet sted.
- Hver tur har en dato, hvor du dro og hvorfor, og kilometerne.
- Enhver kjøring rett hjemmefra til en kunde er markert, slik at arbeidsgiveren kan avgjøre hvordan den skal behandles.
- Du tar vare på kvitteringene for bompenger og parkering i ditt navn.
Hvordan DriveHub gjør dette enklere
Regelen avhenger av ett faktum per tur: gikk den ut fra arbeidsstedet for å arbeide et annet sted, eller brakte den deg til jobben? En logg som har med hver kjøring, lar deg svare på det tur for tur.
Med posisjonstilgang satt til Alltid registrerer DriveHub hver kjøring i bakgrunnen — og går den noen gang glipp av en, sier den fra. DriveHub sorterer de fleste turer som Jobb eller Privat etter stedene dine, tidligere ruter og arbeidstiden din, og spør deg om resten under Må sjekkes.
Der får en kjøring fra hjemmet til det faste arbeidsstedet ditt sitt eget svar: trykk Arbeidsreise, ikke Jobb eller Privat. DriveHub regner en arbeidsreise på den private siden, så den aldri legges til jobbkilometerne dine.
Rapporter viser deretter jobb- og privatkilometer for en måned eller et år. Jobbtallet er det 0,26 €/km gjelder for.
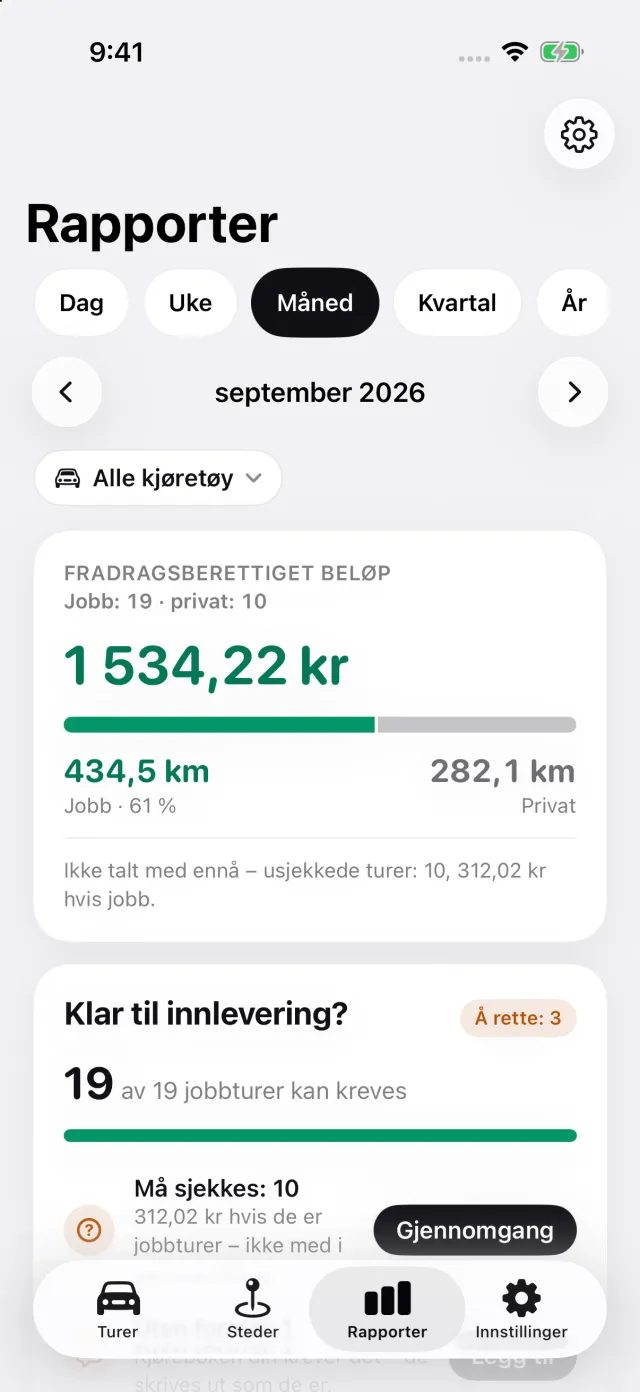
For en kjøring rett hjemmefra til en kunde avgjør ikke DriveHub det åpne spørsmålet for deg. Svar slik arbeidsgiveren din behandler slike turer, så tar loggen vare på dato, rute og distanse uansett.
DriveHub finnes i App Store for iPhone. De spanske reglene står på siden om Spania. Å sette opp automatisk registrering tar noen minutter, én gang.
Denne siden gjengir hva Reglamento og Ley del IRPF, AEAT og DGTs uttalelser sier, og siterer dem slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør din asesor, og ta med dokumentasjonen.
Hele regelen med kildene den bygger på: Spania: krav til kjøreboken.
Lengre lesning
- MVA på bil i Spania — antakelsen om 50 % for en autónomo, hvordan du dokumenterer mer, og hva det betyr for IRPF
- Kilometraje i Spania er fortsatt 0,26 €/km i 2026: hva du skal registrere for hver tur, og hva som beskattes over det
- Kilometraje som autónomo i Spania: det finnes ingen 0,26 €/km for egen bil