 DriveHub
Guia por país · Espanha · 8 min
Conduzir de casa para o trabalho não é kilometraje isento em Espanha, mesmo quando é pago a 0,26 €/km
O kilometraje casa-trabajo está isento (exento)? Não. Os 0,26 €/km são para conduzir para fora do seu local de trabalho, para trabalhar noutro sítio. O que a sua entidade patronal paga pelo trajeto de casa até esse local de trabalho é tributado por inteiro, mesmo ao quilómetro, mesmo a 0,26, mesmo de um município para outro.

A resposta curta
- O trajeto casa-trabalho fica fora da isenção. Os 0,26 €/km cobrem um trabalhador que se desloca "fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto" (Reglamento del IRPF art. 9.A.2).
- Pagar o trajeto ao quilómetro não muda nada. A DGT decidiu em 2025 que o pagamento por km do trajeto de casa para o local de trabalho é tributado por inteiro (V2290-25).
- Um plus de transporte é salário. É rendimento do trabalho, com retenção (DGT V0699-13).
- Se o seu local de trabalho é o estabelecimento do cliente onde está colocado, o trajeto de casa até lá também é casa-trabalho (DGT V0873-20).
- Ir diretamente de casa a um cliente, quando trabalha normalmente no escritório, não está resolvido. Nenhuma regra publicada, consulta da DGT ou orientação da AEAT encontrada responde a isso, e a Espanha não tem uma regra de "descontar o seu trajeto habitual".
O que os 0,26 €/km cobrem de facto
O Reglamento del IRPF, artigo 9.A.2, isenta o que uma entidade patronal paga para cobrir as despesas de deslocação de um trabalhador "que se desplace fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto". Para o carro próprio, a alínea b) fixa o valor: 0,26 € por quilómetro nos termos da Orden HFP/792/2023, mais portagens e estacionamento justificados, "siempre que se justifique la realidad del desplazamiento".
Há duas condições nessa frase. Sai do local de trabalho, e vai trabalhar para outro sítio. O trajeto de sua casa até ao local de trabalho não cumpre nenhuma: termina onde está o seu trabalho.
A regra assenta na Ley del IRPF, art. 17.1.d). Tributa "Las dietas y asignaciones para gastos de viaje, excepto los de locomoción y los normales de manutención y estancia … con los límites que reglamentariamente se establezcan". O que se paga por deslocações é rendimento por defeito. Só o que o Reglamento deixa de fora está isento.
O manual da AEAT: tributado mesmo quando a casa fica noutro município
O Manual práctico Renta 2025 da AEAT, na sua secção sobre gastos de locomoción, enuncia as duas metades da regra.
Uma deslocação para fora do local de trabalho está isenta "con independencia de que este último esté situado en el mismo o en distinto municipio que el centro de trabajo habitual".
O trajeto casa-trabalho não está: "Por el contrario, están plenamente sujetas al impuesto … las cantidades percibidas por el desplazamiento del empleado o trabajador desde su domicilio al lugar de trabajo, aun cuando ambos estén situados en distintos municipios."
Viver noutro município não ajuda, portanto. Uma viagem longa também não. O critério é onde a viagem começa e acaba, não a distância.
Pago ao quilómetro, a 0,26, ao abrigo de um convenio: continua tributado
Algumas entidades patronais pagam o trajeto casa-trabalho exatamente como uma deslocação de serviço, a tantos euros por quilómetro. É o caso a que a DGT respondeu na consulta vinculativa V2290-25 (25 de novembro de 2025).
Uma câmara municipal pagava ao seu pessoal por quilómetro, ao valor da função pública, para irem de casa até aos seus postos em lugarejos afastados. A resposta da DGT: a isenção aplica-se "quedando fuera de la aplicación de dicho precepto los desplazamientos desde el domicilio particular". Os montantes "están plenamente sometidos al Impuesto … al no darse las condiciones exigidas en el citado artículo 9".
O que torna um pagamento isento é a deslocação, não a forma de o calcular. Um trajeto casa-trabalho pago a 0,26 €/km continua a ser um trajeto casa-trabalho.
Um plus de transporte é salário
Muitos convenios pagam um plus de transporte mensal fixo para chegar ao trabalho. Na V0699-13 (5 de março de 2013), a DGT disse que esse complemento "tiene la consideración de renta dineraria" e "tendrá la calificación de rendimiento del trabajo para su perceptor, sujeto al Impuesto … y a su sistema de retenciones".
A única ajuda isenta para o trajeto casa-trabalho é em espécie e para transportes públicos. A Ley del IRPF, art. 42.3.e), isenta "Las cantidades satisfechas a las entidades encargadas de prestar el servicio público de transporte colectivo de viajeros con la finalidad de favorecer el desplazamiento de los empleados entre su lugar de residencia y el centro de trabajo, con el límite de 1.500 euros anuales para cada trabajador".
Esse dinheiro vai para o operador de transportes. O dinheiro entregue a si fica fora (LIRPF art. 42.1).
Quando o estabelecimento do cliente é o seu local de trabalho
Alguns trabalhadores são colocados no sítio onde o trabalho se faz: uma obra, uma loja, as instalações de um cliente. Para eles, esse sítio é o centro de trabajo.
Na V0873-20 (15 de abril de 2020), uma promotora, contratada por obra o servicio, ia de carro de casa até uma tabacaria diferente todos os dias. A linha assente da DGT é que esses pagamentos "lo serían para compensar los desplazamientos desde los domicilios particulares a los centros de trabajo a los que están destinados los trabajadores, lo cual conllevaría a que estuvieran sometidos a tributación en su totalidad".
Só as deslocações a partir desse estabelecimento para outros se qualificam ao abrigo do art. 9.A.2. A regra do local de trabalho móvel (art. 9.A.4) não salva o trajeto de casa. Essa regra "opera única y exclusivamente cuando cabe predicar la movilidad del propio centro de trabajo, y no atendiendo a la naturaleza móvil o itinerante de la actividad".
Compare com o trabalhador afeto ao próprio centro da entidade patronal que sai de carro para visitar clientes ou ir a casa de utentes. A DGT entende que essas deslocações "pueden tener cabida" na isenção, porque o trabalhador "se desplaza fuera de su centro de trabajo para realizar su trabajo en lugar distinto" (V0540-24, V0528-20).
Um exemplo
Tome uma trabalhadora do território comum. Vive a 18 km do escritório e vai de carro 20 dias por mês. O seu convenio paga 0,26 €/km por cada quilómetro que conduz, incluindo o trajeto casa-trabalho. Este mês fez também seis visitas a clientes a partir do escritório, de 40 km ida e volta cada.
| Deslocações | Quilómetros | Pago a 0,26 € | Tratamento fiscal |
|---|---|---|---|
| Casa ↔ escritório | 18 × 2 × 20 = 720 | 720 × 0,26 = 187,20 € | tributado por inteiro |
| Escritório ↔ clientes | 6 × 40 = 240 | 240 × 0,26 = 62,40 € | isento, se as deslocações forem justificadas |
| Total | 960 | 960 × 0,26 = 249,60 € |
O seu recibo de vencimento pode mostrar uma única linha de 249,60 € de kilometraje. Só 62,40 € disso podem estar isentos. Os outros 187,20 € pagam o trajeto casa-trabalho, e o trajeto casa-trabalho é tributado por inteiro.
Troque o pagamento por km do trajeto por um plus de transporte fixo de qualquer montante, e a resposta é a mesma: é tudo tributado.
A questão em aberto: diretamente de casa a um cliente
Suponha que trabalha normalmente no escritório, mas numa manhã vai diretamente de casa a um cliente, ou volta para casa a partir do último cliente do dia. Esse troço está isento por inteiro, só para além do seu trajeto habitual, ou de todo não está?
Nenhum texto publicado encontrado o resolve. Nem o artigo 9 do Reglamento, nem o manual da AEAT, nem nenhuma consulta da DGT ou resolução do TEAC publicada encontrada responde a isso para os quilómetros.
A Espanha não tem uma regra publicada de "descontar o trajeto habitual", ao contrário do HMRC. Um conselho que subtrai o seu trajeto habitual está a importar uma regra de outro lado.
Dois textos aproximam-se sem o decidir. A expressão da V2290-25 "quedando fuera … los desplazamientos desde el domicilio particular" é ampla, mas os factos eram de casa até ao próprio local de trabalho do trabalhador. A V2553-19 (19 de setembro de 2019) dizia respeito a pessoal contratado para trabalhar a partir de casa que vai a um centro designado algumas vezes por mês. A sua deslocação de casa até esse centro "no estarán exentas". Essa consulta, porém, é sobre ajudas de custo para refeições (art. 9.A.3), não sobre quilómetros.
Por isso, a questão cabe à sua entidade patronal decidir. E cabe-lhe também defendê-la: quem paga tem de mostrar o dia, o local e o motivo de cada deslocação (TEAC 00/03972/2018, 6 de novembro de 2018). Mais sobre isso em quem tem de provar a deslocação.
O País Basco e Navarra: a mesma linha
Os decretos forais da Biscaia, de Guipúscoa, de Álava e de Navarra isentam 0,29 € e 0,36 € por quilómetro em vez de 0,26 €. Os quatro usam as mesmas palavras que a regra estatal: "fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto".
O trajeto casa-trabalho fica, portanto, fora da isenção em todos os territórios. Os valores estão em kilometraje em Navarra e no País Basco. Como funcionam os 0,26 €/km do Estado, e o que é tributado acima deles, está em kilometraje a 0,26 €/km.
Se trabalha por conta própria, nada disto se aplica a si: não há valor por quilómetro para um autónomo. Veja kilometraje para um autónomo.
Antes de entregar os seus quilómetros
- Os trajetos de casa até ao seu local de trabalho habitual não estão no seu pedido de kilometraje.
- Se está colocado nas instalações de um cliente ou numa obra, o trajeto de casa até lá também não está no pedido.
- As deslocações que pede saem do local de trabalho e vão trabalhar para outro sítio.
- Cada deslocação tem a data, para onde foi e porquê, e os quilómetros.
- Qualquer viagem direta de casa a um cliente está assinalada, para que a sua entidade patronal possa decidir como a tratar.
- Guarda os recibos de portagens e de estacionamento em seu nome.
Como o DriveHub facilita isto
A regra depende de um facto por deslocação: saiu do local de trabalho para trabalhar noutro sítio, ou levou-o até ao trabalho? Um registo que guarda todas as viagens permite responder a isso viagem a viagem.
Com a localização definida como Sempre, o DriveHub regista todas as viagens em segundo plano — e, se alguma vez lhe escapar uma, avisa-o. O DriveHub classifica a maioria das viagens como Profissional ou Pessoal pelos seus locais, pelos percursos anteriores e pelo horário de trabalho, e pergunta-lhe pelas restantes em Por verificar.
Aí, um trajeto de casa até ao seu local de trabalho habitual tem a sua própria resposta: toque em Deslocação casa-trabalho, e não em Profissional nem em Pessoal. O DriveHub conta a deslocação casa-trabalho do lado privado, para que nunca se some aos seus quilómetros profissionais.
Os Relatórios mostram depois os quilómetros profissionais e pessoais de um mês ou de um ano. O valor profissional é aquele a que se aplicam os 0,26 €/km.
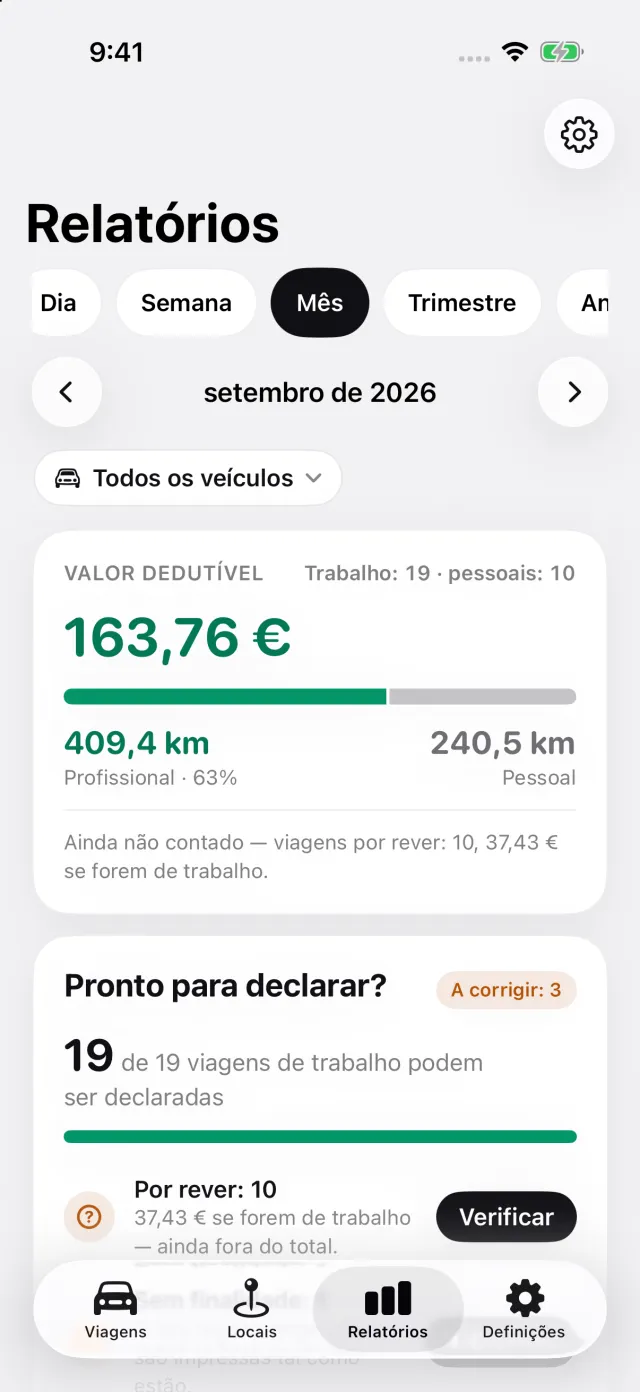
Para uma viagem direta de casa a um cliente, o DriveHub não decide a questão em aberto por si. Responda da forma como a sua entidade patronal trata essas viagens, e o registo guarda a data, o percurso e a distância em qualquer dos casos.
O DriveHub está na App Store para iPhone. As regras espanholas estão na página de Espanha. Configurar o registo automático leva uns minutos, uma única vez.
Esta página reproduz o que dizem o Reglamento e a Ley del IRPF, a AEAT e as consultas da DGT, citando-os para poder verificar. Não é aconselhamento fiscal e não conhece a sua situação. Quando está dinheiro em causa, pergunte ao seu asesor — e leve os registos.
A regra completa, com os diplomas de onde vem: Espanha: requisitos do registo de quilómetros.
Leituras mais longas
- IVA de um carro em Espanha — a presunção de 50 % para um autónomo, como provar mais, e o que isso significa para o IRPF
- O kilometraje em Espanha continua a ser 0,26 €/km em 2026: o que registar em cada deslocação, e o que é tributado acima disso
- Kilometraje como autónomo em Espanha: não há 0,26 €/km para o seu próprio carro