 DriveHub
Przewodnik po kraju · Hiszpania · 8 min
Jazda z domu do pracy nie jest w Hiszpanii zwolnionym kilometraje, nawet gdy płaci się za nią 0,26 €/km
Czy kilometraje casa-trabajo jest zwolnione (exento)? Nie. 0,26 €/km dotyczy jazdy poza miejsce pracy, żeby pracować gdzie indziej. To, co pracodawca płaci za jazdę z domu do tego miejsca pracy, jest w całości opodatkowane — nawet za kilometr, nawet po 0,26, nawet między różnymi miejscowościami.

Krótka odpowiedź
- Dojazd do pracy jest poza zwolnieniem. 0,26 €/km obejmuje pracownika, który jedzie "fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto" (Reglamento del IRPF art. 9.A.2).
- Płacenie za dojazd za kilometr niczego nie zmienia. DGT orzekła w 2025, że zapłata za kilometr za jazdę z domu do miejsca pracy jest w całości opodatkowana (V2290-25).
- Plus de transporte to wynagrodzenie. Jest dochodem ze stosunku pracy, z zaliczką na podatek (DGT V0699-13).
- Jeśli twoim miejscem pracy jest siedziba klienta, do której cię skierowano, jazda z domu do niej też jest dojazdem do pracy (DGT V0873-20).
- Jazda prosto z domu do klienta, gdy zwykle pracujesz w biurze, nie jest rozstrzygnięta. Żaden opublikowany przepis, interpretacja DGT ani wytyczne AEAT, które znaleziono, nie dają odpowiedzi, a Hiszpania nie ma zasady „odejmij zwykły dojazd”.
Co naprawdę obejmuje 0,26 €/km
Reglamento del IRPF, artykuł 9.A.2, zwalnia z podatku to, co pracodawca płaci na pokrycie kosztów podróży pracownika, "que se desplace fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto". Dla własnego samochodu kwotę ustala litera b): 0,26 € za kilometr według Orden HFP/792/2023, plus udokumentowane opłaty drogowe i parking, "siempre que se justifique la realidad del desplazamiento".
W tym zdaniu siedzą dwa warunki. Opuszczasz miejsce pracy i jedziesz pracować gdzie indziej. Jazda z domu do miejsca pracy nie spełnia żadnego z nich: kończy się tam, gdzie jest twoja praca.
Zasada opiera się na Ley del IRPF, art. 17.1.d). Opodatkowuje on "Las dietas y asignaciones para gastos de viaje, excepto los de locomoción y los normales de manutención y estancia … con los límites que reglamentariamente se establezcan". Zapłata za podróż jest z założenia dochodem. Zwolnione jest tylko to, co wyłącza Reglamento.
Podręcznik AEAT: opodatkowane, nawet gdy dom jest w innej miejscowości
Manual práctico Renta 2025 AEAT w części o gastos de locomoción podaje obie połowy zasady.
Przejazd poza miejsce pracy jest zwolniony "con independencia de que este último esté situado en el mismo o en distinto municipio que el centro de trabajo habitual".
Dojazd do pracy nie jest: "Por el contrario, están plenamente sujetas al impuesto … las cantidades percibidas por el desplazamiento del empleado o trabajador desde su domicilio al lugar de trabajo, aun cuando ambos estén situados en distintos municipios."
Mieszkanie w innej miejscowości więc nie pomaga. Długa jazda też nie. Liczy się to, gdzie przejazd się zaczyna i kończy, a nie jego długość.
Za kilometr, po 0,26, według convenio: nadal opodatkowane
Niektórzy pracodawcy płacą za dojazd dokładnie tak jak za przejazd służbowy, po tyle a tyle euro za kilometr. Na taki właśnie przypadek DGT odpowiedziała w wiążącej interpretacji V2290-25 (25 listopada 2025).
Urząd gminy płacił pracownikom za kilometr, według stawki dla służby cywilnej, za jazdę z domu do ich stanowisk w oddalonych przysiółkach. Odpowiedź DGT: zwolnienie obowiązuje, "quedando fuera de la aplicación de dicho precepto los desplazamientos desde el domicilio particular". Kwoty te "están plenamente sometidos al Impuesto … al no darse las condiciones exigidas en el citado artículo 9".
O zwolnieniu decyduje przejazd, a nie sposób obliczenia zapłaty. Dojazd do pracy opłacony po 0,26 €/km to nadal dojazd do pracy.
Plus de transporte to wynagrodzenie
Wiele convenios przewiduje stały miesięczny plus de transporte na dojazd do pracy. W V0699-13 (5 marca 2013) DGT stwierdziła, że taki dodatek "tiene la consideración de renta dineraria" i "tendrá la calificación de rendimiento del trabajo para su perceptor, sujeto al Impuesto … y a su sistema de retenciones".
Jedyna wolna od podatku pomoc przy dojeździe jest w naturze i dotyczy transportu publicznego. Ley del IRPF, art. 42.3.e), zwalnia "Las cantidades satisfechas a las entidades encargadas de prestar el servicio público de transporte colectivo de viajeros con la finalidad de favorecer el desplazamiento de los empleados entre su lugar de residencia y el centro de trabajo, con el límite de 1.500 euros anuales para cada trabajador".
Te pieniądze trafiają do przewoźnika. Gotówka wypłacona tobie jest poza tym przepisem (LIRPF art. 42.1).
Gdy siedziba klienta jest twoim miejscem pracy
Niektórzy pracownicy są kierowani tam, gdzie wykonuje się pracę: na budowę, do sklepu, do siedziby klienta. Dla nich to miejsce jest centro de trabajo.
W V0873-20 (15 kwietnia 2020) promotor zatrudniony por obra o servicio jeździł z domu każdego dnia do innego kiosku tytoniowego. Utrwalone stanowisko DGT jest takie, że takie wypłaty "lo serían para compensar los desplazamientos desde los domicilios particulares a los centros de trabajo a los que están destinados los trabajadores, lo cual conllevaría a que estuvieran sometidos a tributación en su totalidad".
Według art. 9.A.2 kwalifikują się tylko przejazdy z tego miejsca do innych miejsc. Zasada dla ruchomego miejsca pracy (art. 9.A.4) nie ratuje jazdy z domu. Ona "opera única y exclusivamente cuando cabe predicar la movilidad del propio centro de trabajo, y no atendiendo a la naturaleza móvil o itinerante de la actividad".
Porównaj z pracownikiem przypisanym do własnego zakładu pracodawcy, który jeździ do klientów albo do domów podopiecznych. DGT uznaje, że te przejazdy "pueden tener cabida" w zwolnieniu, bo pracownik "se desplaza fuera de su centro de trabajo para realizar su trabajo en lugar distinto" (V0540-24, V0528-20).
Przykład
Weźmy pracowniczkę z terytorium wspólnego. Mieszka 18 km od biura i dojeżdża do niego 20 dni w miesiącu. Jej convenio płaci 0,26 €/km za każdy przejechany kilometr, łącznie z dojazdem. W tym miesiącu odbyła też z biura sześć wizyt u klientów, po 40 km w obie strony każda.
| Przejazdy | Kilometry | Zapłata po 0,26 € | Traktowanie podatkowe |
|---|---|---|---|
| Dom ↔ biuro | 18 × 2 × 20 = 720 | 720 × 0,26 = 187,20 € | w całości opodatkowane |
| Biuro ↔ klienci | 6 × 40 = 240 | 240 × 0,26 = 62,40 € | zwolnione, jeśli przejazdy są udokumentowane |
| Razem | 960 | 960 × 0,26 = 249,60 € |
Na jej pasku może widnieć jedna pozycja 249,60 € kilometraje. Zwolnione może być tylko 62,40 € z tego. Pozostałe 187,20 € to zapłata za dojazd, a dojazd jest opodatkowany w całości.
Zamień zapłatę za kilometr za dojazd na stały plus de transporte w dowolnej wysokości, a odpowiedź będzie ta sama: całość jest opodatkowana.
Otwarte pytanie: prosto z domu do klienta
Załóżmy, że zwykle pracujesz w biurze, ale pewnego ranka jedziesz prosto z domu do klienta albo od ostatniego klienta dnia do domu. Czy ten odcinek jest zwolniony w całości, tylko ponad twój zwykły dojazd, czy wcale?
Żaden znaleziony opublikowany tekst tego nie rozstrzyga. Ani artykuł 9 Reglamento, ani podręcznik AEAT, ani żadna znaleziona opublikowana interpretacja DGT czy uchwała TEAC nie odpowiada na to w odniesieniu do kilometrów.
Hiszpania nie ma opublikowanej zasady „odejmij zwykły dojazd”, w odróżnieniu od HMRC. Porada, która odejmuje twój zwykły dojazd, pożycza zasadę z innego kraju.
Dwa teksty są blisko, ale niczego nie rozstrzygają. Sformułowanie V2290-25 "quedando fuera … los desplazamientos desde el domicilio particular" jest szerokie, ale stan faktyczny dotyczył jazdy z domu do własnego miejsca pracy pracownika. V2553-19 (19 września 2019) dotyczyła personelu zatrudnionego do pracy z domu, który kilka razy w miesiącu odwiedza przypisany zakład. Ich przejazd z domu do tego zakładu "no estarán exentas". Ta interpretacja dotyczy jednak diet na wyżywienie (art. 9.A.3), a nie kilometrów.
Pytanie rozstrzyga więc twój pracodawca. I to on musi tego bronić: płatnik musi wykazać dzień, miejsce i powód każdego przejazdu (TEAC 00/03972/2018, 6 listopada 2018). Więcej na ten temat na stronie kto musi udowodnić przejazd.
Kraj Basków i Nawarra: ta sama granica
Dekrety forales w Bizkai, Gipuzkoi, Álavie i Nawarze zwalniają 0,29 € i 0,36 € za kilometr zamiast 0,26 €. Wszystkie cztery używają tych samych słów co przepis państwowy: "fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto".
Dojazd do pracy jest więc poza zwolnieniem na każdym terytorium. Kwoty są na stronie kilometraje w Nawarze i Kraju Basków. Jak działa państwowe 0,26 €/km i co jest opodatkowane powyżej, opisuje kilometraje po 0,26 €/km.
Jeśli jesteś samozatrudniony, nic z tego cię nie dotyczy: dla autónomo nie ma kwoty za kilometr. Zob. kilometraje dla autónomo.
Zanim oddasz swoje kilometry
- Jazd z domu do zwykłego miejsca pracy nie ma w twoim rozliczeniu kilometraje.
- Jeśli skierowano cię do siedziby klienta albo na budowę, jazdy z domu tam też nie ma w rozliczeniu.
- Przejazdy, które rozliczasz, wychodzą z miejsca pracy i prowadzą do pracy gdzie indziej.
- Każdy przejazd ma datę, cel i powód oraz kilometry.
- Każda jazda prosto z domu do klienta jest oznaczona, żeby pracodawca mógł zdecydować, jak ją potraktować.
- Paragony za opłaty drogowe i parking zachowujesz na swoje nazwisko.
Jak DriveHub to ułatwia
Zasada sprowadza się do jednego faktu przy każdym przejeździe: czy wyprowadził cię z miejsca pracy do pracy gdzie indziej, czy przywiózł cię do pracy? Ewidencja, w której jest każda jazda, pozwala odpowiedzieć na to przejazd po przejeździe.
Przy dostępie do lokalizacji ustawionym na Zawsze DriveHub zapisuje w tle każdy przejazd — a jeśli kiedyś któryś pominie, mówi ci o tym. Większość przejazdów DriveHub sam przypisuje jako Służbowy albo Prywatny na podstawie twoich miejsc, wcześniejszych tras i godzin pracy, a o resztę pyta cię w sekcji Do sprawdzenia.
Tam jazda z domu do zwykłego miejsca pracy ma własną odpowiedź: dotknij Dojazd do pracy, a nie Służbowy ani Prywatny. DriveHub liczy dojazd po stronie prywatnej, więc nigdy nie zwiększa on twoich kilometrów służbowych.
Raporty pokazują potem kilometry służbowe i prywatne za miesiąc albo rok. To do kilometrów służbowych stosuje się 0,26 €/km.
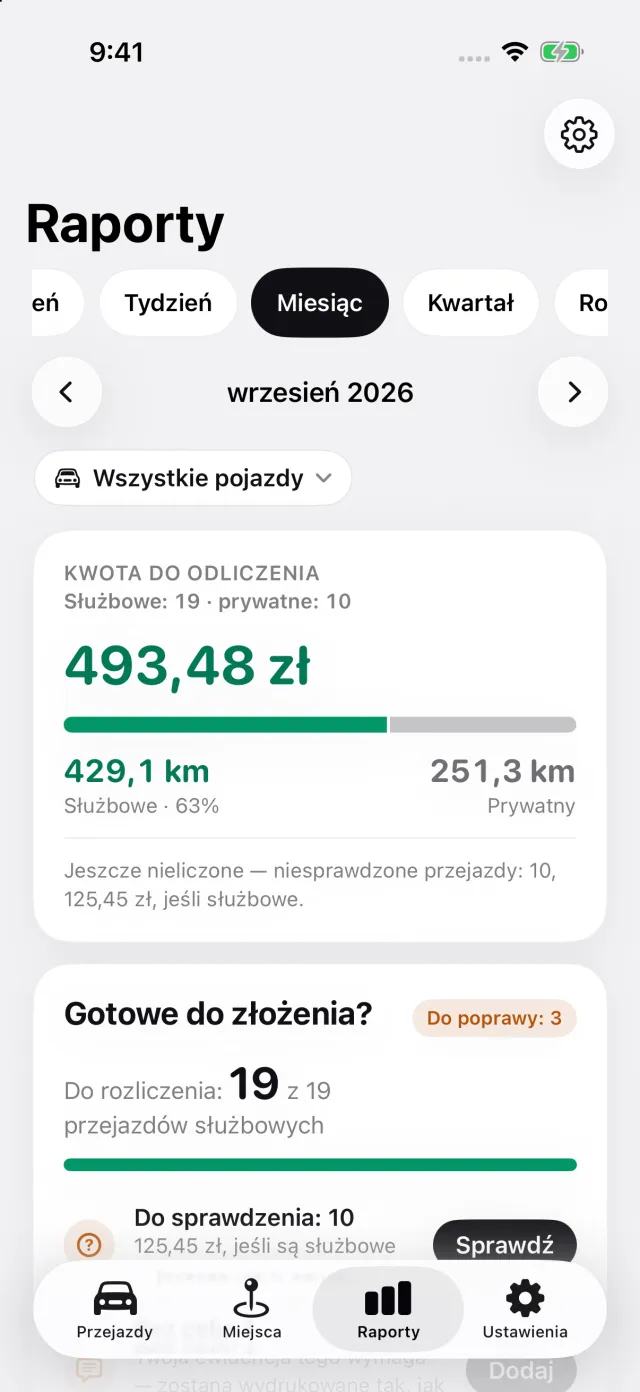
Przy jeździe prosto z domu do klienta DriveHub nie rozstrzyga za ciebie otwartego pytania. Odpowiedz tak, jak twój pracodawca traktuje takie przejazdy, a ewidencja i tak zachowa datę, trasę i odległość.
DriveHub jest w App Store na iPhone'a. Hiszpańskie zasady są na stronie o Hiszpanii. Konfiguracja automatycznego śledzenia zajmuje kilka minut, jeden raz.
Ta strona przedstawia to, co mówią Reglamento i Ley del IRPF, AEAT i interpretacje DGT, i przytacza je, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj swojego asesor — i przynieś ewidencję.
Pełna reguła wraz z przepisami, z których pochodzi: Hiszpania: wymogi dotyczące ewidencji przebiegu.
Więcej do przeczytania
- VAT od samochodu w Hiszpanii — domniemanie 50% dla autónomo, jak udowodnić więcej i co to znaczy dla IRPF
- Kilometraje w Hiszpanii wynosi w 2026 nadal 0,26 €/km: co zapisać przy każdym przejeździe i co jest opodatkowane powyżej tej kwoty
- Kilometraje dla autónomo w Hiszpanii: za własny samochód nie ma 0,26 €/km