 DriveHub
Гид по стране · Испания · 8 мин
Дорога из дома на работу в Испании — не освобождённый от налога kilometraje, даже если её оплачивают по 0,26 €/км
Освобождён ли kilometraje casa-trabajo от налога (exento)? Нет. 0,26 €/км — это поездки с вашего места работы, чтобы работать в другом месте. То, что работодатель платит за дорогу из дома до этого места работы, облагается полностью — даже за километр, даже по 0,26, даже если вы живёте в другом муниципалитете.

Коротко
- Дорога на работу не входит в освобождение. 0,26 €/км распространяются на работника, который едет "fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto" (Reglamento del IRPF art. 9.A.2).
- Оплата дороги на работу за километр ничего не меняет. В 2025 году DGT решила, что оплата за км дороги из дома на место работы облагается полностью (V2290-25).
- Plus de transporte — это зарплата. Это доход от работы по найму, с удержанием налога (DGT V0699-13).
- Если ваше место работы — объект клиента, на который вас направили, дорога из дома до него тоже считается дорогой на работу (DGT V0873-20).
- Поездка прямо из дома к клиенту, когда обычно вы работаете в офисе, не урегулирована. Ни опубликованное правило, ни ответ DGT, ни разъяснение AEAT, которые удалось найти, на этот вопрос не отвечают, и правила «вычтите свою обычную дорогу на работу» в Испании нет.
Что на самом деле покрывают 0,26 €/км
Reglamento del IRPF, статья 9.A.2, освобождает то, что работодатель платит в покрытие транспортных расходов работника, "que se desplace fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto". Для собственной машины сумму задаёт буква b): 0,26 € за километр по Orden HFP/792/2023, плюс подтверждённые платные дороги и парковка, "siempre que se justifique la realidad del desplazamiento".
В этой фразе два условия. Вы покидаете место работы и едете работать в другое место. Дорога из дома до места работы не выполняет ни одного: она заканчивается там, где ваша работа.
Правило опирается на Ley del IRPF, art. 17.1.d). Она облагает "Las dietas y asignaciones para gastos de viaje, excepto los de locomoción y los normales de manutención y estancia … con los límites que reglamentariamente se establezcan". Выплаты на поездки по умолчанию являются доходом. Освобождено только то, что выводит из-под налога Reglamento.
Руководство AEAT: облагается, даже если вы живёте в другом городе
Manual práctico Renta 2025 от AEAT в разделе о gastos de locomoción излагает обе половины правила.
Поездка с места работы освобождена "con independencia de que este último esté situado en el mismo o en distinto municipio que el centro de trabajo habitual".
Дорога на работу — нет: "Por el contrario, están plenamente sujetas al impuesto … las cantidades percibidas por el desplazamiento del empleado o trabajador desde su domicilio al lugar de trabajo, aun cuando ambos estén situados en distintos municipios."
Так что жизнь в другом городе не помогает. Длинная дорога — тоже. Критерий — где поездка начинается и заканчивается, а не её длина.
Оплата за километр, по 0,26, по convenio: всё равно облагается
Некоторые работодатели оплачивают дорогу на работу точно как рабочую поездку — столько-то евро за километр. Именно на такой случай DGT ответила в обязательном ответе V2290-25 (25 ноября 2025 года).
Муниципалитет платил сотрудникам за километр, по ставке для госслужащих, за дорогу из дома до их рабочих мест в отдалённых деревнях. Ответ DGT: освобождение применяется, "quedando fuera de la aplicación de dicho precepto los desplazamientos desde el domicilio particular". Эти суммы "están plenamente sometidos al Impuesto … al no darse las condiciones exigidas en el citado artículo 9".
Освобождённой выплату делает поездка, а не способ расчёта. Дорога на работу, оплаченная по 0,26 €/км, остаётся дорогой на работу.
Plus de transporte — это зарплата
Многие convenios платят на дорогу до работы фиксированный ежемесячный plus de transporte. В V0699-13 (5 марта 2013 года) DGT сказала, что такая надбавка "tiene la consideración de renta dineraria" и "tendrá la calificación de rendimiento del trabajo para su perceptor, sujeto al Impuesto … y a su sistema de retenciones".
Единственная необлагаемая помощь с дорогой на работу — в натуральной форме и на общественный транспорт. Ley del IRPF, art. 42.3.e), освобождает "Las cantidades satisfechas a las entidades encargadas de prestar el servicio público de transporte colectivo de viajeros con la finalidad de favorecer el desplazamiento de los empleados entre su lugar de residencia y el centro de trabajo, con el límite de 1.500 euros anuales para cada trabajador".
Эти деньги получает перевозчик. Наличные, выданные вам, под это не подпадают (LIRPF art. 42.1).
Когда объект клиента — ваше место работы
Некоторых работников направляют туда, где выполняется работа: на стройку, в магазин, в помещение клиента. Для них это место и есть centro de trabajo.
В V0873-20 (15 апреля 2020 года) промоутер, нанятый por obra o servicio, каждый день ездил из дома в новый табачный магазин. Устоявшаяся позиция DGT: такие выплаты "lo serían para compensar los desplazamientos desde los domicilios particulares a los centros de trabajo a los que están destinados los trabajadores, lo cual conllevaría a que estuvieran sometidos a tributación en su totalidad".
Под art. 9.A.2 подпадают только поездки с этого объекта на другие объекты. Правило о передвижном месте работы (art. 9.A.4) дорогу из дома не спасает. Оно "opera única y exclusivamente cuando cabe predicar la movilidad del propio centro de trabajo, y no atendiendo a la naturaleza móvil o itinerante de la actividad".
Сравните с работником, прикреплённым к собственному центру работодателя, который выезжает к клиентам или на дом к пользователям. DGT считает, что такие поездки "pueden tener cabida" в освобождении, потому что работник "se desplaza fuera de su centro de trabajo para realizar su trabajo en lugar distinto" (V0540-24, V0528-20).
Пример
Возьмём работницу на общей территории. Она живёт в 18 км от офиса и ездит туда 20 дней в месяц. Её convenio платит 0,26 €/км за каждый проеханный километр, включая дорогу на работу. В этом месяце она ещё шесть раз ездила из офиса к клиентам, по 40 км туда и обратно.
| Поездки | Километры | Выплачено по 0,26 € | Налогообложение |
|---|---|---|---|
| Дом ↔ офис | 18 × 2 × 20 = 720 | 720 × 0,26 = 187,20 € | облагается полностью |
| Офис ↔ клиенты | 6 × 40 = 240 | 240 × 0,26 = 62,40 € | освобождено, если поездки подтверждены |
| Итого | 960 | 960 × 0,26 = 249,60 € |
В её расчётном листке может стоять одна строка kilometraje на 249,60 €. Освобождёнными из них могут быть только 62,40 €. Остальные 187,20 € — оплата дороги на работу, а она облагается полностью.
Замените оплату дороги на работу за км фиксированным plus de transporte любого размера — ответ тот же: облагается всё.
Открытый вопрос: прямо из дома к клиенту
Допустим, обычно вы работаете в офисе, но однажды утром едете прямо из дома к клиенту или вечером от последнего клиента домой. Освобождён ли этот отрезок полностью, только в части сверх вашей обычной дороги на работу или не освобождён вовсе?
Ни один найденный опубликованный текст этого не решает. Ни статья 9 Reglamento, ни руководство AEAT, ни один найденный опубликованный ответ DGT или решение TEAC не отвечает на этот вопрос применительно к километрам.
В Испании нет опубликованного правила «вычтите обычную дорогу на работу», в отличие от HMRC. Совет вычесть вашу обычную дорогу на работу заимствует правило из другой страны.
Два текста подходят близко, но вопроса не решают. Формулировка V2290-25 "quedando fuera … los desplazamientos desde el domicilio particular" широка, но по фактам речь шла о дороге из дома до собственного места работы сотрудника. V2553-19 (19 сентября 2019 года) касался сотрудников, нанятых работать из дома и несколько раз в месяц приезжающих в закреплённый за ними центр. Их поездка из дома в этот центр "no estarán exentas". Но этот ответ — о суточных на питание (art. 9.A.3), а не о километрах.
Так что решать этот вопрос вашему работодателю. И отстаивать решение — тоже ему: плательщик должен показать день, место и причину каждой поездки (TEAC 00/03972/2018, 6 ноября 2018 года). Подробнее — на странице кто должен доказывать поездку.
Страна Басков и Наварра: та же граница
Форальные декреты в Бискайе, Гипускоа, Алаве и Наварре освобождают 0,29 € и 0,36 € за километр вместо 0,26 €. Во всех четырёх те же слова, что и в государственном правиле: "fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto".
Так что дорога на работу не входит в освобождение ни на одной территории. Суммы — на странице kilometraje в Наварре и Стране Басков. Как работают государственные 0,26 €/км и что облагается сверх них — на странице kilometraje по 0,26 €/км.
Если вы самозанятый, всё это к вам не относится: для autónomo суммы за километр нет. См. kilometraje для autónomo.
Прежде чем сдавать километры
- Поездок из дома до вашего обычного места работы в вашем kilometraje нет.
- Если вас направили на объект клиента или на площадку, дороги из дома туда в заявке тоже нет.
- Поездки, которые вы заявляете, начинаются с места работы и ведут работать в другое место.
- У каждой поездки есть дата, куда и зачем вы ехали, и километры.
- Любая поездка прямо из дома к клиенту помечена, чтобы работодатель решил, как её учитывать.
- Чеки за платные дороги и парковку на ваше имя вы храните сами.
Как DriveHub это упрощает
Правило сводится к одному факту о каждой поездке: увела ли она вас с места работы, чтобы работать в другом месте, или привела на работу? Журнал, в котором есть каждая поездка, позволяет ответить на это поездка за поездкой.
При доступе к геопозиции «Всегда» DriveHub записывает каждую поездку в фоне — а если всё же какую-то пропустит, сообщит вам об этом. Большинство поездок DriveHub сам относит к Рабочая или Личная — по вашим местам, прошлым маршрутам и рабочим часам, — а об остальных спрашивает вас в разделе Проверить.
Там у поездки из дома до вашего обычного места работы есть свой ответ: нажмите Дорога на работу, а не «Рабочая» или «Личная». DriveHub относит дорогу на работу к личной стороне, так что она никогда не добавляется к рабочим километрам.
Отчёты затем показывают рабочие и личные километры за месяц или за год. Именно к рабочему итогу применяются 0,26 €/км.
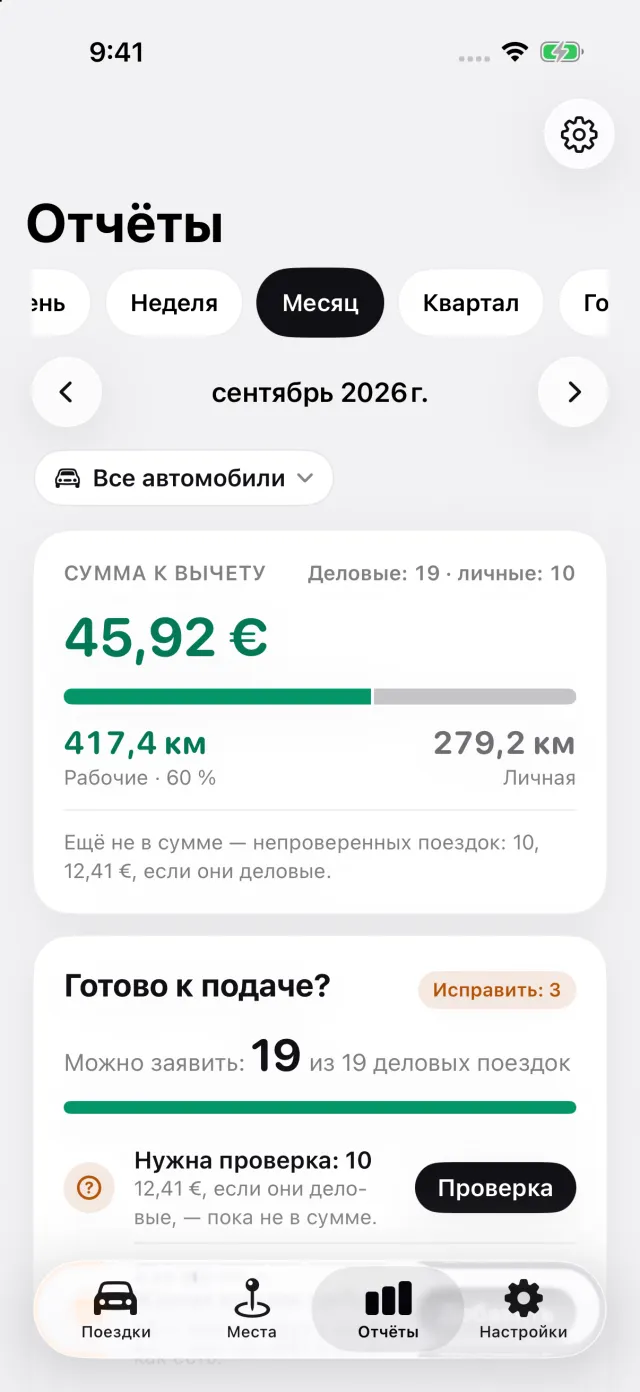
Для поездки прямо из дома к клиенту DriveHub не решает открытый вопрос за вас. Отвечайте так, как такие поездки учитывает ваш работодатель, — журнал в любом случае сохранит дату, маршрут и расстояние.
DriveHub есть в App Store для iPhone. Испанские правила — на странице Испании. Настройка автоматической записи занимает несколько минут и делается один раз.
Эта страница излагает то, что говорят Reglamento и Ley del IRPF, AEAT и ответы DGT, и ссылается на них, чтобы вы могли проверить. Это не налоговая консультация. Ваших обстоятельств она учесть не может. Когда речь о деньгах, обратитесь к своему asesor — и возьмите с собой записи.
Полное правило со ссылками на нормативные акты: Испания: требования к журналу пробега.
Подробнее
- НДС на автомобиль в Испании — презумпция 50 % для autónomo, как доказать больше и что это значит для IRPF
- Kilometraje в Испании и в 2026 году — 0,26 €/км: что записывать по каждой поездке и что облагается сверх этой суммы
- Kilometraje для autónomo в Испании: 0,26 €/км за собственную машину не существует