 DriveHub
Landengids · Spanje · 8 min
Van huis naar je werk rijden is in Spanje geen vrijgestelde kilometraje, ook niet als het tegen € 0,26/km wordt betaald
Is kilometraje casa-trabajo vrijgesteld (exento)? Nee. De € 0,26/km is voor ritten weg van je werkplek, om ergens anders te werken. Wat je werkgever betaalt voor de rit van huis naar die werkplek is volledig belast, ook per kilometer, ook tegen 0,26, ook over gemeentegrenzen heen.

Het korte antwoord
- Woon-werkverkeer valt buiten de vrijstelling. De € 0,26/km geldt voor een werknemer die reist "fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto" (Reglamento del IRPF art. 9.A.2).
- Woon-werkverkeer per kilometer betalen verandert niets. De DGT oordeelde in 2025 dat een vergoeding per km voor de rit van huis naar de werkplek volledig belast is (V2290-25).
- Een plus de transporte is loon. Het is inkomen uit arbeid, met inhouding (DGT V0699-13).
- Is je werkplek het terrein van de klant waar je bent geplaatst, dan is de rit van huis daarheen ook woon-werkverkeer (DGT V0873-20).
- Rechtstreeks van huis naar een klant rijden, terwijl je normaal op kantoor werkt, is niet beslist. Geen gepubliceerde regel, uitspraak van de DGT of richtlijn van de AEAT die gevonden is, geeft er antwoord op, en Spanje kent geen regel "trek je normale woon-werkafstand af".
Wat de € 0,26/km echt dekt
Het Reglamento del IRPF, artículo 9.A.2, stelt vrij wat een werkgever betaalt voor de reiskosten van een werknemer "que se desplace fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto". Voor je eigen auto legt letter b) het bedrag vast: € 0,26 per kilometer volgens Orden HFP/792/2023, plus onderbouwde tol en parkeerkosten, "siempre que se justifique la realidad del desplazamiento".
In die zin zitten twee voorwaarden. Je verlaat de werkplek, en je gaat ergens anders werken. De rit van je huis naar de werkplek voldoet aan geen van beide: hij eindigt waar je werk is.
De regel rust op de Ley del IRPF, art. 17.1.d). Die belast "Las dietas y asignaciones para gastos de viaje, excepto los de locomoción y los normales de manutención y estancia … con los límites que reglamentariamente se establezcan". Een reiskostenvergoeding is standaard inkomen. Alleen wat het Reglamento uitzondert, is vrijgesteld.
Het handboek van de AEAT: belast, ook als je in een andere gemeente woont
Het Manual práctico Renta 2025 van de AEAT noemt in het deel over gastos de locomoción beide helften van de regel.
Een rit weg van de werkplek is vrijgesteld "con independencia de que este último esté situado en el mismo o en distinto municipio que el centro de trabajo habitual".
Woon-werkverkeer niet: "Por el contrario, están plenamente sujetas al impuesto … las cantidades percibidas por el desplazamiento del empleado o trabajador desde su domicilio al lugar de trabajo, aun cuando ambos estén situados en distintos municipios."
In een andere gemeente wonen helpt dus niet. Een lange rit ook niet. De toets is waar de rit begint en eindigt, niet hoe ver hij is.
Per kilometer betaald, tegen 0,26, via een convenio: toch belast
Sommige werkgevers betalen het woon-werkverkeer precies als een werkrit, zoveel euro per kilometer. Dat is het geval waarop de DGT antwoordde in de bindende uitspraak V2290-25 (25 november 2025).
Een gemeente betaalde haar personeel per kilometer, tegen het tarief voor ambtenaren, om van huis naar hun standplaats in afgelegen gehuchten te rijden. Het antwoord van de DGT: de vrijstelling geldt "quedando fuera de la aplicación de dicho precepto los desplazamientos desde el domicilio particular". De bedragen "están plenamente sometidos al Impuesto … al no darse las condiciones exigidas en el citado artículo 9".
Wat een betaling vrijgesteld maakt, is de rit, niet de manier waarop ze wordt berekend. Woon-werkverkeer dat tegen € 0,26/km wordt betaald, blijft woon-werkverkeer.
Een plus de transporte is loon
Veel convenios (cao's) betalen een vaste maandelijkse plus de transporte om naar het werk te komen. In V0699-13 (5 maart 2013) zei de DGT dat zo'n toeslag "tiene la consideración de renta dineraria" en "tendrá la calificación de rendimiento del trabajo para su perceptor, sujeto al Impuesto … y a su sistema de retenciones".
De enige belastingvrije hulp bij woon-werkverkeer is in natura en voor het openbaar vervoer. De Ley del IRPF, art. 42.3.e), stelt vrij "Las cantidades satisfechas a las entidades encargadas de prestar el servicio público de transporte colectivo de viajeros con la finalidad de favorecer el desplazamiento de los empleados entre su lugar de residencia y el centro de trabajo, con el límite de 1.500 euros anuales para cada trabajador".
Dat geld gaat naar de vervoerder. Contant geld dat aan jou wordt gegeven, valt erbuiten (LIRPF art. 42.1).
Als het terrein van de klant je werkplek is
Sommige werknemers worden geplaatst op de plek waar het werk wordt gedaan: een bouwplaats, een winkel, het pand van een klant. Voor hen is die plek het centro de trabajo.
In V0873-20 (15 april 2020) reed een promotor, aangenomen por obra o servicio, elke dag van huis naar een andere tabakswinkel. De vaste lijn van de DGT is dat zulke betalingen "lo serían para compensar los desplazamientos desde los domicilios particulares a los centros de trabajo a los que están destinados los trabajadores, lo cual conllevaría a que estuvieran sometidos a tributación en su totalidad".
Alleen ritten vanaf die plek naar andere plekken komen in aanmerking onder art. 9.A.2. De regel voor een mobiele werkplek (art. 9.A.4) redt de rit van huis niet. Die "opera única y exclusivamente cuando cabe predicar la movilidad del propio centro de trabajo, y no atendiendo a la naturaleza móvil o itinerante de la actividad".
Vergelijk dat met de werknemer die aan de eigen vestiging van de werkgever verbonden is en naar klanten of naar de woningen van gebruikers rijdt. De DGT vindt dat die ritten "pueden tener cabida" in de vrijstelling, omdat de werknemer "se desplaza fuera de su centro de trabajo para realizar su trabajo en lugar distinto" (V0540-24, V0528-20).
Een rekenvoorbeeld
Neem een werknemer in het gemeenschappelijke grondgebied. Ze woont 18 km van haar kantoor en rijdt er 20 dagen per maand heen. Haar convenio betaalt € 0,26/km voor elke kilometer die ze rijdt, woon-werkverkeer inbegrepen. Deze maand legde ze vanaf kantoor ook zes bezoeken bij klanten af, elk 40 km heen en terug.
| Ritten | Kilometers | Betaald tegen € 0,26 | Fiscale behandeling |
|---|---|---|---|
| Huis ↔ kantoor | 18 × 2 × 20 = 720 | 720 × 0,26 = € 187,20 | volledig belast |
| Kantoor ↔ klanten | 6 × 40 = 240 | 240 × 0,26 = € 62,40 | vrijgesteld, als de ritten onderbouwd zijn |
| Totaal | 960 | 960 × 0,26 = € 249,60 |
Haar loonstrook toont misschien één regel van € 249,60 aan kilometraje. Daarvan kan alleen € 62,40 vrijgesteld zijn. De andere € 187,20 betaalt het woon-werkverkeer, en dat is volledig belast.
Vervang de vergoeding per km voor het woon-werkverkeer door een vaste plus de transporte van welk bedrag ook, en het antwoord blijft hetzelfde: alles is belast.
De open vraag: rechtstreeks van huis naar een klant
Stel dat je normaal op kantoor werkt, maar op een ochtend rechtstreeks van huis naar een klant rijdt, of van de laatste klant van de dag naar huis. Is dat deel volledig vrijgesteld, alleen voor zover het verder is dan je gewone woon-werkrit, of helemaal niet?
Geen gevonden gepubliceerde tekst beslist het. Artikel 9 van het Reglamento niet, het handboek van de AEAT niet, en geen gevonden gepubliceerde uitspraak van de DGT of het TEAC geeft er voor kilometers antwoord op.
Spanje heeft geen gepubliceerde regel "trek het normale woon-werkverkeer af", anders dan HMRC in het VK. Advies dat je gewone woon-werkrit aftrekt, leent een regel van elders.
Twee teksten komen in de buurt zonder het te beslissen. De formulering van V2290-25, "quedando fuera … los desplazamientos desde el domicilio particular", is breed, maar de feiten gingen over de rit van huis naar de eigen werkplek van de werknemer. V2553-19 (19 september 2019) ging over personeel dat thuis werkt volgens contract en een paar keer per maand een toegewezen vestiging bezoekt. Hun rit van huis naar die vestiging "no estarán exentas". Die uitspraak gaat echter over maaltijdvergoedingen (art. 9.A.3), niet over kilometers.
De vraag is dus aan je werkgever om te beslissen. Het is ook aan je werkgever om haar te verdedigen: de betaler moet de dag, de plaats en de reden van elke rit aantonen (TEAC 00/03972/2018, 6 november 2018). Meer daarover staat in wie de rit moet bewijzen.
Baskenland en Navarra: dezelfde grens
De forale decreten in Bizkaia, Gipuzkoa, Álava en Navarra stellen € 0,29 en € 0,36 per kilometer vrij in plaats van € 0,26. Alle vier gebruiken dezelfde woorden als de staatsregel: "fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto".
Woon-werkverkeer valt dus in elk gebied buiten de vrijstelling. De bedragen staan op kilometraje in Navarra en Baskenland. Hoe de € 0,26/km van de staat werkt, en wat erboven wordt belast, staat op kilometraje tegen € 0,26/km.
Ben je zelfstandige, dan geldt niets hiervan voor jou: er is geen bedrag per kilometer voor een autónomo. Zie kilometraje voor een autónomo.
Voordat je je kilometers inlevert
- De ritten van huis naar je vaste werkplek staan niet op je kilometrajedeclaratie.
- Ben je geplaatst bij een klant of op een locatie, dan staat de rit van huis daarheen er ook niet op.
- De ritten die je wel declareert, verlaten de werkplek en gaan naar een andere plek om daar te werken.
- Elke rit heeft een datum, waar je heen ging en waarom, en de kilometers.
- Elke rit rechtstreeks van huis naar een klant is gemarkeerd, zodat je werkgever kan beslissen hoe die wordt behandeld.
- Je bewaart de tol- en parkeerbonnetjes op jouw naam.
Hoe DriveHub dit makkelijker maakt
De regel draait om één feit per rit: ging je van de werkplek weg om elders te werken, of bracht de rit je naar je werk? Een registratie met elke rit laat je dat rit voor rit beantwoorden.
Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast — en als het er ooit een mist, laat het je dat weten. DriveHub deelt de meeste ritten in als Zakelijk of Privé op basis van je plekken, eerdere routes en werktijden, en vraagt je naar de rest onder Te controleren.
Daar krijgt een rit van huis naar je vaste werkplek een eigen antwoord: tik op Woon-werk, niet op Zakelijk of Privé. DriveHub telt woon-werkverkeer aan de privékant, dus het telt nooit mee in je zakelijke kilometers.
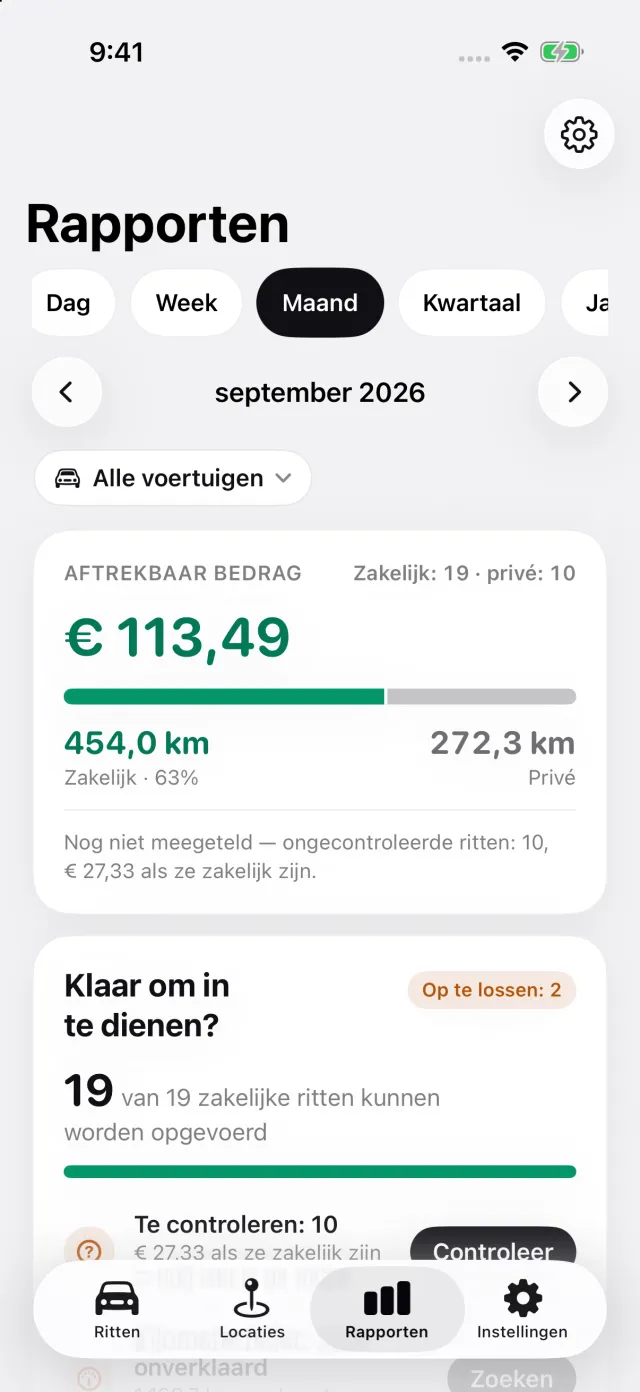
Rapporten toont daarna de zakelijke en privékilometers voor een maand of een jaar. Het zakelijke getal is het getal waarop de € 0,26/km van toepassing is.
Voor een rit rechtstreeks van huis naar een klant beslist DriveHub de open vraag niet voor je. Beantwoord haar zoals je werkgever die ritten behandelt; de registratie bewaart hoe dan ook de datum, de route en de afstand.
DriveHub staat in de App Store voor de iPhone. De Spaanse regels staan op de pagina Spanje. Automatische registratie instellen kost een paar minuten, eenmalig.
Deze pagina geeft weer wat het Reglamento en de Ley del IRPF, de AEAT en de uitspraken van de DGT zeggen, met de bronnen erbij zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het je asesor — en neem de registratie mee.
De volledige regel, met de bronnen waarop die berust: Spanje: eisen aan de rittenregistratie.
Verder lezen
- Btw op een auto in Spanje — het vermoeden van 50% voor een autónomo, hoe je een hoger aandeel bewijst, en wat het betekent voor de IRPF
- De kilometraje in Spanje is in 2026 nog steeds € 0,26/km: wat je per rit vastlegt, en wat erboven belast wordt
- Kilometraje als autónomo in Spanje: er is geen € 0,26/km voor je eigen auto