 DriveHub
Landsguide · Spanien · 8 min
Resan mellan hem och arbete är inte skattefri kilometraje i Spanien, inte ens när den betalas med 0,26 €/km
Är kilometraje casa-trabajo skattefri (exento)? Nej. De 0,26 €/km gäller när du kör från din arbetsplats för att arbeta någon annanstans. Det din arbetsgivare betalar för resan från hemmet till den arbetsplatsen beskattas fullt ut, även per kilometer, även med 0,26, även över kommungränsen.

Det korta svaret
- Pendlingen ligger utanför skattefriheten. De 0,26 €/km gäller en anställd som reser "fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto" (Reglamento del IRPF art. 9.A.2).
- Att pendlingen betalas per kilometer ändrar ingenting. DGT slog 2025 fast att ersättning per km för resan från hemmet till arbetsplatsen beskattas fullt ut (V2290-25).
- Ett plus de transporte är lön. Det är inkomst av tjänst, med skatteavdrag (DGT V0699-13).
- Om din arbetsplats är kundens anläggning dit du är placerad är resan från hemmet dit också pendling (DGT V0873-20).
- Att köra direkt hemifrån till en kund, när du normalt arbetar på kontoret, är inte avgjort. Ingen publicerad regel, inget DGT-besked och ingen vägledning från AEAT som har hittats besvarar det, och Spanien har ingen regel om att ”dra av den vanliga pendlingen”.
Vad 0,26 €/km faktiskt täcker
Reglamento del IRPF, artikel 9.A.2, gör det skattefritt som en arbetsgivare betalar för att täcka resekostnaderna för en anställd "que se desplace fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto". För din egen bil anger bokstav b) beloppet: 0,26 € per kilometer enligt Orden HFP/792/2023, plus styrkta vägtullar och parkering, "siempre que se justifique la realidad del desplazamiento".
Den meningen innehåller två villkor. Du lämnar arbetsplatsen, och du åker för att arbeta någon annanstans. Resan från ditt hem till arbetsplatsen uppfyller inget av dem: den slutar där ditt arbete finns.
Regeln vilar på Ley del IRPF, art. 17.1.d). Den beskattar "Las dietas y asignaciones para gastos de viaje, excepto los de locomoción y los normales de manutención y estancia … con los límites que reglamentariamente se establezcan". Reseersättning är inkomst som utgångspunkt. Bara det som Reglamento undantar är skattefritt.
AEAT:s handbok: beskattas även när hemmet ligger i en annan kommun
AEAT:s Manual práctico Renta 2025 anger, i avsnittet om gastos de locomoción, båda halvorna av regeln.
En resa från arbetsplatsen är skattefri "con independencia de que este último esté situado en el mismo o en distinto municipio que el centro de trabajo habitual".
Pendlingen är det inte: "Por el contrario, están plenamente sujetas al impuesto … las cantidades percibidas por el desplazamiento del empleado o trabajador desde su domicilio al lugar de trabajo, aun cuando ambos estén situados en distintos municipios."
Att bo i en annan kommun hjälper alltså inte. Det gör inte heller en lång resa. Det som avgör är var resan börjar och slutar, inte hur lång den är.
Betalt per kilometer, med 0,26, enligt ett convenio: beskattas ändå
Vissa arbetsgivare betalar pendlingen precis som en tjänsteresa, så och så många euro per kilometer. Det är fallet som DGT besvarade i det bindande beskedet V2290-25 (25 november 2025).
En kommun betalade sin personal per kilometer, med statens belopp för offentliganställda, för att köra från hemmet till sina tjänsteställen i avlägsna byar. DGT:s svar: skattefriheten gäller "quedando fuera de la aplicación de dicho precepto los desplazamientos desde el domicilio particular". Beloppen "están plenamente sometidos al Impuesto … al no darse las condiciones exigidas en el citado artículo 9".
Det som gör en ersättning skattefri är resan, inte hur ersättningen räknas ut. Pendling som betalas med 0,26 €/km är fortfarande pendling.
Ett plus de transporte är lön
Många convenios (kollektivavtal) betalar ett fast månatligt plus de transporte för att ta sig till arbetet. I V0699-13 (5 mars 2013) sade DGT att ett sådant tillägg "tiene la consideración de renta dineraria" och "tendrá la calificación de rendimiento del trabajo para su perceptor, sujeto al Impuesto … y a su sistema de retenciones".
Det enda skattefria stödet till pendling är en naturaförmån och gäller kollektivtrafik. Ley del IRPF, art. 42.3.e), gör skattefritt "Las cantidades satisfechas a las entidades encargadas de prestar el servicio público de transporte colectivo de viajeros con la finalidad de favorecer el desplazamiento de los empleados entre su lugar de residencia y el centro de trabajo, con el límite de 1.500 euros anuales para cada trabajador".
De pengarna går till trafikföretaget. Kontanter som betalas till dig faller utanför (LIRPF art. 42.1).
När kundens anläggning är din arbetsplats
Vissa arbetstagare är placerade där arbetet utförs: en byggarbetsplats, en butik, en kunds lokaler. För dem är den platsen centro de trabajo.
I V0873-20 (15 april 2020) körde en säljfrämjare, anställd por obra o servicio, varje dag hemifrån till en ny tobaksaffär. DGT:s fasta linje är att sådana ersättningar "lo serían para compensar los desplazamientos desde los domicilios particulares a los centros de trabajo a los que están destinados los trabajadores, lo cual conllevaría a que estuvieran sometidos a tributación en su totalidad".
Bara resor från den platsen till andra platser kvalificerar enligt art. 9.A.2. Regeln för en rörlig arbetsplats (art. 9.A.4) räddar inte resan hemifrån. Den "opera única y exclusivamente cuando cabe predicar la movilidad del propio centro de trabajo, y no atendiendo a la naturaleza móvil o itinerante de la actividad".
Jämför med den anställda som hör till arbetsgivarens eget arbetsställe och kör ut till kunder eller till brukares hem. DGT anser att de resorna "pueden tener cabida" i skattefriheten, eftersom den anställda "se desplaza fuera de su centro de trabajo para realizar su trabajo en lugar distinto" (V0540-24, V0528-20).
Ett räkneexempel
Ta en anställd i det gemensamma skatteområdet. Hon bor 18 km från sitt kontor och kör dit 20 dagar i månaden. Hennes convenio betalar 0,26 €/km för varje kilometer hon kör, pendlingen inräknad. Den här månaden gjorde hon också sex kundbesök från kontoret, 40 km tur och retur vardera.
| Resor | Kilometer | Betalt med 0,26 € | Skattemässig behandling |
|---|---|---|---|
| Hem ↔ kontor | 18 × 2 × 20 = 720 | 720 × 0,26 = 187,20 € | beskattas fullt ut |
| Kontor ↔ kunder | 6 × 40 = 240 | 240 × 0,26 = 62,40 € | skattefritt, om resorna styrks |
| Totalt | 960 | 960 × 0,26 = 249,60 € |
Hennes lönebesked kan visa en enda rad med 249,60 € i kilometraje. Bara 62,40 € av det kan vara skattefritt. Övriga 187,20 € betalar pendlingen, och pendlingen beskattas fullt ut.
Byt ut ersättningen per km för pendlingen mot ett fast plus de transporte på vilket belopp som helst, och svaret blir detsamma: allt beskattas.
Den öppna frågan: direkt hemifrån till en kund
Anta att du normalt arbetar på kontoret, men en morgon kör du direkt hemifrån till en kund, eller hem från dagens sista kund. Är den sträckan skattefri helt, bara utöver din vanliga pendling, eller inte alls?
Ingen publicerad text som har hittats avgör det. Varken artikel 9 i Reglamento, AEAT:s handbok eller något publicerat DGT-besked eller TEAC-avgörande som har hittats besvarar det för kilometer.
Spanien har ingen publicerad regel om att ”dra av den vanliga pendlingen”, till skillnad från HMRC. Råd som drar av din vanliga pendling lånar en regel från ett annat land.
Två texter kommer nära utan att avgöra det. Formuleringen i V2290-25, "quedando fuera … los desplazamientos desde el domicilio particular", är bred, men omständigheterna där gällde resor hem till den anställdas egen arbetsplats. V2553-19 (19 september 2019) gällde personal anställd för att arbeta hemifrån som besöker ett tilldelat arbetsställe några gånger i månaden. Deras resa hemifrån till det arbetsstället "no estarán exentas". Det beskedet gäller dock traktamenten för måltider (art. 9.A.3), inte kilometer.
Frågan är alltså din arbetsgivares att avgöra. Det är också din arbetsgivares att försvara: den som betalar ska visa dag, plats och skäl för varje resa (TEAC 00/03972/2018, 6 november 2018). Mer om det finns i vem som ska bevisa resan.
Baskien och Navarra: samma gräns
De forala dekreten i Bizkaia, Gipuzkoa, Álava och Navarra gör 0,29 € respektive 0,36 € per kilometer skattefritt i stället för 0,26 €. Alla fyra använder samma ord som den statliga regeln: "fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto".
Pendlingen ligger alltså utanför skattefriheten i varje område. Beloppen finns på kilometraje i Navarra och Baskien. Hur statens 0,26 €/km fungerar, och vad som beskattas över det, finns på kilometraje med 0,26 €/km.
Är du egenföretagare gäller inget av detta dig: det finns inget belopp per kilometer för en autónomo. Se kilometraje för en autónomo.
Innan du lämnar in dina kilometer
- Resorna från hemmet till din vanliga arbetsplats finns inte med i ditt kilometraje-anspråk.
- Om du är placerad hos en kund eller på en anläggning finns resan hemifrån dit inte heller med.
- De resor du begär ersättning för lämnar arbetsplatsen och går till arbete någon annanstans.
- Varje resa har datum, vart du åkte och varför, och kilometerna.
- Varje resa direkt hemifrån till en kund är markerad, så att din arbetsgivare kan avgöra hur den ska behandlas.
- Du sparar kvittona för vägtullar och parkering på ditt namn.
Hur DriveHub gör det enklare
Regeln hänger på ett faktum per resa: lämnade den arbetsplatsen för arbete någon annanstans, eller tog den dig till arbetet? En körjournal som innehåller varje resa låter dig svara på det resa för resa.
Med platsåtkomst inställd på Alltid registrerar DriveHub varje resa i bakgrunden — och missar den någon gång en, säger den till. DriveHub sorterar de flesta resor som Arbete eller Privat utifrån dina platser, tidigare rutter och arbetstider, och frågar dig om resten under Att kontrollera.
Där får en resa från hemmet till din vanliga arbetsplats ett eget svar: tryck på Arbetsresa, inte Arbete eller Privat. DriveHub räknar en arbetsresa på den privata sidan, så den lägger aldrig till något till dina kilometer i arbetet.
Rapporter visar sedan kilometer i arbetet och privat för en månad eller ett år. Siffran för arbetet är den som 0,26 €/km gäller.
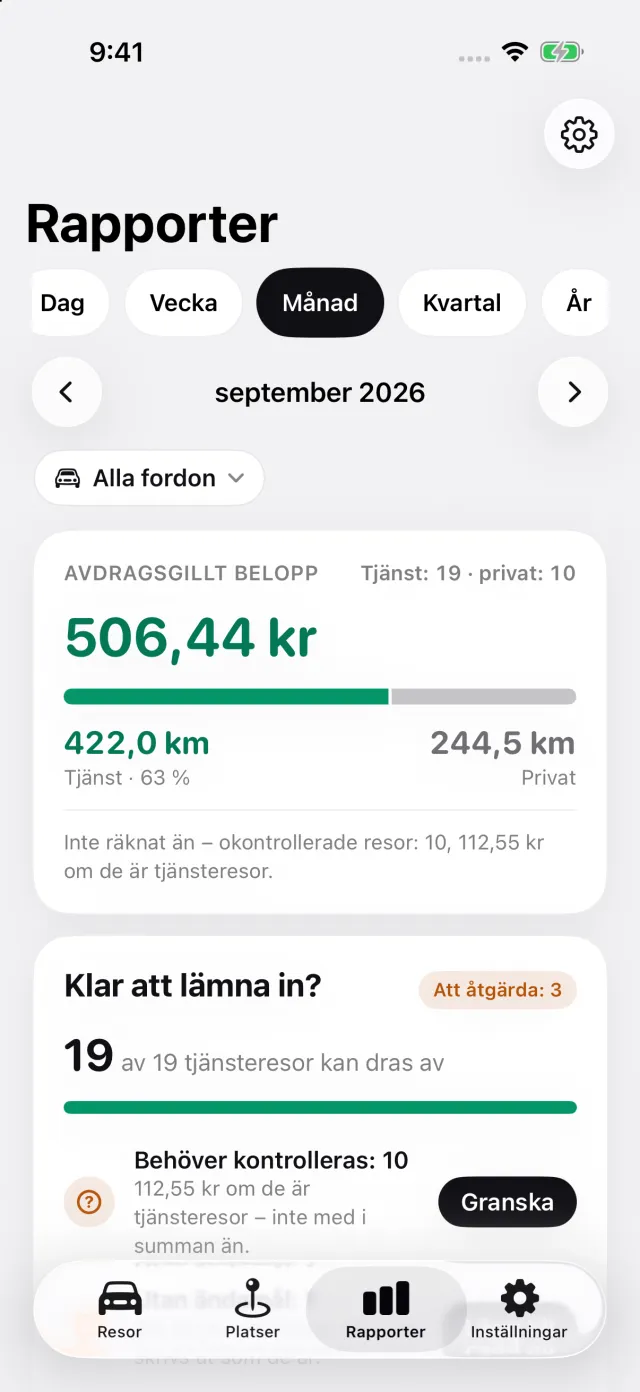
För en resa direkt hemifrån till en kund avgör DriveHub inte den öppna frågan åt dig. Svara så som din arbetsgivare behandlar de resorna, och körjournalen sparar datum, rutt och sträcka i båda fallen.
DriveHub finns på App Store för iPhone. De spanska reglerna finns på sidan om Spanien. Att ställa in automatisk spårning tar några minuter, en gång.
Den här sidan återger vad Reglamento och Ley del IRPF, AEAT och DGT:s besked säger, och hänvisar till dem så att du kan kontrollera. Det är inte skatterådgivning. Den kan inte ta hänsyn till din situation. När pengar står på spel — fråga din asesor (skatterådgivare), och ta med underlagen.
Hela regeln och källorna den bygger på: Spanien: krav på körjournalen.
Längre läsning
- Moms på bil i Spanien — antagandet om 50 % för en autónomo, hur du styrker mer, och vad det betyder för IRPF
- Kilometraje i Spanien är fortfarande 0,26 €/km 2026: vad du ska anteckna för varje resa, och vad som beskattas över det
- Kilometraje som autónomo i Spanien: det finns inga 0,26 €/km för din egen bil