 DriveHub
Guide pays · Espagne · 8 min
Le trajet du domicile au travail n'est pas du kilometraje exonéré en Espagne, même payé à 0,26 €/km
Le kilometraje casa-trabajo est-il exonéré (exento) ? Non. Les 0,26 €/km concernent les trajets qui vous font quitter votre lieu de travail pour travailler ailleurs. Ce que votre employeur paie pour le trajet du domicile à ce lieu de travail est entièrement imposé, même au kilomètre, même à 0,26, même d'une commune à l'autre.

La réponse courte
- Le trajet domicile-travail est hors de l'exonération. Les 0,26 €/km visent un salarié qui se déplace "fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto" (Reglamento del IRPF art. 9.A.2).
- Payer le domicile-travail au kilomètre ne change rien. La DGT a jugé en 2025 qu'un paiement au km pour le trajet du domicile au lieu de travail est entièrement imposé (V2290-25).
- Un plus de transporte est du salaire. C'est un revenu salarial, soumis à retenue (DGT V0699-13).
- Si votre lieu de travail est le site du client auquel vous êtes affecté, le trajet du domicile jusqu'à lui est aussi un trajet domicile-travail (DGT V0873-20).
- Aller directement de chez vous chez un client, quand vous travaillez normalement au bureau, n'est pas tranché. Aucune règle publiée, aucune réponse de la DGT ni aucune doctrine de l'AEAT trouvée n'y répond, et l'Espagne n'a pas de règle consistant à « déduire votre trajet domicile-travail habituel ».
Ce que couvrent réellement les 0,26 €/km
Le Reglamento del IRPF, article 9.A.2, exonère ce qu'un employeur verse pour couvrir les frais de déplacement d'un salarié "que se desplace fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto". Pour votre propre voiture, la lettre b) fixe le montant : 0,26 € par kilomètre selon l'Orden HFP/792/2023, plus les péages et le stationnement justifiés, "siempre que se justifique la realidad del desplazamiento".
Cette phrase pose deux conditions. Vous quittez le lieu de travail, et vous allez travailler ailleurs. Le trajet de votre domicile au lieu de travail ne remplit ni l'une ni l'autre : il s'arrête là où se trouve votre travail.
La règle repose sur la Ley del IRPF, art. 17.1.d). Elle impose "Las dietas y asignaciones para gastos de viaje, excepto los de locomoción y los normales de manutención y estancia … con los límites que reglamentariamente se establezcan". Par défaut, les indemnités de déplacement sont un revenu. Seul ce que le Reglamento en exclut est exonéré.
Le manuel de l'AEAT : imposé même quand le domicile est dans une autre commune
Le Manual práctico Renta 2025 de l'AEAT, dans sa section sur les gastos de locomoción, énonce les deux volets de la règle.
Un trajet hors du lieu de travail est exonéré "con independencia de que este último esté situado en el mismo o en distinto municipio que el centro de trabajo habitual".
Le trajet domicile-travail ne l'est pas : "Por el contrario, están plenamente sujetas al impuesto … las cantidades percibidas por el desplazamiento del empleado o trabajador desde su domicilio al lugar de trabajo, aun cuando ambos estén situados en distintos municipios."
Habiter dans une autre commune n'y change donc rien. Un long trajet non plus. Le critère est l'endroit où le trajet commence et se termine, pas sa longueur.
Payé au kilomètre, à 0,26, en vertu d'un convenio : toujours imposé
Certains employeurs paient le trajet domicile-travail exactement comme un déplacement professionnel, tant d'euros par kilomètre. C'est le cas auquel la DGT a répondu dans la réponse contraignante V2290-25 (25 novembre 2025).
Une mairie payait son personnel au kilomètre, au taux de la fonction publique, pour se rendre du domicile à leur poste dans des hameaux éloignés. La réponse de la DGT : l'exonération s'applique "quedando fuera de la aplicación de dicho precepto los desplazamientos desde el domicilio particular". Les montants "están plenamente sometidos al Impuesto … al no darse las condiciones exigidas en el citado artículo 9".
Ce qui rend un paiement exonéré, c'est le trajet, pas la manière de le calculer. Un trajet domicile-travail payé 0,26 €/km reste un trajet domicile-travail.
Un plus de transporte est du salaire
De nombreux convenios versent un plus de transporte mensuel fixe pour se rendre au travail. Dans V0699-13 (5 mars 2013), la DGT a indiqué qu'une telle prime "tiene la consideración de renta dineraria" et "tendrá la calificación de rendimiento del trabajo para su perceptor, sujeto al Impuesto … y a su sistema de retenciones".
La seule aide exonérée pour le trajet domicile-travail est en nature et pour les transports publics. La Ley del IRPF, art. 42.3.e), exonère "Las cantidades satisfechas a las entidades encargadas de prestar el servicio público de transporte colectivo de viajeros con la finalidad de favorecer el desplazamiento de los empleados entre su lugar de residencia y el centro de trabajo, con el límite de 1.500 euros anuales para cada trabajador".
Cet argent va à l'opérateur de transport. Une somme en espèces qui vous est remise n'en relève pas (LIRPF art. 42.1).
Quand le site du client est votre lieu de travail
Certains travailleurs sont affectés à l'endroit où le travail est effectué : un chantier, un magasin, les locaux d'un client. Pour eux, cet endroit est le centro de trabajo.
Dans V0873-20 (15 avril 2020), un promoteur des ventes, engagé por obra o servicio, se rendait chaque jour de chez lui dans un bureau de tabac différent. La ligne constante de la DGT est que de tels paiements "lo serían para compensar los desplazamientos desde los domicilios particulares a los centros de trabajo a los que están destinados los trabajadores, lo cual conllevaría a que estuvieran sometidos a tributación en su totalidad".
Seuls les trajets depuis ce site vers d'autres sites relèvent de l'art. 9.A.2. La règle du lieu de travail mobile (art. 9.A.4) ne sauve pas le trajet depuis le domicile. Elle "opera única y exclusivamente cuando cabe predicar la movilidad del propio centro de trabajo, y no atendiendo a la naturaleza móvil o itinerante de la actividad".
Comparez avec le salarié rattaché au propre établissement de l'employeur, qui se rend chez des clients ou au domicile d'usagers. La DGT estime que ces trajets "pueden tener cabida" dans l'exonération, parce que le salarié "se desplaza fuera de su centro de trabajo para realizar su trabajo en lugar distinto" (V0540-24, V0528-20).
Un exemple chiffré
Prenons une salariée du territoire commun. Elle habite à 18 km de son bureau et s'y rend en voiture 20 jours par mois. Son convenio paie 0,26 €/km pour chaque kilomètre parcouru, domicile-travail compris. Ce mois-ci, elle a aussi effectué six visites chez des clients depuis le bureau, de 40 km aller-retour chacune.
| Trajets | Kilomètres | Payé à 0,26 € | Traitement fiscal |
|---|---|---|---|
| Domicile ↔ bureau | 18 × 2 × 20 = 720 | 720 × 0,26 = 187,20 € | entièrement imposé |
| Bureau ↔ clients | 6 × 40 = 240 | 240 × 0,26 = 62,40 € | exonéré, si les trajets sont justifiés |
| Total | 960 | 960 × 0,26 = 249,60 € |
Sa fiche de paie peut afficher une seule ligne de 249,60 € de kilometraje. Seuls 62,40 € peuvent en être exonérés. Les 187,20 € restants paient le trajet domicile-travail, et celui-ci est imposé en totalité.
Remplacez le paiement au km du domicile-travail par un plus de transporte forfaitaire de n'importe quel montant, et la réponse est la même : tout est imposé.
La question ouverte : directement du domicile chez un client
Supposons que vous travailliez normalement au bureau, mais qu'un matin vous alliez directement de chez vous chez un client, ou que vous rentriez chez vous depuis le dernier client de la journée. Ce trajet est-il exonéré en totalité, seulement au-delà de votre trajet domicile-travail habituel, ou pas du tout ?
Aucun texte publié trouvé ne le tranche. Ni l'article 9 du Reglamento, ni le manuel de l'AEAT, ni aucune réponse publiée de la DGT ou décision du TEAC trouvée n'y répond pour les kilomètres.
L'Espagne n'a aucune règle publiée consistant à « déduire le trajet domicile-travail habituel », contrairement au HMRC. Un conseil qui soustrait votre trajet habituel emprunte une règle venue d'ailleurs.
Deux textes s'en approchent sans la trancher. La formule de V2290-25, "quedando fuera … los desplazamientos desde el domicilio particular", est large, mais les faits portaient sur le trajet du domicile au propre lieu de travail du salarié. V2553-19 (19 septembre 2019) concernait du personnel engagé pour travailler à domicile qui se rend quelques fois par mois dans un établissement désigné. Leur trajet du domicile à cet établissement "no estarán exentas". Cette réponse porte toutefois sur les indemnités de repas (art. 9.A.3), pas sur les kilomètres.
La question revient donc à votre employeur. C'est aussi à lui de défendre sa réponse : le payeur doit démontrer le jour, le lieu et le motif de chaque trajet (TEAC 00/03972/2018, 6 novembre 2018). Plus de détails dans qui doit prouver le déplacement.
Le Pays basque et la Navarre : la même limite
Les décrets foraux de Bizkaia, Gipuzkoa, Álava et Navarre exonèrent 0,29 € et 0,36 € par kilomètre au lieu de 0,26 €. Tous les quatre reprennent les mêmes termes que la règle de l'État : "fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto".
Le trajet domicile-travail est donc hors de l'exonération sur tous les territoires. Les chiffres figurent dans le kilometraje en Navarre et au Pays basque. Le fonctionnement des 0,26 €/km de l'État, et ce qui est imposé au-delà, sont expliqués dans le kilometraje à 0,26 €/km.
Si vous êtes travailleur indépendant, rien de tout cela ne vous concerne : il n'existe aucun montant au kilomètre pour un autónomo. Voir le kilometraje pour un autónomo.
Avant de remettre vos kilomètres
- Les trajets du domicile à votre lieu de travail habituel ne figurent pas dans votre demande de kilometraje.
- Si vous êtes affecté dans les locaux d'un client ou sur un site, le trajet du domicile jusqu'à lui n'y figure pas non plus.
- Les trajets que vous déclarez quittent le lieu de travail pour aller travailler ailleurs.
- Chaque trajet porte une date, votre destination et son motif, et les kilomètres.
- Tout trajet direct du domicile chez un client est signalé, pour que votre employeur puisse décider comment le traiter.
- Vous conservez les reçus de péage et de stationnement à votre nom.
Comment DriveHub vous facilite la tâche
La règle repose sur un seul fait par trajet : vous a-t-il fait quitter le lieu de travail pour travailler ailleurs, ou vous a-t-il amené au travail ? Un relevé qui contient chaque trajet vous permet d'y répondre trajet par trajet.
Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. DriveHub classe la plupart des trajets en Professionnel ou Privé d'après vos lieux, vos trajets précédents et vos horaires de travail, et vous interroge sur les autres sous À vérifier.
Là, un trajet du domicile à votre lieu de travail habituel a sa propre réponse : touchez Domicile-travail, et non Professionnel ou Privé. DriveHub compte un trajet domicile-travail du côté privé, il ne s'ajoute donc jamais à vos kilomètres professionnels.
Rapports affiche ensuite les kilomètres professionnels et privés sur un mois ou une année. Le chiffre professionnel est celui auquel s'appliquent les 0,26 €/km.
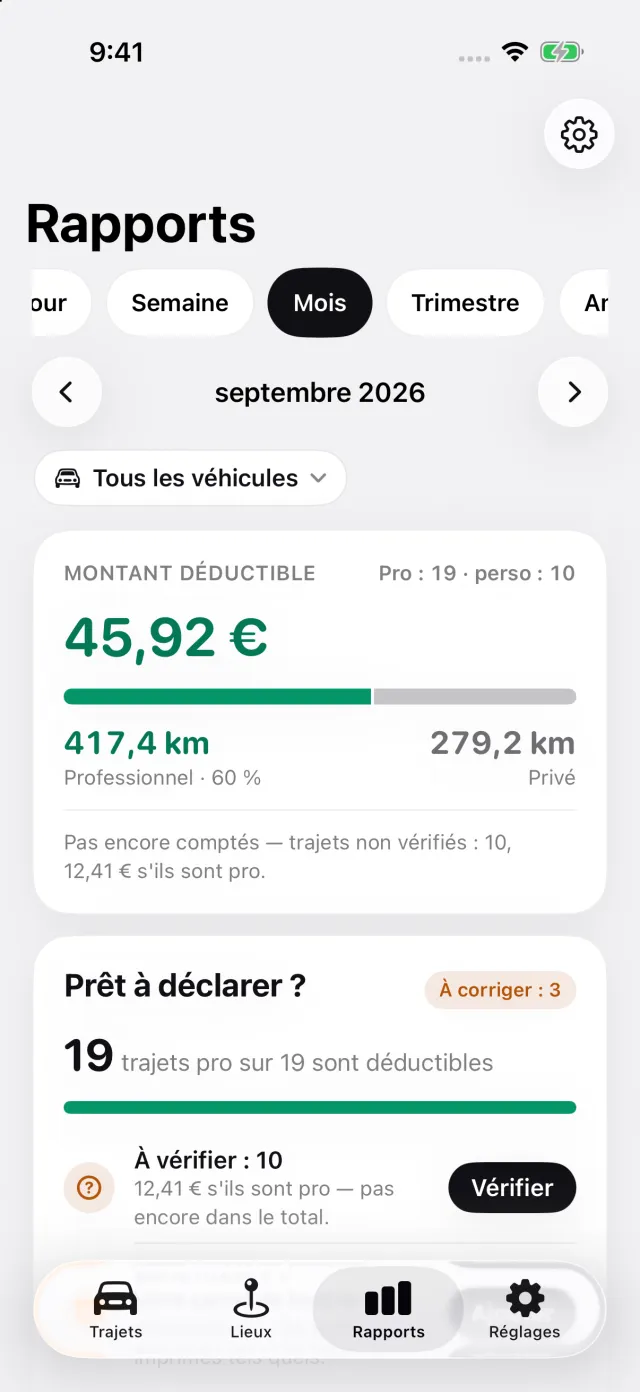
Pour un trajet direct du domicile chez un client, DriveHub ne tranche pas la question ouverte à votre place. Répondez comme votre employeur traite ces trajets, et le relevé conserve la date, l'itinéraire et la distance dans tous les cas.
DriveHub est sur l'App Store pour iPhone. Les règles espagnoles figurent sur la page de l'Espagne. Configurer le suivi automatique prend quelques minutes, une seule fois.
Cette page expose ce que disent le Reglamento et la Ley del IRPF, l'AEAT et les réponses de la DGT, en les citant pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation. Dès qu'il y a de l'argent en jeu, consultez votre asesor — et apportez les justificatifs.
La règle complète, avec les textes dont elle découle : Espagne : exigences du journal kilométrique.
Pour aller plus loin
- La TVA sur une voiture en Espagne — la présomption de 50 % pour un autónomo, comment prouver davantage, et ce que cela change pour l'IRPF
- Le kilometraje en Espagne reste à 0,26 €/km en 2026 : ce qu'il faut consigner pour chaque trajet, et ce qui est imposé au-delà
- Le kilometraje d'un autónomo en Espagne : pas de 0,26 €/km pour votre propre voiture