 DriveHub
Guía por país · España · 8 min
Ir en coche de casa al trabajo no es kilometraje exento en España, aunque te lo paguen a 0,26 €/km
¿Está exento el kilometraje casa-trabajo? No. Los 0,26 €/km son para desplazarte fuera de tu centro de trabajo a trabajar en otro lugar. Lo que tu empresa te pague por ir de casa a ese centro tributa íntegramente, aunque sea por kilómetro, aunque sea a 0,26 y aunque cambies de municipio.

La respuesta corta
- El trayecto al trabajo queda fuera de la exención. Los 0,26 €/km cubren al trabajador que se desplaza "fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto" (Reglamento del IRPF art. 9.A.2).
- Pagar el trayecto al trabajo por kilómetro no cambia nada. La DGT resolvió en 2025 que lo pagado por km por ir de casa al centro de trabajo tributa íntegramente (V2290-25).
- Un plus de transporte es salario. Es rendimiento del trabajo, con retención (DGT V0699-13).
- Si tu centro de trabajo es el del cliente al que estás destinado, ir de casa allí también es un trayecto al trabajo (DGT V0873-20).
- Ir directamente de casa a un cliente, cuando normalmente trabajas en la oficina, no está resuelto. Ninguna norma publicada, consulta de la DGT ni criterio de la AEAT que hayamos encontrado lo responde, y en España no existe una regla de «restar el trayecto habitual».
Qué cubren realmente los 0,26 €/km
El Reglamento del IRPF, artículo 9.A.2, declara exento lo que la empresa paga para compensar los gastos de desplazamiento de un trabajador "que se desplace fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto". Para el coche propio, la letra b) fija la cifra: 0,26 € por kilómetro según la Orden HFP/792/2023, más los peajes y el aparcamiento que se justifiquen, "siempre que se justifique la realidad del desplazamiento".
Esa frase contiene dos condiciones. Sales del centro de trabajo, y vas a trabajar a otro lugar. El trayecto de tu casa al centro de trabajo no cumple ninguna: termina donde está tu trabajo.
La norma se apoya en la Ley del IRPF, art. 17.1.d), que grava "Las dietas y asignaciones para gastos de viaje, excepto los de locomoción y los normales de manutención y estancia … con los límites que reglamentariamente se establezcan". Lo que se paga por desplazamientos es renta por defecto. Solo está exento lo que el Reglamento excluye.
El manual de la AEAT: tributa aunque vivas en otro municipio
El Manual práctico Renta 2025 de la AEAT, en su apartado sobre gastos de locomoción, recoge las dos mitades de la regla.
Un desplazamiento fuera del centro de trabajo está exento "con independencia de que este último esté situado en el mismo o en distinto municipio que el centro de trabajo habitual".
El trayecto al trabajo, no: "Por el contrario, están plenamente sujetas al impuesto … las cantidades percibidas por el desplazamiento del empleado o trabajador desde su domicilio al lugar de trabajo, aun cuando ambos estén situados en distintos municipios."
Así que vivir en otro municipio no ayuda. Un trayecto largo, tampoco. Lo que cuenta es dónde empieza y dónde termina el desplazamiento, no su distancia.
Pagado por kilómetro, a 0,26 y por convenio: sigue tributando
Algunas empresas pagan el trayecto al trabajo igual que un desplazamiento de trabajo, a tantos euros por kilómetro. Es el caso que respondió la DGT en la consulta vinculante V2290-25 (25 de noviembre de 2025).
Un ayuntamiento pagaba a su personal por kilómetro, con la tarifa de la función pública, por ir en coche desde casa hasta sus puestos en núcleos de población alejados. La respuesta de la DGT: la exención se aplica "quedando fuera de la aplicación de dicho precepto los desplazamientos desde el domicilio particular". Las cantidades "están plenamente sometidos al Impuesto … al no darse las condiciones exigidas en el citado artículo 9".
Lo que hace exento un pago es el desplazamiento, no la forma de calcularlo. Un trayecto al trabajo pagado a 0,26 €/km sigue siendo un trayecto al trabajo.
Un plus de transporte es salario
Muchos convenios pagan un plus de transporte mensual fijo por ir al trabajo. En la V0699-13 (5 de marzo de 2013) la DGT dijo que ese plus "tiene la consideración de renta dineraria" y "tendrá la calificación de rendimiento del trabajo para su perceptor, sujeto al Impuesto … y a su sistema de retenciones".
La única ayuda exenta para ir al trabajo es en especie y para el transporte público. La Ley del IRPF, art. 42.3.e), declara exentas "Las cantidades satisfechas a las entidades encargadas de prestar el servicio público de transporte colectivo de viajeros con la finalidad de favorecer el desplazamiento de los empleados entre su lugar de residencia y el centro de trabajo, con el límite de 1.500 euros anuales para cada trabajador".
Ese dinero va a la empresa de transporte. El dinero que te dan a ti queda fuera (LIRPF art. 42.1).
Cuando el centro del cliente es tu centro de trabajo
Algunos trabajadores están destinados en el lugar donde se hace el trabajo: una obra, una tienda, las instalaciones de un cliente. Para ellos, ese lugar es el centro de trabajo.
En la V0873-20 (15 de abril de 2020), una promotora, contratada por obra o servicio, iba en coche desde casa a un estanco distinto cada día. El criterio reiterado de la DGT es que esos pagos "lo serían para compensar los desplazamientos desde los domicilios particulares a los centros de trabajo a los que están destinados los trabajadores, lo cual conllevaría a que estuvieran sometidos a tributación en su totalidad".
Solo los desplazamientos desde ese centro a otros lugares encajan en el art. 9.A.2. La regla del centro de trabajo móvil (art. 9.A.4) no salva el trayecto desde casa: según la DGT, "opera única y exclusivamente cuando cabe predicar la movilidad del propio centro de trabajo, y no atendiendo a la naturaleza móvil o itinerante de la actividad".
Compáralo con el trabajador adscrito al propio centro de la empresa que sale a ver clientes o a los domicilios de los usuarios. La DGT sostiene que esos desplazamientos "pueden tener cabida" en la exención, porque el trabajador "se desplaza fuera de su centro de trabajo para realizar su trabajo en lugar distinto" (V0540-24, V0528-20).
Un ejemplo práctico
Una trabajadora del territorio común vive a 18 km de su oficina y va en coche 20 días al mes. Su convenio paga 0,26 €/km por cada kilómetro que conduce, incluido el trayecto al trabajo. Este mes, además, hizo seis visitas a clientes desde la oficina, de 40 km ida y vuelta cada una.
| Desplazamientos | Kilómetros | Pagado a 0,26 € | Tratamiento fiscal |
|---|---|---|---|
| Casa ↔ oficina | 18 × 2 × 20 = 720 | 720 × 0,26 = 187,20 € | tributa íntegramente |
| Oficina ↔ clientes | 6 × 40 = 240 | 240 × 0,26 = 62,40 € | exento, si se justifican los desplazamientos |
| Total | 960 | 960 × 0,26 = 249,60 € |
Su nómina puede mostrar una sola línea de 249,60 € de kilometraje. Solo 62,40 € pueden estar exentos. Los otros 187,20 € pagan el trayecto al trabajo, y ese trayecto tributa íntegramente.
Si en lugar del pago por km del trayecto al trabajo cobra un plus de transporte fijo, sea del importe que sea, la respuesta es la misma: tributa todo.
La cuestión abierta: directamente de casa a un cliente
Supón que normalmente trabajas en la oficina, pero una mañana vas directamente de casa a un cliente, o vuelves a casa desde el último cliente del día. ¿Ese tramo está exento entero, solo en lo que exceda de tu trayecto habitual, o nada?
Ningún texto publicado que hayamos encontrado lo resuelve. Ni el artículo 9 del Reglamento, ni el manual de la AEAT, ni ninguna consulta publicada de la DGT o resolución del TEAC que hayamos encontrado lo responde en cuanto a kilómetros.
En España no hay ninguna regla publicada de «restar el trayecto habitual», a diferencia de la de HMRC. Un consejo que resta tu trayecto habitual está tomando prestada una regla de otro país.
Dos textos se acercan sin resolverlo. La frase de la V2290-25 "quedando fuera … los desplazamientos desde el domicilio particular" es amplia, pero sus hechos eran de casa al propio centro de trabajo del empleado. La V2553-19 (19 de septiembre de 2019) trataba de personal contratado para teletrabajar que acude unas pocas veces al mes a un centro asignado. Sus desplazamientos de casa a ese centro "no estarán exentas". Pero esa consulta trata de dietas de manutención (art. 9.A.3), no de kilómetros.
Así que la cuestión la decide tu empresa. Y también le toca defenderla: el pagador debe acreditar el día, el lugar y el motivo de cada desplazamiento (TEAC 00/03972/2018, 6 de noviembre de 2018). Hay más sobre esto en quién debe probar el desplazamiento.
País Vasco y Navarra: la misma línea
Los decretos forales de Bizkaia, Gipuzkoa, Álava y Navarra declaran exentos 0,29 € y 0,36 € por kilómetro en lugar de 0,26 €. Los cuatro usan las mismas palabras que la norma estatal: "fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto".
Así que el trayecto al trabajo queda fuera de la exención en todos los territorios. Las cifras están en kilometraje en Navarra y el País Vasco. Cómo funcionan los 0,26 €/km estatales, y qué tributa por encima, está en kilometraje a 0,26 €/km.
Si eres autónomo, nada de esto se te aplica: no hay ninguna cifra por kilómetro para un autónomo. Véase kilometraje para autónomos.
Antes de entregar tus kilómetros
- Los trayectos de casa a tu centro de trabajo habitual no están en tu hoja de kilometraje.
- Si estás destinado en las instalaciones de un cliente o en una obra, el trayecto de casa hasta allí tampoco está.
- Los desplazamientos que sí incluyes salen del centro de trabajo para trabajar en otro lugar.
- Cada desplazamiento tiene la fecha, adónde fuiste y por qué, y los kilómetros.
- Cualquier trayecto directo de casa a un cliente está señalado, para que tu empresa decida cómo tratarlo.
- Guardas los recibos de peaje y aparcamiento a tu nombre.
Cómo te lo pone más fácil DriveHub
La norma depende de un solo dato por desplazamiento: ¿salió del centro de trabajo para trabajar en otro sitio, o te llevó al trabajo? Un registro que recoge todos los trayectos te permite responderlo trayecto a trayecto.
Con el acceso a la ubicación en «Siempre», DriveHub registra cada trayecto en segundo plano y, si alguna vez se le escapa uno, te avisa. DriveHub clasifica la mayoría de los trayectos como Trabajo o Personal según tus lugares, tus rutas anteriores y tu horario laboral, y te pregunta por el resto en Por revisar.
Ahí, el trayecto de casa a tu centro de trabajo habitual tiene su propia respuesta: toca Trayecto al trabajo, no Trabajo ni Personal. DriveHub cuenta un trayecto al trabajo en el lado privado, así que nunca se suma a tus kilómetros de trabajo.
Informes muestra después los kilómetros de trabajo y personales de un mes o de un año. La cifra de trabajo es a la que se aplican los 0,26 €/km.
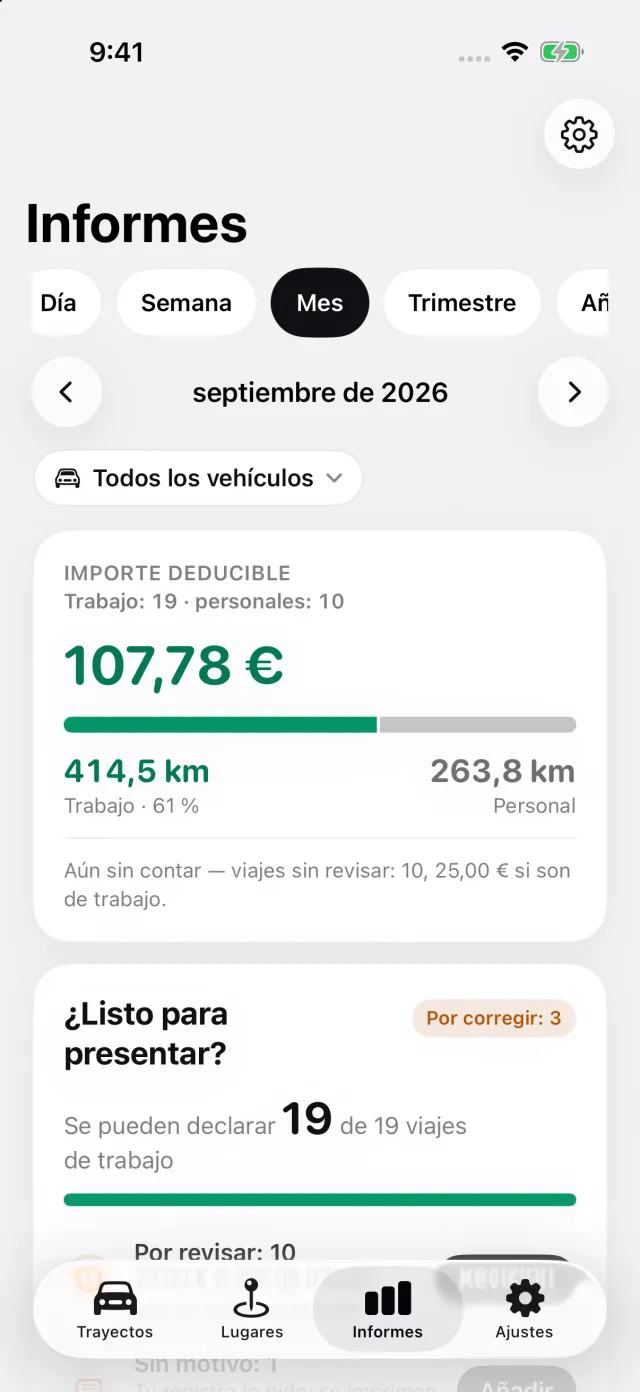
Para un trayecto directo de casa a un cliente, DriveHub no resuelve por ti la cuestión abierta. Respóndelo como trate esos desplazamientos tu empresa; el registro guarda la fecha, la ruta y la distancia en cualquier caso.
DriveHub está en el App Store para iPhone. Las normas españolas están en la página de España. Configurar el registro automático lleva unos minutos, una sola vez.
Esta página recoge lo que dicen el Reglamento y la Ley del IRPF, la AEAT y las consultas de la DGT, citándolos para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta a tu asesor — y lleva los registros.
La norma completa, con los textos de los que procede: España: requisitos del registro de kilometraje.