 DriveHub
Landeguide · Spanien · 8 min.
Kørsel fra hjem til arbejde er ikke skattefri kilometraje i Spanien, heller ikke når den betales med 0,26 €/km
Er kilometraje casa-trabajo skattefri (exento)? Nej. De 0,26 €/km gælder kørsel væk fra din arbejdsplads for at arbejde et andet sted. Det, din arbejdsgiver betaler for turen fra hjemmet til den arbejdsplads, beskattes fuldt ud, også pr. kilometer, også med 0,26, også på tværs af kommunegrænser.

Det korte svar
- Pendling ligger uden for skattefriheden. De 0,26 €/km dækker en lønmodtager, der rejser "fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto" (Reglamento del IRPF art. 9.A.2).
- At betale pendlingen pr. kilometer ændrer intet. DGT fastslog i 2025, at betaling pr. km for turen fra hjemmet til arbejdspladsen beskattes fuldt ud (V2290-25).
- Et plus de transporte er løn. Det er lønindkomst med skattetræk (DGT V0699-13).
- Hvis din arbejdsplads er den kundeadresse, du er udstationeret til, er turen hjemmefra dertil også pendling (DGT V0873-20).
- At køre direkte hjemmefra til en kunde, når du normalt arbejder på kontoret, er ikke afklaret. Ingen offentliggjort regel, DGT-afgørelse eller AEAT-vejledning, der er fundet, besvarer det, og Spanien har ingen regel om at "trække din normale pendling fra".
Hvad de 0,26 €/km faktisk dækker
Reglamento del IRPF, artikel 9.A.2, fritager det, en arbejdsgiver betaler for at dække rejseudgifterne for en lønmodtager, "que se desplace fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto". For din egen bil fastsætter litra b) beløbet: 0,26 € pr. kilometer efter Orden HFP/792/2023, plus dokumenterede vejafgifter og parkering, "siempre que se justifique la realidad del desplazamiento".
Den sætning rummer to betingelser. Du forlader arbejdspladsen, og du tager hen for at arbejde et andet sted. Turen fra dit hjem til arbejdspladsen opfylder ingen af dem: Den ender, hvor dit arbejde er.
Reglen hviler på Ley del IRPF, art. 17.1.d). Den beskatter "Las dietas y asignaciones para gastos de viaje, excepto los de locomoción y los normales de manutención y estancia … con los límites que reglamentariamente se establezcan". Rejsegodtgørelse er som udgangspunkt indkomst. Kun det, Reglamento undtager, er skattefrit.
AEAT's manual: beskattet, også når hjemmet ligger i en anden by
AEAT's Manual práctico Renta 2025 angiver i afsnittet om gastos de locomoción begge halvdele af reglen.
En tur ud af arbejdspladsen er skattefri "con independencia de que este último esté situado en el mismo o en distinto municipio que el centro de trabajo habitual".
Pendling er ikke: "Por el contrario, están plenamente sujetas al impuesto … las cantidades percibidas por el desplazamiento del empleado o trabajador desde su domicilio al lugar de trabajo, aun cuando ambos estén situados en distintos municipios."
At bo i en anden by hjælper altså ikke. Det gør en lang køretur heller ikke. Prøven er, hvor turen starter og slutter, ikke hvor lang den er.
Betalt pr. kilometer, med 0,26, efter en convenio: stadig beskattet
Nogle arbejdsgivere betaler pendlingen præcis som en arbejdstur, så og så mange euro pr. kilometer. Det er det tilfælde, DGT besvarede i den bindende afgørelse V2290-25 (25. november 2025).
En kommune betalte sine ansatte pr. kilometer, med den offentlige sats, for at køre hjemmefra til deres poster i afsidesliggende landsbyer. DGT's svar: Skattefriheden gælder "quedando fuera de la aplicación de dicho precepto los desplazamientos desde el domicilio particular". Beløbene "están plenamente sometidos al Impuesto … al no darse las condiciones exigidas en el citado artículo 9".
Det, der gør en betaling skattefri, er turen, ikke måden den beregnes på. Pendling betalt med 0,26 €/km er stadig pendling.
Et plus de transporte er løn
Mange convenios betaler et fast månedligt plus de transporte for at komme på arbejde. I V0699-13 (5. marts 2013) sagde DGT, at et sådant tillæg "tiene la consideración de renta dineraria" og "tendrá la calificación de rendimiento del trabajo para su perceptor, sujeto al Impuesto … y a su sistema de retenciones".
Den eneste skattefri hjælp til pendlingen er i naturalier og til offentlig transport. Ley del IRPF, art. 42.3.e), fritager "Las cantidades satisfechas a las entidades encargadas de prestar el servicio público de transporte colectivo de viajeros con la finalidad de favorecer el desplazamiento de los empleados entre su lugar de residencia y el centro de trabajo, con el límite de 1.500 euros anuales para cada trabajador".
De penge går til transportselskabet. Kontanter udbetalt til dig ligger uden for (LIRPF art. 42.1).
Når kundens adresse er din arbejdsplads
Nogle ansatte er udstationeret til det sted, hvor arbejdet udføres: en byggeplads, en butik, en kundes lokaler. For dem er det sted centro de trabajo.
I V0873-20 (15. april 2020) kørte en salgspromotor, ansat por obra o servicio, hver dag hjemmefra til en ny tobaksforretning. DGT's faste linje er, at sådanne betalinger "lo serían para compensar los desplazamientos desde los domicilios particulares a los centros de trabajo a los que están destinados los trabajadores, lo cual conllevaría a que estuvieran sometidos a tributación en su totalidad".
Kun ture fra det sted til andre steder er omfattet af art. 9.A.2. Reglen for en mobil arbejdsplads (art. 9.A.4) redder ikke turen hjemmefra. Den "opera única y exclusivamente cuando cabe predicar la movilidad del propio centro de trabajo, y no atendiendo a la naturaleza móvil o itinerante de la actividad".
Sammenlign med lønmodtageren, der er knyttet til arbejdsgiverens eget arbejdssted og kører ud til kunder eller til brugeres hjem. DGT mener, at de ture "pueden tener cabida" i skattefriheden, fordi lønmodtageren "se desplaza fuera de su centro de trabajo para realizar su trabajo en lugar distinto" (V0540-24, V0528-20).
Et regneeksempel
Tag en lønmodtager i det fælles skatteområde. Hun bor 18 km fra sit kontor og kører derind 20 dage om måneden. Hendes convenio betaler 0,26 €/km for hver kilometer, hun kører, pendling inklusive. Denne måned havde hun også seks kundebesøg fra kontoret, 40 km frem og tilbage hver.
| Ture | Kilometer | Betalt med 0,26 € | Skattemæssig behandling |
|---|---|---|---|
| Hjem ↔ kontor | 18 × 2 × 20 = 720 | 720 × 0,26 = 187,20 € | fuldt beskattet |
| Kontor ↔ kunder | 6 × 40 = 240 | 240 × 0,26 = 62,40 € | skattefrit, hvis turene er dokumenteret |
| I alt | 960 | 960 × 0,26 = 249,60 € |
Hendes lønseddel viser måske én linje med 249,60 € i kilometraje. Kun 62,40 € af det kan være skattefrit. De øvrige 187,20 € betaler for pendlingen, og pendlingen beskattes fuldt ud.
Bytter du betalingen pr. km for pendlingen ud med et fast plus de transporte af et hvilket som helst beløb, er svaret det samme: Det hele beskattes.
Det åbne spørgsmål: direkte hjemmefra til en kunde
Antag, at du normalt arbejder på kontoret, men en morgen kører direkte hjemmefra til en kunde, eller hjem fra dagens sidste kunde. Er den strækning skattefri helt, kun ud over din sædvanlige pendling, eller slet ikke?
Ingen offentliggjort tekst, der er fundet, afgør det. Hverken artikel 9 i Reglamento, AEAT's manual eller nogen fundet offentliggjort DGT-afgørelse eller TEAC-resolution besvarer det for kilometer.
Spanien har ingen offentliggjort regel om at "trække den normale pendling fra", i modsætning til HMRC. Rådgivning, der trækker din sædvanlige pendling fra, låner en regel fra et andet land.
To tekster kommer tæt på uden at afgøre det. V2290-25's formulering "quedando fuera … los desplazamientos desde el domicilio particular" er bred, men sagens faktum var hjem til lønmodtagerens egen arbejdsplads. V2553-19 (19. september 2019) handlede om ansatte, der var ansat til at arbejde hjemmefra og besøger et tildelt arbejdssted nogle gange om måneden. Deres tur hjemmefra til det sted "no estarán exentas". Den afgørelse handler dog om kostgodtgørelse (art. 9.A.3), ikke kilometer.
Spørgsmålet er altså din arbejdsgivers at afgøre. Det er også din arbejdsgivers at forsvare: Betaleren skal vise dag, sted og årsag for hver tur (TEAC 00/03972/2018, 6. november 2018). Mere om det står i hvem der skal bevise turen.
Baskerlandet og Navarra: samme linje
De forale dekreter i Bizkaia, Gipuzkoa, Álava og Navarra fritager 0,29 € og 0,36 € pr. kilometer i stedet for 0,26 €. Alle fire bruger samme ord som statens regel: "fuera de la fábrica, taller, oficina, o centro de trabajo, para realizar su trabajo en lugar distinto".
Pendling ligger altså uden for skattefriheden i alle områder. Beløbene står i kilometraje i Navarra og Baskerlandet. Hvordan statens 0,26 €/km fungerer, og hvad der beskattes ud over, står i kilometraje til 0,26 €/km.
Er du selvstændig, gælder intet af dette for dig: Der findes intet beløb pr. kilometer for en autónomo. Se kilometraje for en autónomo.
Før du afleverer dine kilometer
- Turene fra hjemmet til din sædvanlige arbejdsplads står ikke på din kilometraje-opgørelse.
- Er du udstationeret til en kundes eller en byggeplads' adresse, står turen hjemmefra dertil heller ikke på opgørelsen.
- De ture, du opgør, forlader arbejdspladsen og går til arbejde et andet sted.
- Hver tur har en dato, hvor du kørte hen og hvorfor, og kilometerne.
- Enhver tur direkte hjemmefra til en kunde er markeret, så din arbejdsgiver kan afgøre, hvordan den skal behandles.
- Du gemmer kvitteringerne for vejafgifter og parkering i dit navn.
Sådan gør DriveHub det lettere
Reglen afhænger af ét faktum pr. tur: Forlod den arbejdspladsen for at arbejde et andet sted, eller bragte den dig på arbejde? En kørebog, der indeholder hver kørsel, lader dig svare på det tur for tur.
Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. DriveHub arkiverer de fleste ture som Erhverv eller Privat ud fra dine steder, tidligere ruter og arbejdstid og spørger dig om resten under Skal tjekkes.
Dér får en tur fra hjemmet til din sædvanlige arbejdsplads sit eget svar: Tryk på Pendling, ikke Erhverv eller Privat. DriveHub tæller pendling på den private side, så den aldrig lægges til dine erhvervskilometer.
Rapporter viser derefter erhvervs- og private kilometer for en måned eller et år. Erhvervstallet er det, de 0,26 €/km gælder for.
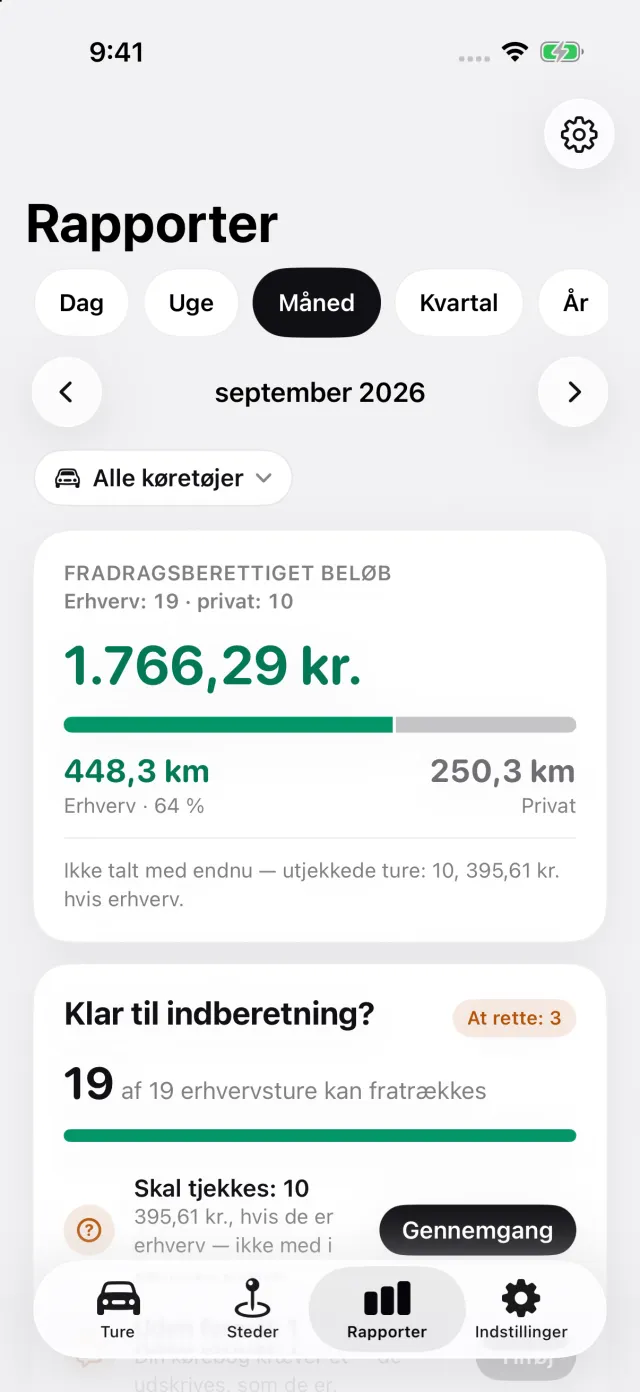
For en tur direkte hjemmefra til en kunde afgør DriveHub ikke det åbne spørgsmål for dig. Svar på den måde, din arbejdsgiver behandler de ture, og kørebogen beholder dato, rute og distance under alle omstændigheder.
DriveHub findes i App Store til iPhone. De spanske regler står på siden om Spanien. Opsætning af automatisk registrering tager et par minutter, én gang.
Denne side gengiver, hvad Reglamento og Ley del IRPF, AEAT og DGT's afgørelser siger, og henviser til dem, så du kan tjekke det. Det er ikke skatterådgivning, og den kender ikke din situation. Når det handler om penge — spørg din asesor, og tag optegnelserne med.
Den fulde regel med de retsakter, den bygger på: Spanien: krav til kørebogen.
Længere læsning
- Moms på en bil i Spanien — formodningen på 50 % for en autónomo, hvordan du dokumenterer mere, og hvad det betyder for IRPF
- Kilometraje i Spanien er stadig 0,26 €/km i 2026: hvad du skal registrere for hver tur, og hvad der beskattes ud over
- Kilometraje som autónomo i Spanien: der er ingen 0,26 €/km for din egen bil