 DriveHub
Landeguide · Tyskland · 8 min.
Erste Tätigkeitsstätte oder Dienstreise: den ene er 0,38 € én gang, den anden 0,30 € begge veje
Erste Tätigkeitsstätte oder Dienstreise — svaret afgør, hvordan en tur i din egen bil tæller. De samme 30 km er 11,40 € om dagen som pendling og 18,00 € som tjenesterejse. Det, der afgør det, er stedet for enden af turen, og som regel er det din arbejdsgiver, der udpeger det sted.

Det korte svar
En tur hjemmefra til din erste Tätigkeitsstätte er pendling. Enhver anden arbejdstur i din egen bil er en tjenesterejse. Loven kalder det en Auswärtstätigkeit; de fleste siger Dienstreise. De to prissættes forskelligt:
- Pendling: 0,38 € for hver hel kilometer af den enkelte afstand, én gang per arbejdsdag, du kører derhen. Det dækker turen ud og hjem (§ 9 Abs. 1 Satz 3 Nr. 4 EStG, siden 1. januar 2026).
- Tjenesterejse: 0,30 € for hver kilometer, der faktisk køres, ud og hjem og hver strækning imellem, eller bilens faktiske udgifter (§ 9 Abs. 1 Satz 3 Nr. 4a EStG sammen med § 5 BRKG).
Derfor kan de samme 30 km være 11,40 € eller 18,00 € værd om dagen (regneeksempel nedenfor). Din erste Tätigkeitsstätte er først og fremmest det sted, din arbejdsgiver varigt har knyttet dig til. Kun uden en klar tilknytning tæller arbejdsdagene: dagligt, to fulde dage om ugen eller en tredjedel af din aftalte arbejdstid. Du har højst én per ansættelsesforhold, og et hjemmekontor er det aldrig.
Det er reglen for lønmodtagere. Resten af siden gennemgår hver del for sig.
Hvad loven siger, en erste Tätigkeitsstätte er
§ 9 Abs. 4 EStG, Satz 1: "Erste Tätigkeitsstätte ist die ortsfeste betriebliche Einrichtung des Arbeitgebers, eines verbundenen Unternehmens (§ 15 des Aktiengesetzes) oder eines vom Arbeitgeber bestimmten Dritten, der der Arbeitnehmer dauerhaft zugeordnet ist."
Tre ting skal mødes. Der skal være et fast sted. Det skal tilhøre din arbejdsgiver, et koncernselskab eller en tredjepart, som din arbejdsgiver udpeger. Og du skal være varigt tilknyttet det.
Trin 1 — din arbejdsgivers tilknytning. Satz 2: tilknytningen "wird durch die dienst- oder arbeitsrechtlichen Festlegungen sowie die diese ausfüllenden Absprachen und Weisungen bestimmt." Satz 3 siger, hvornår den er varig: "Von einer dauerhaften Zuordnung ist insbesondere auszugehen, wenn der Arbeitnehmer unbefristet, für die Dauer des Dienstverhältnisses oder über einen Zeitraum von 48 Monaten hinaus an einer solchen Tätigkeitsstätte tätig werden soll."
Trin 2 — kun hvis der ikke er en klar tilknytning: arbejdsdagene. Satz 4 gør et sted til erste Tätigkeitsstätte, hvor du varigt skal arbejde og "1. typischerweise arbeitstäglich tätig werden soll oder 2. je Arbeitswoche zwei volle Arbeitstage oder mindestens ein Drittel seiner vereinbarten regelmäßigen Arbeitszeit tätig werden soll."
Aldrig mere end én. Satz 5: "Je Dienstverhältnis hat der Arbeitnehmer höchstens eine erste Tätigkeitsstätte." Opfylder flere steder kravene, vælger arbejdsgiveren ét (Satz 6). Gør den ikke det, er det "die der Wohnung örtlich am nächsten liegende Tätigkeitsstätte" (Satz 7).
Sådan anvender skatteforvaltningen det
BMF's skrivelse om rejseudgifter af 25. november 2020 (LStH 2026, Anhang 25 III) udfylder detaljerne.
Tilknytningen behøver ikke være skriftlig. Rz. 11: den kan være mundtlig eller stiltiende, og "Die Zuordnungsentscheidung muss nicht dokumentiert werden." Den kan følge af din kontrakt, vagtplaner, rejsepolitikker eller udgiftsafregninger.
Din arbejdsgiver kan ikke knytte dig til ingenting. Rz. 13: arbejdsgiveren "kann … nicht festlegen, dass der Arbeitnehmer keine erste Tätigkeitsstätte hat (Negativfestlegung)". Om du har en, afgøres af lovens test, ikke af en linje, der siger, at du ikke har.
At kigge forbi depotet er ikke at arbejde der. Rz. 27: for testen med arbejdsdage skal du udføre "seine eigentliche berufliche Tätigkeit" på stedet. At kigge ind til kort forberedelse, rapporter, "zur Abholung oder Abgabe von Kundendienstfahrzeugen" eller for at aflevere ordrebekræftelser og timesedler tæller ikke. I skrivelsens Beispiel 14 "hat keine erste Tätigkeitsstätte" en Kundendienstmonteur, der henter varevognen hver morgen.
Uden erste Tätigkeitsstätte er hver arbejdstur en tjenesterejse. Rz. 2: "Ein Arbeitnehmer ohne erste Tätigkeitsstätte ist außerhalb seiner Wohnung immer auswärts tätig."
Er hjemmekontoret et første arbejdssted?
Nej, aldrig. Rz. 4: "Das häusliche Arbeitszimmer des Arbeitnehmers ist keine betriebliche Einrichtung des Arbeitgebers oder eines Dritten und kann daher keine erste Tätigkeitsstätte sein."
Det gør ikke turen til kontoret til en tjenesterejse. I skrivelsens Rz. 28 Beispiel 17 arbejder en person tre dage hjemme og to fulde dage hos arbejdsgiveren. Arbejdsgiverens adresse er erste Tätigkeitsstätte, så hjem til kontoret er pendling.
Nogle dage arbejder du hovedsageligt hjemme og kører ikke til din erste Tätigkeitsstätte. For dem gælder i stedet hjemmekontorets Tagespauschale på 6 € om dagen, op til 1 260 € om året (§ 4 Abs. 5 Satz 1 Nr. 6c EStG). Som hovedregel er en dag enten en pendlingsdag eller en hjemmekontordag. Undtagelsen: hvor intet andet arbejdssted varigt står til rådighed for det arbejde, tillades Tagespauschale også på en dag, hvor du også arbejder på din erste Tätigkeitsstätte (Nr. 6c Satz 2).
Først kontoret, så kunden: hvilken del er hvad?
Hjem til kontoret er stadig pendling, også selv om du kun kører derhen for at tage videre til en kunde. H 9.10 LStH 2026: "Hat der Arbeitnehmer eine erste Tätigkeitsstätte, ist die Entfernungspauschale auch dann anzusetzen, wenn der Arbeitnehmer seine erste Tätigkeitsstätte deshalb aufsucht, um von dort eine Auswärtstätigkeit anzutreten" (BFH, 18. januar 1991 – VI R 132/86).
- Kontor → kunde og tilbage er tjenesterejsen, til 0,30 € per kørt km.
- Hjem → kunde direkte, uden om kontoret, er en tjenesterejse fra første kilometer (H 9.5).
- Kun én pendlingsstrækning. Du kører til kontoret, så til en kunde og derfra hjem. H 9.10 tillader så "nur die Hälfte der Entfernungspauschale je Entfernungskilometer und Arbeitstag".
- En omvej på vej til arbejde, fx for at hente posten. Pendlingen forbliver pendling, og "die erforderliche Umwegstrecke ist als Auswärtstätigkeit zu werten" (H 9.10, BFH 12. oktober 1990 – VI R 165/87).
Sammelpunkt og weiträumiges Tätigkeitsgebiet
To grupper har ingen erste Tätigkeitsstätte og får alligevel kun pendlersatsen for en del af deres kørsel. Reglen er § 9 Abs. 1 Satz 3 Nr. 4a Sätze 3–4 EStG. Den gælder, hvor din arbejdsgivers anvisninger kræver, at du "dauerhaft denselben Ort oder dasselbe weiträumige Tätigkeitsgebiet typischerweise arbeitstäglich aufzusuchen".
Sammelpunkt. BMF's eksempler er "Treffpunkt für einen betrieblichen Sammeltransport, das Busdepot, der Fährhafen" (Rz. 38). Hjem til det sted "dürfen nur durch den Ansatz der Entfernungspauschale … steuerlich berücksichtigt werden". Et mødested for samkørsel, du selv har aftalt privat, er ikke et Sammelpunkt (Rz. 39).
Weiträumiges Tätigkeitsgebiet. Typisk "Zusteller oder Forstarbeiter" (Rz. 42). Ikke "Bezirksleiter und Vertriebsmitarbeiter, die verschiedene Niederlassungen betreuen", mobilt plejepersonale i et fast område eller skorstensfejere. Hjem til områdets nærmeste adgangspunkt får pendlersatsen. Kørsel inde i området og de ekstra kilometer til et fjernere adgangspunkt får 0,30 € per kørt km eller faktiske udgifter (Rz. 43–44).
Du er stadig auswärts tätig med hensyn til dagpenge og overnatningsudgifter (Rz. 40, 45). Men din arbejdsgiver må ikke godtgøre turene hjem–Sammelpunkt eller hjem–område skattefrit efter § 3 Nr. 13 eller 16 EStG.
Pendlingen: 0,38 € fra første kilometer
Siden 1. januar 2026 giver § 9 Abs. 1 Satz 3 Nr. 4 Satz 2 EStG "für jeden vollen Kilometer der Entfernung zwischen Wohnung und erster Tätigkeitsstätte" 0,38 €. Steueränderungsgesetz 2025 (BGBl. 2025 I Nr. 363, Art. 2 Nr. 3) erstattede "0,30 Euro" med "0,38 Euro" og strøg den gamle regel fra kilometer 21 og frem. Sider, der stadig viser to trin, beskriver loven før 2026.
- Enkelt afstand, hele kilometer, én gang om dagen. Det er afstanden, ikke de kørte kilometer, og den dækker "arbeitstäglich zwei Wege" (H 9.10; BMF 18. november 2021, Rz. 12 og 23).
- Kun dage på din erste Tätigkeitsstätte. Syge-, ferie-, tjenesterejse- og hjemmekontordage tæller ikke (ELSTER, hjælp til Anlage N).
- Alt er dækket. "Durch die Entfernungspauschalen sind sämtliche Aufwendungen abgegolten" (§ 9 Abs. 2 Satz 1). Brændstof, slid og forsikring kan ikke lægges til. Én undtagelse er udgifter til uheld på vej til arbejde, som stadig kan fradrages ved siden af Pauschale (H 9.10).
- Intet loft på 4 500 € for en bil. Loftet gælder ikke, "soweit" du bruger din egen eller en stillet Kraftwagen (BMF 18. november 2021, Rz. 11).
Dage, afstand og dokumentation for pendlingen er emnet for Pendlerpauschale i 2026.
Tjenesterejsen: 0,30 € for hver kørt kilometer
§ 9 Abs. 1 Satz 3 Nr. 4a EStG dækker "beruflich veranlasste Fahrten, die nicht Fahrten zwischen Wohnung und erster Tätigkeitsstätte im Sinne des Absatzes 4 … sind". For en bil nævner BMF tallet: "PKW 0,30 €" for "jeden gefahrenen Kilometer" (BMF 25. november 2020, Rz. 37).
Begge veje tæller, hver strækning tæller, og ture mellem flere kunder tæller (H 9.5). I stedet for den faste sats kan du kræve den andel af bilens faktiske årlige udgifter, som disse ture udgør (R 9.5 Abs. 1 LStR). Betaler din arbejdsgiver dig op til 0,30 € per km, er det skattefrit (§ 3 Nr. 16 EStG); det, den ikke betaler, er Werbungskosten. Hvad du skal registrere, og hvad du kan kræve oveni, står i tjenesterejser i din egen bil.
Et regneeksempel: de samme 30 km på tre måder
Illustrative tal, ikke hentet fra nogen regel. Dit hjem ligger 30 km fra din arbejdsgivers kontor, det sted, du er tilknyttet. En kunde ligger også 30 km fra hjemmet og 25 km fra kontoret.
| Dag | Ture | Hvordan hver tæller | Beløb |
|---|---|---|---|
| A — kun kontoret | Hjem → kontor → hjem, 60 km kørt | Pendling: 30 km × 0,38 €, én gang | 11,40 € |
| B — kun kunden | Hjem → kunde → hjem, 60 km kørt | Tjenesterejse: 60 km × 0,30 € | 18,00 € |
| C — kontoret, så kunden | Hjem → kontor (30) → kunde (25) → hjem (30) | Pendling, kun én strækning: 30 km × 0,19 € = 5,70 € · Tjenesterejse: 55 km × 0,30 € = 16,50 € | 22,20 € |
Regningen: 30 × 0,38 = 11,40. 60 × 0,30 = 18,00. Halvdelen af Pauschale er 0,19 €, og 30 × 0,19 = 5,70. Dag C's erhvervsdel er 25 + 30 = 55 km, og 55 × 0,30 = 16,50; 5,70 + 16,50 = 22,20.
Over 20 sådanne dage giver dag A 228 € og dag B 360 €. Det er 132 € i forskel, med den samme bil, den samme afstand og de samme timer.
Om noget af det sænker din skat, afhænger af totalen. Werbungskosten ændrer kun regningen, hvor de overstiger Arbeitnehmer-Pauschbetrag på 1 230 € (§ 9a Satz 1 Nr. 1 Buchst. a EStG), og både pendlingen og tjenesterejserne er Werbungskosten.
Før du indsender
- Spørg, hvad du er tilknyttet. Det afgøres af din kontrakt og din arbejdsgivers anvisninger, og det behøver ikke stå på papir. Er det uklart, afgør testen med arbejdsdage i § 9 Abs. 4 Satz 4.
- Tæl pendlingsdage, ikke arbejdsdage. Udelad syge-, ferie-, tjenesterejse- og hjemmekontordage.
- Hold tjenesterejser adskilt fra pendlingen. Registrér hver tjenesterejses formål, varighed og rute. Underbyg dem med papirer som en kørebog eller kvitteringer (R 9.4 Satz 5 LStR).
- Hold øje med de blandede dage. Kontor-så-kunde er pendling plus en tjenesterejse, og en pendlingsdag med én strækning tæller halvt.
Sådan holder DriveHub de to adskilt
Reglen afhænger af, hvilken tur der gik hvorhen, på hvilken dag. Det er en kørebog, og prisen for en forkert linje er forskellen mellem 0,38 € én gang og 0,30 € begge veje.
Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. Pendlingen registreres også. DriveHub sorterer de fleste ture som Erhverv eller Privat ud fra dine steder, tidligere ruter og arbejdstid og spørger dig om resten under Skal tjekkes.
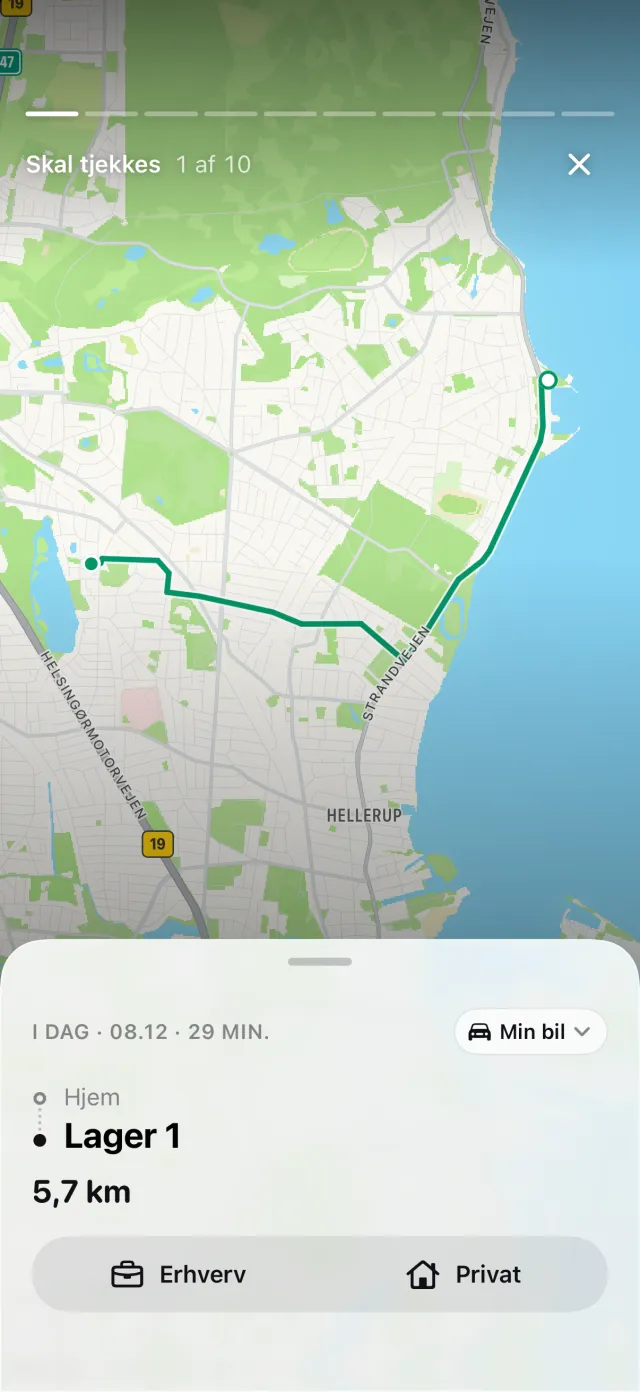
En tur, du svarer Pendling på, gemmes som privat kørsel, så den holdes uden for de erhvervskilometer, der prissættes til 0,30 €. Hver kørsel er sin egen tur, så på dag C er strækningen til kontoret og strækningerne til kunden og hjem særskilte linjer. De to kundestrækninger, sorteret som Erhverv, står hver på rapporten (PDF, Excel eller CSV med DriveHub Pro) med dato, begge adresser og distance; formålet er dit at tilføje.
Det, DriveHub ikke afgør, er, hvilket sted der er din erste Tätigkeitsstätte. Det beror på din arbejdsgivers tilknytning og dine arbejdsdage, og DriveHub kender ingen af delene. Når den spørger om en tur hjemmefra til det sted, så svar Pendling, ikke Erhverv eller Privat.
DriveHub findes i App Store til iPhone. Tysklands øvrige regler står på Tyskland-siden. Opsætning af automatisk registrering tager et par minutter, én gang.
Kilder
- § 9 Abs. 1 Satz 3 Nr. 4 og 4a, Abs. 2, Abs. 4 EStG; § 9a EStG; § 4 Abs. 5 Satz 1 Nr. 6c EStG; § 3 Nr. 13 og 16 EStG; § 5 BRKG.
- Steueränderungsgesetz 2025 vom 22. Dezember 2025, BGBl. 2025 I Nr. 363, Art. 2 Nr. 3 og Art. 12 Abs. 2.
- BMF-Schreiben vom 25. November 2020 – IV C 5 – S 2353/19/10011 :006, Rz. 2, 4, 11, 13, 27, 28, 37–45 (LStH 2026 Anhang 25 III).
- BMF-Schreiben vom 18. November 2021 – IV C 5 – S 2351/20/10001 :002, Rz. 11, 12 og 23 (LStH 2026 Anhang 14).
- R 9.4 LStR; H 9.5 og H 9.10 LStH 2026; ELSTER, hjælp til Anlage N.
Denne side gengiver, hvad Einkommensteuergesetz, Lohnsteuer-Richtlinien og BMF-skrivelserne siger, og henviser til dem, så du selv kan kontrollere det. Det er ikke skatterådgivning. Den kan ikke tage højde for din situation. Når pengene betyder noget — spørg din Steuerberater, og tag din kørebog med.
Den fulde regel med de retsakter, den bygger på: Tyskland: krav til kørebogen.