 DriveHub
Guía por país · Alemania · 8 min
Erste Tätigkeitsstätte oder Dienstreise: uno son 0,38 € una vez, el otro 0,30 € en los dos sentidos
Erste Tätigkeitsstätte oder Dienstreise: la respuesta decide cómo cuenta un trayecto en tu propio coche. Los mismos 30 km valen 11,40 € al día como trayecto al trabajo y 18,00 € como viaje de trabajo. Lo decide el lugar al final del trayecto, y normalmente ese lugar lo designa tu empleador.

La respuesta corta
Un trayecto de casa a tu erste Tätigkeitsstätte es el trayecto al trabajo. Cualquier otro trayecto de trabajo en tu propio coche es un viaje de trabajo. La ley lo llama Auswärtstätigkeit; casi todo el mundo dice Dienstreise. Los dos se valoran de forma distinta:
- Trayecto al trabajo: 0,38 € por cada kilómetro completo de la distancia de ida, una vez por cada día laborable en que vas allí. Eso cubre la ida y la vuelta (§ 9 Abs. 1 Satz 3 Nr. 4 EStG, desde el 1 de enero de 2026).
- Viaje de trabajo: 0,30 € por cada kilómetro realmente recorrido, ida, vuelta y cada tramo intermedio, o los costes reales de tu coche (§ 9 Abs. 1 Satz 3 Nr. 4a EStG en relación con el § 5 BRKG).
Por eso los mismos 30 km pueden valer 11,40 € o 18,00 € al día (ejemplo más abajo). Tu erste Tätigkeitsstätte es, ante todo, el lugar al que tu empleador te ha asignado de forma permanente. Solo si no hay una asignación clara cuentan los días de trabajo: a diario, dos días completos por semana o un tercio de tu jornada pactada. Tienes como máximo una por cada empleo, y el teletrabajo en casa nunca lo es.
Esta es la norma para los empleados. El resto de la página trata cada parte por separado.
Qué dice la ley que es una erste Tätigkeitsstätte
§ 9 Abs. 4 EStG, Satz 1: "Erste Tätigkeitsstätte ist die ortsfeste betriebliche Einrichtung des Arbeitgebers, eines verbundenen Unternehmens (§ 15 des Aktiengesetzes) oder eines vom Arbeitgeber bestimmten Dritten, der der Arbeitnehmer dauerhaft zugeordnet ist."
Tienen que darse tres cosas. Debe haber un centro fijo. Debe pertenecer a tu empleador, a una empresa del grupo o a un tercero que tu empleador designe. Y tienes que estar asignado de forma permanente a él.
Paso 1: la asignación de tu empleador. Satz 2: la asignación "wird durch die dienst- oder arbeitsrechtlichen Festlegungen sowie die diese ausfüllenden Absprachen und Weisungen bestimmt." El Satz 3 dice cuándo es permanente: "Von einer dauerhaften Zuordnung ist insbesondere auszugehen, wenn der Arbeitnehmer unbefristet, für die Dauer des Dienstverhältnisses oder über einen Zeitraum von 48 Monaten hinaus an einer solchen Tätigkeitsstätte tätig werden soll."
Paso 2: solo si no hay una asignación clara, los días de trabajo. El Satz 4 convierte en erste Tätigkeitsstätte el centro donde vas a trabajar de forma permanente y "1. typischerweise arbeitstäglich tätig werden soll oder 2. je Arbeitswoche zwei volle Arbeitstage oder mindestens ein Drittel seiner vereinbarten regelmäßigen Arbeitszeit tätig werden soll."
Nunca más de una. Satz 5: "Je Dienstverhältnis hat der Arbeitnehmer höchstens eine erste Tätigkeitsstätte." Si varios centros cumplen los requisitos, el empleador elige uno (Satz 6). Si no lo hace, es "die der Wohnung örtlich am nächsten liegende Tätigkeitsstätte" (Satz 7).
Cómo la aplica la administración tributaria
El escrito del BMF sobre gastos de viaje de 25 de noviembre de 2020 (LStH 2026, Anhang 25 III) concreta los detalles.
La asignación no tiene que estar por escrito. Rz. 11: puede ser verbal o tácita, y "Die Zuordnungsentscheidung muss nicht dokumentiert werden." Puede deducirse de tu contrato, de los cuadrantes, de las políticas de viajes o de las liquidaciones de gastos.
Tu empleador no puede asignarte a ninguna parte. Rz. 13: el empleador "kann … nicht festlegen, dass der Arbeitnehmer keine erste Tätigkeitsstätte hat (Negativfestlegung)". Si tienes una o no lo deciden los criterios de la ley, no una línea que diga que no la tienes.
Pasar por la base no es trabajar allí. Rz. 27: para el criterio de los días tienes que realizar en el centro "seine eigentliche berufliche Tätigkeit". Pasar un momento para preparativos breves, informes, "zur Abholung oder Abgabe von Kundendienstfahrzeugen", o para entregar confirmaciones de pedidos y partes de horas no cuenta. En el Beispiel 14 del escrito, un Kundendienstmonteur que recoge la furgoneta cada mañana "hat keine erste Tätigkeitsstätte".
Sin erste Tätigkeitsstätte, todo trayecto de trabajo es un viaje de trabajo. Rz. 2: "Ein Arbeitnehmer ohne erste Tätigkeitsstätte ist außerhalb seiner Wohnung immer auswärts tätig."
¿Es el teletrabajo en casa un primer centro de trabajo?
No, nunca. Rz. 4: "Das häusliche Arbeitszimmer des Arbeitnehmers ist keine betriebliche Einrichtung des Arbeitgebers oder eines Dritten und kann daher keine erste Tätigkeitsstätte sein."
Eso no convierte el trayecto a la oficina en un viaje de trabajo. En el Beispiel 17 de la Rz. 28 del escrito, alguien trabaja tres días en casa y dos días completos en el centro del empleador. El centro es la erste Tätigkeitsstätte, así que de casa a la oficina es trayecto al trabajo.
Algunos días trabajas sobre todo en casa y no vas a la erste Tätigkeitsstätte. Para esos días se aplica en su lugar la Tagespauschale del teletrabajo, de 6 € al día, hasta 1260 € al año (§ 4 Abs. 5 Satz 1 Nr. 6c EStG). Por regla general, un día es o de trayecto al trabajo o de teletrabajo. La excepción: si para ese trabajo no hay ningún otro puesto disponible de forma permanente, la Tagespauschale se admite incluso un día en que también trabajas en la erste Tätigkeitsstätte (Nr. 6c Satz 2).
Primero la oficina, luego el cliente: ¿qué parte es qué?
De casa a la oficina sigue siendo trayecto al trabajo, aunque solo vayas allí para salir hacia un cliente. H 9.10 LStH 2026: "Hat der Arbeitnehmer eine erste Tätigkeitsstätte, ist die Entfernungspauschale auch dann anzusetzen, wenn der Arbeitnehmer seine erste Tätigkeitsstätte deshalb aufsucht, um von dort eine Auswärtstätigkeit anzutreten" (BFH, 18 de enero de 1991 – VI R 132/86).
- Oficina → cliente y vuelta es el viaje de trabajo, a 0,30 € por km recorrido.
- Casa → cliente directamente, sin pasar por la oficina, es viaje de trabajo desde el primer kilómetro (H 9.5).
- Un solo tramo de trayecto al trabajo. Vas a la oficina, luego a un cliente y de ahí a casa. El H 9.10 admite entonces "nur die Hälfte der Entfernungspauschale je Entfernungskilometer und Arbeitstag".
- Un desvío de camino al trabajo, por ejemplo para recoger el correo. El trayecto al trabajo sigue siéndolo, y "die erforderliche Umwegstrecke ist als Auswärtstätigkeit zu werten" (H 9.10, BFH 12 de octubre de 1990 – VI R 165/87).
Sammelpunkt y weiträumiges Tätigkeitsgebiet
Dos grupos no tienen erste Tätigkeitsstätte y aun así solo reciben la tarifa del trayecto al trabajo por una parte de sus trayectos. La norma es el § 9 Abs. 1 Satz 3 Nr. 4a Sätze 3–4 EStG. Se aplica cuando las instrucciones de tu empleador te obligan a ir "dauerhaft denselben Ort oder dasselbe weiträumige Tätigkeitsgebiet typischerweise arbeitstäglich aufzusuchen".
Sammelpunkt. Los ejemplos del BMF son "Treffpunkt für einen betrieblichen Sammeltransport, das Busdepot, der Fährhafen" (Rz. 38). De casa a ese punto "dürfen nur durch den Ansatz der Entfernungspauschale … steuerlich berücksichtigt werden". Un punto de encuentro para compartir coche que acordaste por tu cuenta no es un Sammelpunkt (Rz. 39).
Weiträumiges Tätigkeitsgebiet. Típicamente "Zusteller oder Forstarbeiter" (Rz. 42). No "Bezirksleiter und Vertriebsmitarbeiter, die verschiedene Niederlassungen betreuen", ni el personal de atención a domicilio en una zona fija, ni los deshollinadores. De casa al punto de acceso más cercano de la zona va a la tarifa del trayecto al trabajo. Los trayectos dentro de la zona, y los kilómetros de más hasta un punto de acceso más lejano, van a 0,30 € por km recorrido o a coste real (Rz. 43–44).
Sigues auswärts tätig a efectos de dietas y gastos de alojamiento (Rz. 40, 45). Pero tu empleador no puede reembolsarte libres de impuestos, según el § 3 Nr. 13 o 16 EStG, los trayectos de casa al Sammelpunkt o de casa a la zona.
El trayecto al trabajo: 0,38 € desde el primer kilómetro
Desde el 1 de enero de 2026, el § 9 Abs. 1 Satz 3 Nr. 4 Satz 2 EStG da "für jeden vollen Kilometer der Entfernung zwischen Wohnung und erster Tätigkeitsstätte" 0,38 €. La Steueränderungsgesetz 2025 (BGBl. 2025 I Nr. 363, Art. 2 Nr. 3) sustituyó "0,30 Euro" por "0,38 Euro" y suprimió la antigua regla a partir del kilómetro 21. Las páginas que siguen mostrando dos tramos describen la ley anterior a 2026.
- Distancia de ida, kilómetros completos, una vez al día. Es la distancia, no los kilómetros recorridos, y cubre "arbeitstäglich zwei Wege" (H 9.10; BMF 18 de noviembre de 2021, Rz. 12 y 23).
- Solo los días en la erste Tätigkeitsstätte. Los días de baja, de vacaciones, de viaje de trabajo y de teletrabajo no cuentan (ELSTER, ayuda del Anlage N).
- Todo queda cubierto. "Durch die Entfernungspauschalen sind sämtliche Aufwendungen abgegolten" (§ 9 Abs. 2 Satz 1). No se pueden añadir combustible, desgaste ni seguro. Una excepción son los costes de un accidente de camino al trabajo, que siguen siendo deducibles junto a la Pauschale (H 9.10).
- Sin el tope de 4500 € para un coche. El tope no se aplica "soweit" uses tu propio Kraftwagen o uno puesto a tu disposición (BMF 18 de noviembre de 2021, Rz. 11).
Los días, la distancia y la prueba del trayecto al trabajo son el tema de la Pendlerpauschale en 2026.
El viaje de trabajo: 0,30 € por cada kilómetro recorrido
El § 9 Abs. 1 Satz 3 Nr. 4a EStG cubre los "beruflich veranlasste Fahrten, die nicht Fahrten zwischen Wohnung und erster Tätigkeitsstätte im Sinne des Absatzes 4 … sind". Para un coche, el BMF da la cifra: "PKW 0,30 €" por "jeden gefahrenen Kilometer" (BMF 25 de noviembre de 2020, Rz. 37).
Cuentan los dos sentidos, cuenta cada tramo y cuentan los trayectos entre varios clientes (H 9.5). En lugar de la tarifa fija puedes declarar la parte de los costes anuales reales de tu coche que corresponde a esos trayectos (R 9.5 Abs. 1 LStR). Si tu empleador te paga hasta 0,30 € por km, está exento (§ 3 Nr. 16 EStG); lo que no te pague son Werbungskosten. Qué tienes que anotar y qué más puedes declarar está en viajes de trabajo con tu propio coche.
Un ejemplo: los mismos 30 km, de tres maneras
Cifras ilustrativas, no tomadas de ninguna norma. Tu casa está a 30 km de la oficina de tu empleador, el centro al que estás asignado. Un cliente también está a 30 km de casa y a 25 km de la oficina.
| Día | Trayectos | Cómo cuenta cada uno | Importe |
|---|---|---|---|
| A — solo oficina | Casa → oficina → casa, 60 km recorridos | Trayecto al trabajo: 30 km × 0,38 €, una vez | 11,40 € |
| B — solo cliente | Casa → cliente → casa, 60 km recorridos | Viaje de trabajo: 60 km × 0,30 € | 18,00 € |
| C — oficina y luego cliente | Casa → oficina (30) → cliente (25) → casa (30) | Trayecto al trabajo, un solo tramo: 30 km × 0,19 € = 5,70 € · Viaje de trabajo: 55 km × 0,30 € = 16,50 € | 22,20 € |
Las cuentas: 30 × 0,38 = 11,40. 60 × 0,30 = 18,00. La mitad de la Pauschale es 0,19 €, y 30 × 0,19 = 5,70. La parte de viaje de trabajo del día C es 25 + 30 = 55 km, y 55 × 0,30 = 16,50; 5,70 + 16,50 = 22,20.
En 20 días así, el día A da 228 € y el día B, 360 €. Son 132 € de diferencia, con el mismo coche, la misma distancia y las mismas horas.
Que algo de eso baje tu impuesto depende del total. Los Werbungskosten solo cambian la cuota si superan el Arbeitnehmer-Pauschbetrag de 1230 € (§ 9a Satz 1 Nr. 1 Buchst. a EStG), y tanto el trayecto al trabajo como los viajes de trabajo son Werbungskosten.
Antes de presentar la declaración
- Pregunta a qué centro estás asignado. Lo deciden tu contrato y las instrucciones de tu empleador, y no tiene por qué estar en papel. Si no está claro, decide el criterio de los días del § 9 Abs. 4 Satz 4.
- Cuenta los días de trayecto al trabajo, no los días laborables. Deja fuera los días de baja, las vacaciones, los días de viaje de trabajo y los de teletrabajo.
- Separa los viajes de trabajo del trayecto al trabajo. Anota el motivo, la duración y la ruta de cada viaje de trabajo. Respáldalos con documentos como un libro de trayectos o recibos (R 9.4 Satz 5 LStR).
- Atento a los días mixtos. Oficina y luego cliente es un trayecto al trabajo más un viaje de trabajo, y un día con un solo tramo de trayecto al trabajo cuenta la mitad.
Cómo mantiene DriveHub separados los dos
La norma depende de qué trayecto fue adónde y qué día. Eso es un registro, y el coste de una línea equivocada es la diferencia entre 0,38 € una vez y 0,30 € en los dos sentidos.
Con el acceso a la ubicación en «Siempre», DriveHub registra cada trayecto en segundo plano y, si alguna vez se le escapa uno, te avisa. El trayecto al trabajo también se registra. DriveHub clasifica la mayoría de los trayectos como Trabajo o Personal según tus lugares, tus rutas anteriores y tu horario laboral, y te pregunta por el resto en Por revisar.
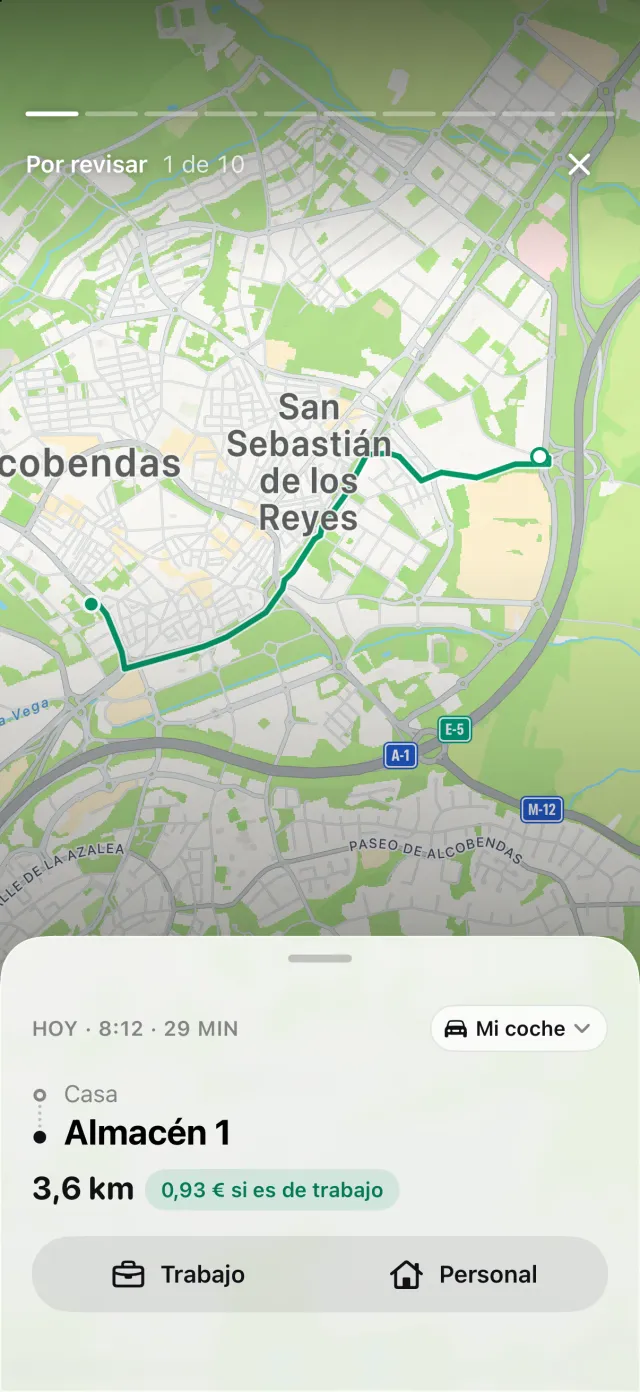
Un trayecto al que respondes Trayecto al trabajo se guarda como conducción personal, así que queda fuera de los kilómetros de trabajo valorados a 0,30 €. Cada trayecto es un trayecto aparte, así que el día C el tramo a la oficina y los tramos al cliente y a casa son líneas separadas. Los dos tramos del cliente, clasificados como Trabajo, aparecen cada uno en el informe (PDF, Excel o CSV con DriveHub Pro) con su fecha, las dos direcciones y su distancia; el motivo lo añades tú.
Lo que DriveHub no decide es qué centro es tu erste Tätigkeitsstätte. Eso depende de la asignación de tu empleador y de tus días de trabajo, y DriveHub no conoce ninguna de las dos cosas. Cuando te pregunte por un trayecto de casa a ese centro, responde Trayecto al trabajo, no Trabajo ni Personal.
DriveHub está en el App Store para iPhone. Las demás normas de Alemania están en la página de Alemania. Configurar el registro automático lleva unos minutos, una sola vez.
Fuentes
- § 9 Abs. 1 Satz 3 Nr. 4 y 4a, Abs. 2, Abs. 4 EStG; § 9a EStG; § 4 Abs. 5 Satz 1 Nr. 6c EStG; § 3 Nr. 13 y 16 EStG; § 5 BRKG.
- Steueränderungsgesetz 2025 vom 22. Dezember 2025, BGBl. 2025 I Nr. 363, Art. 2 Nr. 3 y Art. 12 Abs. 2.
- BMF-Schreiben vom 25. November 2020 – IV C 5 – S 2353/19/10011 :006, Rz. 2, 4, 11, 13, 27, 28, 37–45 (LStH 2026 Anhang 25 III).
- BMF-Schreiben vom 18. November 2021 – IV C 5 – S 2351/20/10001 :002, Rz. 11, 12 y 23 (LStH 2026 Anhang 14).
- R 9.4 LStR; H 9.5 y H 9.10 LStH 2026; ELSTER, ayuda del Anlage N.
Esta página recoge lo que dicen la Einkommensteuergesetz, las Lohnsteuer-Richtlinien y los escritos del BMF, y los cita para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando el dinero importa, pregunta a tu Steuerberater — y lleva tu registro.
La norma completa, con los textos de los que procede: Alemania: requisitos del registro de kilometraje.