 DriveHub
Landeguide · Tyskland · 7 min.
Fahrtenbuch App vom Finanzamt anerkannt? Ingen er — kørebogen vurderes
Du vil føre din Fahrtenbuch i en app i stedet for en papirbog, og hver udbyder kalder sin egen "vom Finanzamt anerkannt". Skatteforvaltningen godkender ingen app. Den undersøger din kørebog — og de regler, den anvender, handler alle om optegnelsen, ikke om produktet.

Det korte svar
Ingen Fahrtenbuch-app er godkendt af Finanzamt på forhånd, for der findes ingen procedure at godkende den efter. Reglerne for en Fahrtenbuch stiller betingelser til kørebogen. Ingen af dem indeholder en godkendelse, et certifikat, et register eller en produktliste.
Skatteforvaltningen siger det om software generelt. Den udsteder ingen Positivtestate, og et certifikat fra tredjepart binder den ikke (GoBD Rz. 180 og 181). "Anerkannt" på en produktside er altså udbyderens påstand, ikke en status.
Det, Finanzamt godtager eller afviser, er din kørebog, når den undersøger den. En elektronisk kørebog skal mindst opfylde disse fire betingelser:
- Den giver "dieselben Erkenntnisse wie aus einem manuell geführten Fahrtenbuch" — hvert felt, en papirbog skal have (R 8.1 Abs. 9 Nr. 2 Satz 6 LStR).
- Senere ændringer er teknisk udelukket eller dokumenteret i selve filen.
- Formålet og forretningspartneren indføres rettidigt. Ved automatisk registrering anser forvaltningen op til syv kalenderdage efter turen for rettidigt.
- Den er én lukket kæde for hele året, privatkørsel medregnet.
En Finanzgericht underkendte desuden en GPS-kørebog, hvis kilometerstande var beregnet og aldrig sammenholdt med bilens egne. Det er én domstols konklusion, ikke en regel, Finanzamt offentliggør, og den behandles nedenfor.
Vælg derfor en app efter, hvad dens kørebog vil vise, ikke efter mærket på dens side i App Store. Kilderne nedenfor lader dig kontrollere enhver app, eller et regneark.
Hvorfor "anerkannt" ikke er en status
Tysk praksis hviler på fire tekster: R 8.1 Abs. 9 Nr. 2 LStR, henvisningerne til den i H 8.1 (9-10) LStH og to BMF-skrivelser — 03.03.2022 for lønmodtagere og 18.11.2009 for selvstændige. Tilsammen stiller de betingelser til optegnelsen: dens indhold, at den er zeitnah, at den er lukket, og hvordan ændringer håndteres. Ingen af dem nævner en godkendelsesprocedure. Det er noget, der mangler i de tekster, ikke en sætning, de indeholder.
Den positive udtalelse står i GoBD, forvaltningens regler for elektroniske optegnelser. BMF 03.03.2022 Rz. 28 gør dem gældende for elektroniske kørebøger: GoBD "sind zu beachten". Afsnittet om certificering (versionen af 14. juli 2025) indledes med, at systemernes mangfoldighed ikke tillader forvaltningen nogen generelt gyldig udtalelse om, hvorvidt hard- eller software lever op til reglerne (Rz. 179). Derefter:
- Rz. 180: "Positivtestate zur Ordnungsmäßigkeit der Buchführung - und damit zur Ordnungsmäßigkeit DV-gestützter Buchführungssysteme - werden weder im Rahmen einer steuerlichen Außenprüfung noch im Rahmen einer verbindlichen Auskunft erteilt."
- Rz. 181: "„Zertifikate" oder „Testate" Dritter können bei der Auswahl eines Softwareproduktes dem Unternehmen als Entscheidungskriterium dienen, entfalten jedoch aus den in Rz. 179 genannten Gründen gegenüber der Finanzbehörde keine Bindungswirkung."
Et certifikat kan hjælpe dig med at vælge. Det afgør ikke din sag. Det gør kørebogen.
Hvad en elektronisk Fahrtenbuch skal kunne
De samme oplysninger som en papirbog. R 8.1 Abs. 9 Nr. 2 Satz 6 LStR: "Das Fahrtenbuch kann auch elektronisch geführt werden, wenn sich daraus dieselben Erkenntnisse wie aus einem manuell geführten Fahrtenbuch gewinnen lassen und nachträgliche Veränderungen der aufgezeichneten Angaben technisch ausgeschlossen oder dokumentiert werden." BMF 18.11.2009 Rz. 23 siger det samme for selvstændige.
Dermed gælder feltlisten i Satz 3: "Datum und Kilometerstand zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit, Reiseziel und bei Umwegen auch die Reiseroute, Reisezweck und aufgesuchte Geschäftspartner." Reglerne for privatkørsel og kørsel til arbejde står på siden om den tyske kørebog.
Ændringer udelukket eller synlige i filen. BMF 03.03.2022 Rz. 28 formulerer det som "technisch ausgeschlossen, zumindest aber dokumentiert". Den føderale skattedomstol har sagt, hvor dokumentationen hører hjemme. I BFH 12.01.2024 – VI B 37/23 tæller en fil, hvor tidligere registreringer stadig kan ændres, kun, hvis omfanget af ændringerne er "in der Datei selbst dokumentiert und bei gewöhnlicher Einsichtnahme in die Datei offengelegt". Retten foreskrev ikke hvordan. Den afviste derimod ændringer, der kun kommer frem ved en ekstra forespørgsel til systemets administrator.
Formålet, rettidigt. BMF 03.03.2022 Rz. 29 er det afsnit, enhver automatisk kørebog afhænger af: "Es bestehen keine Bedenken, ein elektronisches Fahrtenbuch, in dem alle Fahrten automatisch bei Beendigung jeder Fahrt mit Datum, Kilometerstand und Fahrtziel erfasst werden, jedenfalls dann als zeitnah geführt anzusehen, wenn der Fahrer den dienstlichen Fahrtanlass (Reisezweck und aufgesuchte Geschäftspartner) innerhalb eines Zeitraums von bis zu sieben Kalendertagen nach Abschluss der jeweiligen Fahrt in einem Webportal einträgt und die übrigen Fahrten dem privaten Bereich zugeordnet werden."
To ord i den er vigtige. "Jedenfalls dann" gør de syv dage til en sikker havn, ikke til en regel om, at dag otte falder. Og den svarer kun på, om bogen er zeitnah; den erstatter ingen af de andre krav. Hvad der kan og ikke kan tilføjes bagefter, står i hvad en Fahrtenbuch skrevet bagefter stadig kan rette.
I selve kørebogen, som én kæde. H 8.1 (9-10) LStH: "Ein ordnungsgemäßes Fahrtenbuch muss zeitnah und in geschlossener Form geführt werden und die zu erfassenden Fahrten einschl. des an ihrem Ende erreichten Gesamtkilometerstands vollständig und in ihrem fortlaufenden Zusammenhang wiedergeben." Og: "Die erforderlichen Angaben müssen sich dem Fahrtenbuch selbst entnehmen lassen."
BFH anvendte det i VI R 3/12 (13. november 2012). Turene var kun markeret "Außendienst", med kunderne i en kalenderudskrift. Retten: "Dazu genügt nicht, wenn nur allgemein und pauschal die betreffenden Fahrten im Fahrtenbuch als "Dienstfahrten" bezeichnet werden." At registrere en tur som "erhverv" angiver en kategori. Begrundelsen er stadig din at skrive.
Godtages en Fahrtenbuch i Excel?
Ikke som et almindeligt regneark. Leitsatz i VI B 37/23 dækker enhver fil, et program frembringer: den tæller kun, hvis senere ændringer er "technisch ausgeschlossen" eller dokumenteret "in der Datei selbst". Et regneark, hvor enhver celle kan overskrives uden spor, gør ingen af delene.
GPS alene er ikke en Fahrtenbuch
En Finanzgericht, der undersøgte en GPS-kørebog, underkendte den. FG Niedersachsen, 23. januar 2019 – 3 K 107/18 drejede sig om en indstiksenhed med GPS; formålene blev tilføjet i en portal. Den officielle Leitsatz: "Die unmittelbare elektronische Erfassung der Fahrtwege eines betrieblichen Fahrzeugs durch ein technisches System reicht zur Führung eines Fahrtenbuches nicht aus. Neben dem Bewegungsprofil müssen die Fahrtanlässe ebenfalls zeitnah erfasst werden. Eine technische Lösung, die auch nach Jahren noch Änderungen zulässt, kann nicht als elektronisches Fahrtenbuch anerkannt werden."
Retten fandt en anden, selvstændig mangel ved kilometerstanden (Rn. 43): "Die vorgelegten Fahrtenbücher sind überdies insgesamt als nicht ordnungsgemäß zu verwerfen, weil der Kläger die tatsächlichen Kilometerstände nach den Tachos der Fahrzeuge niemals im Streitzeitraum den rechnerisch ermittelten Tachoständen in den Daten des elektronischen Fahrtenbuches gegenübergestellt hat." Aflæsningerne var beregnet ud fra ét starttal plus de registrerede ture (Rn. 47).
Læs den for præcis det, den siger. En beregnet kilometerstand, der aldrig sammenholdes med den faktiske, falder. Retten fastsatte ingen tolerance, og ingen primær kilde siger, hvor tæt en sammenholdt aflæsning skal ligge. Det er en afgørelse fra en Finanzgericht og binder ingen anden domstol. Den sikrere praksis er stadig at føre bilens faktiske kilometerstand ind i kørebogen, sat over for det registrerede.
Hvad det koster, hvis kørebogen falder
Finanzamt stryger ikke enkelte ture. Det går tilbage til 1 % / 0,03 %-metoden, som som regel er langt dyrere. Og et brud i kæden gør kørebogen ugyldig for hele året. Der er heller ingen mellemvej. H 8.1 (9-10) LStH: "Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht."
Ikke enhver fejl er et brud. De samme henvisninger siger: "Kleinere Mängel führen nicht zur Verwerfung des Fahrtenbuchs, wenn die Angaben insgesamt plausibel sind." Hvordan valget af 1 % fungerer, og hvorfor et hul koster mere end de ture, det sluger, står i Fahrtenbuch eller 1 %-reglen.
En elektronisk kørebog skal også overleve: ti år, og maskinlæsbar hele vejen. Se hvorfor en Fahrtenbuch gemmes i ti år, ikke otte.
Spørgsmål at stille til enhver app
Intet mærke besvarer dem. Stil dem til enhver app, enhed eller ethvert regneark:
- Udskriver kørebogen hvert felt i R 8.1 Abs. 9 Nr. 2 Satz 3, også den forretningspartner, du besøgte?
- Registrerer den også privatture, så året er én lukket kæde?
- Er en senere ændring af en tur udelukket, eller vist i selve den eksporterede fil?
- Kan du indføre en rigtig begrundelse, ikke bare "erhverv", kort efter turen?
- Kommer den faktiske kilometerstand ind i kørebogen, og sammenholdes den med den registrerede distance?
- Fortæller den dig, når den måske har overset en kørsel?
- Kan du eksportere hele året i maskinlæsbar form og gemme det i ti år?
Fordele og ulemper ved papir, regneark, enhed og app står i sådan fører du kørebog.
Sådan passer DriveHub til reglerne
DriveHub er ikke godkendt eller certificeret af Finanzamt — det er ingen app. Det, den gør, er at registrere turene og udskrive de felter, reglerne nævner; begrundelserne er dine at skrive. Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. Erhvervs- og privatture registreres på lige fod, og du markerer hver enkelt som Erhverv eller Privat bagefter.
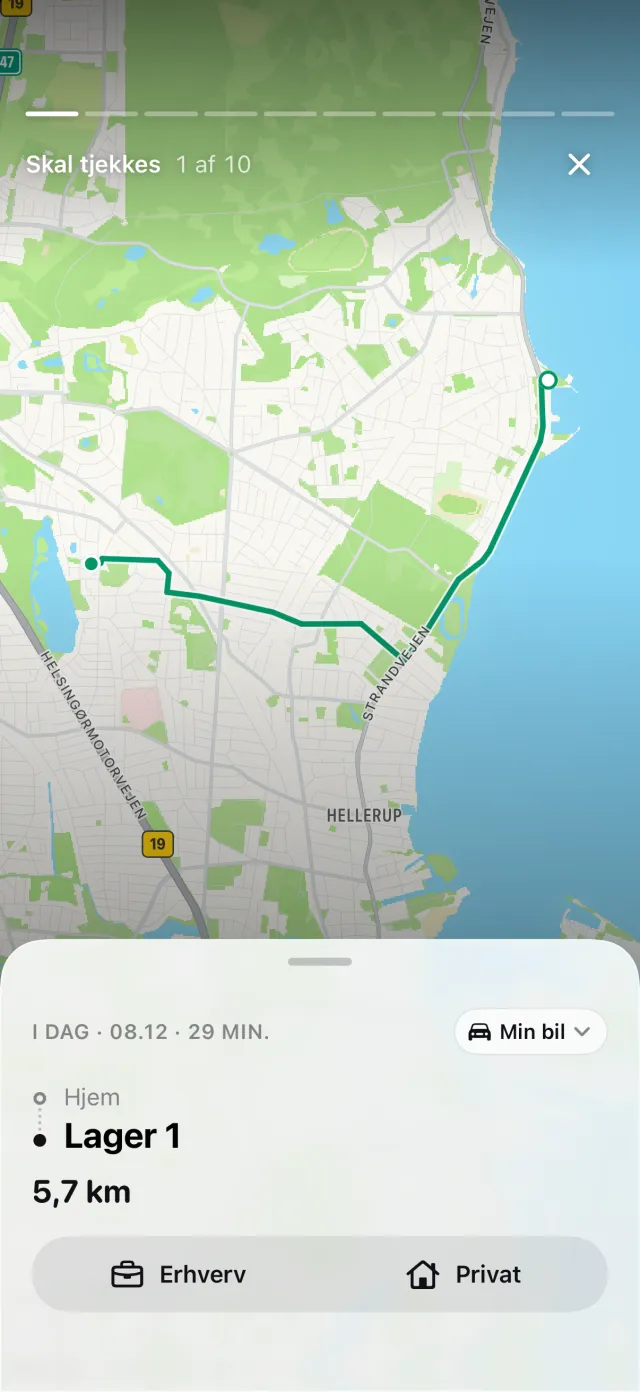
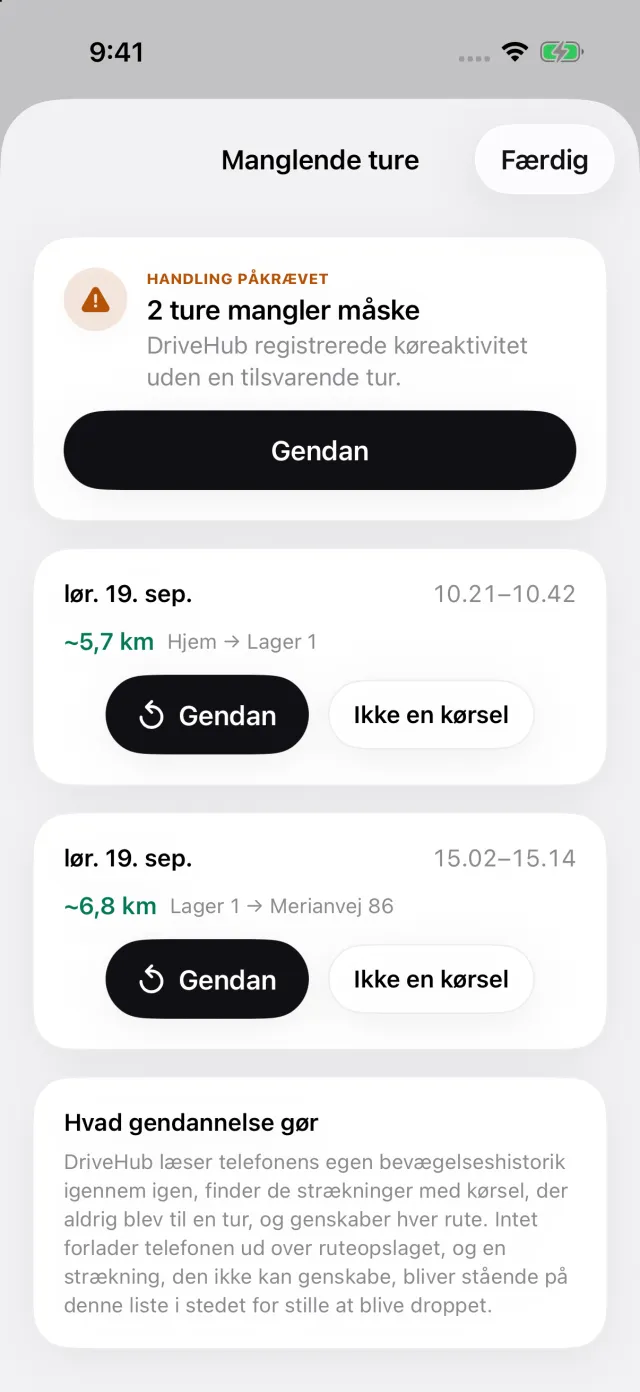
Har din iPhone registreret kørsel uden en tilsvarende tur, vises historien Mistede ture på fanen Ture og åbner Manglende ture — skærmen nedenfor. Tryk på Gendan for at genskabe ruten, eller tilføj turen selv, så året ikke har noget hul.
Rapporten viser kilometerstanden ved start og slut på hver tur og den forretningspartner, du besøgte. Hver senere ændring af en tur står på selve rapporten. Før du eksporterer, sammenholder rapporten de kilometerstande, du har indtastet, med den registrerede distance. Rapporter eksporteres som PDF, som Excel eller CSV og som DATEV-fil; eksporterne hører til DriveHub Pro.
Det, der forbliver dit. Formålet er en begrundelse — "Angebot besprochen, Müller GmbH" — og kun du kan skrive den; inden for syv dage er den sikre side. De faktiske kilometerstande kommer fra dit instrumentbræt. Og om kørebogen er ordnungsgemäß, afgør Finanzamt, for din kørebog, ikke for DriveHub.
- DriveHub i App Store
- Tyske krav til Fahrtenbuch
- Opsæt automatisk registrering, og få besked, når en kørsel er overset
Denne side gengiver, hvad R 8.1 Abs. 9 LStR, H 8.1 (9-10) LStH, BMF-skrivelserne af 3. marts 2022 og 18. november 2009, GoBD og de nævnte afgørelser siger, og henviser til dem, så du selv kan kontrollere det. Det er ikke skatterådgivning, og den kender ikke din situation. Når pengene betyder noget — spørg din Steuerberater, og tag kørebogen med.
Den fulde regel med de retsakter, den bygger på: Tyskland: krav til kørebogen.