 DriveHub
Maaopas · Saksa · 8 min
Erste Tätigkeitsstätte oder Dienstreise: toinen on 0,38 € kerran, toinen 0,30 € molempiin suuntiin
Erste Tätigkeitsstätte oder Dienstreise — vastaus ratkaisee, miten omalla autolla ajettu matka lasketaan. Samat 30 km ovat työmatkana kotoa töihin 11,40 € päivässä ja Dienstreisenä 18,00 €. Ratkaisee paikka ajon päässä, ja yleensä työnantajasi nimeää sen.

Lyhyt vastaus
Ajo kotoa erste Tätigkeitsstätteen, ensimmäiselle työpaikallesi, on työmatka. Jokainen muu omalla autolla ajettu työajo on Dienstreise. Laki kutsuu sitä nimellä Auswärtstätigkeit; useimmat sanovat Dienstreise. Ne hinnoitellaan eri tavoin:
- Työmatka: 0,38 € yhdensuuntaisen etäisyyden jokaiselta täydeltä kilometriltä, kerran jokaiselta työpäivältä, jona menet sinne. Se kattaa menon ja paluun (§ 9 Abs. 1 Satz 3 Nr. 4 EStG, 1. tammikuuta 2026 alkaen).
- Dienstreise: 0,30 € jokaiselta todella ajetulta kilometriltä, meno ja paluu sekä jokainen osuus välissä, tai autosi todelliset kulut (§ 9 Abs. 1 Satz 3 Nr. 4a EStG yhdessä § 5 BRKG:n kanssa).
Siksi samat 30 km voivat olla arvoltaan 11,40 € tai 18,00 € päivässä (laskuesimerkki alempana). Erste Tätigkeitsstättesi on ensisijaisesti paikka, johon työnantajasi on pysyvästi sijoittanut sinut. Vain jos selvää sijoitusta ei ole, työpäivät ratkaisevat: päivittäin, kaksi täyttä päivää viikossa tai kolmannes sovitusta työajastasi. Sinulla on enintään yksi työsuhdetta kohden, eikä kotitoimisto ole koskaan se.
Tämä on palkansaajien sääntö. Loppusivu käy jokaisen osan läpi vuorollaan.
Mitä laki sanoo erste Tätigkeitsstättesta
§ 9 Abs. 4 EStG, Satz 1: "Erste Tätigkeitsstätte ist die ortsfeste betriebliche Einrichtung des Arbeitgebers, eines verbundenen Unternehmens (§ 15 des Aktiengesetzes) oder eines vom Arbeitgeber bestimmten Dritten, der der Arbeitnehmer dauerhaft zugeordnet ist."
Kolmen asian on täytyttävä. On oltava kiinteä toimipaikka. Sen on kuuluttava työnantajallesi, konserniyhtiölle tai työnantajasi nimeämälle kolmannelle osapuolelle. Ja sinun on oltava pysyvästi sijoitettu sinne.
Vaihe 1 — työnantajasi sijoitus. Satz 2: sijoitus "wird durch die dienst- oder arbeitsrechtlichen Festlegungen sowie die diese ausfüllenden Absprachen und Weisungen bestimmt." Satz 3 kertoo, milloin se on pysyvä: "Von einer dauerhaften Zuordnung ist insbesondere auszugehen, wenn der Arbeitnehmer unbefristet, für die Dauer des Dienstverhältnisses oder über einen Zeitraum von 48 Monaten hinaus an einer solchen Tätigkeitsstätte tätig werden soll."
Vaihe 2 — vain jos selvää sijoitusta ei ole, työpäivät. Satz 4 tekee erste Tätigkeitsstätteksi paikan, jossa työskentelet pysyvästi ja "1. typischerweise arbeitstäglich tätig werden soll oder 2. je Arbeitswoche zwei volle Arbeitstage oder mindestens ein Drittel seiner vereinbarten regelmäßigen Arbeitszeit tätig werden soll."
Ei koskaan useampaa kuin yksi. Satz 5: "Je Dienstverhältnis hat der Arbeitnehmer höchstens eine erste Tätigkeitsstätte." Jos useampi paikka täyttää ehdot, työnantaja valitsee yhden (Satz 6). Jos se ei valitse, se on "die der Wohnung örtlich am nächsten liegende Tätigkeitsstätte" (Satz 7).
Miten verohallinto soveltaa sitä
BMF:n matkakulukirje 25. marraskuuta 2020 (LStH 2026, Anhang 25 III) täydentää yksityiskohdat.
Sijoitusta ei tarvitse kirjata. Rz. 11: se voi olla suullinen tai hiljainen, ja "Die Zuordnungsentscheidung muss nicht dokumentiert werden." Se voi seurata työsopimuksestasi, työvuorolistoista, matkustusohjeista tai kulukorvauksista.
Työnantajasi ei voi sijoittaa sinua ei mihinkään. Rz. 13: työnantaja "kann … nicht festlegen, dass der Arbeitnehmer keine erste Tätigkeitsstätte hat (Negativfestlegung)". Se, onko sinulla sellainen, ratkaistaan lain testeillä, ei rivillä, jonka mukaan sinulla ei ole.
Varikolla käynti ei ole siellä työskentelyä. Rz. 27: päivien laskentaan perustuvassa testissä sinun on tehtävä paikassa "seine eigentliche berufliche Tätigkeit". Lyhyt käynti valmistelua tai raportteja varten, "zur Abholung oder Abgabe von Kundendienstfahrzeugen", tai tilausvahvistusten ja tuntilistojen palauttamiseksi ei lasketa. Kirjeen Beispiel 14:ssä Kundendienstmonteur eli huoltoasentaja, joka hakee pakettiauton joka aamu, "hat keine erste Tätigkeitsstätte".
Ilman erste Tätigkeitsstättea jokainen työajo on Dienstreise. Rz. 2: "Ein Arbeitnehmer ohne erste Tätigkeitsstätte ist außerhalb seiner Wohnung immer auswärts tätig."
Onko kotitoimisto ensimmäinen työpaikka?
Ei, ei koskaan. Rz. 4: "Das häusliche Arbeitszimmer des Arbeitnehmers ist keine betriebliche Einrichtung des Arbeitgebers oder eines Dritten und kann daher keine erste Tätigkeitsstätte sein."
Se ei tee toimistolle ajamisesta Dienstreiseä. Kirjeen Rz. 28:n Beispiel 17:ssä joku työskentelee kolme päivää kotona ja kaksi täyttä päivää työnantajan toimipaikassa. Toimipaikka on erste Tätigkeitsstätte, joten koti–toimisto on työmatka.
Joinakin päivinä työskentelet pääasiassa kotona etkä mene erste Tätigkeitsstätteen. Niille päiville sovelletaan sen sijaan kotitoimiston Tagespauschalea, 6 € päivässä, enintään 1 260 € vuodessa (§ 4 Abs. 5 Satz 1 Nr. 6c EStG). Pääsääntöisesti päivä on joko työmatkapäivä tai kotitoimistopäivä. Poikkeus: jos tähän työhön ei ole pysyvästi käytettävissä muuta työpaikkaa, Tagespauschale sallitaan myös päivänä, jona työskentelet myös erste Tätigkeitsstättessa (Nr. 6c Satz 2).
Ensin toimisto, sitten asiakas: kumpi osa on kumpaa?
Koti–toimisto pysyy työmatkana, vaikka menisit sinne vain lähteäksesi asiakkaalle. H 9.10 LStH 2026: "Hat der Arbeitnehmer eine erste Tätigkeitsstätte, ist die Entfernungspauschale auch dann anzusetzen, wenn der Arbeitnehmer seine erste Tätigkeitsstätte deshalb aufsucht, um von dort eine Auswärtstätigkeit anzutreten" (BFH, 18. tammikuuta 1991 – VI R 132/86).
- Toimisto → asiakas ja takaisin on Dienstreise, 0,30 € ajetulta kilometriltä.
- Koti → suoraan asiakkaalle, toimistossa käymättä, on Dienstreise ensimmäisestä kilometristä alkaen (H 9.5).
- Vain yksi työmatkaosuus. Ajat toimistolle, sitten asiakkaalle ja sieltä kotiin. H 9.10 sallii silloin "nur die Hälfte der Entfernungspauschale je Entfernungskilometer und Arbeitstag".
- Kiertotie töihin mennessä, esimerkiksi postin hakemiseksi. Työmatka pysyy työmatkana, ja "die erforderliche Umwegstrecke ist als Auswärtstätigkeit zu werten" (H 9.10, BFH 12. lokakuuta 1990 – VI R 165/87).
Sammelpunkt ja weiträumiges Tätigkeitsgebiet
Kahdella ryhmällä ei ole erste Tätigkeitsstättea, ja silti ne saavat osasta ajojaan vain työmatkan korvauksen. Sääntö on § 9 Abs. 1 Satz 3 Nr. 4a Sätze 3–4 EStG. Se koskee tilannetta, jossa työnantajasi ohjeet velvoittavat sinut "dauerhaft denselben Ort oder dasselbe weiträumige Tätigkeitsgebiet typischerweise arbeitstäglich aufzusuchen".
Sammelpunkt eli kokoontumispaikka. BMF:n esimerkit ovat "Treffpunkt für einen betrieblichen Sammeltransport, das Busdepot, der Fährhafen" (Rz. 38). Matkat kotoa tuohon paikkaan "dürfen nur durch den Ansatz der Entfernungspauschale … steuerlich berücksichtigt werden". Kimppakyydin yksityisesti sovittu kohtaamispaikka ei ole Sammelpunkt (Rz. 39).
Weiträumiges Tätigkeitsgebiet eli laaja toiminta-alue. Tyypillisesti "Zusteller oder Forstarbeiter" (Rz. 42). Ei "Bezirksleiter und Vertriebsmitarbeiter, die verschiedene Niederlassungen betreuen", määrätyllä alueella toimiva kotihoidon henkilöstö eikä nuohoojat. Koti–alueen lähin sisääntulopiste saa työmatkan korvauksen. Ajaminen alueen sisällä ja ylimääräiset kilometrit kauempaan sisääntulopisteeseen saavat 0,30 € ajetulta kilometriltä tai todelliset kulut (Rz. 43–44).
Olet silti auswärts tätig päivärahojen ja yöpymiskulujen osalta (Rz. 40, 45). Mutta työnantajasi ei saa korvata koti–Sammelpunkt- tai koti–alue-ajoja verovapaasti § 3 Nr. 13:n tai 16 EStG:n nojalla.
Työmatka: 0,38 € ensimmäisestä kilometristä
- tammikuuta 2026 alkaen § 9 Abs. 1 Satz 3 Nr. 4 Satz 2 EStG antaa "für jeden vollen Kilometer der Entfernung zwischen Wohnung und erster Tätigkeitsstätte" 0,38 €. Steueränderungsgesetz 2025 (BGBl. 2025 I Nr. 363, Art. 2 Nr. 3) korvasi "0,30 Euro" luvulla "0,38 Euro" ja poisti vanhan säännön 21. kilometristä eteenpäin. Sivut, joilla on yhä kaksi porrasta, kuvaavat vuotta 2026 edeltävää lakia.
- Yhdensuuntainen etäisyys, täydet kilometrit, kerran päivässä. Se on etäisyys, ei ajetut kilometrit, ja se kattaa "arbeitstäglich zwei Wege" (H 9.10; BMF 18. marraskuuta 2021, Rz. 12 ja 23).
- Vain erste Tätigkeitsstättessa vietetyt päivät. Sairaus-, loma-, Dienstreise- ja kotitoimistopäivät eivät lasketa (ELSTER, Anlage N -ohje).
- Kaikki on katettu. "Durch die Entfernungspauschalen sind sämtliche Aufwendungen abgegolten" (§ 9 Abs. 2 Satz 1). Polttoainetta, kulumista ja vakuutusta ei voi lisätä. Yksi poikkeus ovat työmatkalla sattuneen onnettomuuden kulut, jotka ovat vähennyskelpoisia Pauschalen rinnalla (H 9.10).
- Autolla ei 4 500 euron enimmäismäärää. Enimmäismäärää ei sovelleta "soweit" käytät omaa tai käyttöösi annettua Kraftwagenia (BMF 18. marraskuuta 2021, Rz. 11).
Työmatkan päivistä, etäisyydestä ja todisteista kerrotaan artikkelissa Pendlerpauschale vuonna 2026.
Dienstreise: 0,30 € jokaiselta ajetulta kilometriltä
§ 9 Abs. 1 Satz 3 Nr. 4a EStG kattaa "beruflich veranlasste Fahrten, die nicht Fahrten zwischen Wohnung und erster Tätigkeitsstätte im Sinne des Absatzes 4 … sind". Autolle BMF ilmoittaa luvun: "PKW 0,30 €" "jeden gefahrenen Kilometer" kohden (BMF 25. marraskuuta 2020, Rz. 37).
Molemmat suunnat lasketaan, jokainen osuus lasketaan, ja matkat useiden asiakkaiden välillä lasketaan (H 9.5). Kiinteän korvauksen sijaan voit vaatia sen osuuden autosi todellisista vuosikuluista, jonka nämä matkat muodostavat (R 9.5 Abs. 1 LStR). Jos työnantajasi maksaa sinulle enintään 0,30 € kilometriltä, se on verovapaata (§ 3 Nr. 16 EStG); se, mitä se ei maksa, on Werbungskosten-vähennystä. Mitä sinun on kirjattava ja mitä voit vaatia päälle, kerrotaan artikkelissa Dienstreise omalla autolla.
Laskuesimerkki: samat 30 km kolmella tavalla
Havainnollistavat luvut, eivät mistään säännöstä. Kotisi on 30 km:n päässä työnantajasi toimistosta, johon sinut on sijoitettu. Asiakas on myös 30 km:n päässä kotoa ja 25 km:n päässä toimistosta.
| Päivä | Ajot | Miten kukin lasketaan | Määrä |
|---|---|---|---|
| A — vain toimisto | Koti → toimisto → koti, 60 km ajettu | Työmatka: 30 km × 0,38 €, kerran | 11,40 € |
| B — vain asiakas | Koti → asiakas → koti, 60 km ajettu | Dienstreise: 60 km × 0,30 € | 18,00 € |
| C — toimisto, sitten asiakas | Koti → toimisto (30) → asiakas (25) → koti (30) | Työmatka, vain yksi osuus: 30 km × 0,19 € = 5,70 € · Dienstreise: 55 km × 0,30 € = 16,50 € | 22,20 € |
Laskutoimitus: 30 × 0,38 = 11,40. 60 × 0,30 = 18,00. Puolet Pauschalesta on 0,19 €, ja 30 × 0,19 = 5,70. Päivän C Dienstreise-osuus on 25 + 30 = 55 km, ja 55 × 0,30 = 16,50; 5,70 + 16,50 = 22,20.
20 tällaisena päivänä päivä A tuottaa 228 € ja päivä B 360 €. Ero on 132 €, samalla autolla, samalla etäisyydellä ja samoilla tunneilla.
Se, pienentääkö mikään tästä veroasi, riippuu kokonaismäärästä. Werbungskosten muuttavat veroa vain siltä osin kuin ne ylittävät 1 230 euron Arbeitnehmer-Pauschbetragin (§ 9a Satz 1 Nr. 1 Buchst. a EStG), ja sekä työmatka että Dienstreiset ovat Werbungskostenia.
Ennen kuin teet ilmoituksen
- Kysy, mihin sinut on sijoitettu. Sen ratkaisevat työsopimuksesi ja työnantajasi ohjeet, eikä sen tarvitse olla paperilla. Jos se on epäselvä, ratkaisee § 9 Abs. 4 Satz 4:n päivien laskentaan perustuva testi.
- Laske työmatkapäivät, älä työpäiviä. Jätä pois sairauspäivät, lomat, Dienstreise-päivät ja kotitoimistopäivät.
- Pidä Dienstreiset erillään työmatkasta. Kirjaa jokaisen Dienstreisen tarkoitus, kesto ja reitti. Tue niitä asiakirjoilla, kuten ajopäiväkirjalla tai kuiteilla (R 9.4 Satz 5 LStR).
- Tarkkana sekapäivien kanssa. Toimisto-sitten-asiakas on työmatka plus Dienstreise, ja yhden osuuden työmatkapäivä lasketaan puoliksi.
Miten DriveHub pitää nämä kaksi erillään
Sääntö riippuu siitä, mikä ajo meni minne ja minä päivänä. Se on ajopäiväkirja, ja väärän rivin hinta on ero 0,38 eurosta kerran ja 0,30 eurosta molempiin suuntiin.
Kun sijainnin käyttöoikeus on Aina, DriveHub tallentaa jokaisen ajon taustalla — ja jos se joskus jättää ajon tallentamatta, se kertoo sen sinulle. Myös työmatka tallennetaan. DriveHub merkitsee useimmat matkat Työ- tai Yksityinen-ajoiksi paikkojesi, aiempien reittiesi ja työaikojesi perusteella ja kysyy loput sinulta kohdassa Tarkistettavat.
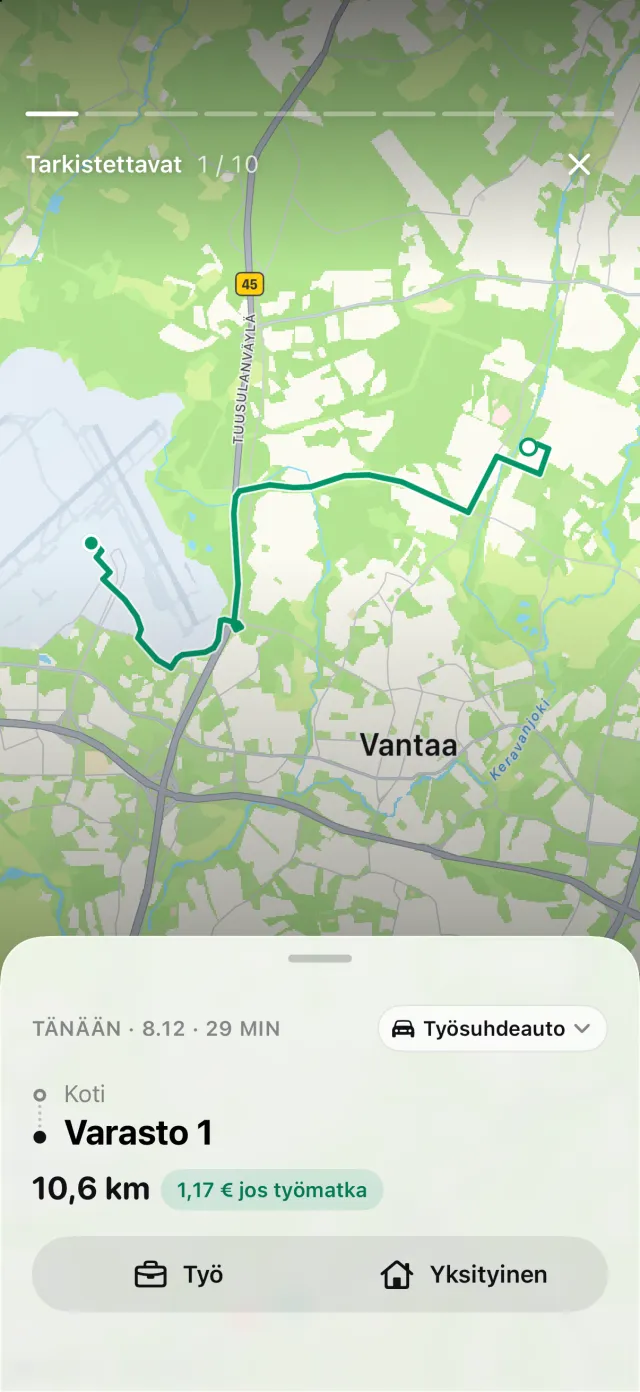
Matka, johon vastaat Työmatka, tallennetaan yksityisajona, joten se pysyy poissa 0,30 eurolla hinnoitelluista työkilometreistä. Jokainen ajo on oma matkansa, joten päivänä C toimistolle ajettu osuus ja osuudet asiakkaalle ja kotiin ovat eri rivejä. Kaksi asiakasosuutta, merkittyinä Työ-ajoiksi, näkyvät kumpikin raportissa (PDF, Excel tai CSV DriveHub Prolla) päivämääränsä, molempien osoitteiden ja matkan pituuden kanssa; tarkoituksen lisäät itse.
DriveHub ei ratkaise, mikä paikka on erste Tätigkeitsstättesi. Se riippuu työnantajasi sijoituksesta ja työpäivistäsi, eikä DriveHub tiedä kumpaakaan. Kun se kysyy ajosta kotoa tuohon paikkaan, vastaa Työmatka, älä Työ tai Yksityinen.
DriveHub on App Storessa iPhonelle. Saksan muut säännöt ovat Saksan sivulla. Automaattisen seurannan käyttöönotto vie muutaman minuutin, kerran.
Lähteet
- § 9 Abs. 1 Satz 3 Nr. 4 ja 4a, Abs. 2, Abs. 4 EStG; § 9a EStG; § 4 Abs. 5 Satz 1 Nr. 6c EStG; § 3 Nr. 13 ja 16 EStG; § 5 BRKG.
- Steueränderungsgesetz 2025 vom 22. Dezember 2025, BGBl. 2025 I Nr. 363, Art. 2 Nr. 3 ja Art. 12 Abs. 2.
- BMF-Schreiben vom 25. November 2020 – IV C 5 – S 2353/19/10011 :006, Rz. 2, 4, 11, 13, 27, 28, 37–45 (LStH 2026 Anhang 25 III).
- BMF-Schreiben vom 18. November 2021 – IV C 5 – S 2351/20/10001 :002, Rz. 11, 12 ja 23 (LStH 2026 Anhang 14).
- R 9.4 LStR; H 9.5 ja H 9.10 LStH 2026; ELSTER, Anlage N -ohje.
Tällä sivulla kerrotaan, mitä Einkommensteuergesetz, Lohnsteuer-Richtlinien ja BMF:n kirjeet sanovat, ja ne mainitaan, jotta voit tarkistaa asian. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi. Kun rahasta on kyse, kysy Steuerberateriltasi — ja ota ajopäiväkirjasi mukaan.
Koko sääntö lähteineen: Saksa: ajopäiväkirjan vaatimukset.